


A股国产GPU三季报观察,摩尔线程为何是“五小虎”中最优解
截至10月30日晚,A股国产GPU上市公司三季报全部披露完毕。单看营收,三家公司均实现高增,但拆解财报中隐晦的“里子”,摩尔线程是3家公司中商业化节奏最好、经营健康程度最高的。
摩尔线程系“国产GPU五小虎”营收王,研发净投入金额最高
摩尔线程、沐曦、燧原三季度营收分别为15.52亿、15亿和12.12亿,前三季度3家公司总营收分别为32.89亿、28.24亿和23.32亿。不论从单季度还是前三季度口径看,摩尔线程都是营收冠军。港股两家国产GPU公司不强制披露三季报,但对照两家公司中报收入规模,料也无法超过摩尔线程。摩尔线程大概率是今年“国产GPU五小虎”的营收王。
利润侧,沐曦单季度扣非净利润2.59亿,摩尔是2007万,燧原则亏了1.27亿。前三季度沐曦扣非净利润2.59亿,摩尔线程亏1.3亿,燧原亏7.61亿,直观看上去沐曦净利润表现要比摩尔线程和燧原好。但投资者仔细咀嚼季报能够发现,沐曦三季度研发投入3.03亿,摩尔线程同期是5.71亿。
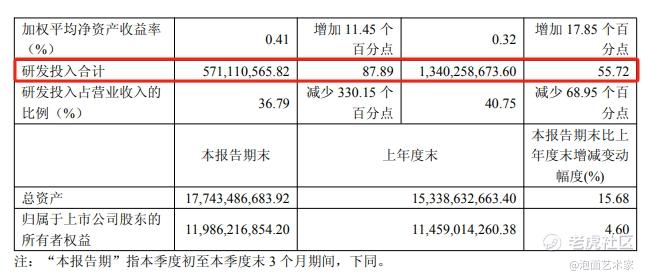
前三季度沐曦研发投入合计8.28亿元,摩尔线程是13.4亿元,摩尔前三季度研发投入较沐曦多5.12亿。若剔除研发投入差异,摩尔利润表的数额要比沐曦高。
摩尔线程不仅研发投入可观,产出效率也极高。基于MTT S5000万卡级夸娥智算集群已部署上线。单一网络下千卡级、万卡级训练集群实现商业化应用。合作伙伴依托S5000万卡集群,从零起步完整训练了MoE-236B超大参数基础模型,这也是国产GPU承接大规模预训练的典型案例。集群规模扩大同时还能保持95%的线性扩展效率,训练精度与国际主流计算卡持平,损失曲线高度一致,支持断点续训,有效训练时长占比超90%,Dense和MoE模型算力利用率分别为60%和40%。
摩尔线程营收回款率最高,经营质量好
强研发为摩尔线程带来的经营质量优势还体现在“应收账款”指标上。
截至三季度末,摩尔线程应收账款余额9.94亿,环比中报8.8亿多1.14亿。沐曦三季度末应收账款14.22亿,较中报高4.53亿,燧原三季度末应收账款余额11.26亿,较中报的5亿翻了一倍还多。
长期跟进沐曦的投资者其实是明白的,沐曦至今并未实现稳定盈利,账上现金多为之前投资所得。
换算下,摩尔线程三季度营收转化现金比率93%,沐曦约70%,燧原只有约49%。摩尔线程在营收规模最高的情况下应收账款余额/增加金额却最少,为后续锁产能、再融资都构成积极因素。现金转化率的差异的背后或是国产GPU公司客户结构的差异。
前三季度摩尔线程毛利率53.71%,仍保持在50%+的高水平。或因营收表现更好,毛利率更高,摩根士丹利、高盛、瑞银等国际投行也出现在了摩尔线程前十大流通股东的名册中。
由预付账款及存货推测,摩尔线程中期业绩释放最连贯。
GPU赛道预付款用于锁定产能,存货预示着公司中期转化营收的规模。
沐曦三季度末预付款23.14亿,存货12.95亿,合计36.09亿,较去年底多12.8亿。摩尔线程预付款25.98亿,存货33.62亿,合计59.6亿,较去年底多了28.5亿。燧原三季度末预付款77亿,较去年底的3.88亿暴增,预计与关联股东腾讯AI采购有关。不过燧原三季度毛利率32.15%,较摩尔和沐曦50%+的毛利率水平差出一大截。
摩尔线程在三季度营收比沐曦还多了5000多万的情况下,预付款+存货总额增长反倒更强劲。存货指标体现出摩尔线程中期业绩更具延续性,爆发确定性也更高。
按摩尔线程商业化节奏推测,明年公司营收将超百亿,净利润有望超10亿。若以30日收盘1517亿市值计,届时公司PS仅15倍,PE估值 150倍左右,均属低估。待本轮科技股风偏进一步释放后,错杀的摩尔线程或迎来积极修复。
摩尔线程是国内GPU“独一无二”的存在
当前的业绩,已被很多专业机构看在眼里,也牵动着热衷财报数据分析的投资者;但作为价值投资者,我更关心摩尔线程的差异化的竞争优势,以及未来的成长空间。在国内GPU公司中,我认为摩尔线程的存在堪称"独一无二"——依托全功能GPU产品,它是物理AI赛道中最强的GPU铲子股。
摩尔线程此前在投资者交流会上表示“已导入互联网大厂和电信运营商客户”。没多久京东便公布采购摩尔线程十万卡智算集群的消息。
为什么京东选择与摩尔线程合作呢?因为摩尔线程是目前国内唯一打通具身智能从合成数据生成、大模型训练、仿真验证到端侧硬件部署完整链路的算力厂商。
京东拥有中国最复杂的零售、物流和仓储体系之一,这是物理AI最天然的试验场。当一家公司决定把AI从数字世界推进到物理世界,“多租几台云服务器”就不够用了——它需要自建算力、自建模型。
而以具身智能为代表的物理AI,对算力的要求是复合的:训练策略模型要AI计算,模拟真实世界要物理仿真,生成合成数据要图形渲染。纯AI加速芯片只能覆盖其中一个环节,摩尔线程的全功能GPU则基于自研MUSA架构,单芯片同时支持AI计算加速、图形渲染、物理仿真和科学计算、超高清视频编解码——在一颗芯片上,完成物理AI所需的全部算力类型。同时,摩尔线程的物理仿真平台MT Lambda构建了从底层算力、核心引擎到上层框架及工具的完整解决方案。
因此,此次合作也不是简单的“买卡”。摩尔线程与京东将围绕芯片、云平台到模型训练进行全栈协同:联合打造JoyAI全系大模型,深度优化夸娥智算集群与xLLM推理平台,并以全功能GPU赋能京东全链路具身服务,构建“数据→训练→仿真→部署”的完整闭环。
这笔十万卡订单的意义远不止"卖算力"——它意味着摩尔线程正与头部产业方深度绑定,率先跑通"GPU算力+物理AI场景"的商业闭环。
占据物理AI赛道,对摩尔线程来说意义重大——更多的客户、更好的业绩、更高的估值与成长的天花板。
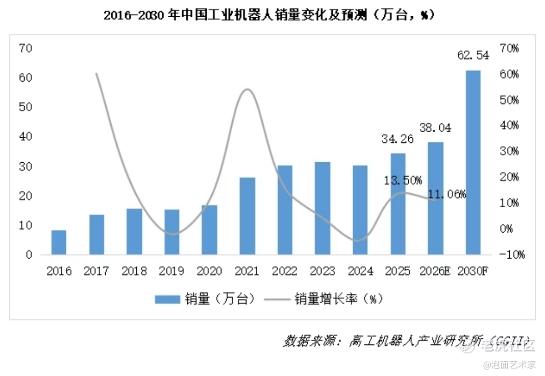
以物理AI备受期待的应用场景机器人为例,高工机器人预计2026年我国工业机器人市场销量达38.04万台,同比增长11.06%。到2030年我国工业机器人市场销量有望超62万台。
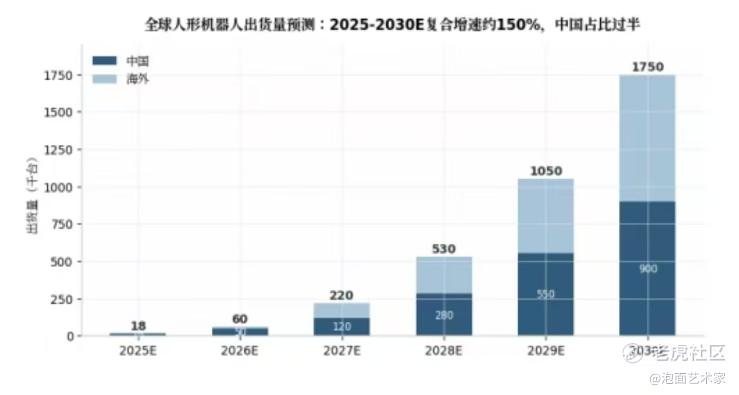
J.P.Morgan预计到2030年全球人形机器人年化复合增速约150%,2030年我国人形机器人出货量达90万台。
头豹研究院数据显示,我国物理AI市场规模有望从2025年的385亿美元增至2035年的3375亿美元。假设GPU占物理AI市场规模的20%,2035年对应4000亿人民币左右的市场空间。
当然,GPU赛道竞争激烈、生态建设仍需持续投入,后续需要持续跟踪订单落地、毛利率维持与生态拓展进度。但综合三季报的营收、回款、预付款、存货等多维指标,摩尔线程在国产GPU“五小虎”中展现出最优的商业化基本面,成为国产算力浪潮里,兼具业绩兑现与长期想象空间的核心标的。
经授权转载
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
