


净利暴涨130%!“瓜子大王”又卖疯了?
洽洽食品似乎终于迎来了市场期待已久的好消息。
单看第三季度表现,洽洽实现营收18.56亿元,归母净利润同比大涨79.13%,但略显“魔幻”的是,整体营收仅同比增长6.09%。综合2026年前三季度整体数据,洽洽累计实现营业收入53.62亿元,同比增长19.11%;归属于上市公司股东的净利润3.88亿元,同比大增130.97%,“利润增速大幅跑赢营收增速”是这份财报最鲜明的标签。
巨大反差背后,洽洽究竟发生了什么变化?
请在手机微信登录投票
你还会经常吃洽洽瓜子吗 单选
会
不会
利润是怎么多出来的?
分析来看,洽洽利润增速跑赢营收的原因,最直接的来源是成本端的“减法”。
一直以来,休闲食品企业的原料成本占比较高,葵花籽等原料价格波动会明显影响盈利水平。
在2026年三季报中,洽洽食品受益于新产季原料价格企稳,并通过工厂自动化改造、集中采购锁价和供应链精细化管理持续摊薄单位制造成本,单包瓜子、坚果的毛利空间有所提升。在成本端“省出来”的每一分钱都放大了净利润增速。
利润增长的第二个来源是产品结构升级带来的“毛利结构优化”。休闲食品消费升级趋势明确,高附加值、功能化产品增速超过行业平均,能够有效拉高企业整体盈利水平。
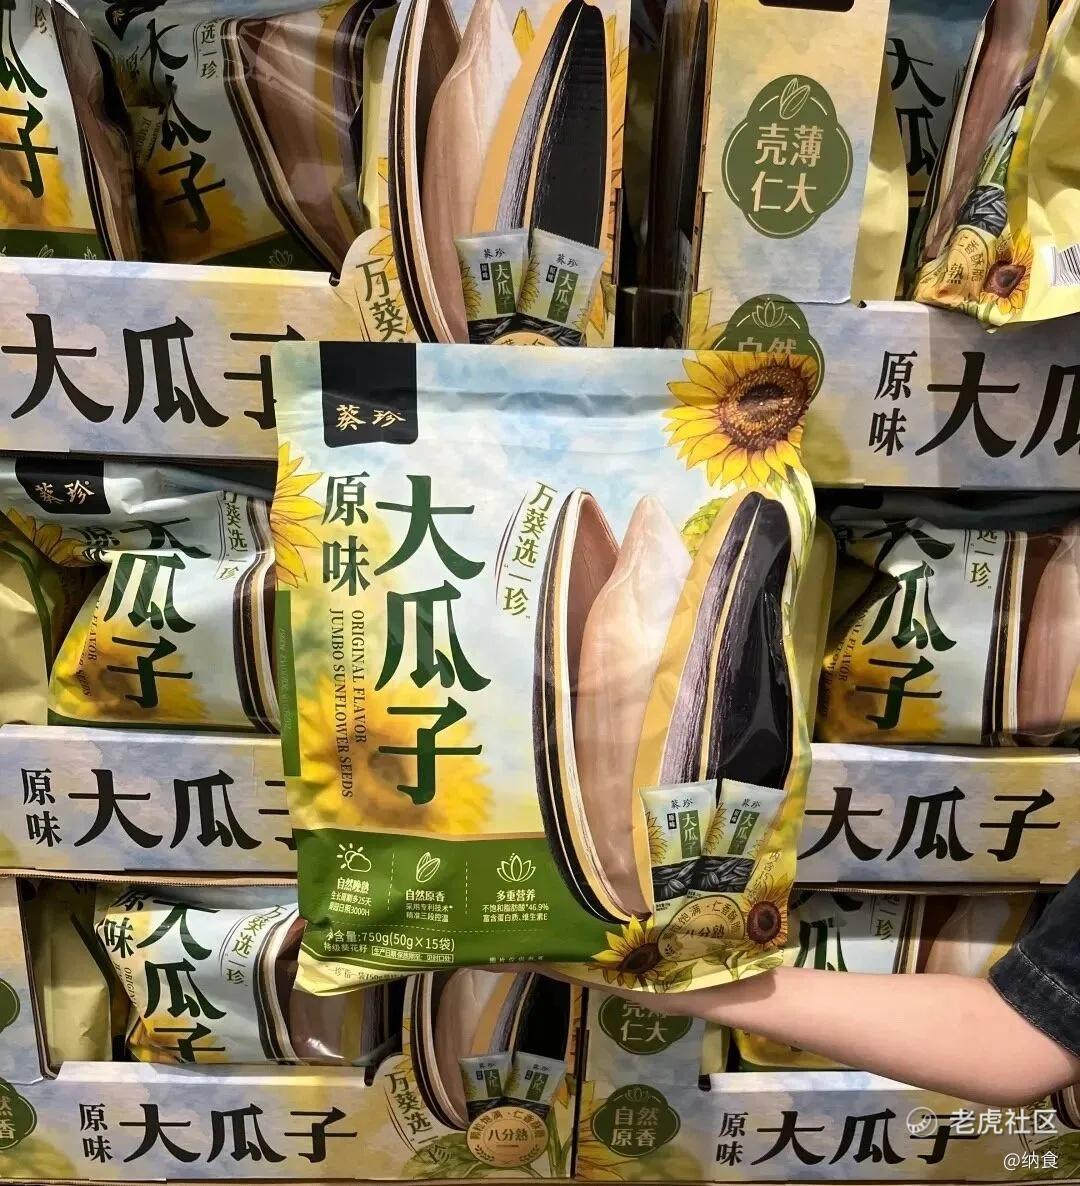
洽洽在瓜子基本盘之外,提升高端坚果礼盒、葵珍等产品占比,并通过每日坚果、纯坚果等品类向中高端倾斜,切入礼品、办公室和日常健康消费场景。高毛利产品放量后会改变收入结构,使单位收入对应的利润增加,从而拓宽单客盈利空间。渠道端在会员店、量贩零食和内容电商的定制产品,也进一步强化了终端溢价能力。
第三个利润来源是资金管理带来的“非经营性补充”。
账面资金使用效率优化后,前三季度投资收益同比增长近60%,理财收益等成为利润的增量来源;同时财务费用下降等因素也在一定程度上减轻了利润损耗。不过扣这类收益只是辅助性贡献,核心增量仍来自成本改善、产品结构升级。

“后患”仍未根除
虽然洽洽食品2026年以来业绩修复势头强劲,但核心业务的增长隐患尚未实质解决。
作为靠瓜子起家的细分赛道绝对龙头,洽洽后续将品类延伸至坚果赛道并搭建起第二业务曲线,但两大核心业务的增长瓶颈始终未能突破。瓜子业务始终是营收基本盘,2025年营收占比超过61%,但品类本身创新空间有限,短期难以实现量级突破。
近两年洽洽也持续在瓜子口味上做创新尝试,2024年推出茶衣瓜子、螺蛳粉味瓜子、榴莲味瓜子、辣根味瓜子、麻辣辣条味瓜子等猎奇风味,2025年又密集推出“山野系列”“茶风味系列”“重口味/跨界系列”等新口味产品,但从近两年财报表现看,口味创新对品类营收的拉动效果十分有限。
而被寄予第二增长曲线期望的坚果品类,本身也面临着充分的市场竞争,叠加核心原材料价格波动明显、量贩渠道以价换量等因素影响,业务毛利率大幅下滑,2025年坚果品类毛利率仅19.63%。
面对两大核心曲线各自的突破难点,洽洽食品正试图从品类拓展、渠道布局、海外市场拓展、供应链体系升级四个方向挖掘新增长点。
-
品类端,洽洽针对不同赛道分层推进:瓜子品类聚焦重点产品升级,经典系列持续做品质迭代、蓝袋系列保持风味创新节奏、打手系列重点打造爆品实现全面突破,持续夯实产品力;
坚果品类锚定中高端礼盒赛道,同时加速向日常消费场景渗透,陆续推出带壳坚果、功能性坚果等新品类;其他休闲零食品类同步推出柴火香花生、下酒花生、素耳尖魔芋等新品,扩充第三增长曲线储备。
-
渠道端,国内推进渠道精耕、加大量贩零食、会员店等新兴渠道布局,海外则在东南亚等成熟市场持续开发新场景、新渠道,同步布局欧美等潜力市场,针对性推出坚果、打手瓜子、魔芋、喀吱脆、豆果等适配产品,带动海外收入实现稳步增长。
2026,洽洽的下一步
不可否认,2026年的洽洽食品面对的现实难题仍不少,但回望洽洽食品20余年的成长路径,其一直是国内休闲零食行业里敢破局、能扛压的韧性代表。
在瓜子市场,洽洽早已是毫无争议的国民龙头,凭借稳定的品质与深度的渠道覆盖牢牢占据消费者心智,但随着居民消费水平持续提升,消费者的零食需求和购买选择日趋多元,国内瓜子品类市场规模增速逐渐接近天花板,传统葵花籽业务增速逐步放缓,逐渐呈现饱和态势,亟待第二、第三增长曲线接棒。
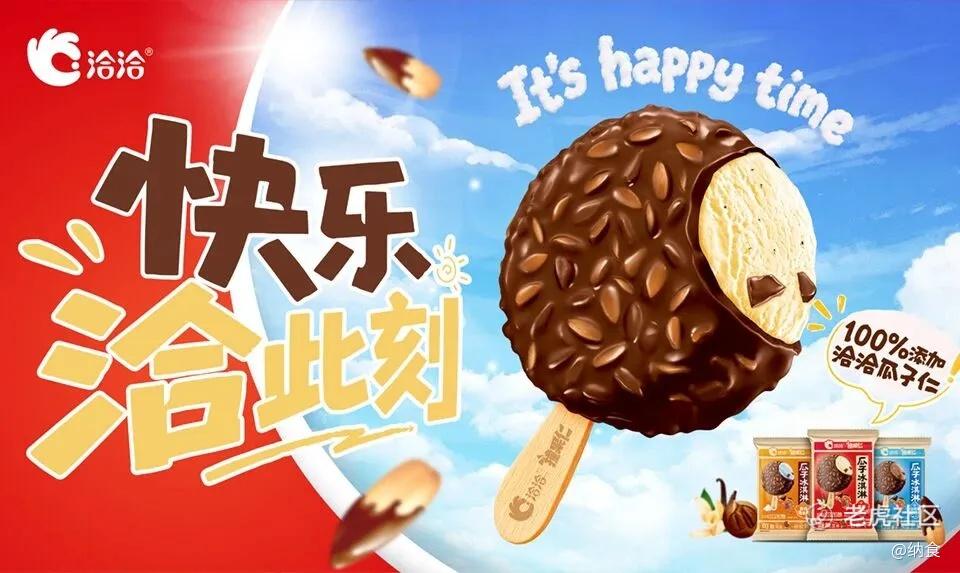
正当外界以为这位“瓜子大王”要走下坡路时,殊不知其开始了坚果类、魔芋类等产品的布局,就当下的报告数据来看,这些创新产品呈不断增长态势。就纳食来看,相比短期的财务数据,洽洽更值得关注的是其敢闯新赛道的强劲生命力。
如今洽洽已经在Q3交上一份还算不错的答卷,Q4似乎也可以期待一下了。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
