


新M8上市倒计时,赛力斯三季报先递了底牌
$赛力斯(09927)$ $赛力斯(601127)$ 三季报怎么看,我通读下来就一句话:大多数人读反了。都在盯着下滑的数字较劲,把报表里最有价值的几行跳过去了,挑亮点说说。
守得住基本盘:单季14.2亿不简单
先看一组数据。第三季度单季营收280.8亿,归母净利润14.2亿。这14亿是在零部件涨价、成本承压的季度里赚出来的。行业都喊成本高,赛力斯单季还有这个利润体量,问界的单车盈利模型没问题。
前三季度归母口径承压,但非经常性损益超过34亿,光非流动资产处置收益就26亿级别。公司一边消化周期压力,一边把该变现的变现了,家底越来越厚。
最贵的两个字:研发费用
前三季度研发费用56.89亿,同比大增。
研发费增加很多人当利空看,我的习惯是反着看。报表原话是,高强度研发投入依托平台化架构和软硬件复用,正转化为差异化产品力和技术复用能力。翻译成人话:这钱不是花了,是存进产品力和平台能力里了。整车行业的分水岭是有没有自己的平台。这笔钱在周期底部花,性价比最高。
466亿类现金,和一个踏实的细节
资产负债表贴几个数:货币资金405.36亿,交易性金融资产60.79亿,加一起466亿;归母净资产379.77亿。总市值700亿上下,什么概念?现金加净资产,基本把市值的底托住了。
还有个细节:10到20亿的回购注销计划,截至10月底累计买了约1753.57万股、约9.83亿,10月单月又买186万股、8546万,全部注销。股价还在40元出头,比公司真金白银买过的最低价还低。管理层的态度,报表不说,数字会说。
催化剂就在眼前,日历我都记好了
两件近事一起看。
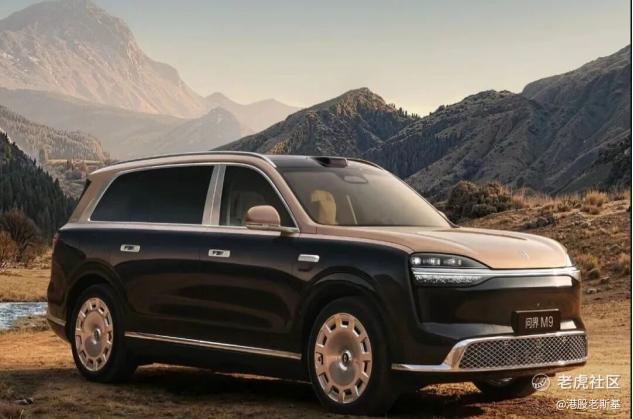
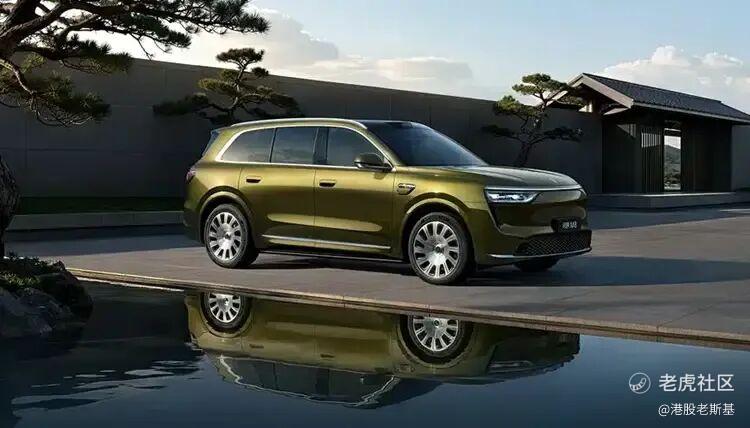
一是问界新M8预售,38.98万起,11月13日上市,全系800V、四颗激光雷达、乾昆ADS 5、面向L3架构,老款M8十七个月交付超18万辆,新款是赛力斯主导后首台车。10月产销快报也出了:新能源销量24921辆,1—10月累计281442辆,新M8还没上桌,基本盘没松。
二是10月20日,赛力斯搞的2.4GPa超高强钢热成形件行业首发下线,强度比主流2.0GPa高22%以上,顺手拿11项专利。安全这东西,嘴上不一定说,掏钱时最诚实。
结论很简单:市场给赛力斯的定价还是旧框架,只给了当下。研发、现金、回购、新M8的产品周期、材料突破,都还没被认真定价。11月13日新M8上市,交付数据会慢慢验证。这个时点,赛力斯值得放进自选重点盯。不荐股,账本亮出来,剩下各位自己掂量。
修改于 2026-11-02 15:49
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
