


从“造星工厂”到“科技文娱”:乐华娱乐的转型之年,潮玩与AI正在接棒
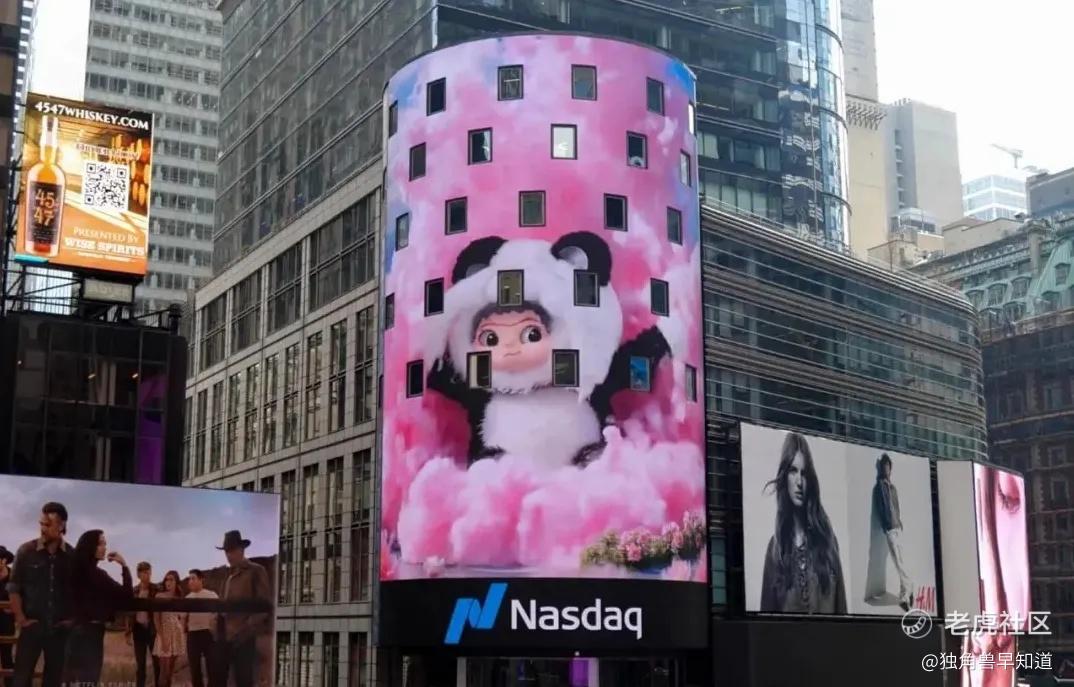
10月中旬,乐华娱乐(02306.HK)完成了一笔看似不起眼的收购,以400万元现金收购与华同行46.55%的股权,交易完成后,与华同行成为乐华间接全资子公司。金额不大,但指向的战略意图清晰:潮玩业务的全资整合正式启动,乐华正在把“第二曲线”握得更紧。
放在更长的时间线上看,这笔收购是乐华2026年“转型之年”的一个具体落子。创始人兼CEO杜华在年初就为这一年定下了基调:希望乐华未来的形象不仅是“造星”,而是一家“机器人+AI+潮玩”的综合性科技文娱公司。从上半年的中期业绩到近期的资本动作,这条转型路径正在从战略表述走向财务现实。 $乐华娱乐(02306)$
综合 | 披露易 界面新闻 中证网 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议
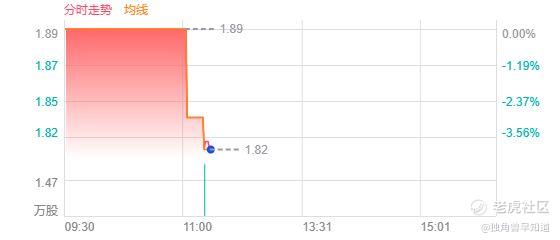

乐华娱乐9月下旬发布的2026年中期报告,呈现的是一份“增长与调整并存”的成绩单。
上半年,乐华娱乐实现营业收入5.12亿元,同比增长23.58%;归母净利润4644.2万元,同比下降20.06%。利润的短期波动,主要源于非经营性的会计因素,其他收益由净额转为亏损净额,以及毛利率的结构性变化。若看更能反映主业经营质量的指标,经调整净利润为6.29亿元,同比增长3.2%,核心盈利能力保持稳定。
分业务来看,基本盘与新曲线的角色分工十分清晰。艺人管理业务收入3.92亿元,同比增长9.91%,占总收入的76.64%,依然是乐华最稳固的现金流来源。音乐IP制作及运营收入4554.9万元,同比增长24.1%;IP运营业务收入2844.1万元,同比增长38.02%,是增速最快的板块,涵盖虚拟艺人开发、艺人衍生品及潮玩业务。
而最值得关注的新变量,是潮玩经营。上半年,潮玩业务贡献收入4560.8万元,占总收入的8.91%。一个更早的数据是,2025年潮玩经营首次录得收入3713万元,毛利率高达45.0%,显著高于艺人管理业务的22.8%。毛利率的结构性差异,解释了乐**什么在2026年把潮玩提到了战略高度,这是一门比传统艺人经纪更“轻”、更“厚”的生意。
潮玩业务的抓手,是一个已经被市场验证过的IP:WAKUKU。
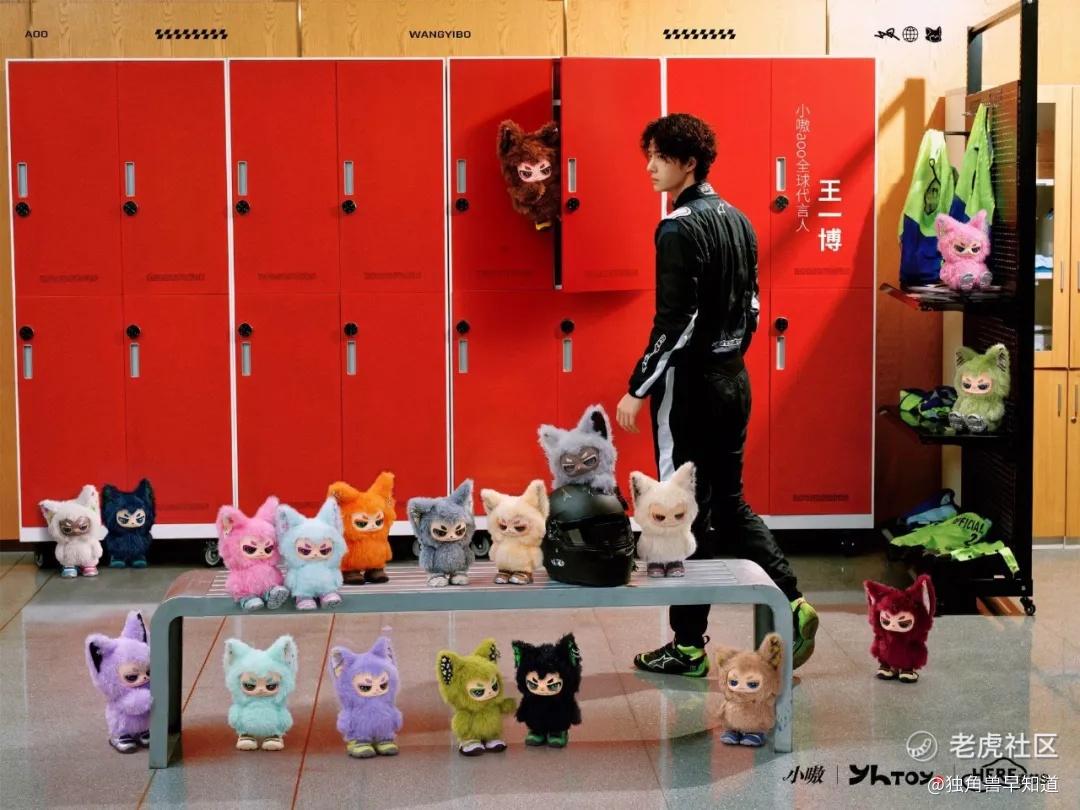
WAKUKU单季营收曾做到1.29亿元,在乐华拥有的18个IP中,仅这一个IP就贡献了近四分之三的收入。“胖哒哒”系列在名创优品首发2小时售罄,带动门店销量环比暴涨90.3%;王一博联名盲盒定价199元,48小时售罄,二手市场溢价显著。这说明乐华在IP的孵化、联名和渠道运营上,已经具备了一套可复用的方法论,而非依赖单一偶然爆款。
更值得关注的是线下场景的科技化改造。乐华旗下的“YH TOYS ROBOSHOP”机器人门店,全国已经开出超过50家,集中在北京朝阳合生汇、南京德基等核心商圈。
机器人担任售货员,销售潮玩IP产品。这个布局的财务逻辑非常直接:一家传统潮玩店需要三到四名导购,而机器人门店只需要一台机器人加一名补货员。在人力成本持续上升的线下零售环境中,这种“机器人+IP零售”的组合,本质上是在用技术手段重构潮玩渠道的成本结构。
从IP孵化(WAKUKU)到渠道创新(机器人门店),乐华的潮玩业务正在形成一个从内容到变现的闭环。45%的毛利率和50家门店的规模,虽然还不足以定义“第二曲线”的成功,但这至少证明了一件事:乐华有能力把艺人经纪之外的能力,变成一门有毛利、可复制的生意。
如果说潮玩是“第二曲线”,那么AI与虚拟偶像就是乐**“第三曲线”埋下的种子。
2026年3月2日,乐华旗下HeyDream正式官宣出道,定位为“亚洲首支AI驱动真人女团” 。6名真人成员背后,是一套AI创作系统:宣传物料、视觉内容全部由AI生成,首支官宣视频的舞蹈动作、虚拟场景、灯光特效也均由AI算法设计。
几乎在同一时间,乐华内部完成了组织架构的调整,长视频制作团队并入短视频部门,新成立了4个AI新业务团队,覆盖AI短视频、AI漫剧和短剧。
在虚拟偶像领域,乐华对A-SOUL的整合早已完成。2024年,乐华以3000万元收购字节跳动朝夕光年旗下的A-SOUL和枝江娱乐艺人,归入其投资的虚拟艺人公司尼斯未来。A-SOUL全网粉丝超过2500万,商业合作覆盖游戏、音乐、时尚代言等多个领域,并曾获得“中国虚拟人创新势力奖”。在泛娱乐业务中,A-SOUL曾帮助乐华获得79.6%的增长率,增收超过1600万元。
杜华对AI的态度,比外界想象的更为清醒。她在综艺节目中直言:“AI不会替代顶级艺人,但是会替代中腰部艺人。”她将AI比作“工业革命”,并给出了具体的数据:AI短剧每分钟制作成本约5000元,一个三人团队一周能产出200部作品。在这个判断下,乐华的选择不是回避AI,而是主动把AI嵌入内容生产和艺人孵化的链条。HeyDream和4个AI业务团队,就是这一判断的产品化落地。
从2026年上半年的业绩和近期的资本动作来看,乐华娱乐正在经历一次有节奏的结构性调整。艺人管理的基本盘保持稳定增长,潮玩业务以更高的毛利率和更快的增速成为可见的第二曲线,AI与机器人则被置于更长期的战略位置。收购与华同行、全资整合潮玩业务,是在为已经跑出势能的板块补齐资本结构上的短板。
转型从来不是一条直线。利润的短期波动、新业务的投入期、以及艺人合约等外部变量,都是过程中需要消化的成本。但乐华2026年的路径至少说明了一件事:在传统偶像经济的天花板面前,公司没有选择停在原地,而是用潮玩、机器人和AI,为自己搭建了不止一条新的收入管道。
当这些管道从“贡献增量”走向“贡献利润”,乐华的故事将不再只是“一家经纪公司”,而是一家用技术和IP重新定义泛娱乐商业边界的公司。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
