


八宝粥不香了?银鹭创始人掏2个亿投向新赛道
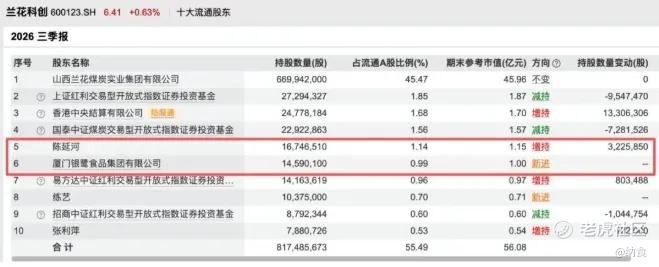
近日,兰花科创2026年三季报显示,银鹭食品主体新进第六大股东,持股0.99%,市值约1亿元;创始人陈清水之子陈延河个人持股1.14%,市值约1.15亿元。
合计超2亿元,押在山西一家无烟煤国企身上。不是跨界挖煤,持股刚过2%,没有话语权,也谈不上协同,本质就是一笔财务配置。但真正的问题是:卖粥的钱,为什么开始往煤矿里走了?

货架上的八宝粥,
养不起下一个增长点
银鹭的基本盘没变:八宝粥、花生牛奶在下沉渠道扎根几十年,2024年厦门口径营收66.5亿元,比2019年雀巢时期50.65亿的低谷缓慢回升,但离2013年111亿的巅峰还差一大截。
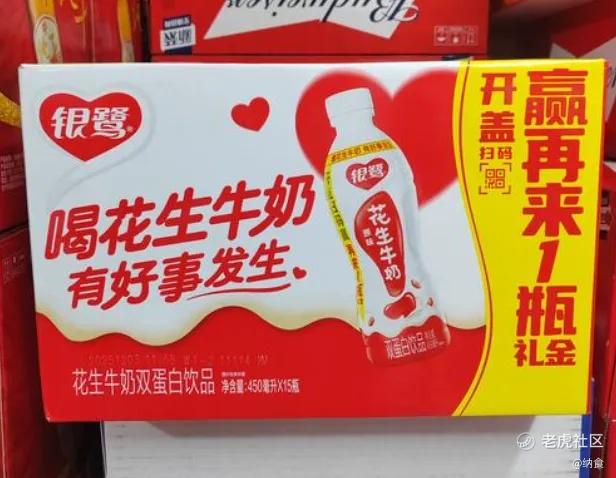
品牌回归陈氏家族后,隐忧没断。
消费者端,老客反馈花生牛奶甜感过重、奶味变淡,八宝粥料量不如早年;投诉平台上保质期内异物、变质的零散反馈持续存在;2026年8月扫码抽奖风波更把渠道管控问题摆上台面——经销商私自核销奖券,消费者维权时收到备注“敲诈”的赔偿转账。
新品端也不顺,植物蛋白、豆奶类新品经销商打款进货后动销不及预期,临期库存折价报废在渠道里并不少见。算笔实在账:往品控、新品、渠道返利里砸钱,换回来的增量越来越薄,投入产出比早不像十几年前铺市就能赚钱的阶段了。
反过来看兰花科创:2023—2025年累计现金分红超14.3亿元,2025年分红比例达189.18%,2022年煤价高点时股息率曾冲到7.13%,是煤炭板块典型的高分红、低估值国资标的。
对握着稳定现金流的陈家来说,账很好算:投回存量快消赛道,要面对品控修复、新品试错、渠道内卷三重不确定性;拿一部分钱买高分红周期资产,既能吃股息,又能和消费主业的弱周期属性对冲。
资本没有情怀,哪边预期回报更稳,钱就往哪边挪。

香飘飘在卷门店,
银鹭在买股票
把银鹭和香飘飘放在一起对照,是今年快消圈最值得琢磨的一组样本。
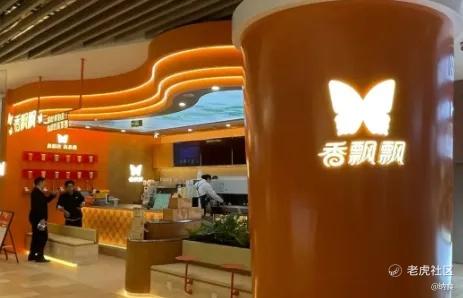
香飘飘走的是向内攻坚:冲泡奶茶基本盘承压后,截至2026年9月在杭州、湖州开出7家现制茶饮店、2家筹备中,定位品牌体验窗口,直面C端。这条路是苦路,新茶饮卷到极致,房租、人工、外卖运营全是新课题,试错成本高,但投入都围着品牌转,跑通就能反哺主业。
银鹭走的是向外配置,拿一部分经营积累跳出消费赛道买周期资产对冲利润波动。但这笔投资解决不了货架上的老问题,口碑争议、渠道管控松散、新品动销乏力,不会因为多了一笔股票持仓就消失。
没有绝对对错,本质是两种信心,一边愿意扛长期试错成本,赌品牌还能重构;另一边判断品类天花板已封死,优先守住家底。
站在经销商角度,这个信号更值得警惕:当品牌自己都不愿把核心资金持续投到产品和渠道的基本功上,这个品类后续还有多少增长空间,心里都有数。

会卖八宝粥,
不代表会买周期股
圈内不少人把这次操作夸成闽商家族的成熟避险范本,但纳食要提醒:红利不是白拿的。
快消是慢生意,口味、渠道、消费习惯变化平缓,发现问题留足调整空间;煤炭、煤化工是强周期生意,煤价、化工需求、能耗政策、宏观流动性随便哪个变量转向,盈利和分红都会大幅波动。
高分红不是永久承诺,建仓时点踩在周期高位,就算年年拿股息,股价回撤的本金亏损很容易把几年分红全部吃掉。
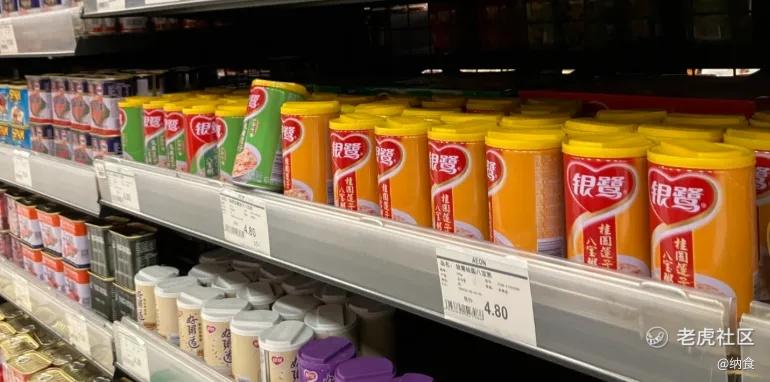
能把罐装食品铺遍全国,靠的是渠道、供应链、品牌的慢功夫;精准踩准大宗商品周期拐点,拼的是宏观研判、供需判断的硬能力,两套逻辑不是一回事。
会卖八宝粥,不代表能当合格的周期股投资者。后续可以盯:这笔持仓是长期锁仓吃分红,还是等煤价回暖分批兑现,两种操作背后的想法完全不同。
银鹭不是特例,只是这次三季报把选择摆到了台面上。国内一大批靠国民大单品起家的食品企业处境都差不多:主业还能稳着赚钱,但增长曲线走平,老品老化、新品难爆。
增量时代大家把盘子做大,到了存量阶段路自然分叉:
-
一部分品牌沉下来补产品、理渠道、贴近年轻人;
-
另一部分握着现金流的家族,开始把钱向外分流,资源股、股权投资、不动产都成了新的蓄水池。
商超货架上的八宝粥、花生牛奶还在正常出货,但支撑这些货架的资本,目光已经放到了千里之外的矿山。
这笔2亿多的持仓,抛给所有快消人一个很现实的问题:当老品增长红利吃完,该沉下心补产品短板、继续向消费者要增长,还是跳出消费圈靠资产配置求安稳?
两种思路,你更看好哪一个?欢迎在评论区聊聊。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
