


一周前瞻11.2,科技股急跌反弹,中期选举+非农接力,苹果、AMD能否稳住预期?
大盘:10月收官重挫,11月先看盈利与信用能否一起企稳。
上周五美股三大指数全线下跌:标普500跌1.82%,收于7580.07点;纳指跌2.86%,报25437.00点;道指跌1.09%,报51770.31点。费城半导体指数跌约7.2%,英特尔跌28.58%,芯片股成为抛售中心。
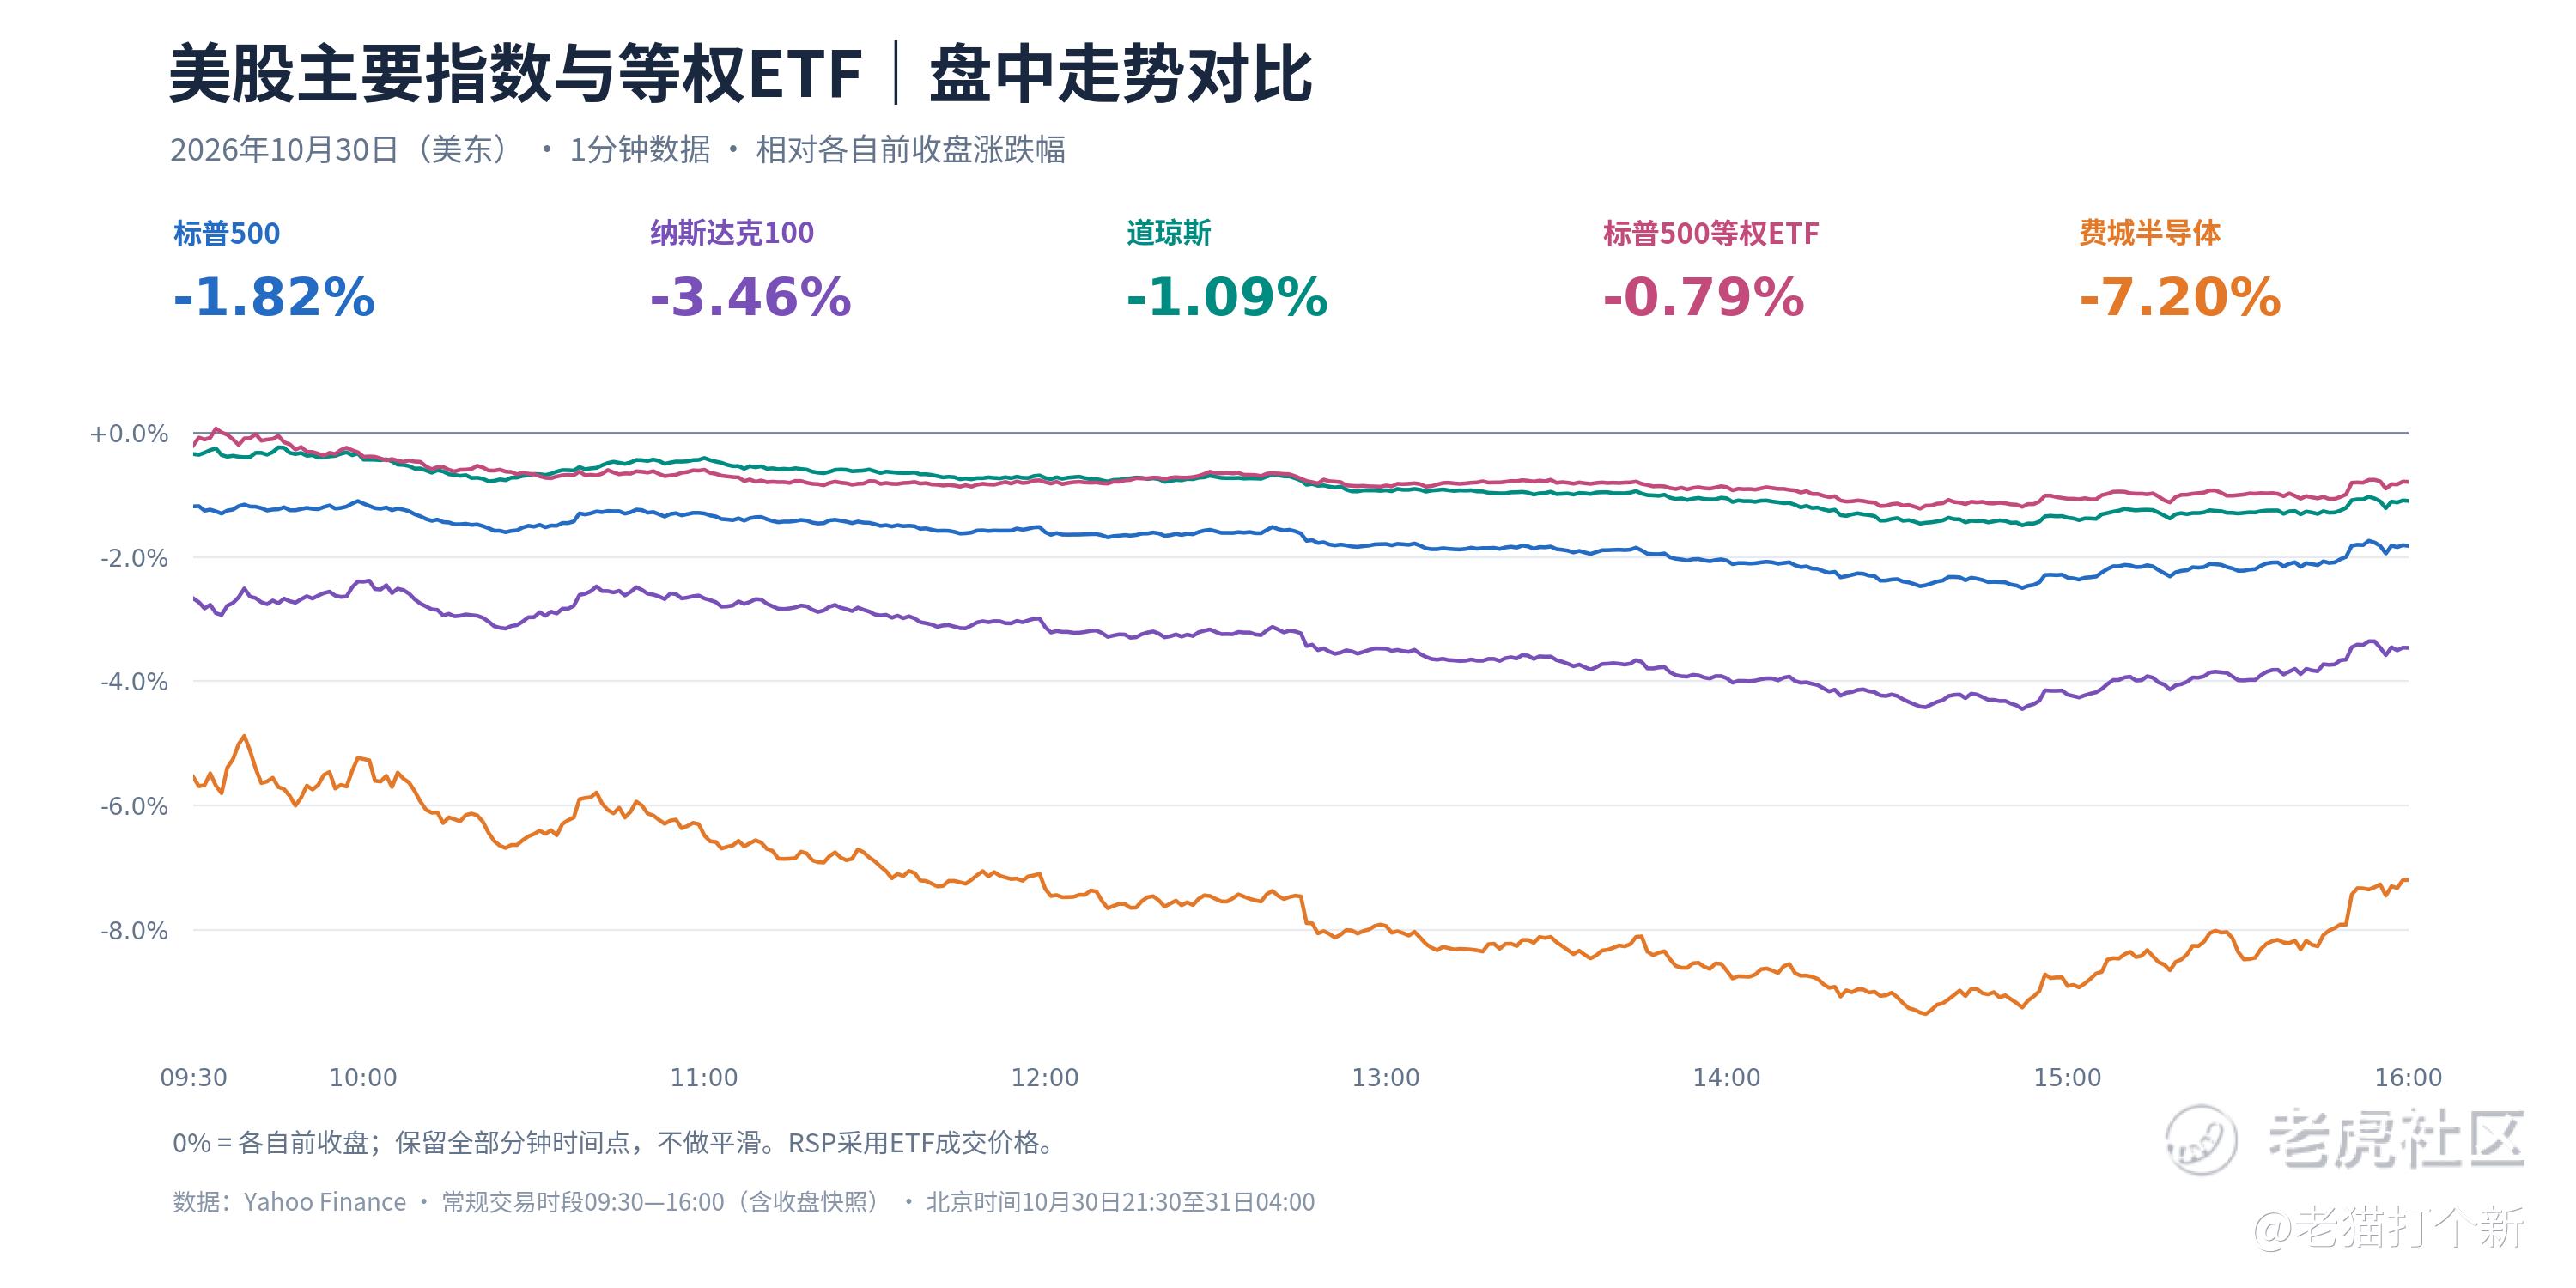
周线看,标普500跌0.57%、纳指跌2.00%、道指跌0.85%。全周跌幅小于周五单日跌幅,意味着周初的反弹在后半周被集中回吐。月线分化更明显:10月标普跌0.93%、纳指跌5.30%,道指仍涨1.70%。资金对科技股的要求已经从收入高增长,进一步提高到利润、现金回报和融资可持续性。
利率端提供了一些缓冲。上周五10年期美债收益率收在约4.93%,2年期约4.59%,美元指数约101.88。美债与科技股走势分化,反映资金对风险资产的态度趋于谨慎;收益率下降,也不足以单独抵消企业盈利下修和信用风险溢价上升。
本周三条线交织:
周二美国中期选举,决定后续政策推进的约束;
周五10月非农,检验增长与紧缩预期;
苹果、Palantir、AMD及光通信公司财报,决定科技股盈利预期能否稳住。
企稳需要财报与融资环境共同支持,单纯等待选举不确定性消退,还不足以解释AI资产的回报。
美国已于11月1日结束夏令时。本周美股常规交易时间为北京时间22:30至次日05:00;美国08:30公布的数据对应北京时间21:30。以下日历均按这一口径换算。
中期选举:先看国会格局,再看政策如何影响利润。
美国11月3日举行中期选举,主要计票与结果更新将集中影响北京时间11月4日市场。国会控制权会改变财政支出、税收、产业政策及监管立法的推进难度,紧张选区的计票也可能延长结果确认时间。
对科技股,数据中心用电、用水、地方审批和消费者负担,都是投资者需要关注的政策议题。联邦层面的立法约束与州、地方项目审批,应分开评估。不能把某一党派获胜直接等同于全部AI项目受阻,也不能预设分裂政府必然利好估值。
中期选举预测市场定价民主党拿下众院概率超90%,参院约70%,横扫两院约70%。高盛、摩根士丹利等投行认为选举对大盘方向影响有限,更多体现为行业轮动(医疗、能源等受益,部分科技/国防承压),分裂政府或限制重大立法。历史规律显示选后股市通常表现较好,但短期波动仍存。
本周更有用的观察方式,是沿着政策变化寻找盈利影响:财政安排如何影响长期利率,能源和电网政策如何影响建设成本,监管如何改变大型科技公司的商业化空间。选举结果只有落实到盈利、资金成本与执行进度,才会形成更持久的定价依据。
非农与ISM:强数据未必利好,弱数据也不能只当宽松催化。
周一制造业ISM、周二JOLTS、周三ADP与服务业ISM,先为周五的10月非农提供线索。非农本周五11月6日公布,重点看新增就业、失业率、工资及前两个月修正,避免只盯一个新增人数。
此前GDP保持韧性、核心PCE仍高于目标,美联储后续紧缩选项尚未关闭。如果就业与工资同步偏强,市场可能抬高后续加息预期,科技股估值再次承压;若新增就业放缓、工资压力减弱且失业率稳定,则更有利于缓和资金成本担忧;若就业明显恶化,盈利预期下修也可能抵消利率下降的支持。
ISM还要拆订单、就业和价格分项。活动降温与价格高企同时出现,对企业利润率的含义不同于需求和成本一起回落。ADP覆盖私人部门,其样本和方法与非农不同,不能直接当作周五结果的提前公布。
美债再融资:借多少、发多久期,影响科技股的折现率。
美国财政部先公布季度借款估计,随后在周三公布季度再融资安排。前者帮助判断总融资需求,后者进一步说明期限结构、拍卖与相关操作安排。两次信息不能混成同一份公告。
市场关注长端发行安排是否调整,但在公告落地前,削减长期国债供给仍属于预期。即便长端供给下降,收益率还受到通胀、财政风险、投资者需求和政策利率路径影响,不能线性推导为长债必涨。
对美股,这一变量会传导到云厂商发债、新兴云项目融资及高估值资产的折现率。无风险利率下降与企业信用利差收窄,需要分别确认。 前者改善,并不保证所有AI公司的实际融资成本同步下降。
苹果:本季看产品错峰,下一季看收入与毛利率。
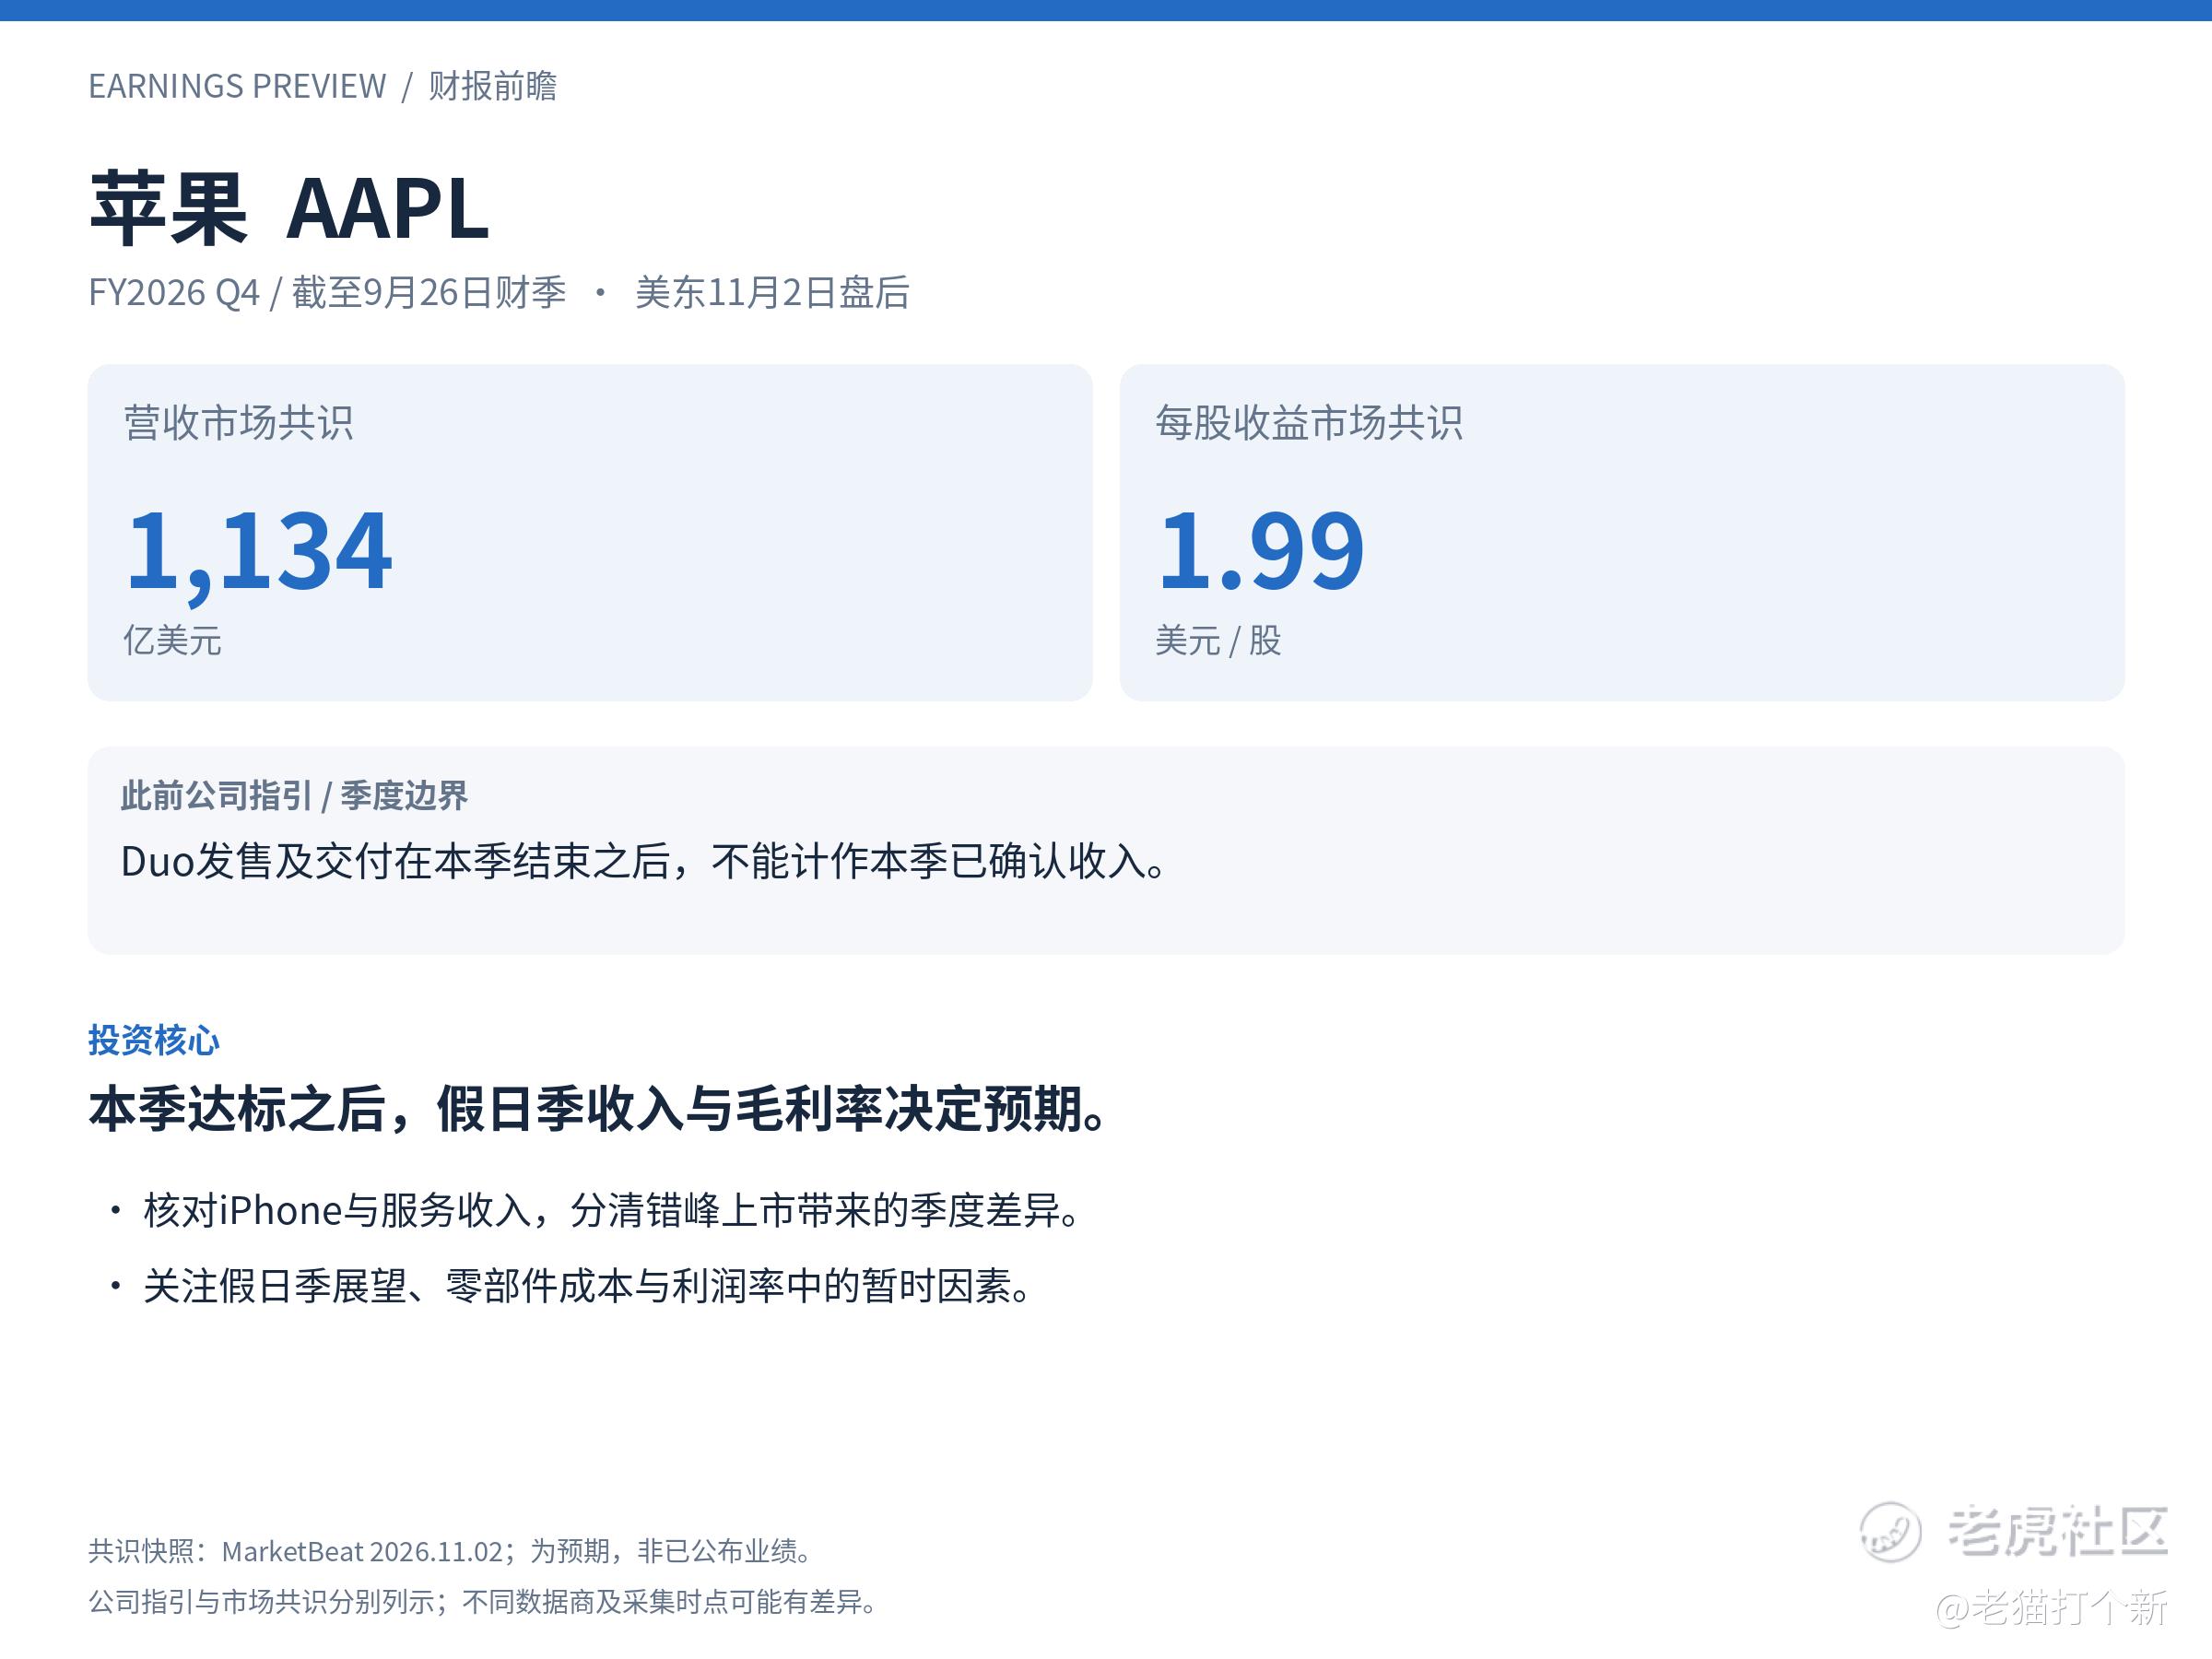
苹果周一盘后公布FY2026Q4业绩,市场共识营收约1134亿美元、每股收益1.99美元。投资核心是本季能否兑现预期,以及假日季交付和成本如何影响盈利。 Duo发售及交付发生在9月财季之后,长交期提供需求线索,不能直接计作本季收入。若本季接近共识,下一季收入展望、服务业务和毛利率更可能决定股价反应;零部件涨价与产品组合变化,也可能使销量增长和利润增长出现差异。
Palantir:预期已高于原指引,商业增长必须继续兑现。
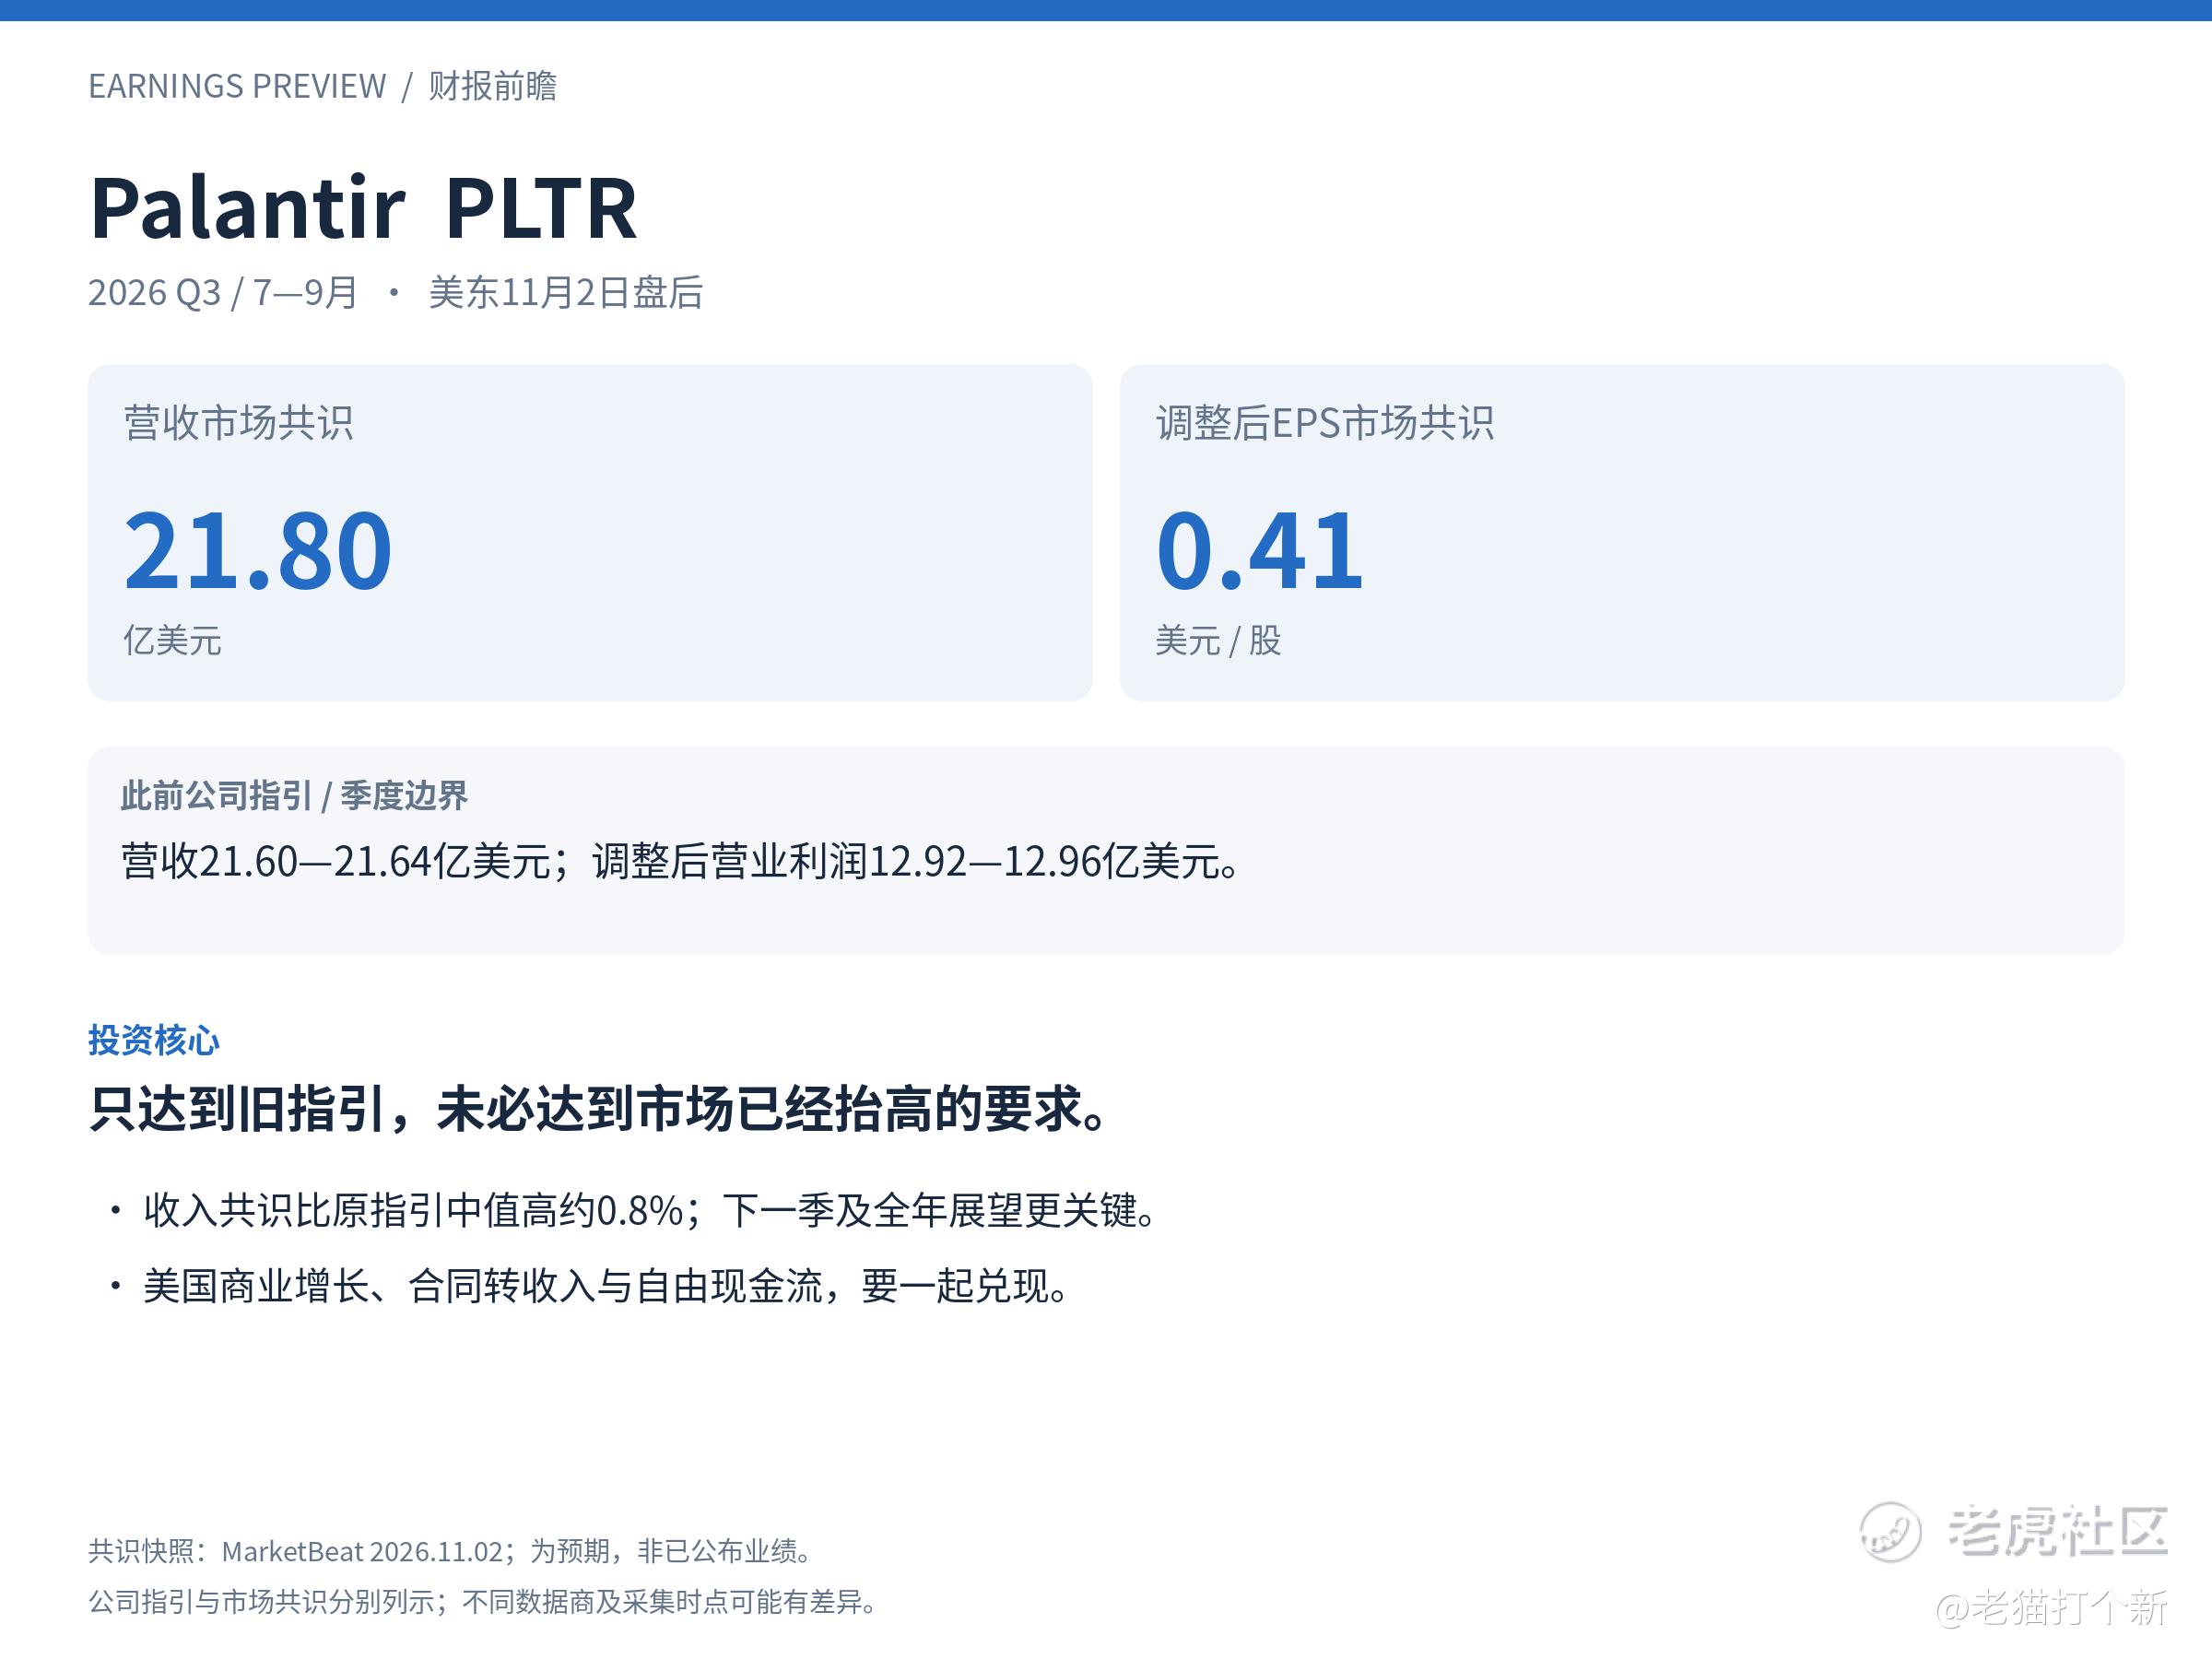
Palantir周一盘后放榜,市场预期营收约21.80亿美元、调整后EPS约0.41美元;原营收指引为21.60亿—21.64亿美元。投资核心是美国商业业务能否持续放量,并推动后续指引上修。 收入共识已比原指引中值高约0.8%,仅达到旧指引未必足以支持股价。除了合同签约,还要看收入确认、自由现金流及股权激励带来的摊薄,判断增长能否增加每股价值。
AMD:收入共识接近指引中值,重点看下一季与毛利率。
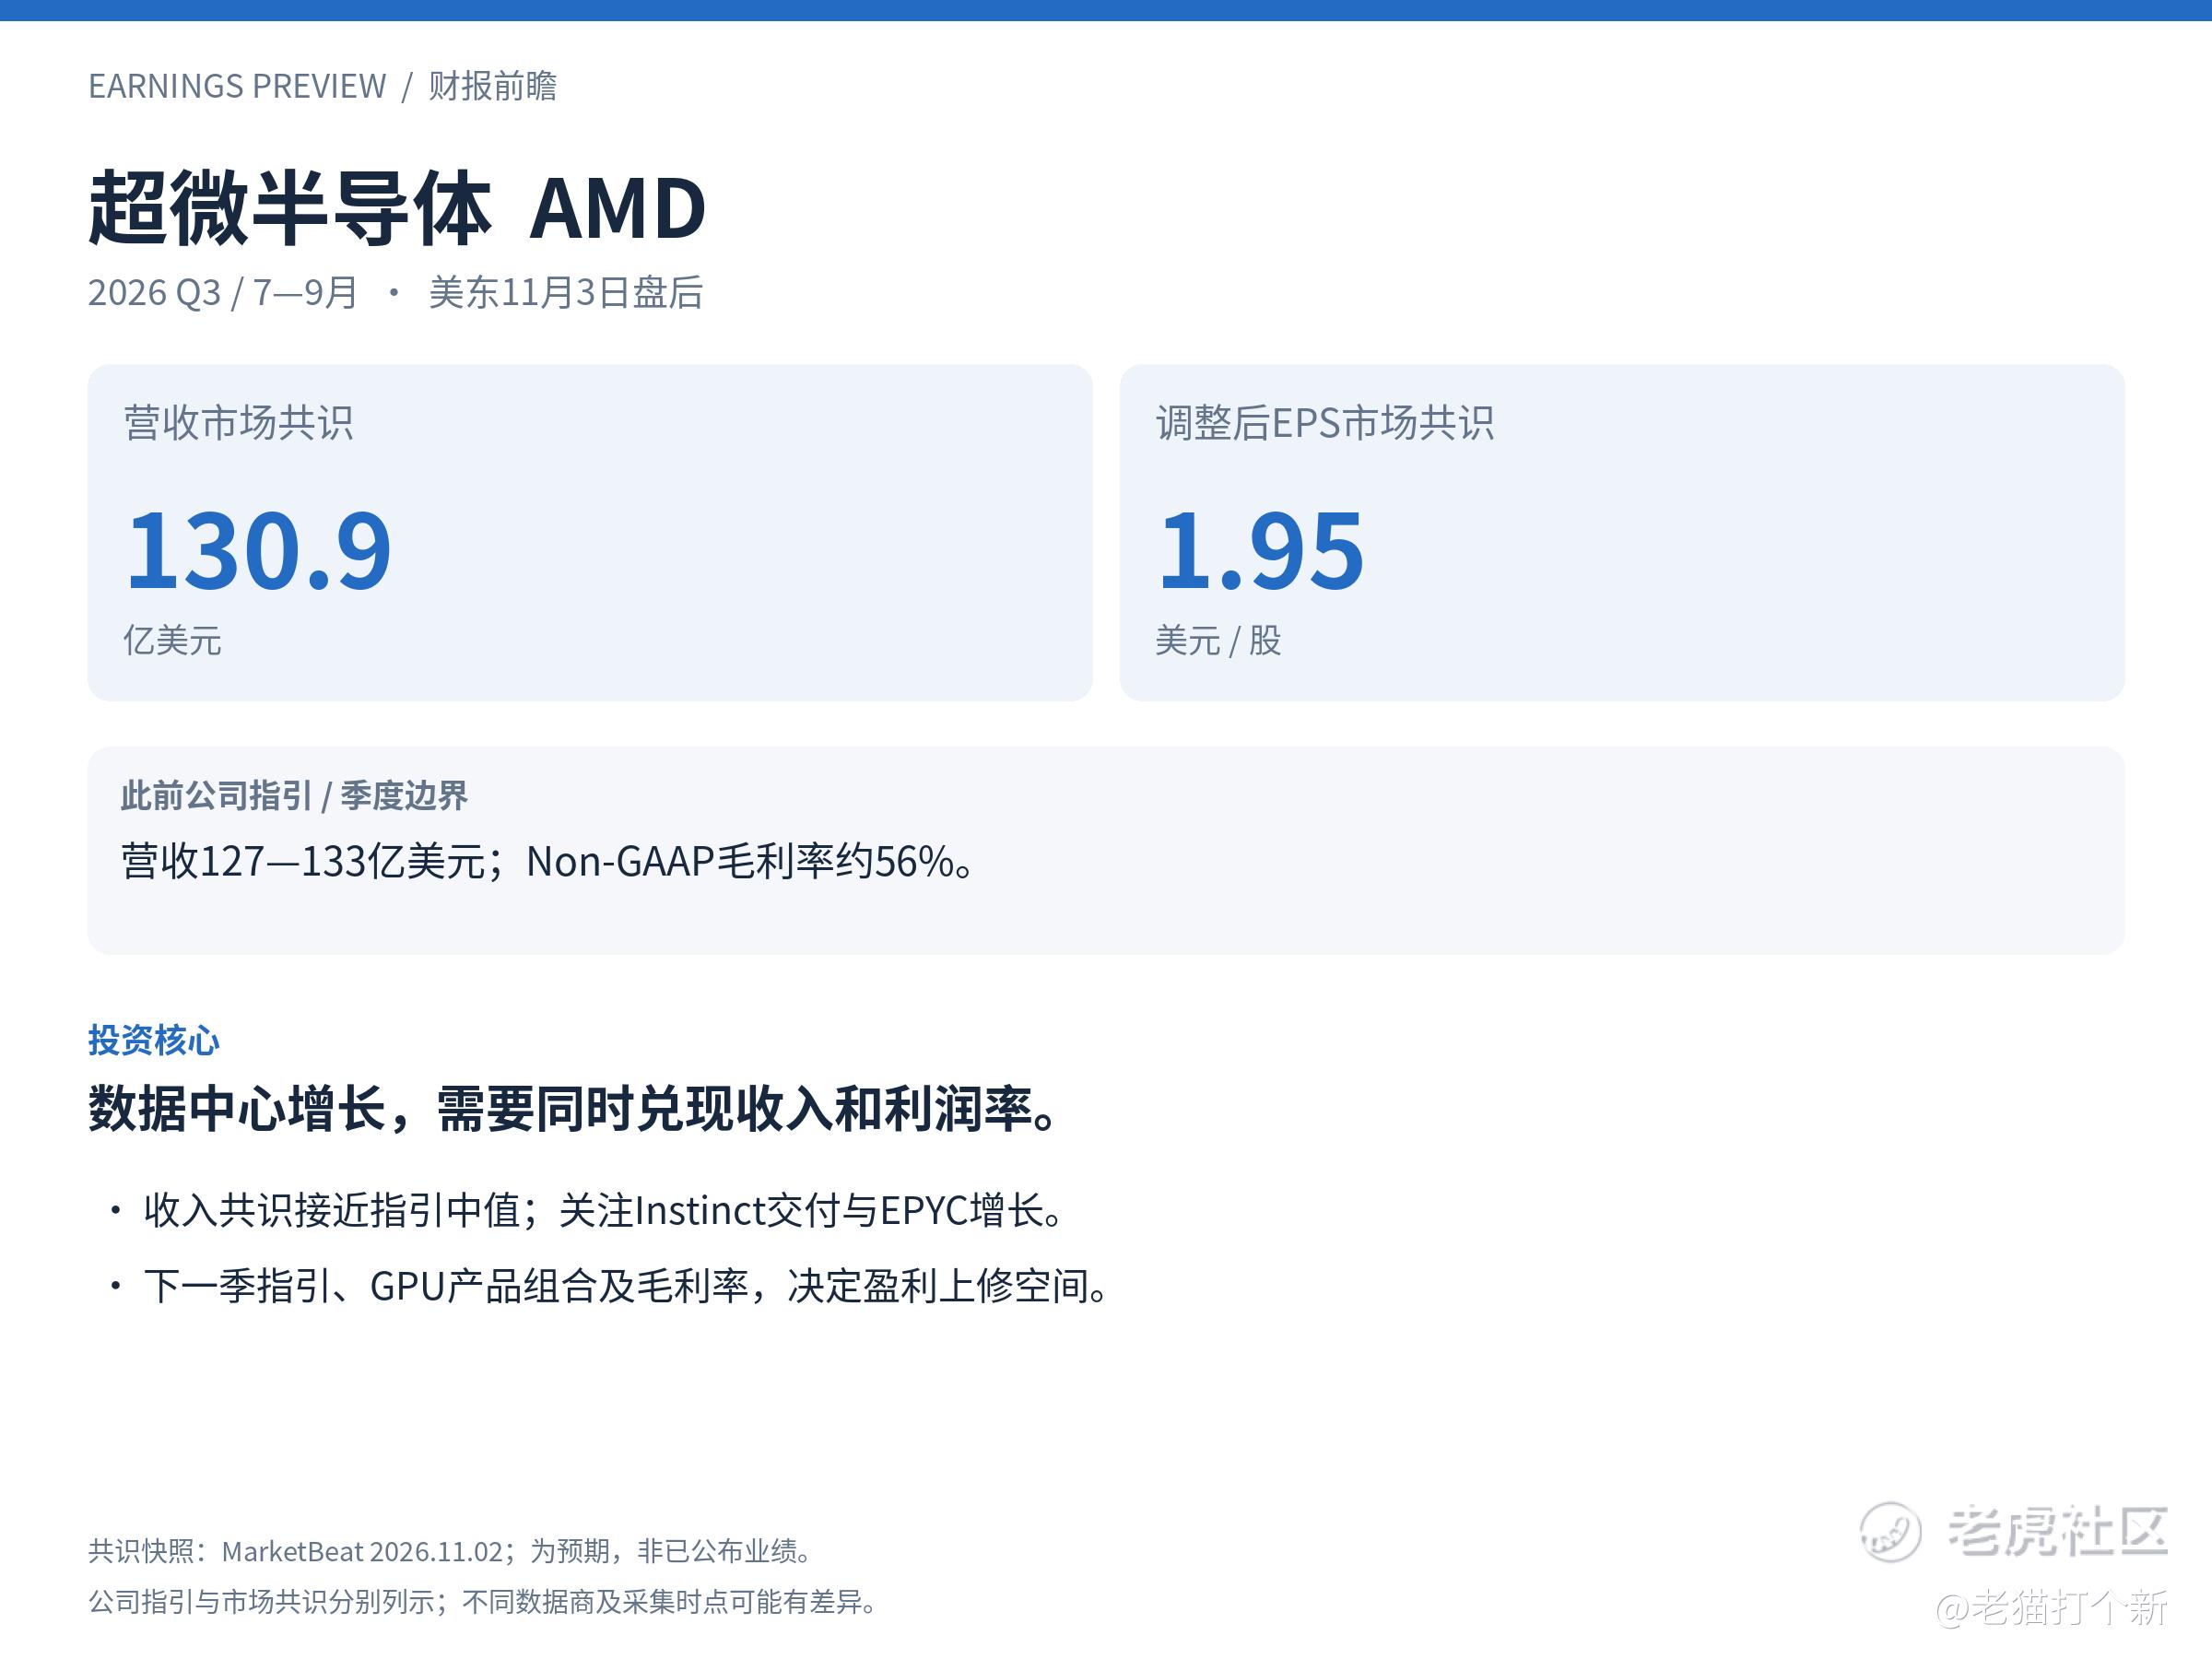
AMD周二盘后公布业绩,市场预期营收约130.9亿美元、调整后EPS约1.95美元;此前营收指引为127亿—133亿美元,Non-GAAP毛利率约56%。投资核心是Instinct交付与EPYC增长,能否同时推动收入和利润兑现。 本季收入共识接近公司指引中值,下一季展望和数据中心产品组合更值得关注;若AI加速器放量但毛利率或现金回收承压,收入增长对估值的支持就会打折。
光通信:COHR、LITE、AAOI接力,订单质量比单一题材更重要。
Coherent周三盘后,Lumentum与AAOI周四盘后放榜。投资核心是高速光互连增长,能否在产能爬坡中留下利润与现金。 财报需要结合产品组合、客户集中度、订单转交付和毛利率判断;不同公司的激光器、器件、模块能力各异,不能用行业总需求替代单家公司盈利。Marvell洽购Lumentum仍待最终协议和条款,潜在收购溢价与买方融资、摊薄成本应分别定价。若有实质进展,还需看现有客户供货安排与独立运营模式如何处理。
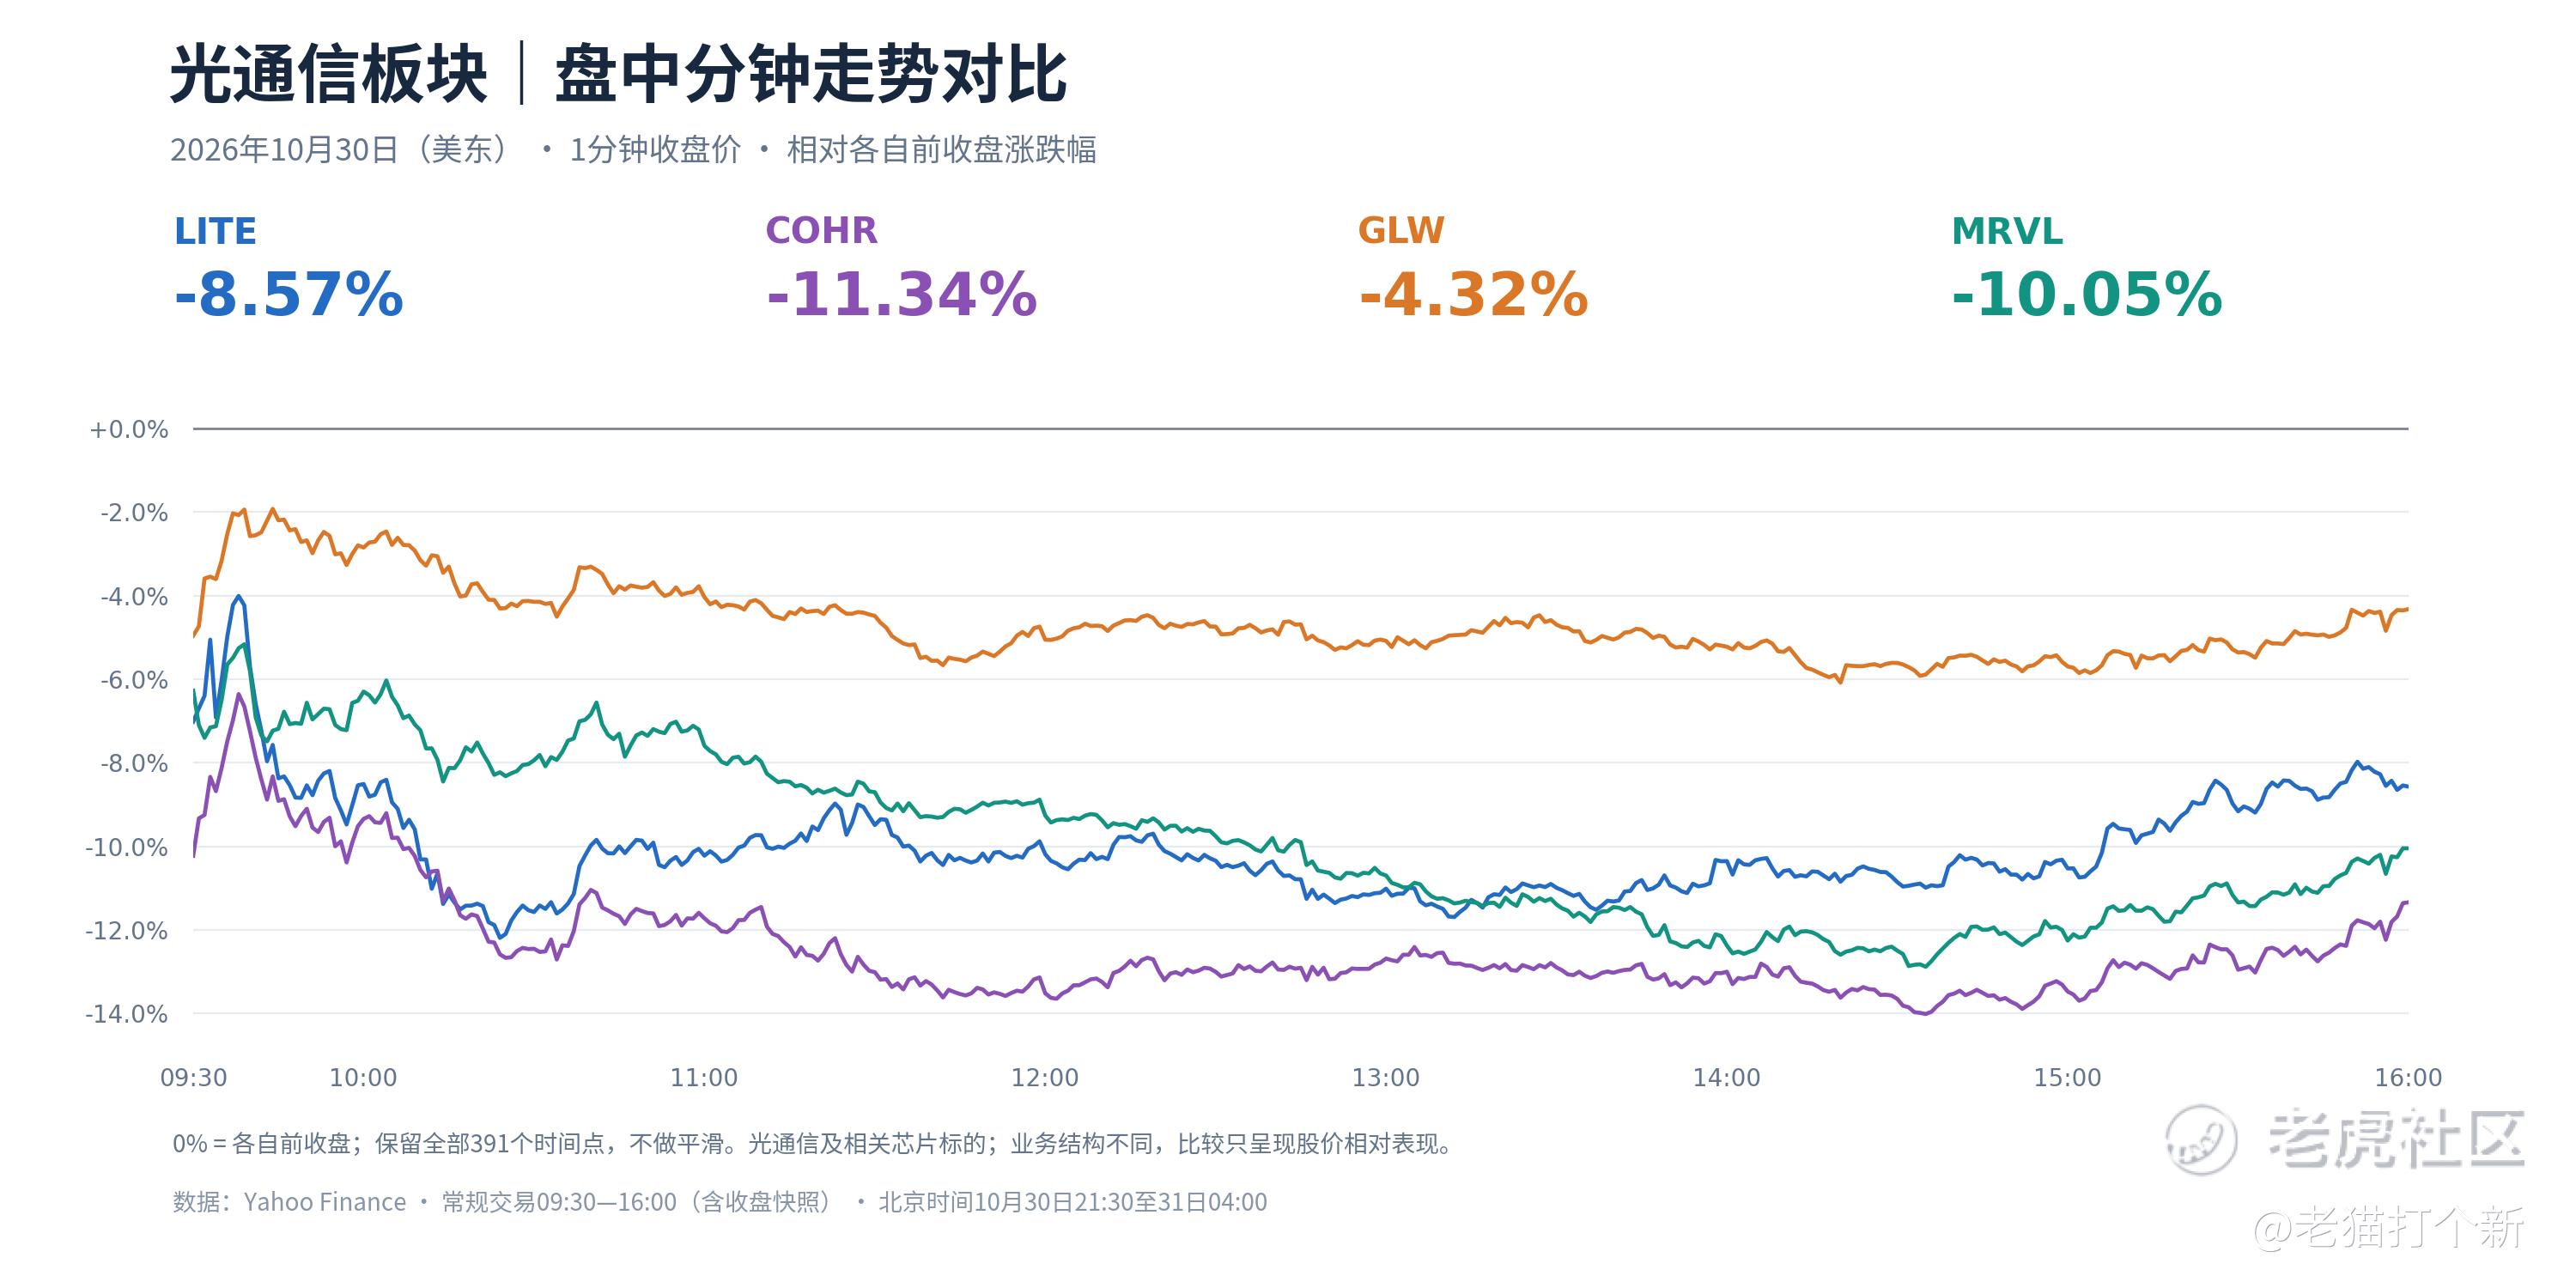
光通信:GLW跌4.32%相对抗跌,COHR跌11.34%最弱,LITE与MRVL分别跌8.57%、10.05%。
存储与铠侠:下季利润指引低约14%,问题在增长突然放慢。
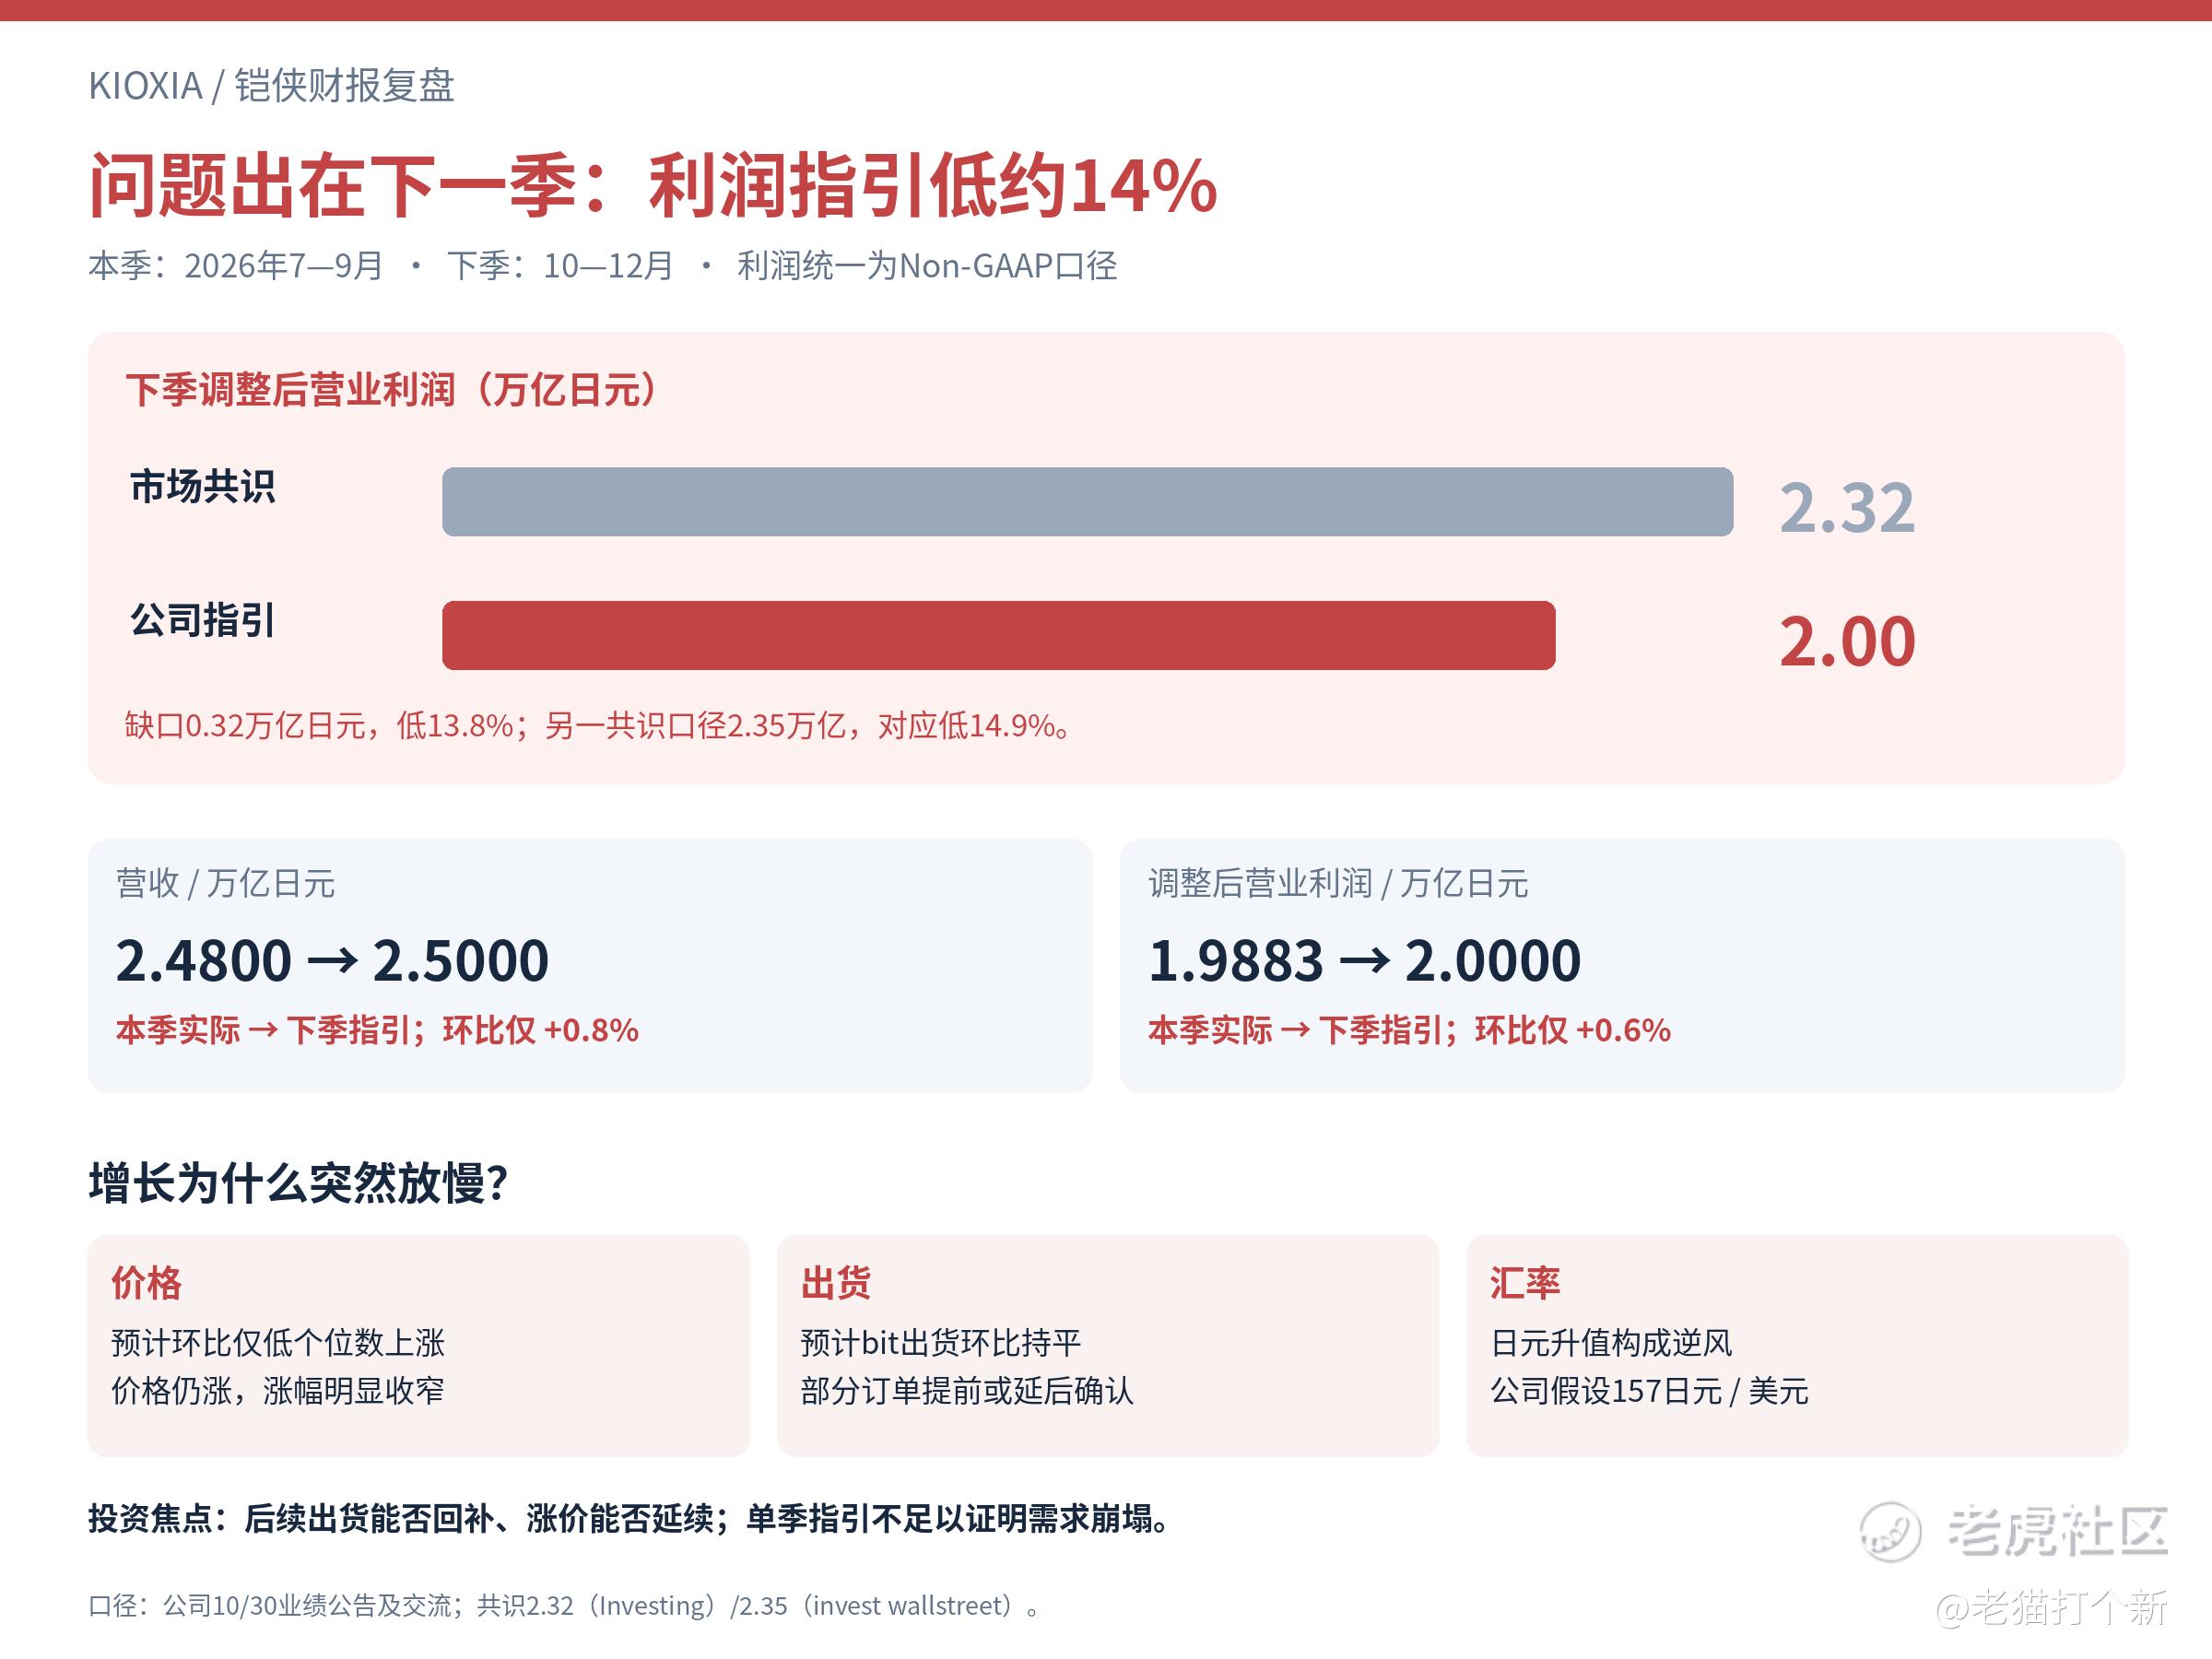
铠侠7—9月营收2.48万亿日元、调整后营业利润1.9883万亿日元,均创纪录。核心问题是10—12月调整后营业利润指引仅2万亿日元,较市场2.32万亿低约14%,环比仅增0.6%。 下季bit出货预计持平,平均售价涨幅收窄至低个位数,日元升值再添压力。公司将部分出货变化归因于提前交付和延后确认;后续能否回补,决定这是季度节奏还是增长趋缓。投资上应盯价格涨幅与利润修正,不能把“仍在涨价”直接等同于盈利继续超预期。
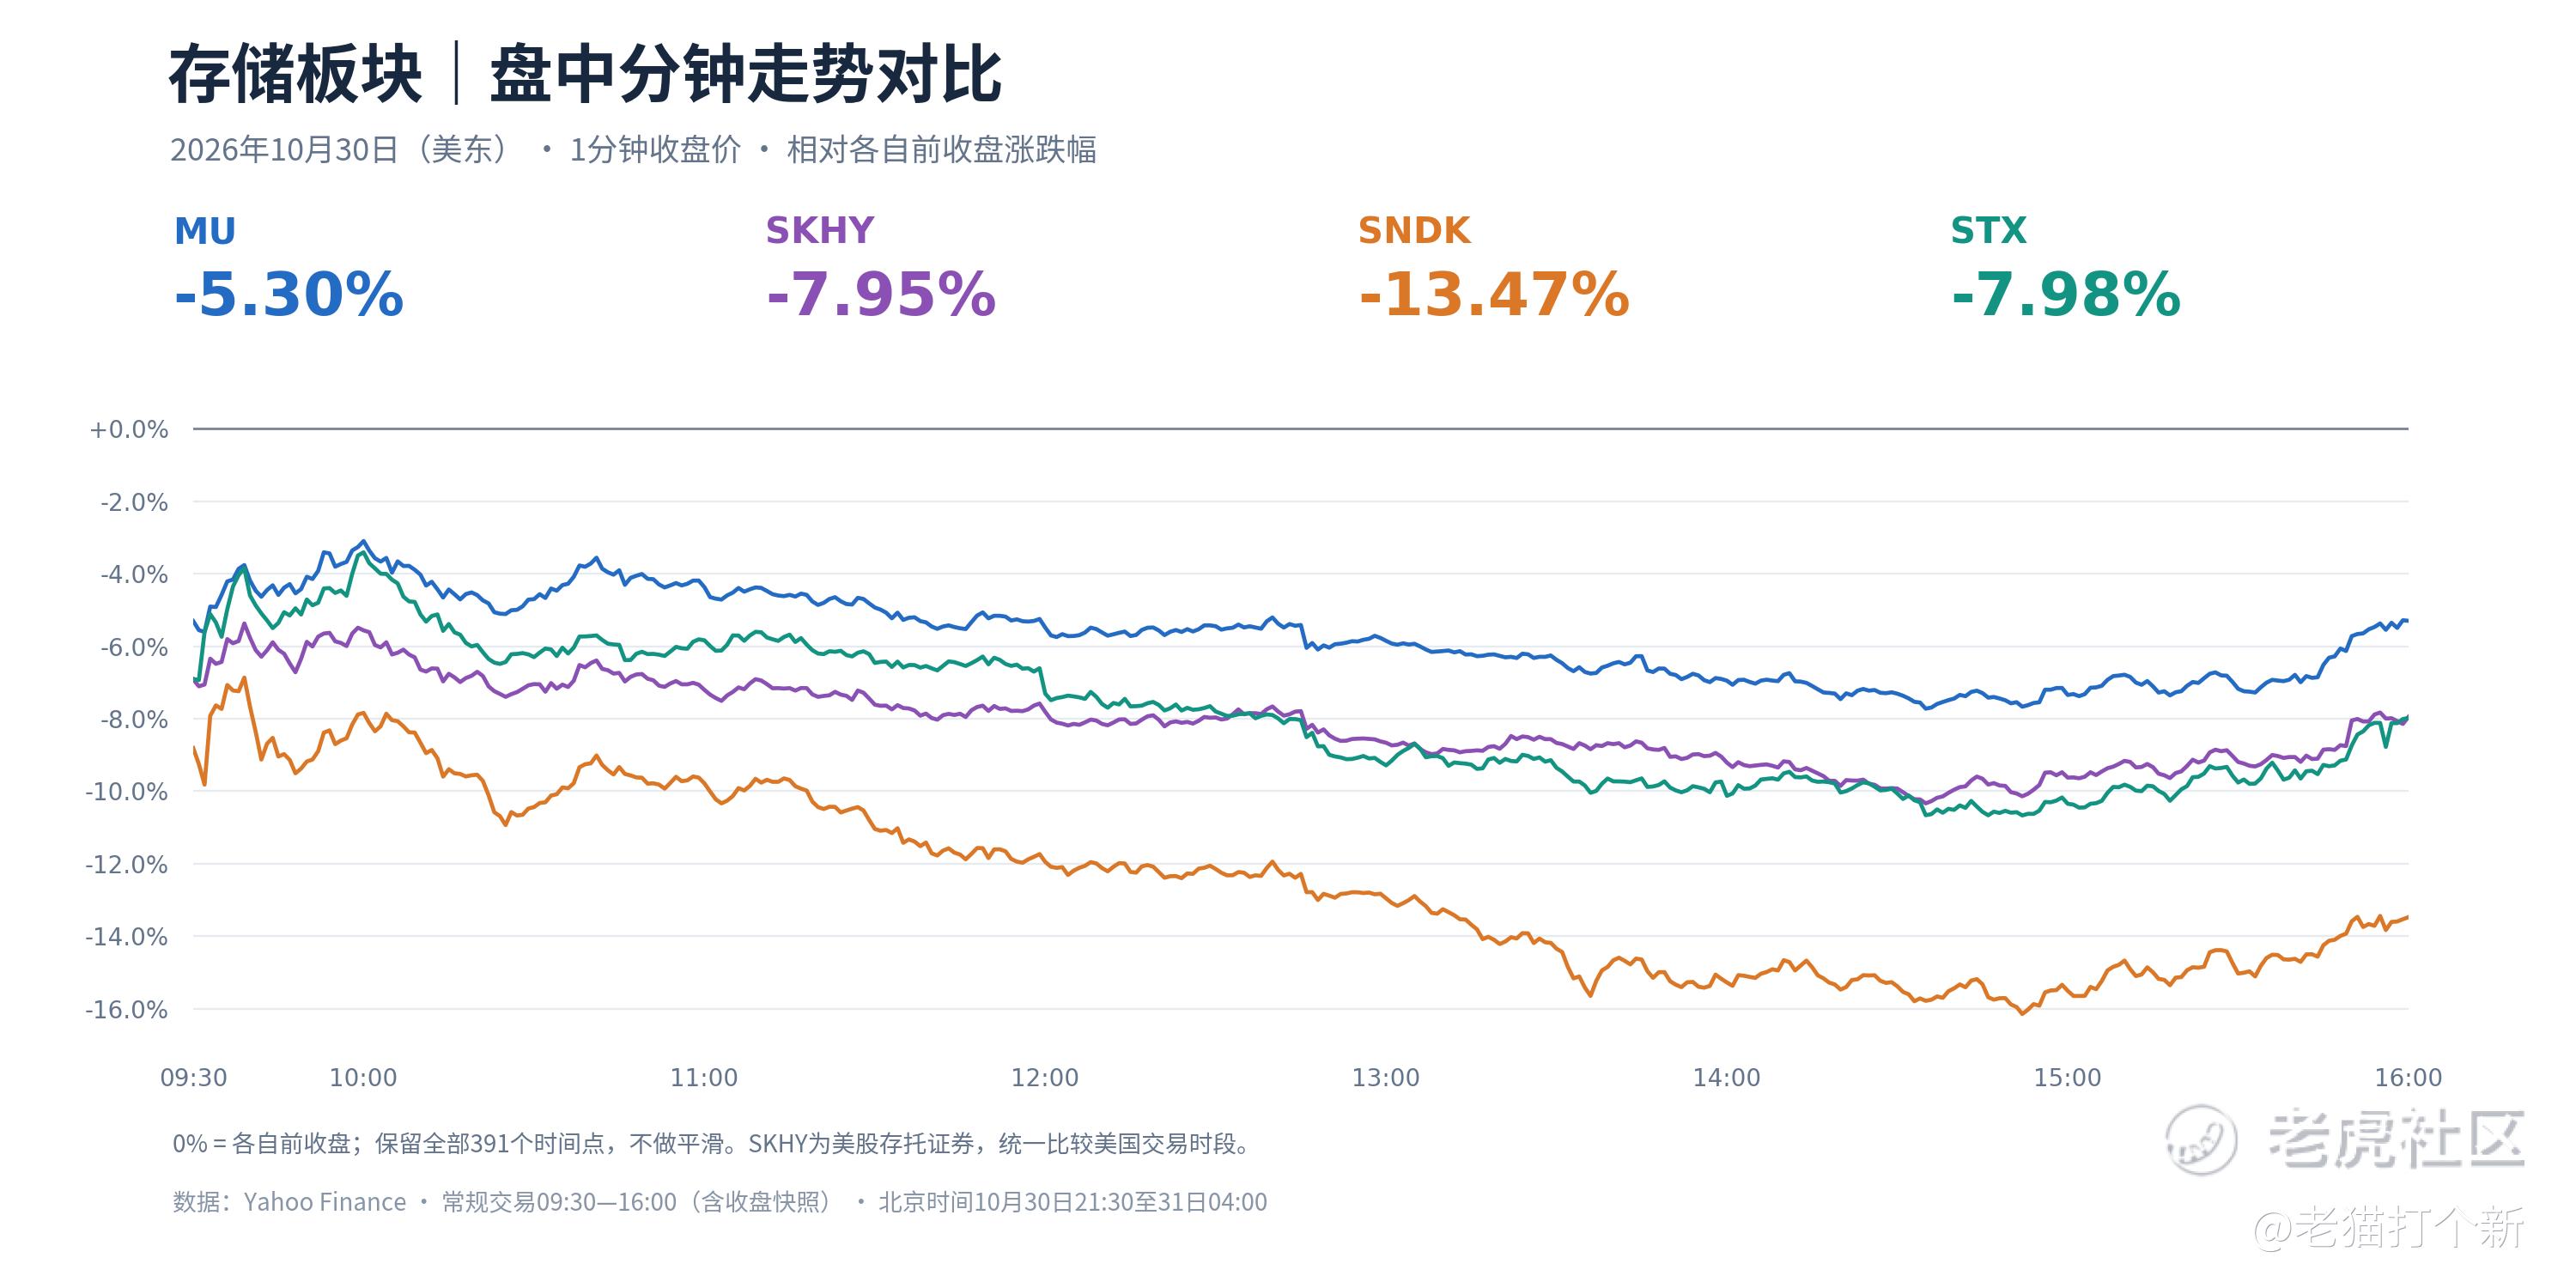
存储:MU跌5.30%相对抗跌,SNDK跌13.47%最弱,SKHY与STX均跌约8%。
AI融资:订单之外,市场开始追问最终由谁承担信用风险。
云厂商、模型公司与芯片供应商通过采购承诺、租赁、投资和担保加强合作,也让风险相互关联。信用利差走阔,可能发生在当期订单和收入仍增长的时候,因为投资者衡量的是更长时间的现金回收和融资需求。
周末关于模型公司融资目标调整的消息,仍应保留其报道与谈判性质,不能当作融资已经完成或客户订单已被取消。租赁与算力采购承诺也不全等于当期债务,统计时需要避免重复计算。
本周财报需要与债券、信用利差一起观察:公司能否依靠经营回款支持投入,新融资的价格与条件如何,客户项目是否按期交付。短期支撑来自融资可得性,长期估值仍依赖最终用户付费和每股现金回报。
中国资产:看政策落地,少做会议题材外推。
今日关注资本市场支持工具、回购增持政策的正式措施。本周产业日程有乌镇峰会、封测年会和进博会;港美股联动重点看消费电子、AI硬件与先进封装订单兑现。
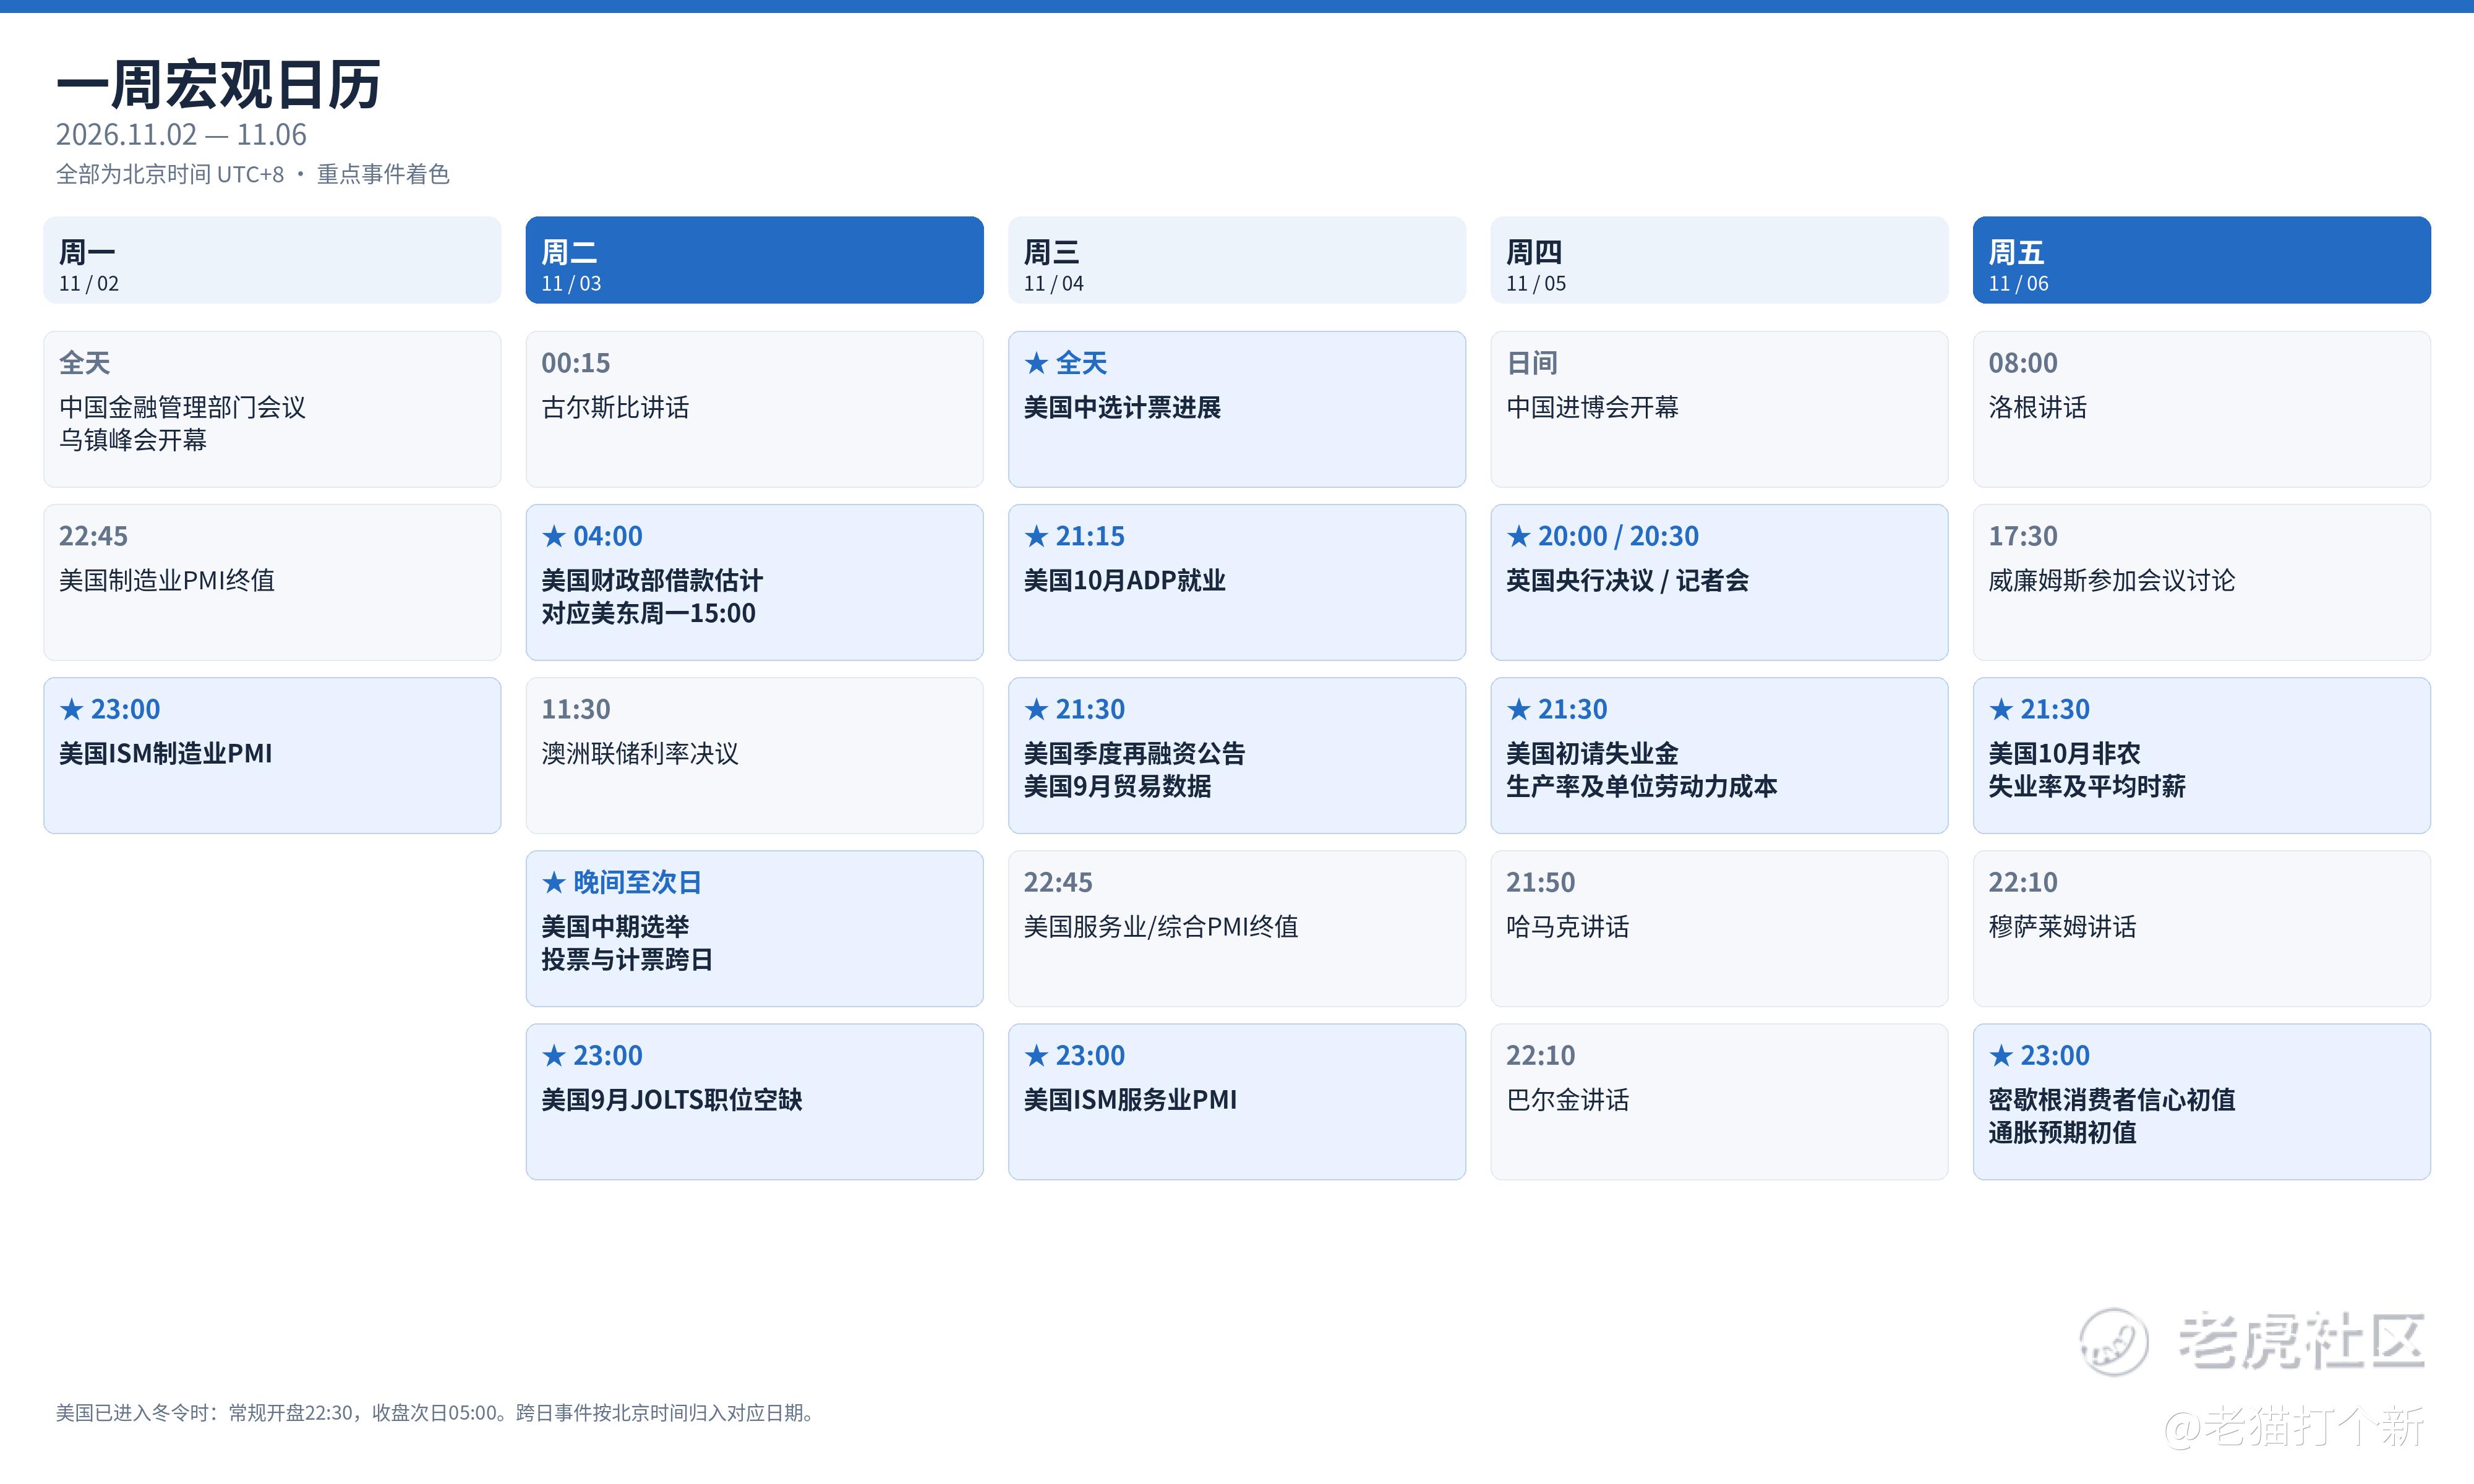
本周宏观日历:11月2日至6日,全部为北京时间。
周一11月2日: 国内关注金融管理部门会议及乌镇峰会。22:45,美国10月标普全球制造业PMI终值;23:00,美国10月ISM制造业PMI。
周二11月3日: 00:15,古尔斯比讲话;04:00,美国财政部季度借款估计,对应美东周一15:00;11:30,澳洲联储利率决议。晚间美国中期选举投票陆续展开,主要计票跨至北京时间周三;23:00,美国9月JOLTS职位空缺。
周三11月4日: 全天关注中选计票进展。21:15,美国10月ADP就业;21:30,美国财政部季度再融资公告及9月贸易数据;22:45,美国标普全球服务业与综合PMI终值;23:00,美国10月ISM服务业PMI。
周四11月5日:20:00,英国央行利率决议、会议纪要与货币政策报告;20:30,记者会。21:30,美国初请失业金、三季度非农生产率与单位劳动力成本初值。 国内关注进博会开幕。21:50,哈马克讲话;22:10,巴尔金讲话。
周五11月6日: 08:00,洛根讲话;17:30,威廉姆斯与欧洲央行官员参加货币市场会议讨论;21:30,美国10月非农、失业率与平均时薪;22:10,穆萨莱姆讲话;23:00,密歇根大学11月消费者信心及通胀预期初值。
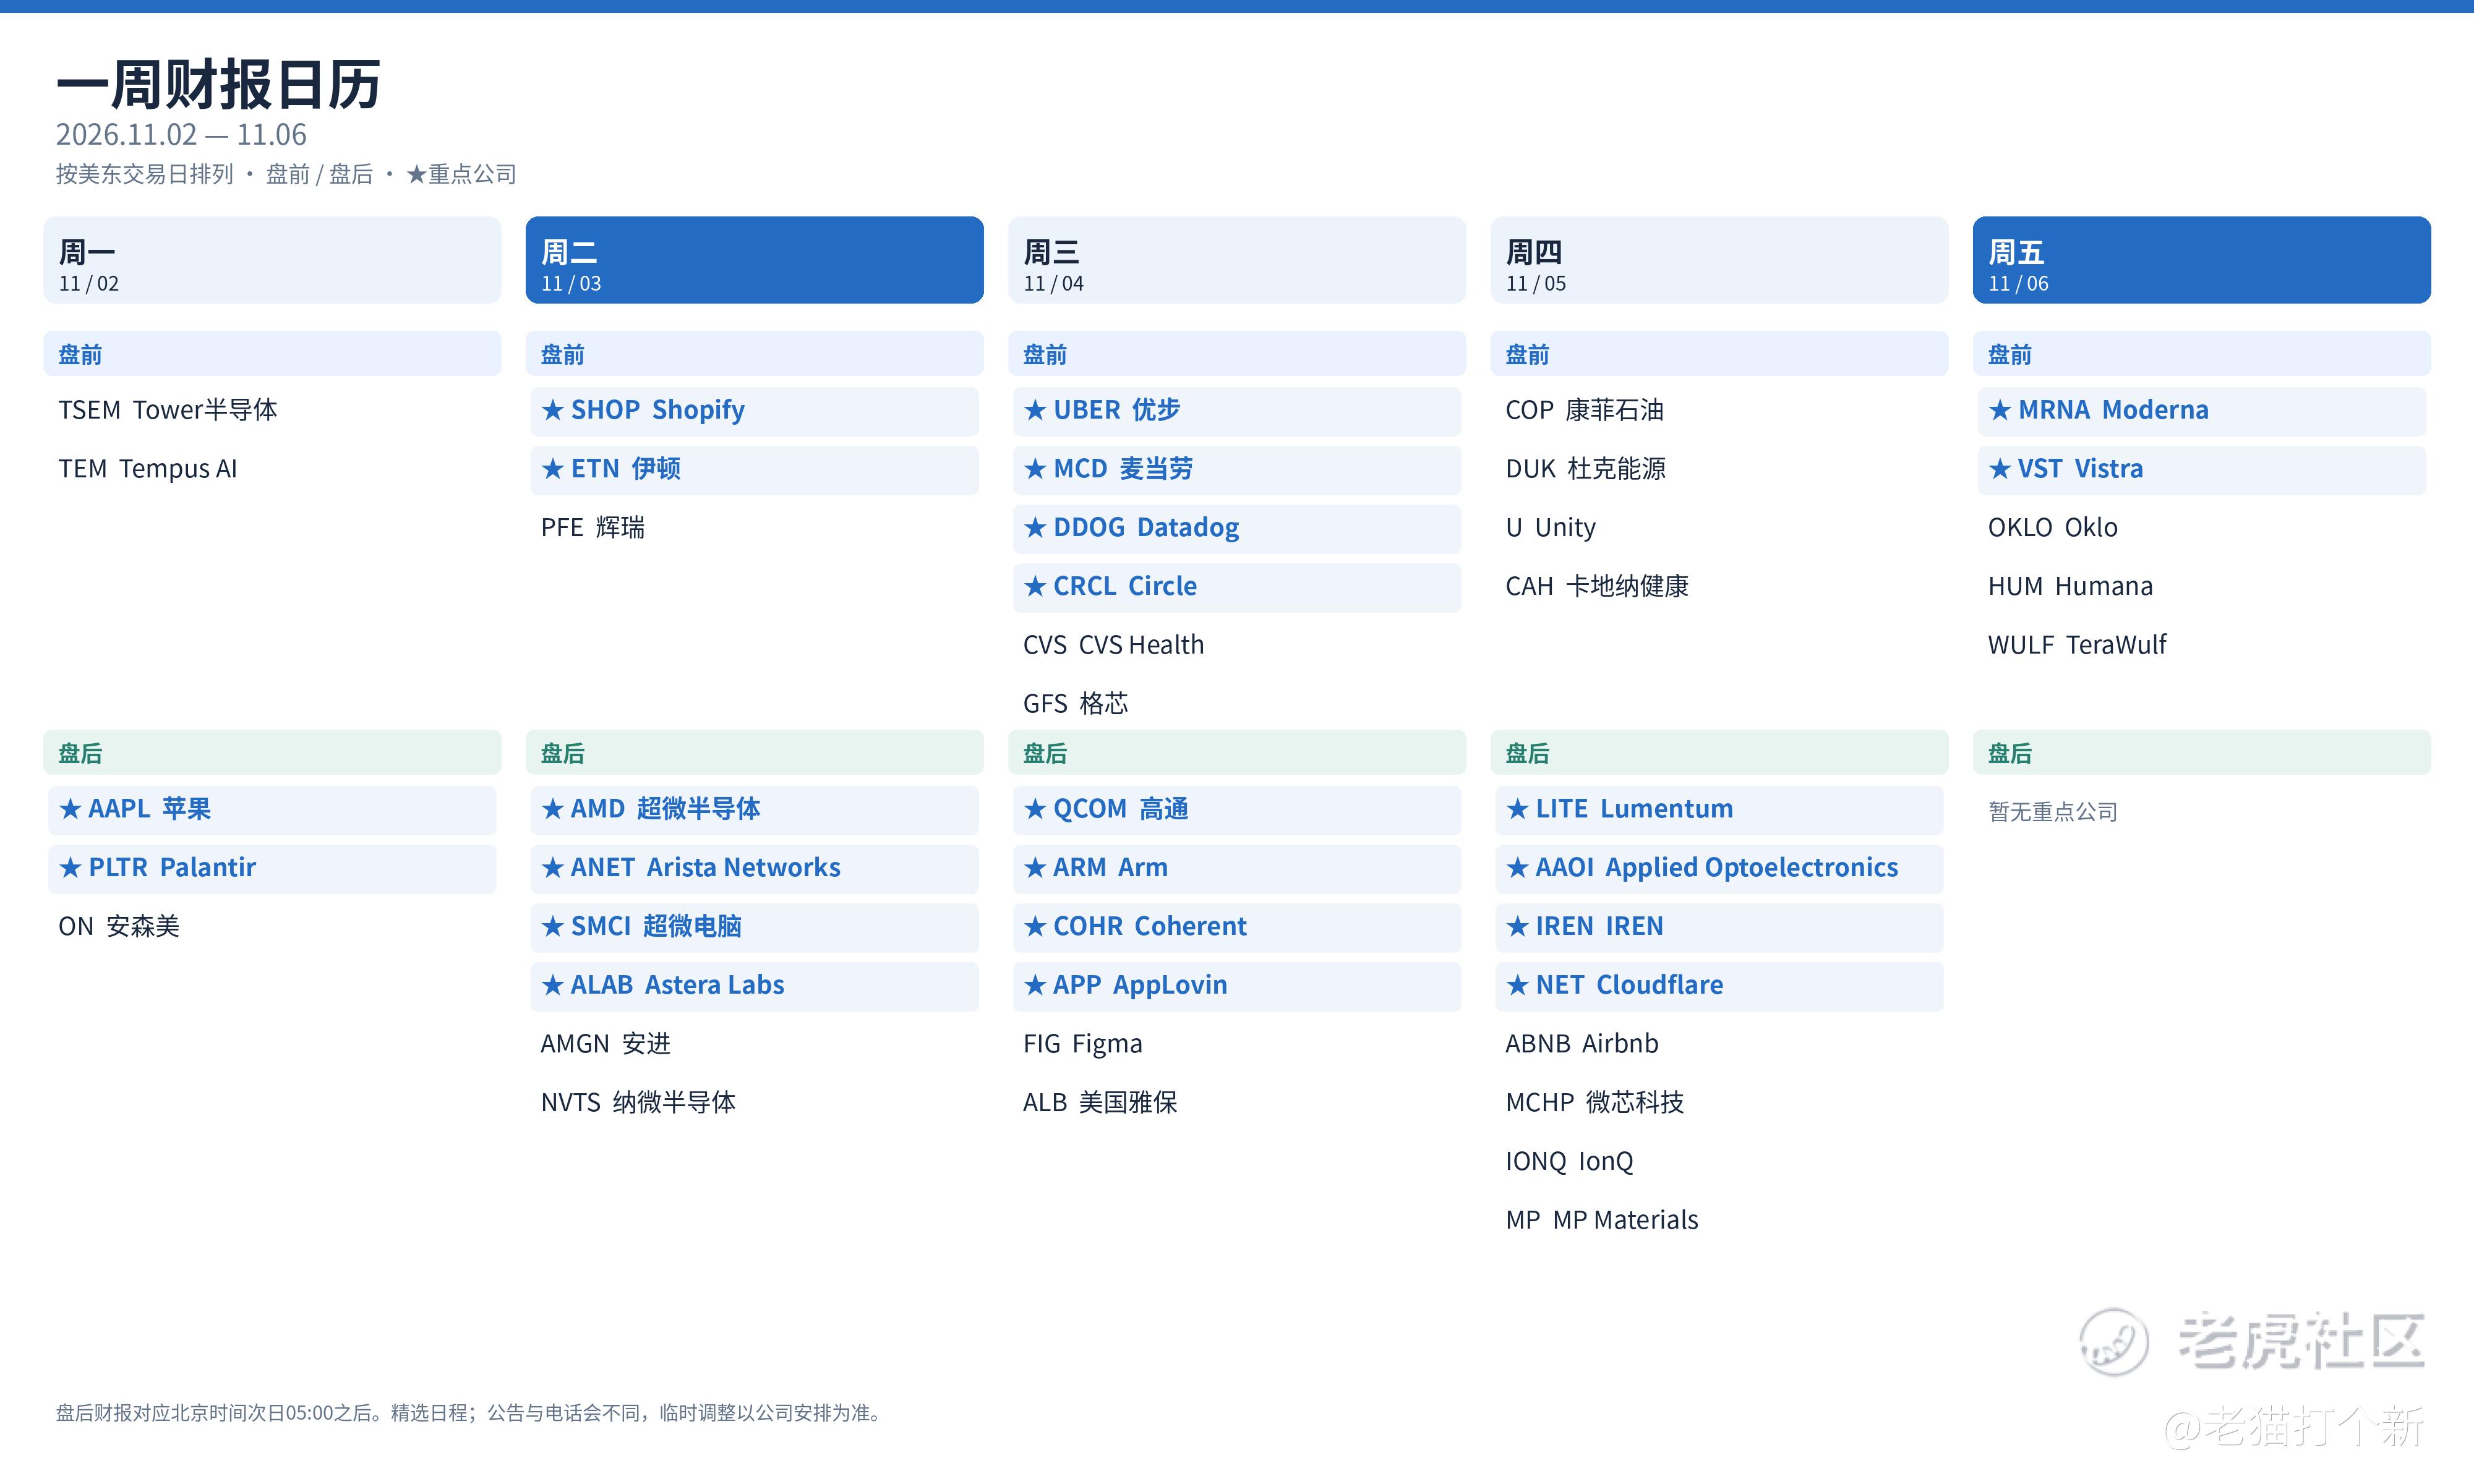
本周财报日历:按美东交易日排列,区分盘前盘后。
周一11月2日: 盘前关注Tower Semiconductor TSEM、Tempus AI TEM;盘后重点苹果AAPL、Palantir PLTR,另有安森美ON。苹果与Palantir电话会均对应北京时间周二06:00。
周二11月3日: 盘前关注Shopify SHOP、伊顿ETN及辉瑞PFE;盘后重点AMD、Arista ANET、超微电脑SMCI、Astera Labs ALAB,另关注安进AMGN、纳微半导体NVTS。
周三11月4日: 盘前关注优步UBER、麦当劳MCD、Datadog DDOG、Circle CRCL及CVS、GlobalFoundries GFS;盘后重点高通QCOM、Arm ARM、Coherent COHR、AppLovin APP,另有Figma FIG、美国雅保ALB。
周四11月5日: 盘前关注康菲COP、杜克能源DUK、Unity U、卡地纳CAH;盘后重点Lumentum LITE、AAOI、IREN、Cloudflare NET,另有Airbnb ABNB、微芯MCHP、IonQ IONQ及MP Materials MP。
周五11月6日: 盘前关注Moderna MRNA、Vistra VST,以及Oklo OKLO、Humana HUM、TeraWulf WULF;盘后暂无同量级重点公司。周五仍需先消化非农,再结合医药、电力与算力相关业绩判断资金轮动。
本周盘后财报对应北京时间次日05:00之后。以上为精选公司日程,公告与电话会时间需分别看,临时调整以公司最终安排为准。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
