


美股关键一周:苹果财报、美国中期选举与非农来袭,科技股抛售潮能否止步?
美股即将迎来关键一周。美国中期选举、苹果等科技巨头财报以及10月非农就业报告将陆续登场,而此前由AI投资热潮推动的美股上涨行情,正面临新的考验。
上周,Alphabet、亚马逊和英特尔相继公布业绩,市场对AI基础设施投入、资本开支回报以及科技巨头现金流的担忧迅速升温,科技股遭遇集中抛售。纳斯达克指数上周累计下跌2%,半导体ETF(SOXX)周五单日暴跌9.1%。
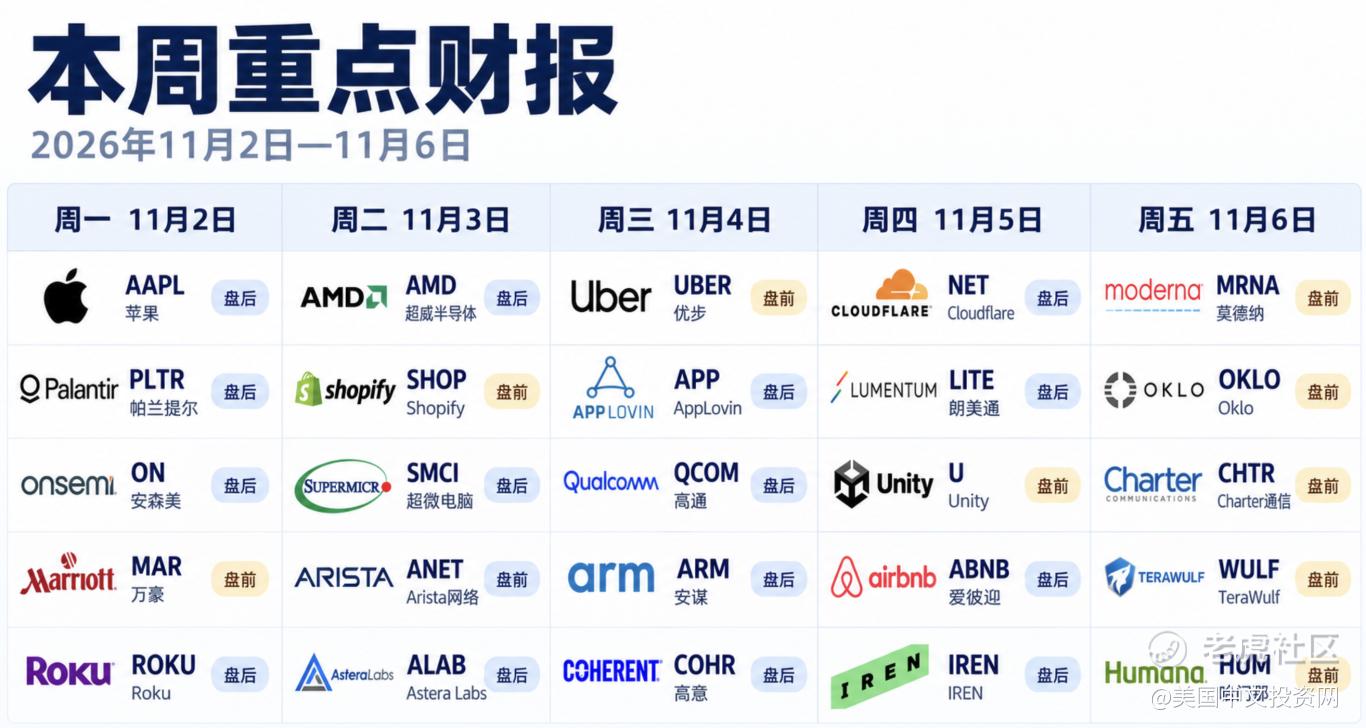
本周,苹果、AMD、Palantir等公司将公布业绩,美国中期选举也将于周二举行。此外,周五公布的10月非农就业报告,将为判断美国经济和美联储未来利率政策提供新的线索。
在科技股调整、宏观风险增加的背景下,市场能否企稳,关键在于企业能否继续证明AI投资的回报,以及经济数据是否支持当前的市场预期。
一、AI交易逻辑改变,科技股抛压加大
上周美股市场最明显的变化,是科技股开始承受越来越大的抛压。
谷歌母公司Alphabet上周四股价暴跌12%,创下历史最大单日跌幅,周五再跌1.7%。亚马逊和英特尔公布业绩后同样遭遇抛售,英特尔周五股价更是大幅下跌。
半导体板块也未能幸免。iShares半导体ETF(SOXX)上周累计下跌2.4%,其中周五单日跌幅达到9.1%。
这轮调整的核心,并不只是个别公司的业绩问题,而是投资者开始重新审视AI基础设施投资的成本、融资需求以及最终回报。
此前,市场愿意给予AI产业链较高估值,很大程度上是因为投资者相信,持续增加的资本开支最终能够转化为收入和利润。但随着科技巨头不断扩大数据中心建设规模,这一逻辑开始面临新的考验。
尤其值得关注的是,亚马逊成为继Alphabet和Meta之后,第三家出现自由现金流为负的超大规模云计算企业。
科技巨头的AI投资不仅需要巨额资本开支,也开始带来更高的融资需求和债务压力。投资者担心,如果AI基础设施投入持续增长,却迟迟无法产生足够的现金回报,相关企业的财务压力可能进一步加大,并向产业链其他公司传导。
BTIG首席市场技术分析师Jonathan Krinsky也再次警告,标普500指数存在进一步回调风险。他认为,指数可能很快测试7306点附近的200日移动均线,较此前参考收盘水平还有超过5%的下跌空间。
不过,市场并非全面走弱。上周,资金开始从科技股转向医疗保健、必需消费品等防御性板块,可口可乐和宝洁表现相对突出,标普500指数11个板块中的大多数仍录得周度上涨。
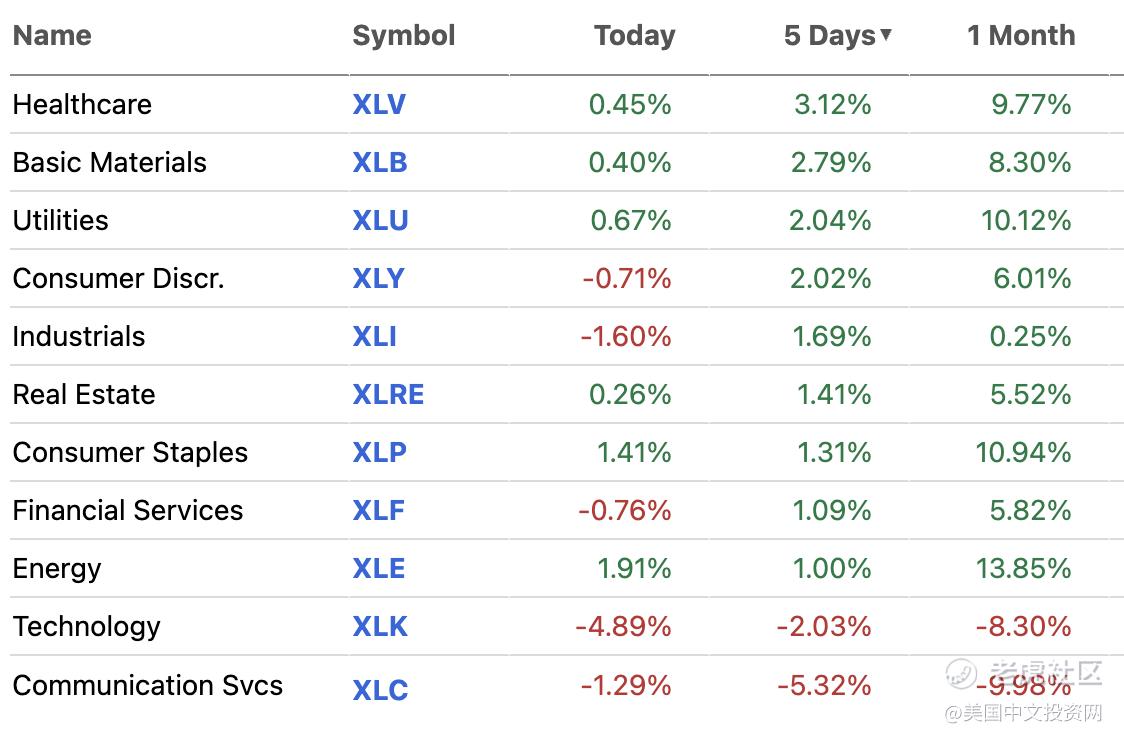
这意味着,当前市场正在经历一定程度的板块轮动,而非所有资产同步遭到抛售。
二、本周三大焦点:苹果、中期选举与非农
1. 苹果财报:能否成为科技股的稳定力量?
在美股七巨头近期表现分化的背景下,苹果成为市场关注的焦点。
今年以来,苹果股价累计上涨28%,是七巨头中表现最好的股票之一,市值也正在逼近英伟达,有望重新夺回全球市值最高上市公司的位置。
与其他科技巨头相比,苹果的投资逻辑有所不同。市场不仅关注其AI布局,也在等待新产品能否重新带动硬件业务增长。
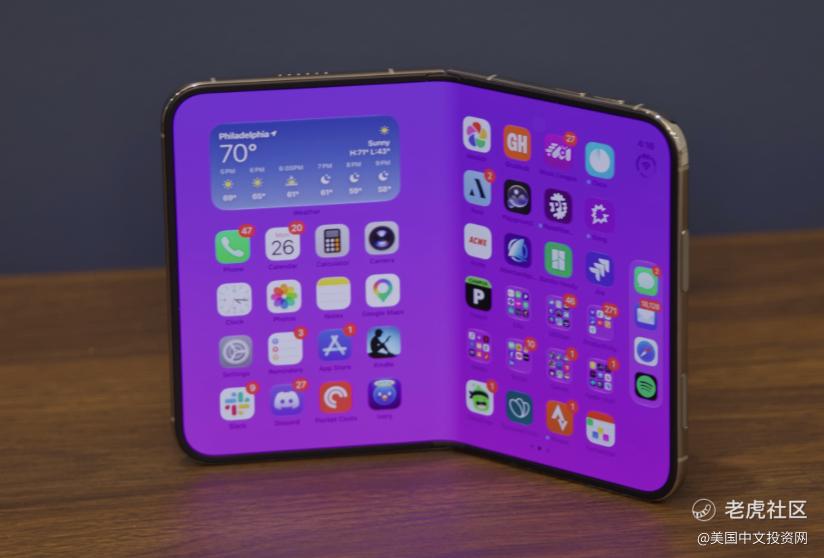
10月23日上市的新款iPhone Duo受到市场关注,投资者希望借此判断苹果能否改善此前增长乏力的硬件业务,并进一步释放AI时代的产品潜力。
不过,苹果同样面临盈利压力。
美国银行分析师Wamsi Mohan近期将苹果从该行US1最佳投资标的名单中移除,并表示对公司前景的判断比华尔街普遍预期更加谨慎。
他特别指出,iPhone分阶段推出的策略可能对公司毛利率产生影响。
因此,本次财报除了关注营收和利润,还需要重点观察iPhone销售表现、硬件业务增长以及毛利率变化。苹果能否继续维持相对强势,也将成为判断大型科技股是否具备独立支撑能力的重要参考。
2. 美国中期选举:AI监管政策可能迎来变化
美国中期选举将于11月3日举行,选举结果可能影响国会控制权,并进一步影响未来政府政策。
早期民调和预测市场数据显示,民主党有机会赢得众议院和参议院的多数席位。不过,最终结果仍存在不确定性。
对于投资者而言,选举的影响不只在于两党政治力量的变化,更在于未来政策方向。
其中,数据中心监管是科技行业需要关注的议题之一。如果国会权力结构发生变化,数据中心建设、能源使用以及AI行业监管等政策可能受到影响。
此外,国防开支、制药行业定价等领域也可能受到政策变化影响。
不过,市场目前并不认为中期选举本身会彻底改变美股走势。当前投资者更关注企业盈利、AI资本开支以及宏观经济环境。
历史数据也为市场提供了一定参考。根据《股票交易员年鉴》的统计,自1934年以来,道琼斯指数在中期选举日前后8个交易日内平均上涨2.8%。
在中期选举年份,11月也是纳斯达克指数表现最好的月份,平均涨幅为3.5%;道指和标普500指数11月平均分别上涨2.6%和2.7%。
3. 10月非农就业报告:美国经济韧性面临检验
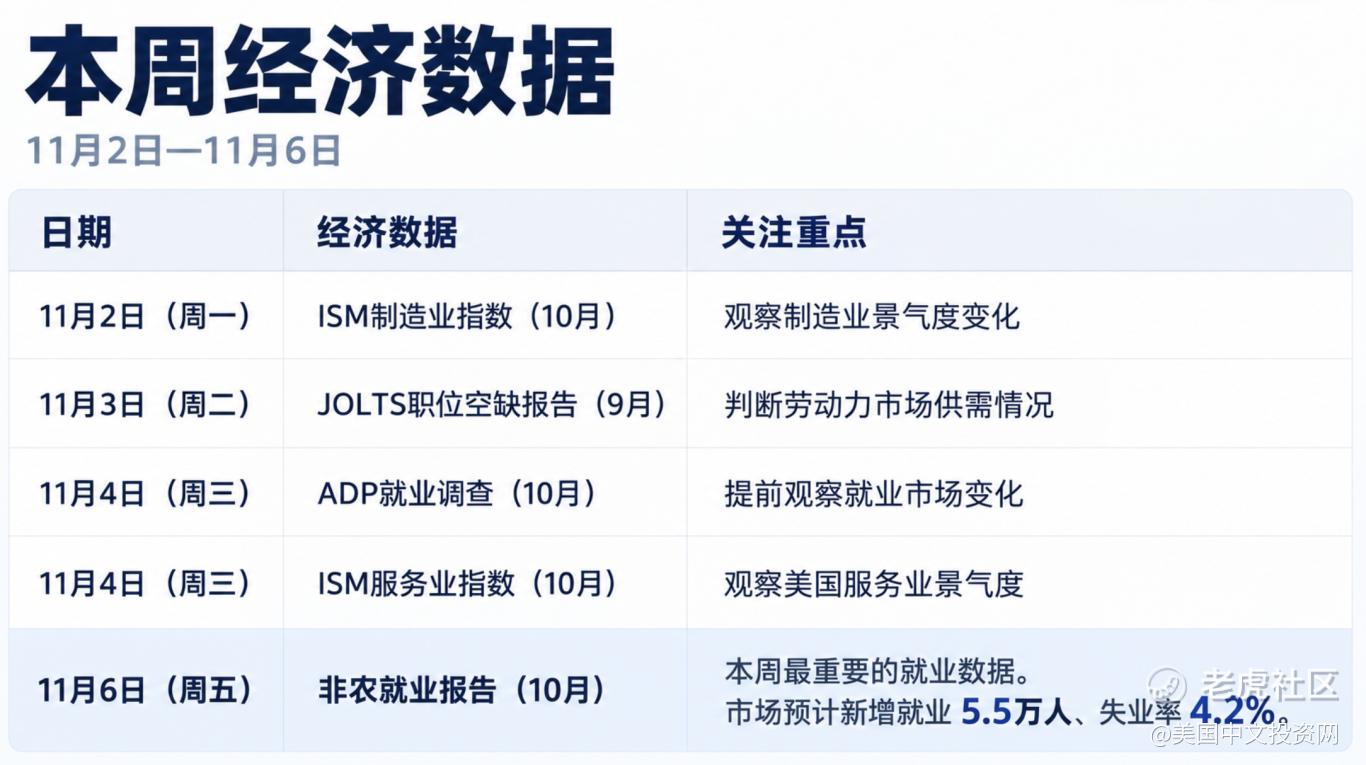
本周五,美国将公布10月非农就业报告,这也是本周最重要的宏观经济数据之一。
根据FactSet的数据,市场预计美国10月新增非农就业人数为5.5万人,失业率维持在4.2%。
作为对比,美国9月非农就业人数仅增加2.9万人,劳动力市场表现明显走弱。
本次报告将帮助投资者判断就业市场是否正在企稳,还是继续放缓。
如果就业数据明显强于预期,可能说明美国经济仍具备一定韧性,但也可能让市场重新评估利率维持高位的时间;如果数据弱于预期,则可能加剧市场对经济放缓的担忧。
此外,利率和国债收益率、通胀以及油价上涨等因素,也将继续影响市场风险偏好。
三、一周财经日历
经济数据
公司业绩
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
