


【A股红利周报第06期11.02】:穿透周期的底气:在红利与盈利复利中,让企业为你打工
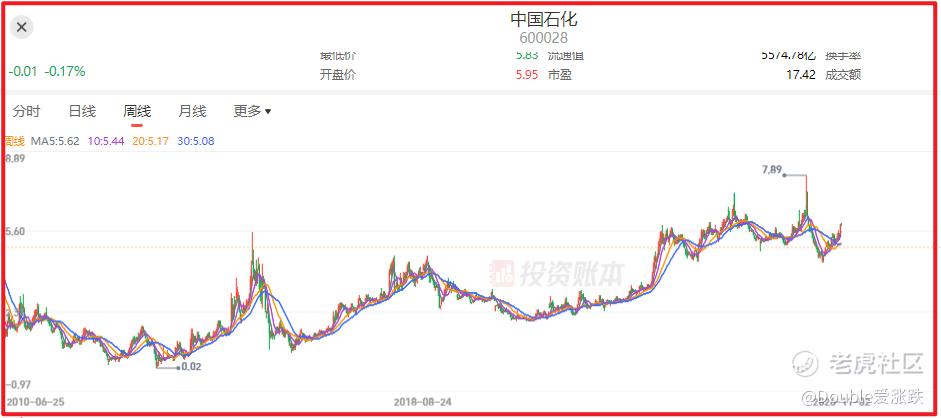
最近石油类企业受益于中东局势导致油价高企,股价不断新高。有朋友担心这种高股价会随着油价的正常回归而下跌。对于这个担心,我反而得出了不太一样的观点。
在长周期的资本市场中,一个健康市场的底层运行特征往往是“牛长熊短”——指数的底部在不断抬升,价值中枢在阶梯式向上移动。
然而,聚光灯总是习惯投向那些爆发力极强的成长明星。市场每天都在追逐新概念、关注科技板块刷新历史高点,仿佛唯有高估值与高弹性才是投资的全部。但资本市场真正持久的底层力量,往往来自那些貌似“沉闷”、却具备持续造血能力的企业:它们通过不断为股东分配真金白银的股息,叠加公司内在盈利的持续累积,推动股价中枢螺旋式上移。
股票长期投资收益= 初始股息率 (Dividend Yield) + 盈利增长率 (Earnings Growth) + 估值变化率 (PE Direct/Change)
二、周期波动与资本积累的错觉
很多人容易将“商品价格的周期性”与“资产价值的长期走势”混为一谈。
以传统能源与石油行业为例,国际油价受宏观地缘、供需周期剧烈扰动,呈现出明显的周期往复。但拉长周期看,行业头部企业的真实价值并没有在周期原点打转。
逻辑非常朴素:
在景气周期,企业积累充沛的自由现金流,除了用于分红,还可以优化资产负债表、回购股票或趁低谷收购优质资源;
在低谷周期,虽然短期利润缩水,但留存收益与历年投入带来的资本积累依然存在,企业的账面价值与造血护城河是在持续夯实的。
这种趋势在海外成熟市场(如美股能源ETF XLE)表现得尤为直观——哪怕中间经历数轮油价腰斩与暴跌,其全收益曲线依然在一次次危机后创出新高。相比之下,A股的部分资源品企业由于受短期市场情绪、风险偏好以及资金博弈影响更深,股价层面的波动往往被过度放大。但波动的剧烈程度,并不能抹杀其内在净资产和现金分红持续累积的事实(例如国内以高股息著称的石油,石化巨头)。
三、为什么说股息率是最好的“安全锚”?
投资中最折磨人的往往是两件事:一是持股体验差,二是陷入追高(FOMO)的焦虑。
红利类资产之所以能穿越牛熊,核心在于它的估值锚是具象且确定的——股息率。
天然的估值熔断机制
对于依靠讲故事支撑的高估值资产,一旦预期破灭,估值体系往往深不见底;而对于持续稳定派息的企业,当股价非理性下跌时,股息率会自动飙升。市场中的理性资本会将其视为“带息资产”而进场托底,这直接封堵了资产价格的无限下坠空间。
平滑波动的心态支撑
只要不是在情绪极度狂热、股息率被压缩到极低位置时冲动追高入场,哪怕短期面临横盘或回调,账户账面也能按期收到实质性的现金回报。这种正向反馈能极大降低日常盯盘的焦虑感,把“熬过熊市”变成“坐享现金流”。
四、视角的转变:从博弈交易到“让企业为你打工”
成熟投资者与短线博弈者最大的区别,在于资金属性和观察视角。
如果把股市视作零和博弈的交易场,你必须时刻提防自己是否站在了山顶,情绪会被每一根K线牵着走;但如果把资金视作生息资本,买入红利资产本质上就是雇佣市场上最赚钱、护城河最深的一批企业在为你打工。
大宗商品可以周期轮动,宏观经济可以高低起伏,但企业每天销售的产品、收到的现金流、扣除必要开支后派发到你账户里的利润,都是实打实的复利砖石。
不追逐泡沫的狂欢,守住由稳健现金流构筑的安全边际。当你看清了盈利累积与股息复利的确定性,时间的推移就不再是风险,而是你最强大的盟友。
----------以下为红利实盘-------------
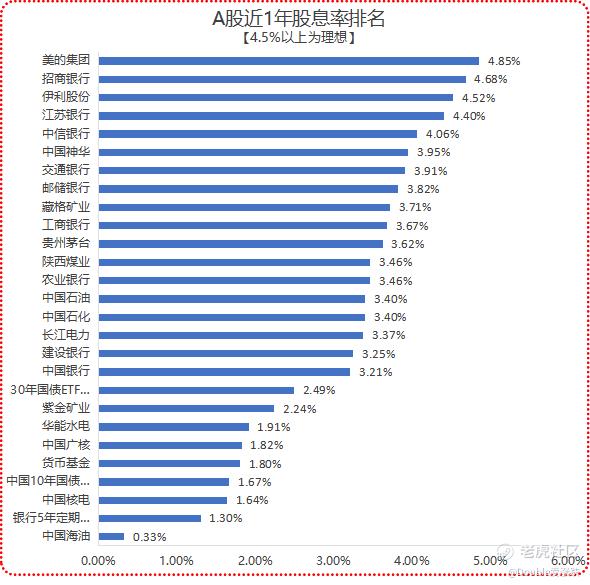
一 股息排行
二 实盘
1、各仓位
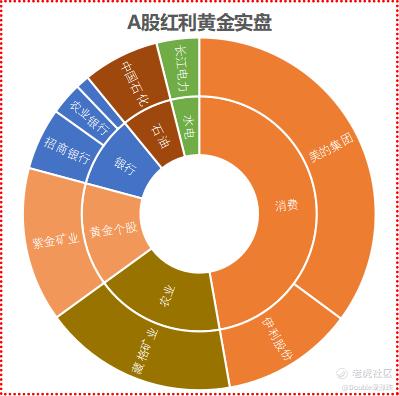
点评:消费类的股票股息率最高,所以占比较高
2、收益率
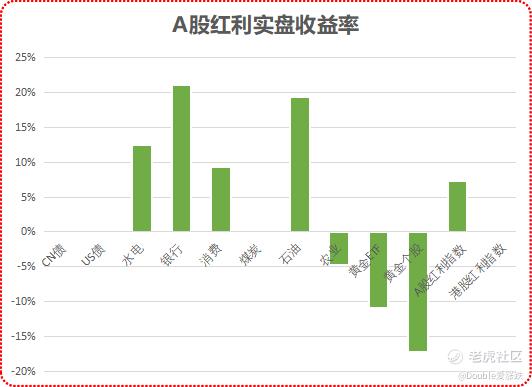
点评:黄金相关的品种亏损较多
$美的集团(000333)$ $招商银行(600036)$ $江苏银行(600919)$ $伊利股份(600887)$ $中信银行(601998)$
不盲目追热点,更关注投资逻辑、行业趋势与长期价值。
目前个人投资组合以 A股红利 + 美股科技 为主,一边研究高股息资产的现金流与防御属性,一边跟踪美股AI产业链及科技巨头的成长机会。
如果你也关注这些方向,希望了解相关市场知识、行业逻辑或投资框架,欢迎添加好友交流。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
