


周评:市场恐惧大于贪婪
需要强调的是,本文只是简单复盘,分享一个我自己观察市场的角度,仅供参考,不作为投资建议;原文有删减,更详细的市场复盘见文末知识星球。以下为正文。
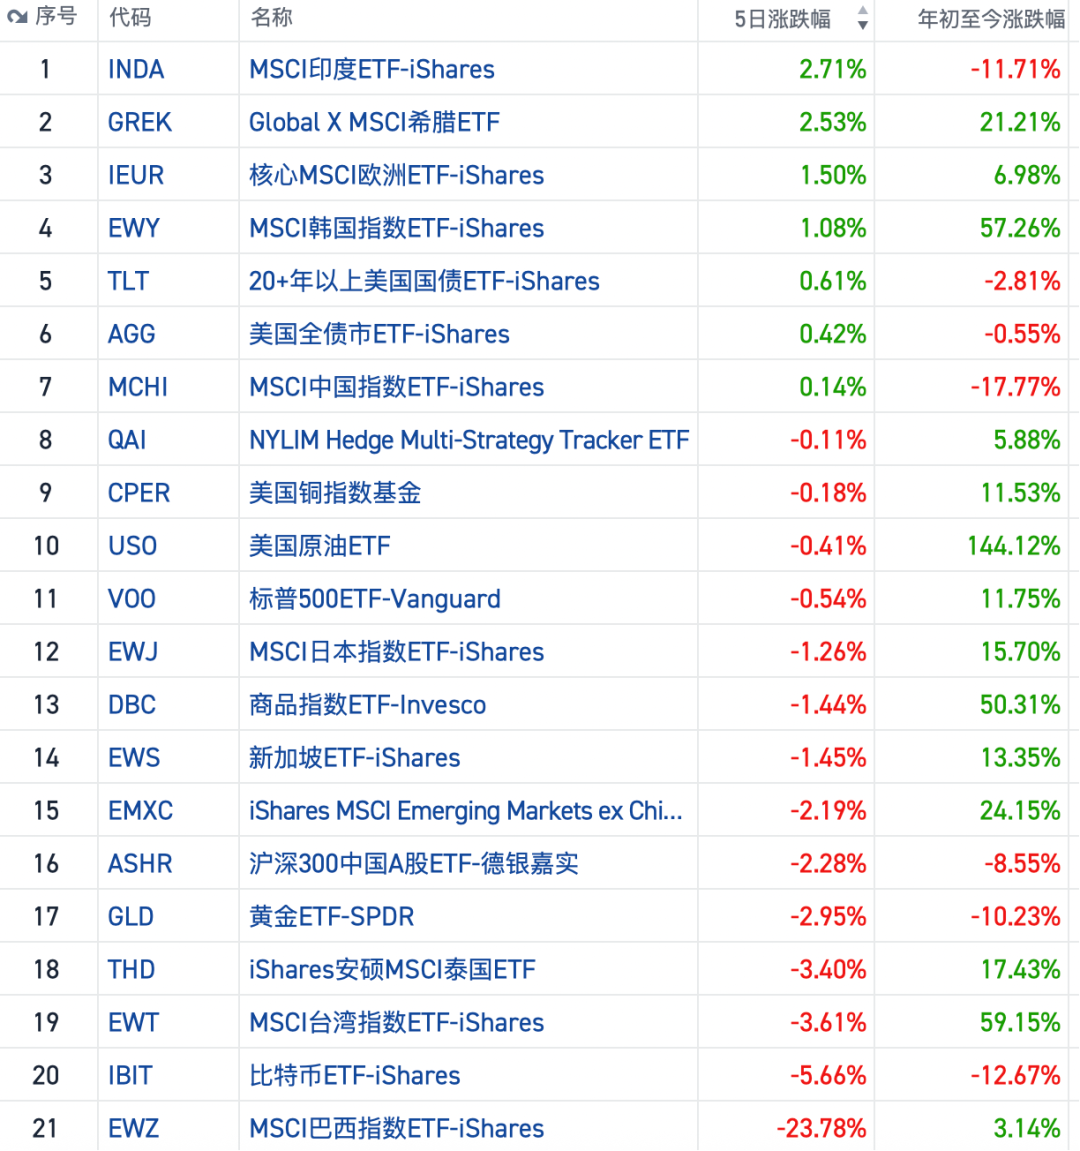
上周全球资产回报率: 印度2.70%,欧股1.50%,韩股1.1%,美股-0.5%,黄金-3%,巴西-23%。
上周市场日评回顾——
周二:简单聊下隔夜市场
周三:戛然而止的科技股反弹?
周四:日评:对四大云服务商的财报做个简单总结
周五:日评:科技股的最后一跌?
照旧先做反思。年轻的时候觉得有表达欲是一个很正常的事情,那时更多来自一种愤世嫉俗的情绪,总觉得有很多话想跟这个世界说。但后来表达欲就越来越少了,一方面是觉得自己其实很无知,多说多错,很容易误导人;另一方面也觉得自己说多了也没用,改变不了什么。
自从更新公众号后,对分析市场也有这种感觉,虽然会用各种方式强迫自己日更,但过段时间也会感到疲惫,尤其很多时候市场缺少变化,也确实没什么可说的。不过上周我又找回了日更的乐趣,一方面是当我把市场日评控制在1000字内,能节省大家的阅读时间,自己心理压力也会小点;另一方面是大家的评论也变多了,我觉得这种互相的交流还是很难得。
毕竟从情绪出发的表达欲转瞬即逝,但从情感出发的不会,因为它是有具体的对象,它背后是一个个具体的人。所以我鼓励大家以后都能多评论,甚至像下面这位朋友一样多指正。我从来不觉得自己的观点肯定是对的,面对市场,每个人其实都是盲人摸象,我能提供的只是我自己看的的视角,但只有多交流,我们才能一起对这个市场了解更多。
回到市场,还是先用几张图概述上周市场走势特征及背后逻辑——
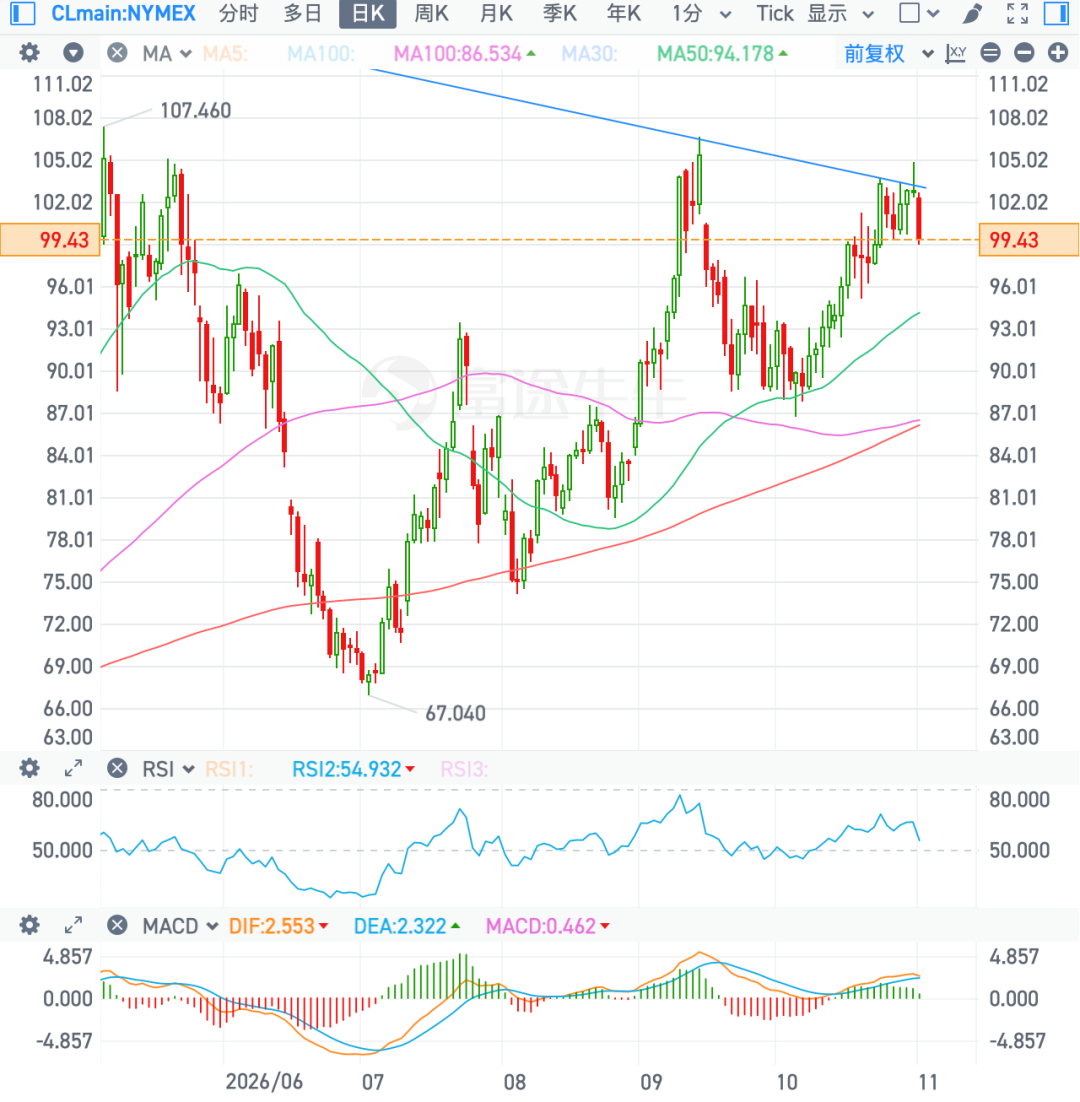
1、宏观层面,美油在关键压力位见顶回落,显示市场不愿意交易油价突破,或因之前已经定价了太多地缘溢价,当前具有向下的不对称性(即冲突升级上行有限,冲突降级则大幅下跌)。
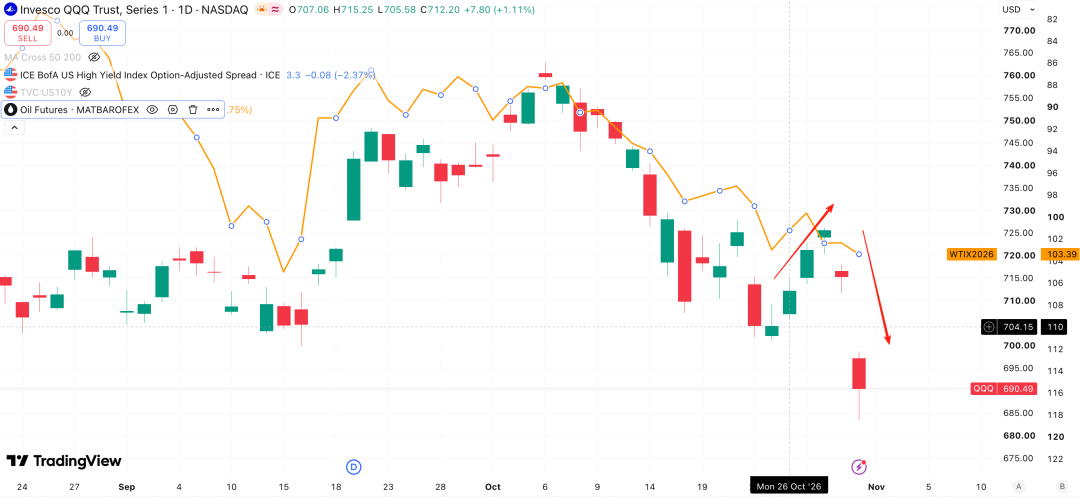
2、市场层面,纳指在大型云服务商公布财报前先涨2天,公布财报后再跌3天,最终整周仍跌2%。此外,相比当周油价涨幅,科技股的跌幅更大,显然宏观因素已经不是主导市场情绪的主要原因。
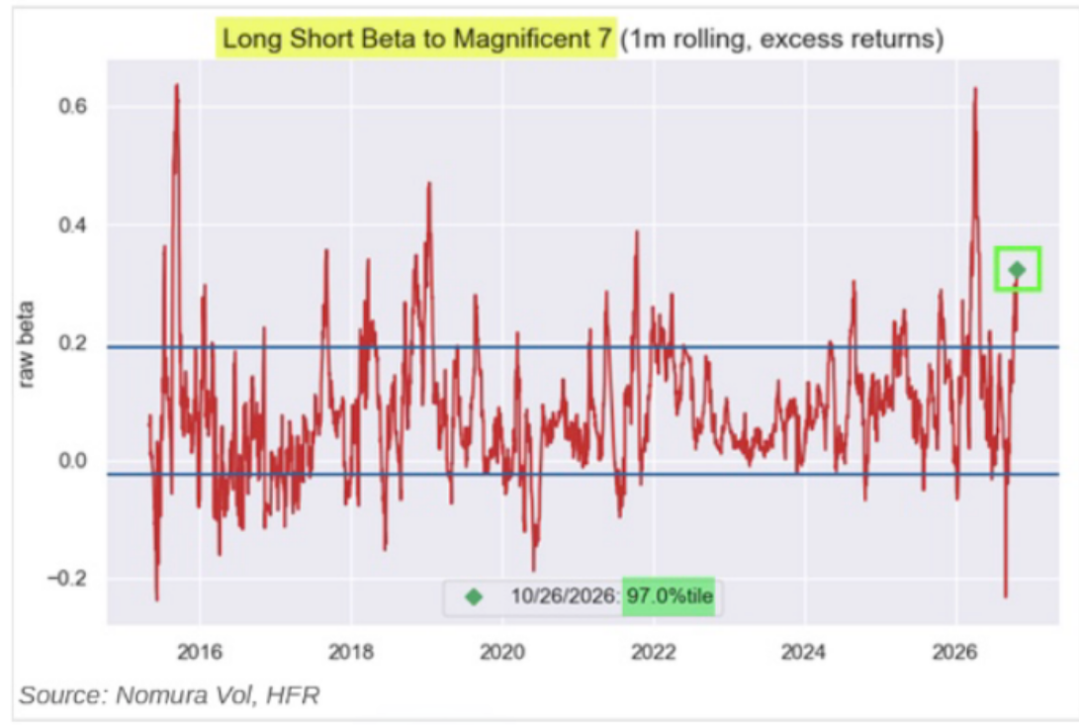
3、就股票市场而言,本轮调整的本质仍和持仓过度拥挤、总杠杆水平相关,属于临近年末的风险管理行为。对冲基金管理者十分担心,奖金考核季来临之前遭遇回撤;同时害怕新一年盈亏结算前自身的投资额度被削减。因此市场对亏损的容忍度很低,主动投资者不愿承担风险、博弈均值回归行情。这就是本周初、巨型科技股财报发布前的市场背景。
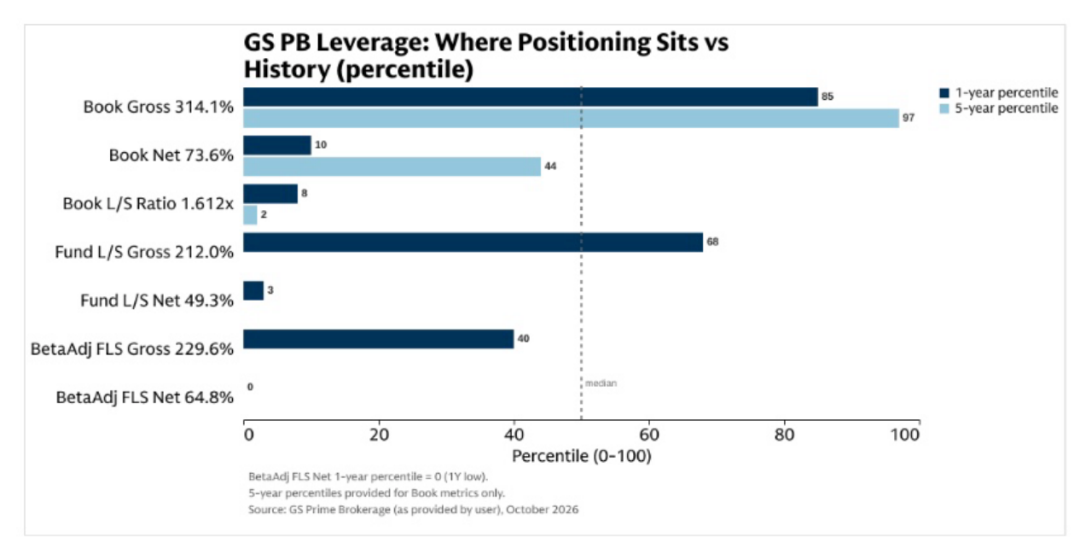
截至目前,对冲基金的总杠杆依然居高不下,达到 314%(5 年 97% 分位);而净敞口回落至 1 年 10% 分位。主观多空基金经过贝塔调整后的净敞口已经跌至一年新低。总结就是对冲基金持续降低市场净风险敞口,但整体杠杆水平仍然很高,盘面之下依旧存在巨大的波动隐患。
4、但更大的风险其实还是系统性资金,这点在上周的周报里也提到过:
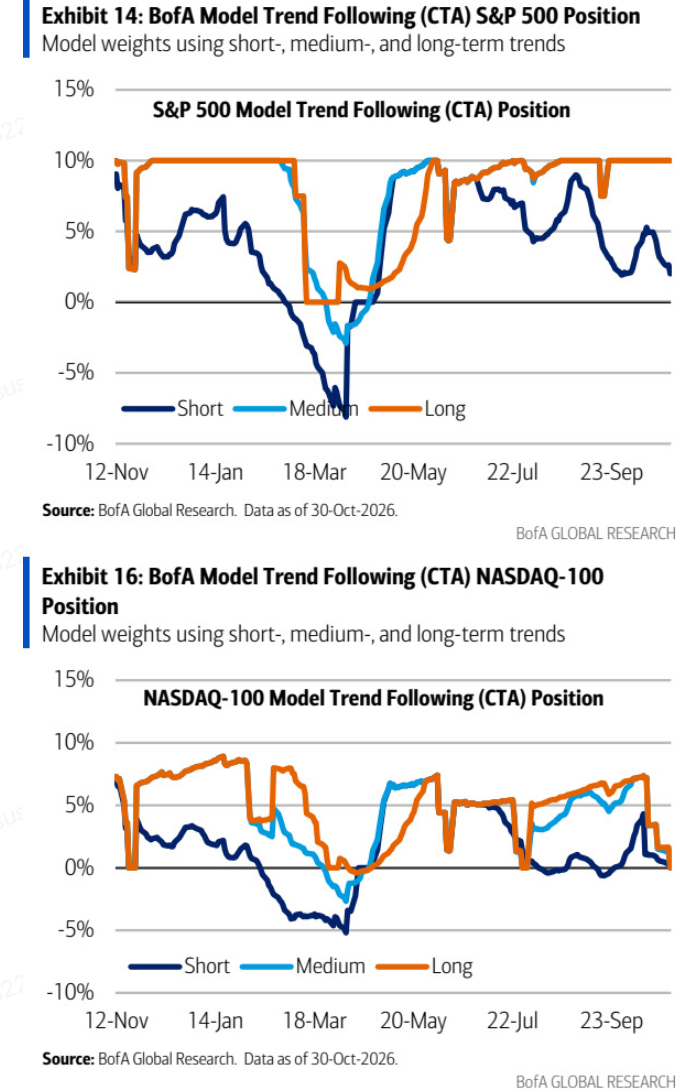
更大的风险是:自主投资者抛盘之后,或将迎来系统化程序化卖盘,CTA 趋势策略的仓位对尾部下行风险的影响显著抬升。高盛最新模型显示,CTA 趋势基金持有标普 500 期货多头 385 亿美元,处于历史 91% 分位,占到所跟踪 21 个市场全部净多头的近 80%。标普 500 已经跌破短期趋势阈值,更为关键的中期触发点位,在上周五收盘价下方约 1.3% 位置。
DionysusG,公众号:卫斯李的投研笔记周评:科技股见底反弹的潜在催化
于是随着亚马逊和英特尔财报“不及预期”,周五当天贡献了上周科技股的大部分跌幅,而这次下跌主要来自系统性资金的被动抛售。美银预计,标普500收盘点位较CTA中期趋势阈值高出 35 个指数点;纳指100收盘跌破短期、中期双重趋势阈值,触发量化系统卖出信号。
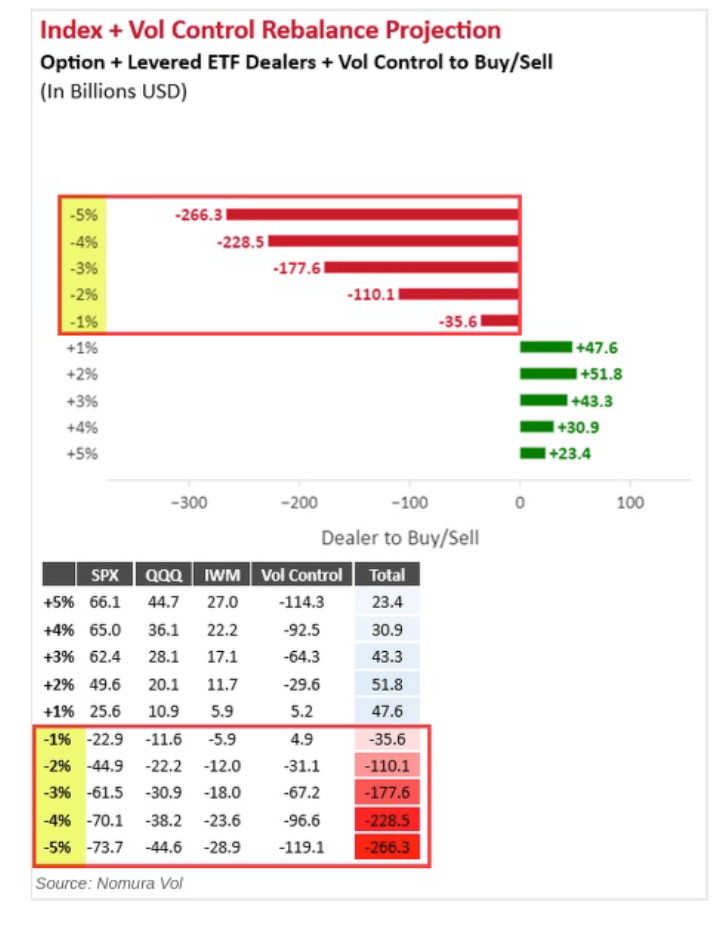
而野村测算,周五的波动率控制基金、杠杆ETF再平衡、叠加股指与主要个股期权交易商负伽马敞口,各类机械卖盘合计规模约1100亿美元。如果本周市场继续下跌,还将面临更多系统性资金卖盘。
5、不过受益于上周科技股下跌,美股再次回到广度扩散,能源、必需消费、医疗板块均创新高,仅工业、科技和通信行业跌至50日均线下。
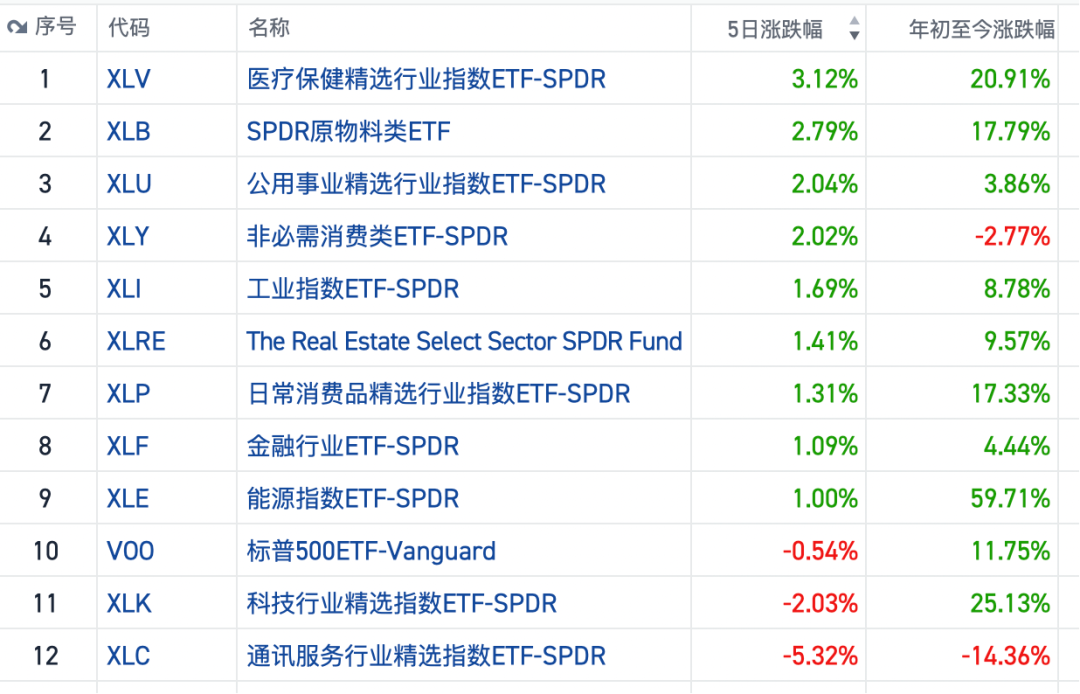
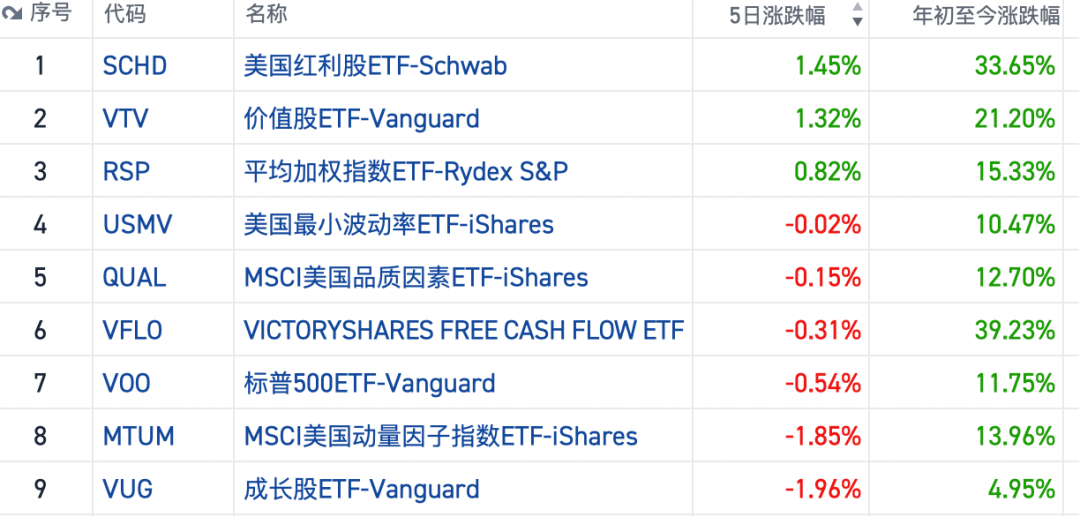
风格方面也是红利、价值继续领涨并创新高,成长和动量领跌。
6、整体而言,当前市场有一种观点认为,AI板块的债务泡沫正在破裂,科技股的回调将会持续。我觉得可以从四个层面做出反驳,这也是我自己从不担心本轮回调的主要原因——
1)宏观层面:美国经济会出现衰退吗?
考虑到AI资本开支是当前一切宏观叙事的关键驱动力,它推高了股市,由此产生的财富效应支撑着美国消费者在储蓄率不断走低的背景下维持支出;撑起了建筑业就业(尽管房地产活动已然冻结),并带动了从电信公司到电网乃至更广泛能源基础设施建设的全方位支出。如果AI周期真的破裂,首当其冲的是美国经济步入衰退,那么不止AI板块,整个美股都会出现持续下跌。
但过去一个月标普500指数仅下跌2%,年初至今仍上涨逾10%,距离历史高点不到5%。等权重标普500(RSP)在过去一个月持续上涨。投资者在抛售AI概念股的同时,也在买入周期股、医疗保健和消费等板块。如果市场真的预期AI交易全面崩盘,上述情况绝不可能发生。
因此,当前回调更多是围绕AI基建的结构性不确定性的间歇性恐慌的,不确定性是真实的,但恐慌并非预言。
事实上,正是上周大型云服务商确认年内资本支出维持不变,明年资本支出还会大幅上调,强化了市场对美国经济韧性的叙事。
2)微观层面:四大云服务商的财报真的“暴雷”了吗?
假设超大规模云服务商上周宣布削减2027年资本开支预期,市场会欢呼吗?绝无可能。削减资本开支只会被解读为需求减弱、AI周期见顶的信号,进而引发对整个产业链上所有“卖铲人”的抛售——从GPU制造商到存储芯片再到设备厂商无一幸免。AI交易将面临比现在更大的抛压。因此,我们面对的是一个左右为难的市场:企业花钱多了要挨罚,花钱少了恐怕罚得更狠。
归根结底,投资者如今关注的重点已不只是资本开支,而是现金。争论从“投入了多少钱”,转向“其中有多少转化为现金,并返还给股东”。
在上周以前,我自己对他们财报保持乐观的原因是,1)预计今年资本支出将保持稳定,2)同时云收入增速继续上行,3)从而向市场提升其资本支出可持续性的预期。
然而前两者虽然预期正确,但最后的结论却最终落空。因为除了微软符合预期外,谷歌主营业务增速降低、亚马逊季度资本支出前置,均导致自由现金流反而恶化,加剧市场担忧。具体解读详见:日评:对四大云服务商的财报做个简单总结
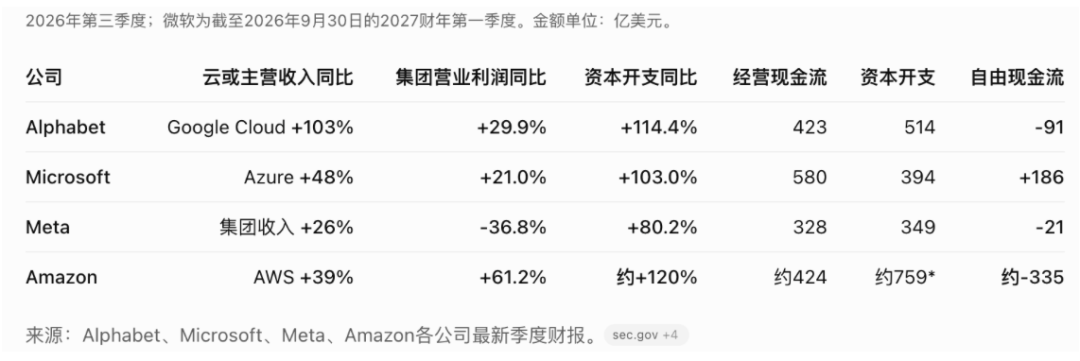
不过往后看,随着明年大型云服务商的资本支出同比增速降至50%左右,云收入增速则进一步加速(亚马逊预计未来两年AWS增速均会超过40%),可以确认的是,市场对现金流的担忧有望在明年某个季度得到显著缓解。
只是在此之前,市场会日益区分两类企业:一类是可以用内部资金支持资本支出的企业;另一类是需要额外融资和持续良好风险偏好才能维持资本支出的企业。
从上周得到的信息来看,一个好的信号是,即使信用较差的云服务商,融资缺口或许也并没有市场担忧的那么大。以甲骨文为例,计划投入约2200亿美元用于 AI 基础设施,但预计到2030年仅对外融资200亿美元,剩余资金将由客户与供应商共同承担。
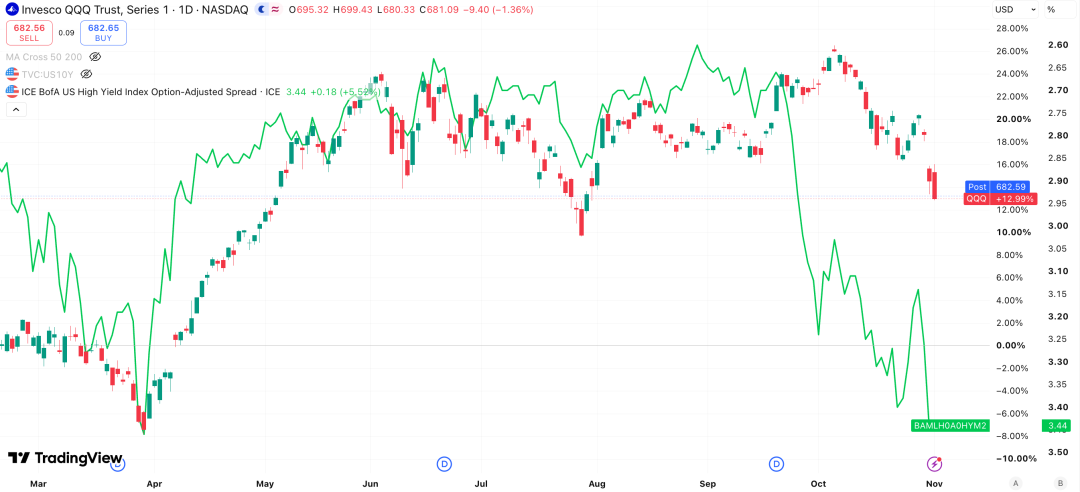
因此,虽然近期微软、Meta、甲骨文陆续发布债务融资公告,导致信用债利差继续扩大,这也是隔夜纳指继续回落的主要原因。但这些债务发行规模其实并未超出它们此前公告,只是因同时发布而导致债市异动,本轮债券融资完成后,信用利差大概率会继续回落。
3)微观层面:当前半导体类似此前新能源,盈利周期已经见顶?
尽管资本开支继续扩张的基本逻辑并未改变,但毕竟同比增速已经确认放缓。因此,目前听到最多的另一个评论就是,当前半导体类似此前新能源,盈利周期已经见顶。
我觉得不只是过去两年的新能源周期见顶,包括人们反复拿来类比2000年的互联网泡沫破裂,本质都是因为供给严重过剩。而本轮财报季中没有任何迹象支持这种类比——至少目前没有。每一家主要超大规模云服务商都表示其市场处于供给受限而非需求受限的状态。谷歌的云业务积压订单高达数千亿美元;微软有800亿美元的Azure订单未能交付,制约因素不是需求疲软而是电力供应不足——尽管Azure已实现了48%的增长。GPU紧缺预计将持续至2027年乃至2028年。
至于下一轮的算力需求浪潮,更可能来自各行各业企业将 AI 融入日常业务,而不仅仅局限于代码生成场景。微软 AI 开发平台同比增长 300%,说明 AI 渗透率仍处在早期;Meta也在强调Muse的早期用户增长非常强劲,而算力供给已经成为限制其进一步扩张的重要因素。因此现在的核心问题不再是 AI 需求是否真实,而是如果没有大规模投资,就不会有AI扩散和需求扩张。
更有参考价值的类比不是2000年,而是1998年。当时科技牛市已持续约三年,而我们目前正处于第三年半。那年夏天,俄罗斯违约、长期资本管理公司(LTCM)倒闭。纳斯达克从7月到10月暴跌33%,感觉像是末日降临。但1999年纳斯达克又上涨了86%,周期直到2000年3月才见顶。
所以互联网交易并未终结于1998年的恐慌,而是在1999年和2000年初的极度加速之后才走向终点。相比之下,AI板块在今年八个月内已经历了三次回调,这与牛市通常结束的方式恰恰相反。
当龙头半导体股的12个月远期市盈率仅为3-4倍时,三星和SK海力士的定价更像是深陷困境的周期股,而非乘着泡沫扶摇直上的动量股。这是周期中段恐惧的典型特征,而非泡沫即将破裂的征兆。
当然,每一项资本开支决策孤立来看都是理性的(囚徒困境),但从整体上看是否理性——即AI应用的需求增长是否足够快以消化全社会的算力建设——这个问题将在未来数个季度内一定会被反复追问,且不会有确切答案。这意味着,这不会是AI周期中最后一次间歇性恐慌。
但“尚不确定”不等于“不,需求积压是真实的,供给瓶颈是真实的,盈利增长也是真实的。当前市场的恐惧并不是将2026年第三次回调视为2000年3月重演的理由。最终,股价短期波动的原因很多,而叙事不过是随之调整以适应价格走势罢了。
4)市场层面:美股广度扩散具有可持续性吗?
既然美国经济不会衰退,美股就不存在下跌风险;科技股又面临持续恐慌,那么是否代表美股的广度扩散仍会持续?
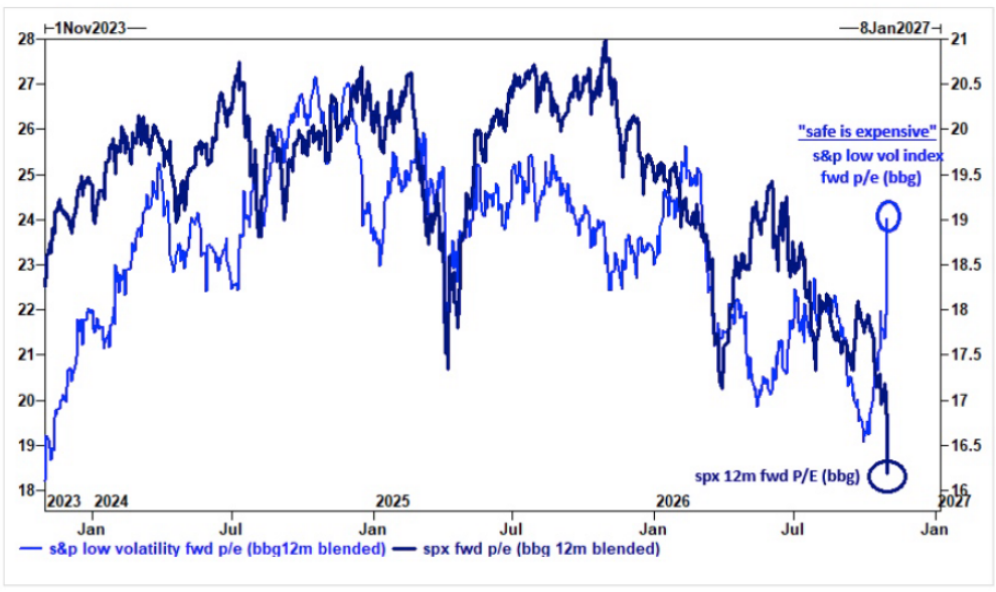
但正如之前提到的,防御资产的估值已经很贵。红利因子的估值处于近十年 90% 分位,价值估值因子处于近十年 80% 分位,;而动量因子处于近十年 30% 分位,成长因子处于近十年 40% 分位。在一个加息周期里,贵本身就是风险。
另外,从基本面角度,广度持续扩散的前提是宏观环境能够重新回到年初的“金发姑娘”,即经济韧性+货币宽松。前者并无问题,但即使油价回落,通胀粘性仍会持续至少一年,意味着货币宽松至少要等到明年年底。
因此依然认为广度扩散是阶段性而非结构性。市场愿意在周期股下跌时买入,却不愿在完整周期中持续持有。周期股要真正反弹、股票领涨范围要持续扩大,需要同时出现增长韧性、地缘政治降温、油价下降、稳健的劳动力市场数据,以及因关税和能源价格基数效应消退与 AI 生产率提升而下降的通胀,从而使央行能够保持耐心。在这一组合出现之前,科技股仍将是市场领涨的核心板块。
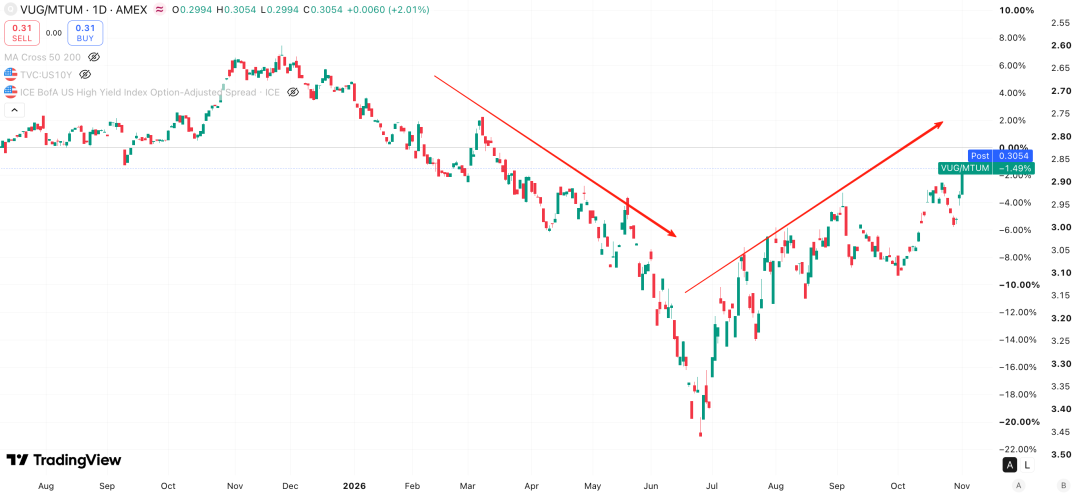
只不过,科技股内部会继续分化,这点之前已经强调过很多次。即高质量AI板块会持续跑赢高贝塔 AI板块。比如自6月以来,VUG持续跑赢MTUM,QQQ也持续跑赢EWY。
总结
当然,本周市场仍然面临诸多不确定性,不论是伊朗冲突还是中期选举。
伊朗冲突方面,基准预期仍是双方谈判会陷入僵局,因为核问题门槛太高。对应油价会继续维持高位震荡,从而继续推动利率更高更久。
中期选举方面,市场主流观点认为,如果民主党赢得参众两院并在同期州长选举中获胜,股市将下跌,债市将上涨,美元将走弱。这反映了对财政政策僵局和更严格的AI相关监管(如数据中心限制)的担忧。这些预期将在选举后得到检验。当然,市场反应会因结果而异,但围绕中期选举的事件溢价会下降。
我的理解是,即使民主党横扫,对美国的财政政策和AI监管也影响有限。法案在参议院通过需要60票,总统否决后要推翻否决则需两院各获三分之二多数,因此任何监管立法都需要两党支持。特朗普政府仍倾向于不干预、由行业主导的做法;多数共和党人反对严格监管,理由是这会影响美中竞争,并削弱人工智能投资的经济收益。两党达成的人工智能协议可能以某种形式的企业自主测试和自我监管为核心,对人工智能公司的负担只会较轻。
总之,本周是第三季度财报季最后一个重要周,但往后看,尾部风险正逐渐消退,市场环境已有温和改善:美联储没有加息;油价没有更高;甲骨文转向更有利于债权人的融资方式;企业财报也没有暗示AI资本开支将再度显著激增/转向放缓;同时市场持仓已经经历明显重置。盈利增长仍然强劲,只是超预期程度不及前两个季度。财报事件风险已经落地出清。本周之后,其实对科技板块的反弹可以更加乐观。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
