


智慧民航这阵风,瑞为技术被吹到台前了
最近民航圈有个动向值得留意——中国航信办了场机场数智创新大会,民航信息集团的董事长江波定了个调:接下来行业要围绕安全、效率、效益三大核心,加快构建AI+航旅生态,让技术真正沉到旅客服务、行李处理、航延保障这些一线场景。航协和机场协会的人也在会上把话说得很明白:机场数智化是十五五的必答题,机场无人驾驶设备的团体标准已经在路上。
我顺着这个话题查了一圈,有一家公司值得细品——瑞为技术。今年7月在港股挂牌,名字听着陌生,可我越翻资料越觉得,市场对它的认知,恐怕还停留在牌面上。
先搞懂它在行业里站的位置
看一家公司,我一般会先翻开它的客户名单——谁在用它的产品,基本就说明了它在行业里的位置。瑞为的领地是民航视觉智能:北京大兴和首都机场的智慧通行设备,九成以上出自它手;按弗若斯特沙利文的数据,2025年按收入计它在这个市场排名第一,份额8.7%,全国三分之二的千万级枢纽机场都有它的产品。
这个位置的分量,还得结合行业门槛来看。机场场景的供应商认证周期长、合规要求苛刻,客户一旦用上谁家的设备,轻易不会换。大会上专家说行业正在从感知智能往智能体智能演进,说白了,机场里的AI正从会看变成会干活——这个演进方向,恰好就是从瑞为的存量业务通向它的增量业务的那座桥。
十四年的深耕,换来一条时间砌成的护城河
瑞为的基本盘来得并不轻巧。创始人詹东晖是南大电子系出身,在**干了近十年,2012年回厦门创业,此后十四年没换过赛道。股东名单里有英特尔、上海机场泓宇、招商局资本——产业资本投这类公司,看的从来不是故事,是数据和客户关系的沉淀厚度。
财务上,收入从2023年的2.42亿做到2025年的4.43亿,毛利率常年37%以上,手里188项专利,还牵头参与了20多项国家AI标准。这个曲线不炸,但每一步都踩在真实订单上,垂直行业里最值钱的就是这种扎实的复利。
第二曲线和出海,踩在了同一个鼓点上
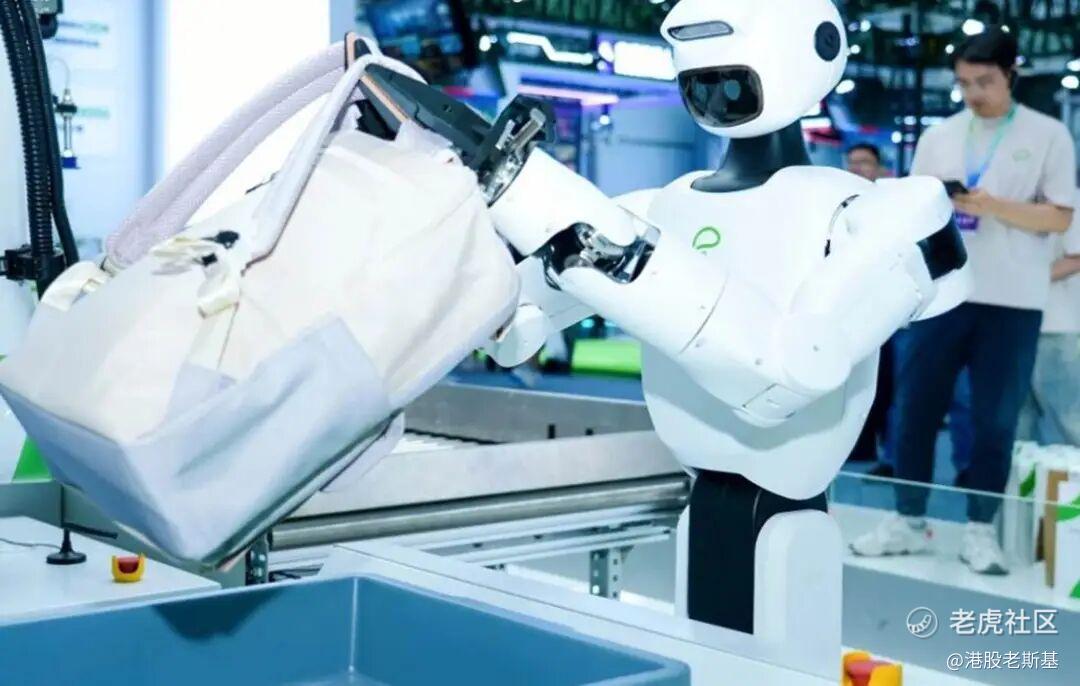
顺着大会提到的行李处理场景往下看,瑞为的新牌是晓蚁行李转运机器人——专啃机场行李分拣这个高频工种,已在大型枢纽机场试点。这个落点选得很刁钻:行李处理正是大会点名要技术下沉的一线场景,机器人进机场又恰好处在团体标准覆盖的方向上,主业攒了十几年的客户关系,直接成了新产品的入场券。
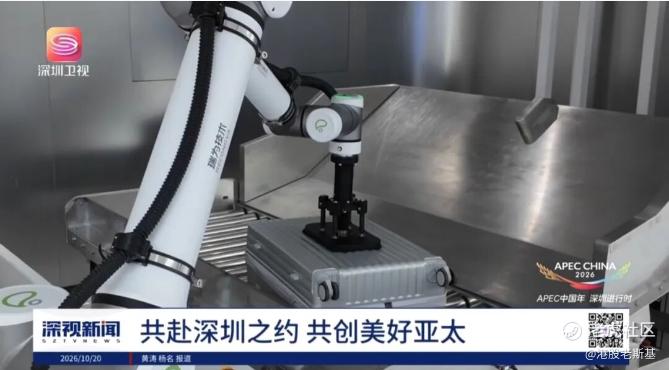
出海这边,鼓点踩得更齐。未来十年亚太和中东区域机场预计投入约2400亿美元做建设和改造,需求摆在明面上。瑞为的智慧通行已经在乌兹别克斯坦塔什干国际机场开启POC,晓蚁瞄准新加坡、泰国、日本的枢纽机场,打法是树样板再复制。9月它亮相首届PTE亚洲航站楼博览会,APEC中国年又上了深圳卫视的专题头条——行业和政策两头,都在给它递话筒。
市场还没想好怎么称呼它
说个更朴素的观察。
港股市场这两年AI公司不少,但能被归入视觉具身智能、还真金白银在机场和真实场景里把机器人跑起来的上市公司,屈指可数——瑞为7月挂牌,等于给这个极度稀缺的赛道补了一个可交易的标的。稀缺本身就是定价的一部分:标越少,等到认知修正的那一天,弹性越大,这个剧本在港股市场反复上演过。
眼下的价格为什么滞后?我的理解是,市场还没想好怎么称呼它。叫它设备商,它的收入确实主要来自设备和方案;叫它AI公司,它的AI又长在别人抢不走的场景里。业务实质不会站在原地等标签——从交付设备到交付整套智能化生产力,估值的锚注定跟着业务走。行业里这种框架切换一旦发生,速度通常比想象中快。
所以我不纠结当下的数字,我盯的是三个能验证的点:晓蚁在枢纽机场的试点什么时候转成订单,海外的POC什么时候长成区域样板,下一次恒指季度检讨的名单里有没有它。每验证一个,认知差就收窄一截——那时候再回头看今天的定价,大概率会觉得便宜。
这就是我所说的低估:价格暂时没计入的,恰恰是这家公司最值钱的成分。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
