


一场没有颠覆者的革命:具身智能进仓记

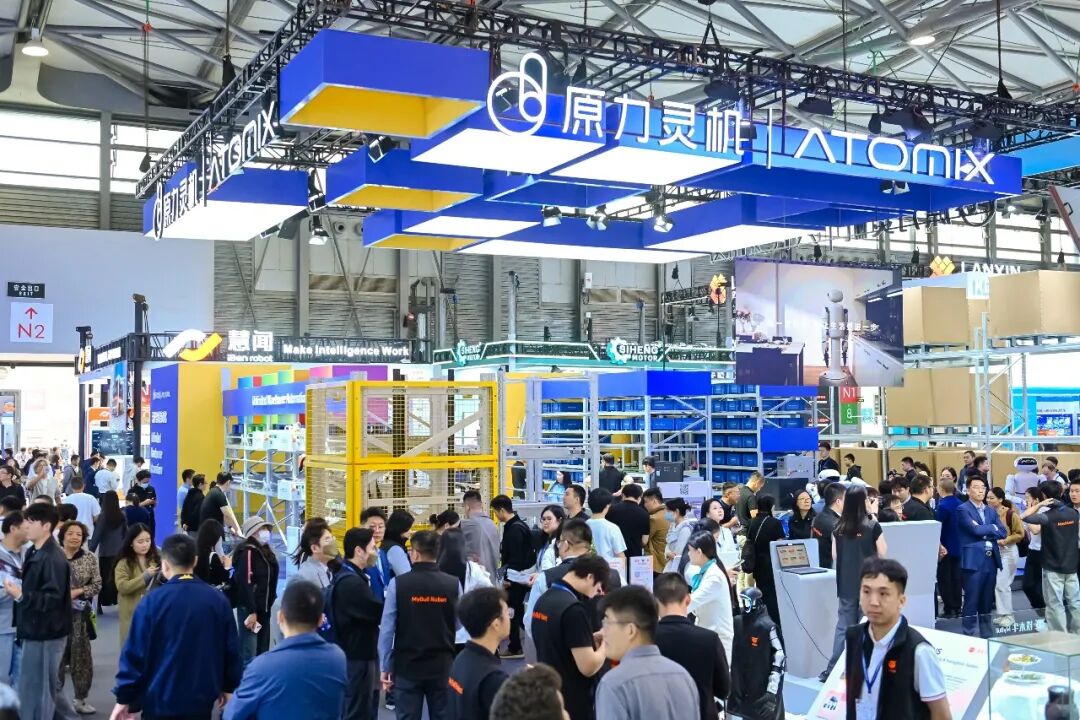
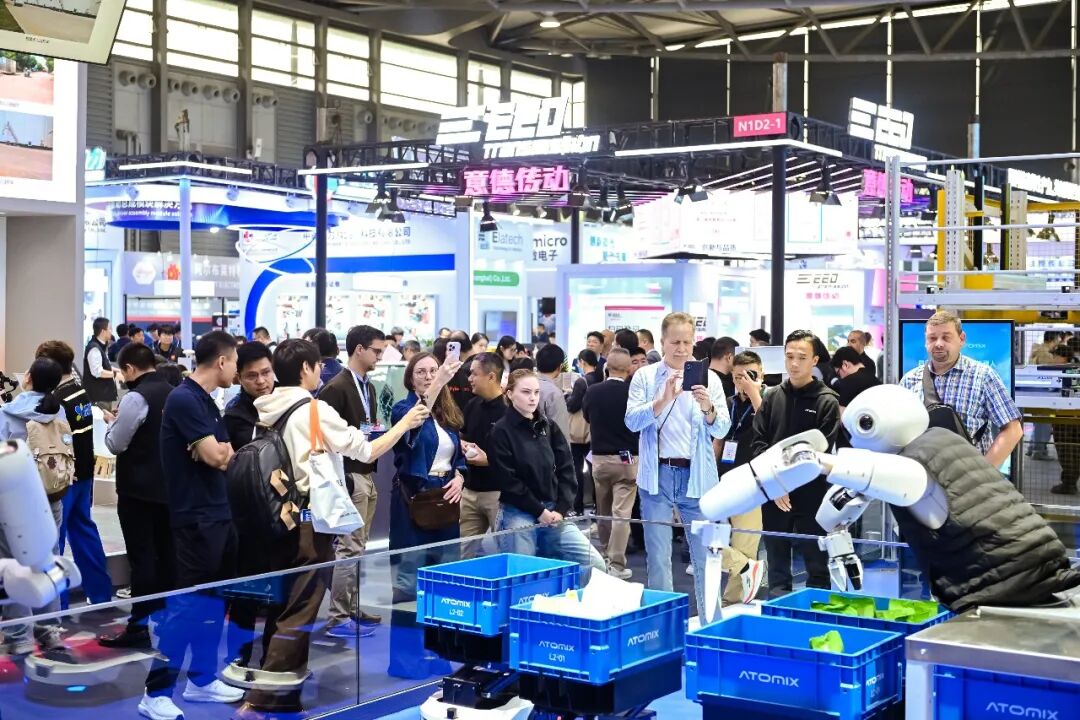
2026年的CeMAT ASIA,具身机器人几乎成了展馆里的“标配”。
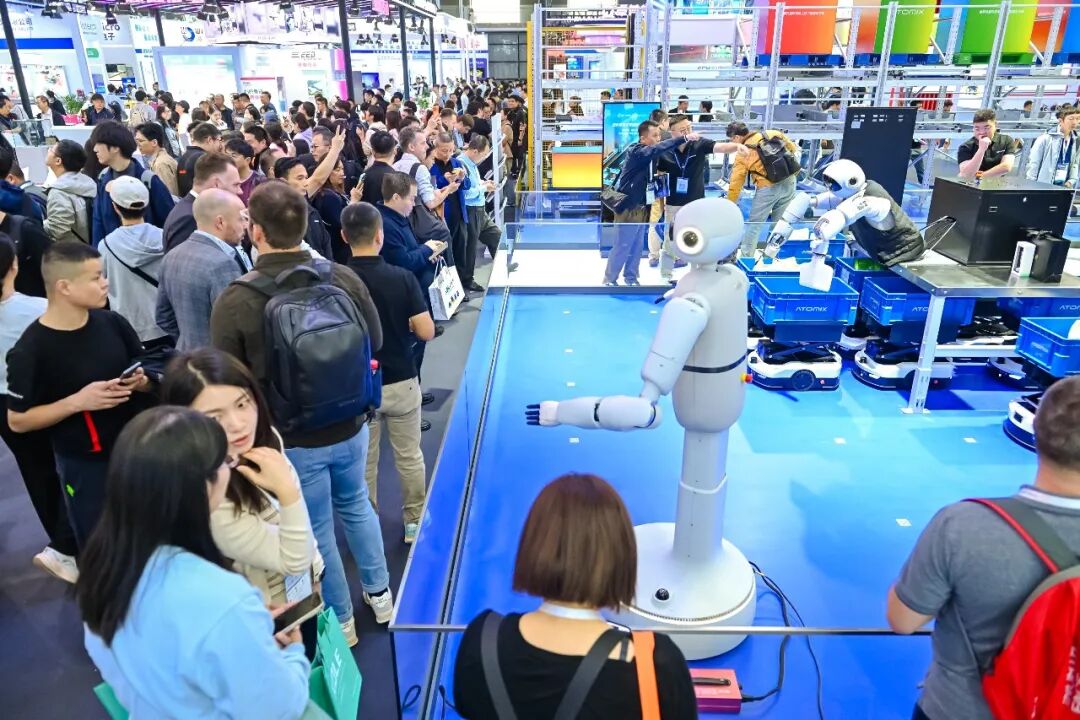
机械臂俯身抓取,双臂机器人翻转软包,人形机器人从料箱中辨认商品……过去由四向车、堆垛机、输送线和AGV构成的物流展会,正被一种新的技术景观占领。世界机器人大会、世界人工智能大会上也出现过同样的一幕:多家具身智能企业不约而同把展台改造成微缩产线,围绕传送带、货架与料箱循环抓取、翻面、供包。
行业集体涌向同一个场景,说明仓储物流正在成为具身智能进入物理世界的第一站。但热闹之后,更关键的问题是:抓起一个包裹之后呢?
本文的判断是:仓储物流不会被具身智能颠覆,只会与它融合。能留下的,不是演示最漂亮的,而是最能融入存量体系的。
围绕具身智能,人们习惯说“替代”和“颠覆”。对仓储物流而言,推倒重来既不现实,也没有必要。
这个行业早已形成完整秩序。硬件层有四向车、AGV、AMR、堆垛机、输送线和机械臂;软件层有WMS、WCS、TMS等系统;业务层从入库、上架到拣选、包装、出库,流程高度标准化、SOP化。中国仓储也已进入存量运营阶段,企业面对的现实问题不是“要不要再建一座无人仓”,而是如何让已有设施更灵活、更高效。
数据也印证了这一点。2025年全国社会物流总额达368.2万亿元,社会物流总费用19.5万亿元,与GDP的比率降至13.9%,为有统计以来最低,但仍高于发达经济体,《有效降低全社会物流成本行动方案》提出2027年力争降至13.5%左右。在一个以“降本”为国家级命题的行业里,客户买的从来不是某个高难度动作,而是吞吐、良率、稳定性和投资回报率。
所以具身智能进入仓储,不会上演“新物种取代旧物种”,而是一场持续多年的融合:新模型、新机器人与既有设备共同工作,在存量体系中逐步扩大自动化的边界。
为什么涌入仓库的具身机器人,几乎都从供包、抓取、分拣开始?因为这些任务边界清晰、效果直观、最适合展示。一条传送带、几个料箱,就能搭出一个场景,成功率和节拍一目了然。
但这更像一场“追小兔”的游戏:目标明确,路径可见,抓住它需要技术,却远不是仓储物流的全部。
从商业空间看,供包分拣的增量其实有限。它对模型能力要求相对较低,大型仓库早已被自动化方案解决,中小型仓库又受成本制约暂不适用,两头都缺增量。真正的空白在存储场景:上架、拆零、分拣、二次组装等非搬运环节至今仍以人工为主,从业者规模庞大。
从技术上看,抓取从来不是孤立动作。上游连着库存、订单和波次,下游连着复核、包装和出库,一件异常商品就可能阻塞整条作业线。仓储自动化要解决的,是存、搬、拣与异常处置之间的系统协同,而不是某一个动作的突破。

容易演示,不等于值得做。
传统自动化已经高效解决了大量标准化任务:四向车擅长高密度存储,AGV/AMR擅长水平搬运,输送线擅长固定路径传递,传统机械臂可高速处理规则商品,不需要大模型,也能低成本稳定运行。
具身机器人的价值,不是重复这些已被解决的工作,而是补上自动化体系中最难的一段:柔性、异形、长尾、不断变化的任务。用更贵、更复杂的机器人处理所有简单任务,技术上可行,经济上未必成立。
原力灵机判断,仓储智能化将经历三个阶段:第一阶段是单点替代,在现有仓库替代少量工位人工,当下的供包热即属此类;第二阶段是多机器人协同,新老设备配合提效,存量设备被激活、被编排;第三阶段是以具身机器人为“长机”、传统设备为“僚机”,实现仓库动态自适应调度与自主进化。目前行业正处在第一阶段向第二阶段过渡的节点。
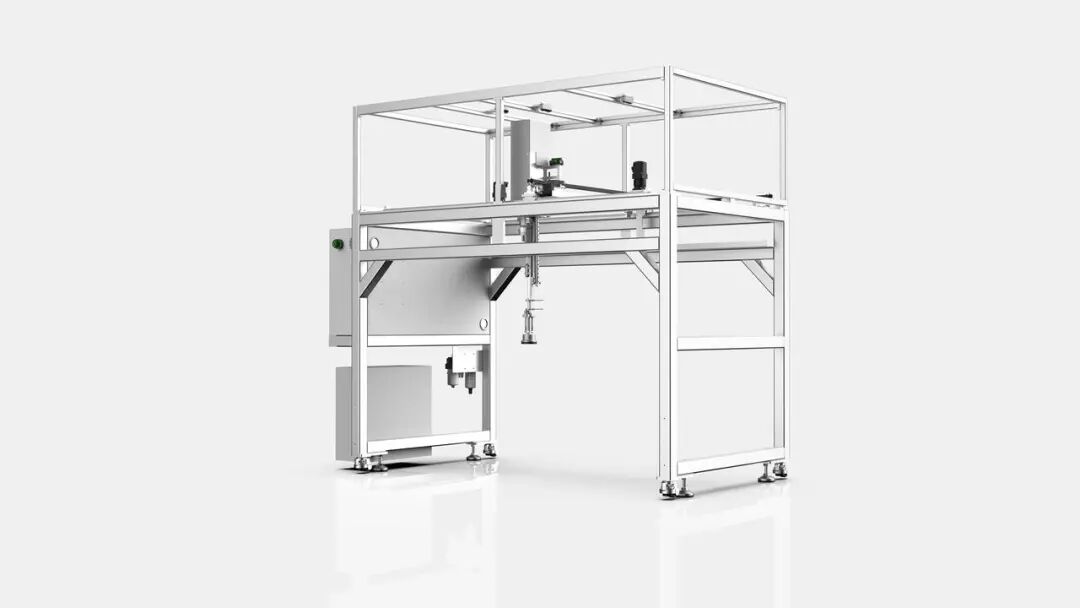
在本届CeMAT ASIA上,原力灵机与ATOMIX合并后推出的机器人多智能体分层作业系统,给出了一个具体样本。它没有把具身机器人包装成“全能员工”,而是按商品特征和任务复杂度,将拣选分为三层:
L1坐标机器人,由桁架式三轴机械臂、3D视觉和真空吸取模组组成,处理盒装、瓶装等规则、可吸附商品,承担约50%的任务。其峰值分拣效率450 pcs/h,抓取成功率≥99.9%,综合良率≥99%。
L2是Dexmal Apex具身双臂机器人,处理软包、柔性件、异形件,可换手、翻面、双臂协同并失败重试,覆盖约48%的任务。其峰值分拣效率360 pcs/h,抓取成功率≥99.9%。
L3是人工工位,承接剩余约2%的异常件和长尾任务,避免少数复杂商品阻塞整个订单。
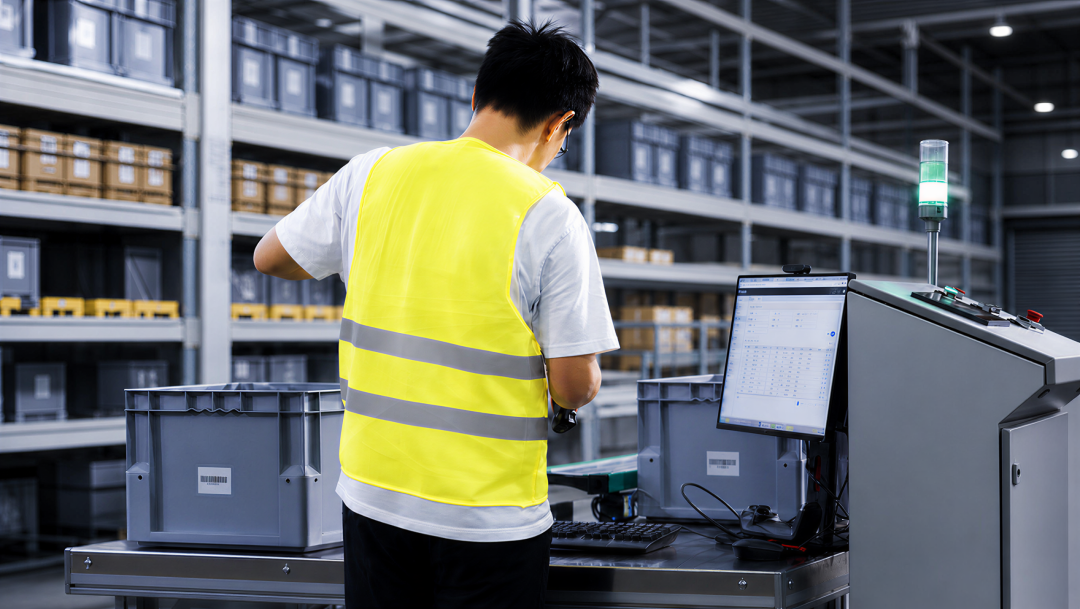
关键不是“48%”或“2%”这两个数字,而是背后的产业判断:人、传统自动化与具身机器人将长期共存。原力灵机认为,在可预见的未来,机器人无法覆盖全部场景,谁能把“人”也编排进系统,谁才拿到终局的入场券。
人工在这里不是系统失败的证明,而是系统的安全边界。机器人处理不了的任务被识别、隔离、转移,人工接管的过程又被记录为高价值数据,反哺模型和调度策略,使同类异常逐步被自动化覆盖。原力灵机把这套机制称为Physical Harness,即物理世界的“安全保护绳”。它回答的是具身智能走出实验室时最棘手的问题:模型可以允许概率,生产不能随时停摆。实验室里十次成功九次是好成果,仓库里剩下的那一次,可能是商品损坏、订单阻塞,甚至安全风险。
如果说具身模型决定一台机器人能做什么,那么仓储系统能力决定这些动作能否创造商业价值。
原力灵机的判断是:行业普遍存在“重Demo、轻体系”的认知偏差,模型只解决约20%的核心工作,其余80%要靠体系化能力补齐。
这80%,藏在ATOMIX长期积累的、展台上最难呈现的能力里。其托盘四向车已进入全球30多个国家、落地500余个项目,有8个项目的单项目集群规模超过50台,其中4个项目四向车规模突破100台,单系统出入库峰值吞吐达1,100托盘/小时,运营中的项目SKU最高超过5万个。以某全球服装零售品牌为例,ATOMIX在中国、新加坡、韩国落地三个大型仓储项目,通过3D立体空间调度,同时管理多种类型、合计近2000台机器人;新加坡仓还要用一套系统同时支撑门店配送与电商履约,并在两种订单模式间快速切换。
这类项目的难点,不在某一台机器人走得多快,而在数百台设备如何避免拥堵、订单如何拆分、任务如何分配、库存与设备状态如何同步,以及系统如何扛住促销高峰和设备异常。
本届展出的“上存下拣”方案延续的正是这种系统思路:上层由新一代托盘四向车做高密度存储,首层由AMR负责存储与拣选搬运,轻型提升机LFR1500B(设备重量减少40%、占地减少50%)连接各层,四向车、提升机、AMR被统一调度进同一条作业链。这些看似仍是传统设备的迭代,恰恰是具身智能能够落地的产业底座。
具身智能企业挤满CeMAT,不意味着所有人都能拿到入场券。从演示到规模部署,至少横着四道门槛:
第一,具身原生能力:从感知、推理到动作生成形成闭环,而不是在传统设备上加一个“智能插件”。
第二,行业积累:仓储不是抽象的抓取场景,而是库存、订单、设备、人员和安全规则共同构成的系统,不懂业务流程,再聪明的机器人也嵌不进去。
第三,系统化协同:客户要的不是一台会抓取的机器,而是多类型机器人、软件系统与人工工位的统一调度。
第四,本体与“大脑”的深度适配:感知频率、控制延迟、关节性能、末端执行器必须与任务共同设计。
由此也分出两种路径。一种是嫁接式:既有设备加智能补丁,上限被最初的架构假设锁死。另一种是具身原生:从底层重新定义设备之间的协同关系,上限只由数据与算法决定。
按这四种能力盘点行业会发现,有场景网络的缺“大脑”,有“大脑”的缺场景网络。未来两年的竞争,很可能不是谁的视频更惊艳,而是谁先补齐另一半。
原力灵机与ATOMIX的合并发生在这一分野之中。一边是DM系列具身模型(DM0.5已在RoboColiseum、RoboDojo等六大评测榜单登顶)、双臂机器人与实时控制能力,另一边是四向车、仓储软件、多机调度与全球项目网络。双方要做的,是让具身智能不以外来设备的方式闯进仓库,而是从仓储体系内部生长出来。
具身机器人正在进入仓库,但仓库不会因为它们的到来而被推倒重建。这像AI编程没有消灭软件工程,而是嵌入原有开发体系、改变了工程师的工作方式;具身智能也不会取代仓储自动化,它将与四向车、AMR、输送线、机械臂和人工工位长期共存,在协同中拓展机器能做的事。
所以在CeMAT展馆里,真正重要的不是机器人“挤满了”,而是灯光熄灭、展台拆除之后,有多少能走进真实仓库,连续工作七天、七个月乃至七年。
当行业不再讨论机器人能不能抓起一个包裹,而是开始计算它如何与上百台设备一起改变一座仓库的成本结构时,具身智能才算真正拿到了物流产业的入场券。

THE END
尊敬的读者朋友们,衷心感谢您订阅《华商韬略》,为了便于您及时收到我们的最新推送,敬请星标华商韬略公众号,感谢支持,期待长久伴您同行。
华商韬略出品
主编:毕亚军 责编:周怡
本文仅代表作者个人观点,部分图片来自网络、图虫创意、东方IC,未能核实版权归属的,不为商业用途,如有侵犯,敬请作者与我们联系
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
