


美股前瞻11.3,纳指冲高回落,苹果利润率承压,千亿光通信并购遭抛售,今晚看AMD!
大盘:利率下来了,科技股仍没稳住;等权指数揭示另一半市场。
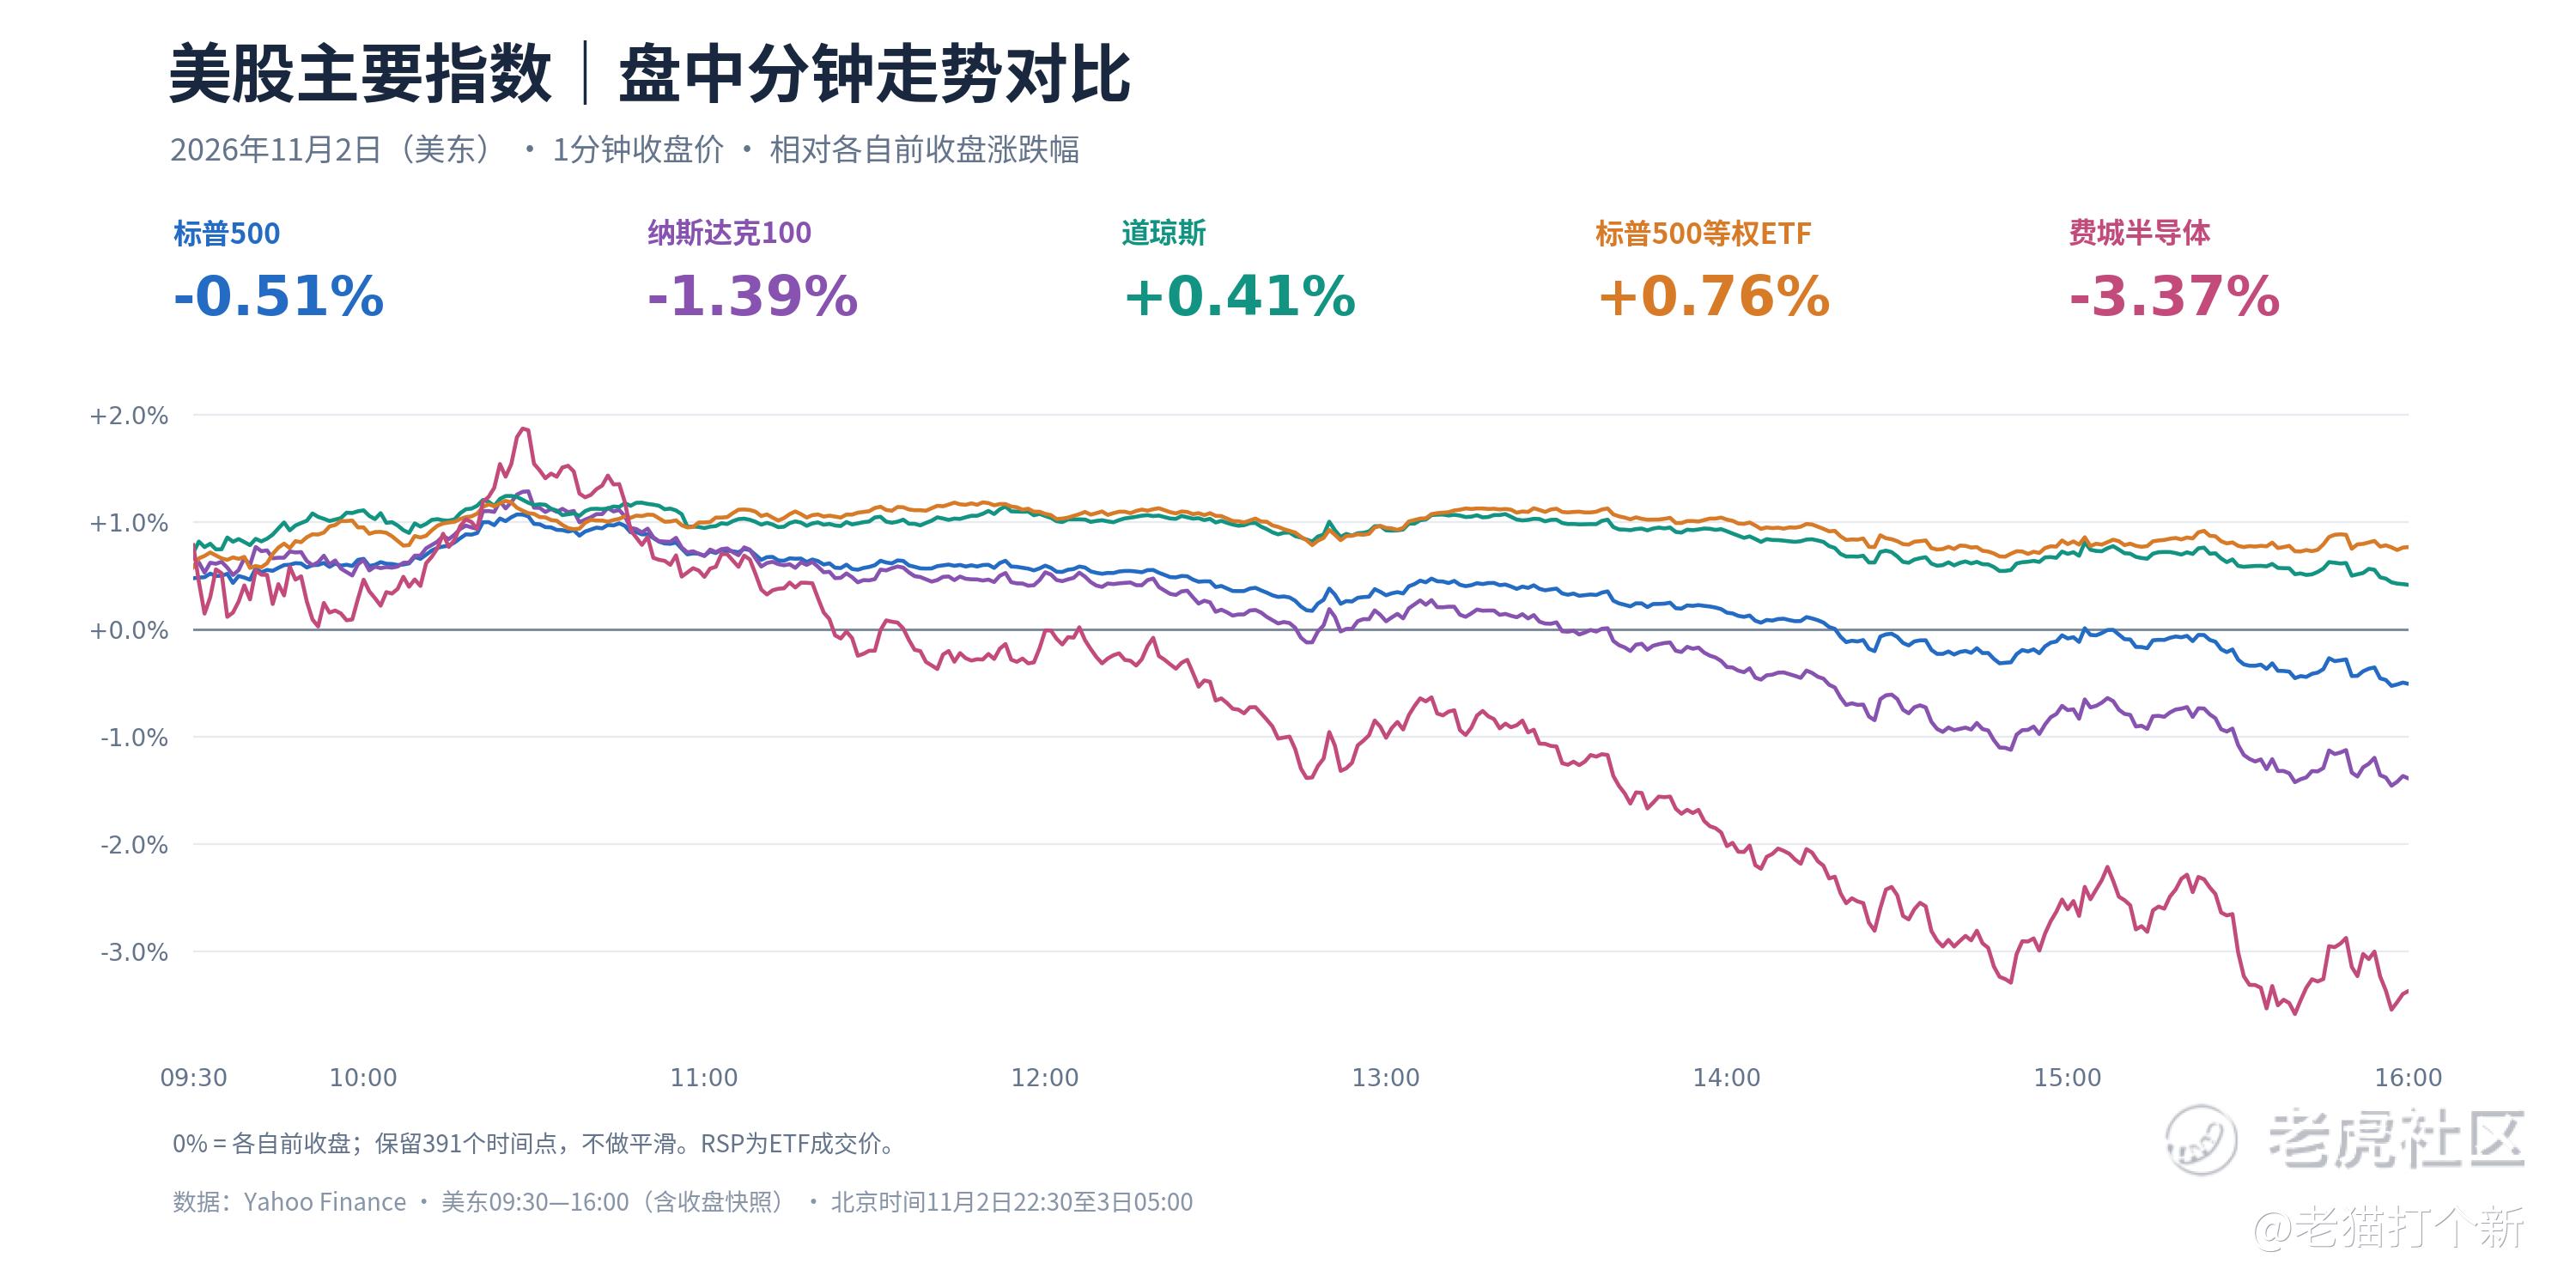
昨夜美股高开后回落。标普500盘中一度涨约1.1%,最终跌0.51%,收于7541.40点;纳指一度涨约1.4%,最终跌1.07%,收于25164点附近;道指涨0.41%,收于51983.98点。纳斯达克100跌1.39%,费城半导体指数跌3.37%,芯片与AI硬件继续成为压力中心。
但市场内部并非普跌:标普500等权ETF RSP涨0.76%,与市值加权指数形成明显反差。亚马逊涨2.20%、沃尔玛涨3.38%、摩根大通涨1.10%,而微软跌2.83%、AMD跌7.52%、英特尔跌8.80%。昨夜更像是资金继续撤出拥挤的科技交易,同时转向消费、金融等方向;只看纳指,容易把这种轮动误判成整个市场一起失速。
利率也没有成为科技股的救兵。10年期美债收益率回落至约4.90%,2年期约4.59%,美元走弱。贴现率的压力有所缓和,股价却继续下行,说明投资者此刻更在意盈利预期、融资成本与AI投入的回报。今晚的检验很具体:AMD、Arista和超微电脑能否拿出足以稳定预期的交付、利润率和后续指引。
中期选举与JOLTS:政策不确定性之外,就业数据仍会影响利率。
美国今天举行中期选举,主要计票进展将集中影响北京时间明天早晨。国会控制权会改变财政、税收、能源与监管政策的推进难度,但选举夜的初步领先与最终席位结果需要分开看,不能提前把某一政党获胜等同于固定的市场方向。
今晚23:00公布美国9月JOLTS职位空缺。昨夜10月ISM制造业PMI升至55.5,前值54.5;价格指数虽由77.9降至75.2,仍处高位。制造业活动保持扩张,成本压力也未消失,因此市场暂时缺少单纯押注宽松的依据。
JOLTS重点拆职位空缺、招聘与主动离职。若空缺回落、招聘仍稳,有利于缓和劳动力市场过热担忧;若招聘和离职意愿同步转弱,则还要考虑盈利端的压力。周三ADP、服务业ISM与周五非农会继续接力,今晚一个职位空缺数字不足以替整周就业数据定调。
美债再融资:借款预估小幅下降,不能直接推导成长债供给减少。
财政部已公布四季度私人持有净市场化借款预估6180亿美元,比8月估计少100亿美元;2027年一季度预估为8000亿美元。四季度数字下降,主要受期初现金余额高于原假设影响;剔除这一因素,借款预估反而比8月高240亿美元。
真正决定期限结构的,是北京时间周三21:30的季度再融资公告。 今晚不能把总借款预估下降,提前写成财政部已经削减10年、30年期发行。对科技股而言,国债利率回落只是一个条件,企业自身的发债利差与股权融资代价仍需另外计算。
苹果:12月季度仍受内存约束,Duo供应恢复时间尚未明确。
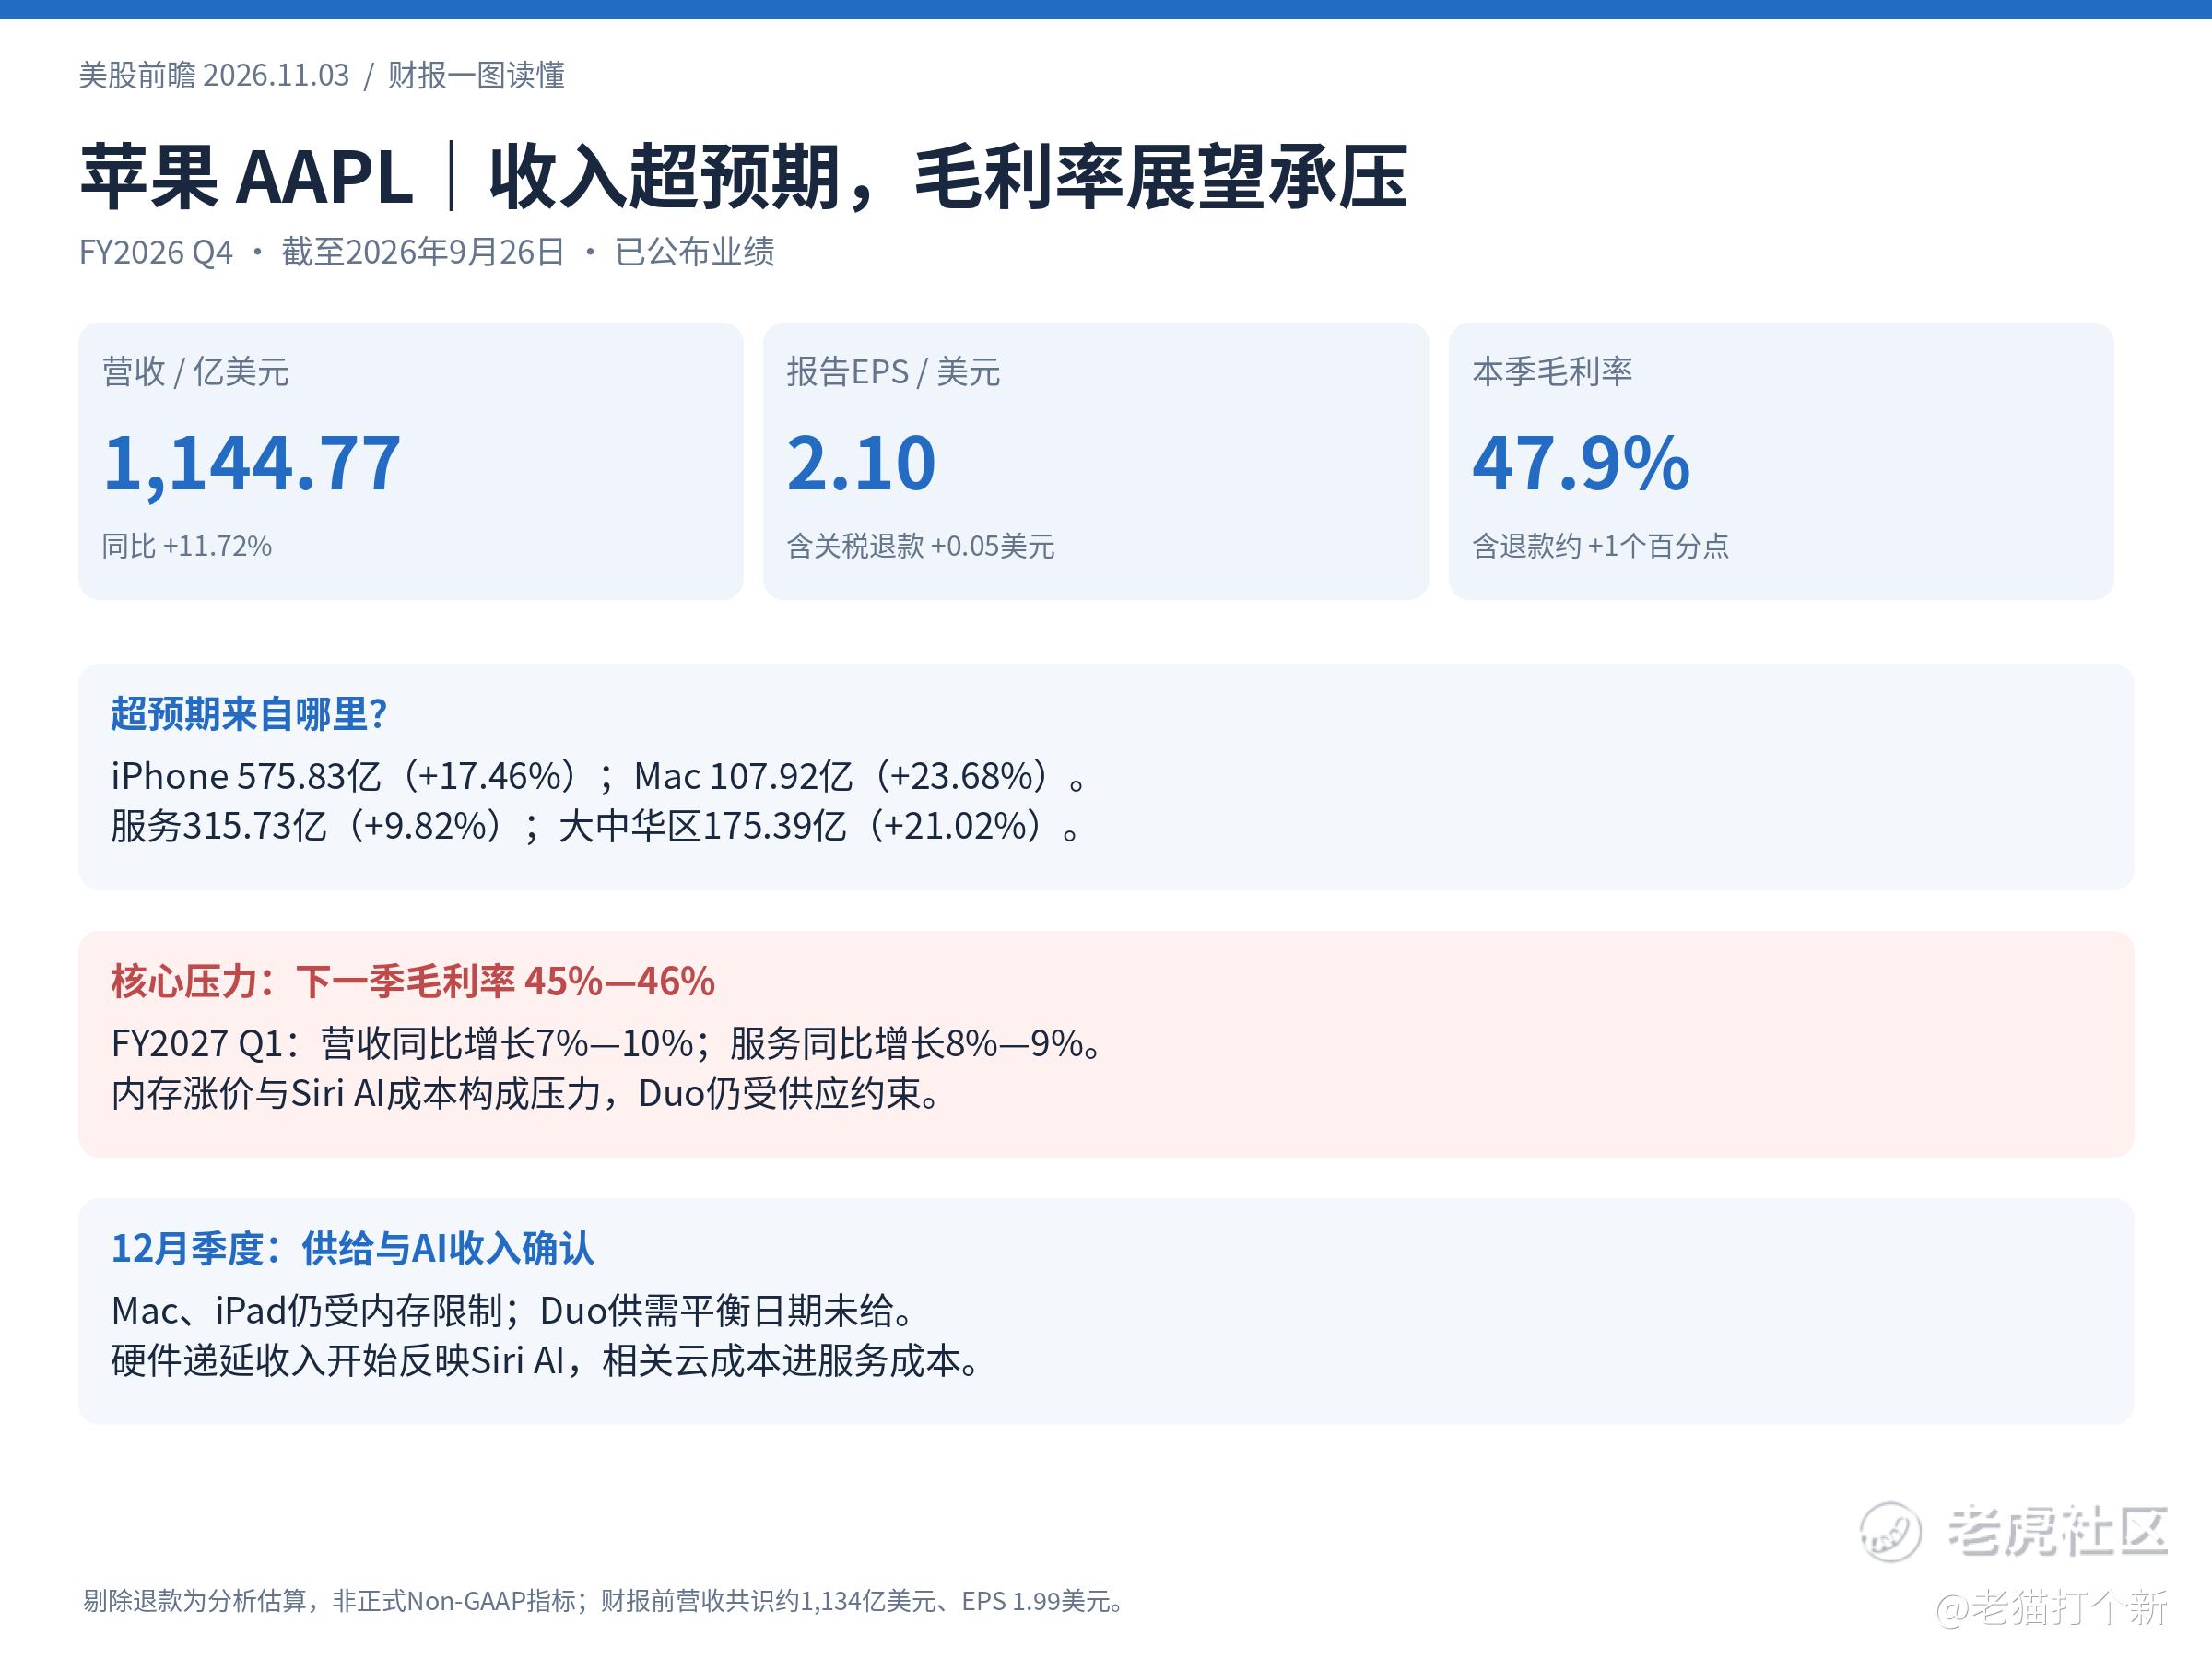
苹果本季营收与EPS超预期,现金流仍强。公司预计12月季度营收同比增7%—10%、服务增8%—9%,毛利率45%—46%;Mac与iPad仍将受内存供应限制。 先进制程约束正在缓解,但供给瓶颈转向内存。Duo爬坡进展顺利,管理层明确表示目前无法预测供需平衡时间。 另一处影响盈利的细节是,自12月季度起,硬件递延收入将反映Siri AI,相关云成本计入服务销售成本。 未来付费扩展访问有变现空间,尚未给出收费启动日期。解读:假日季需求强,不等于交付与利润率能同步提升。
Palantir:下一季给出明确增长目标,部署到扩约的周期在缩短。
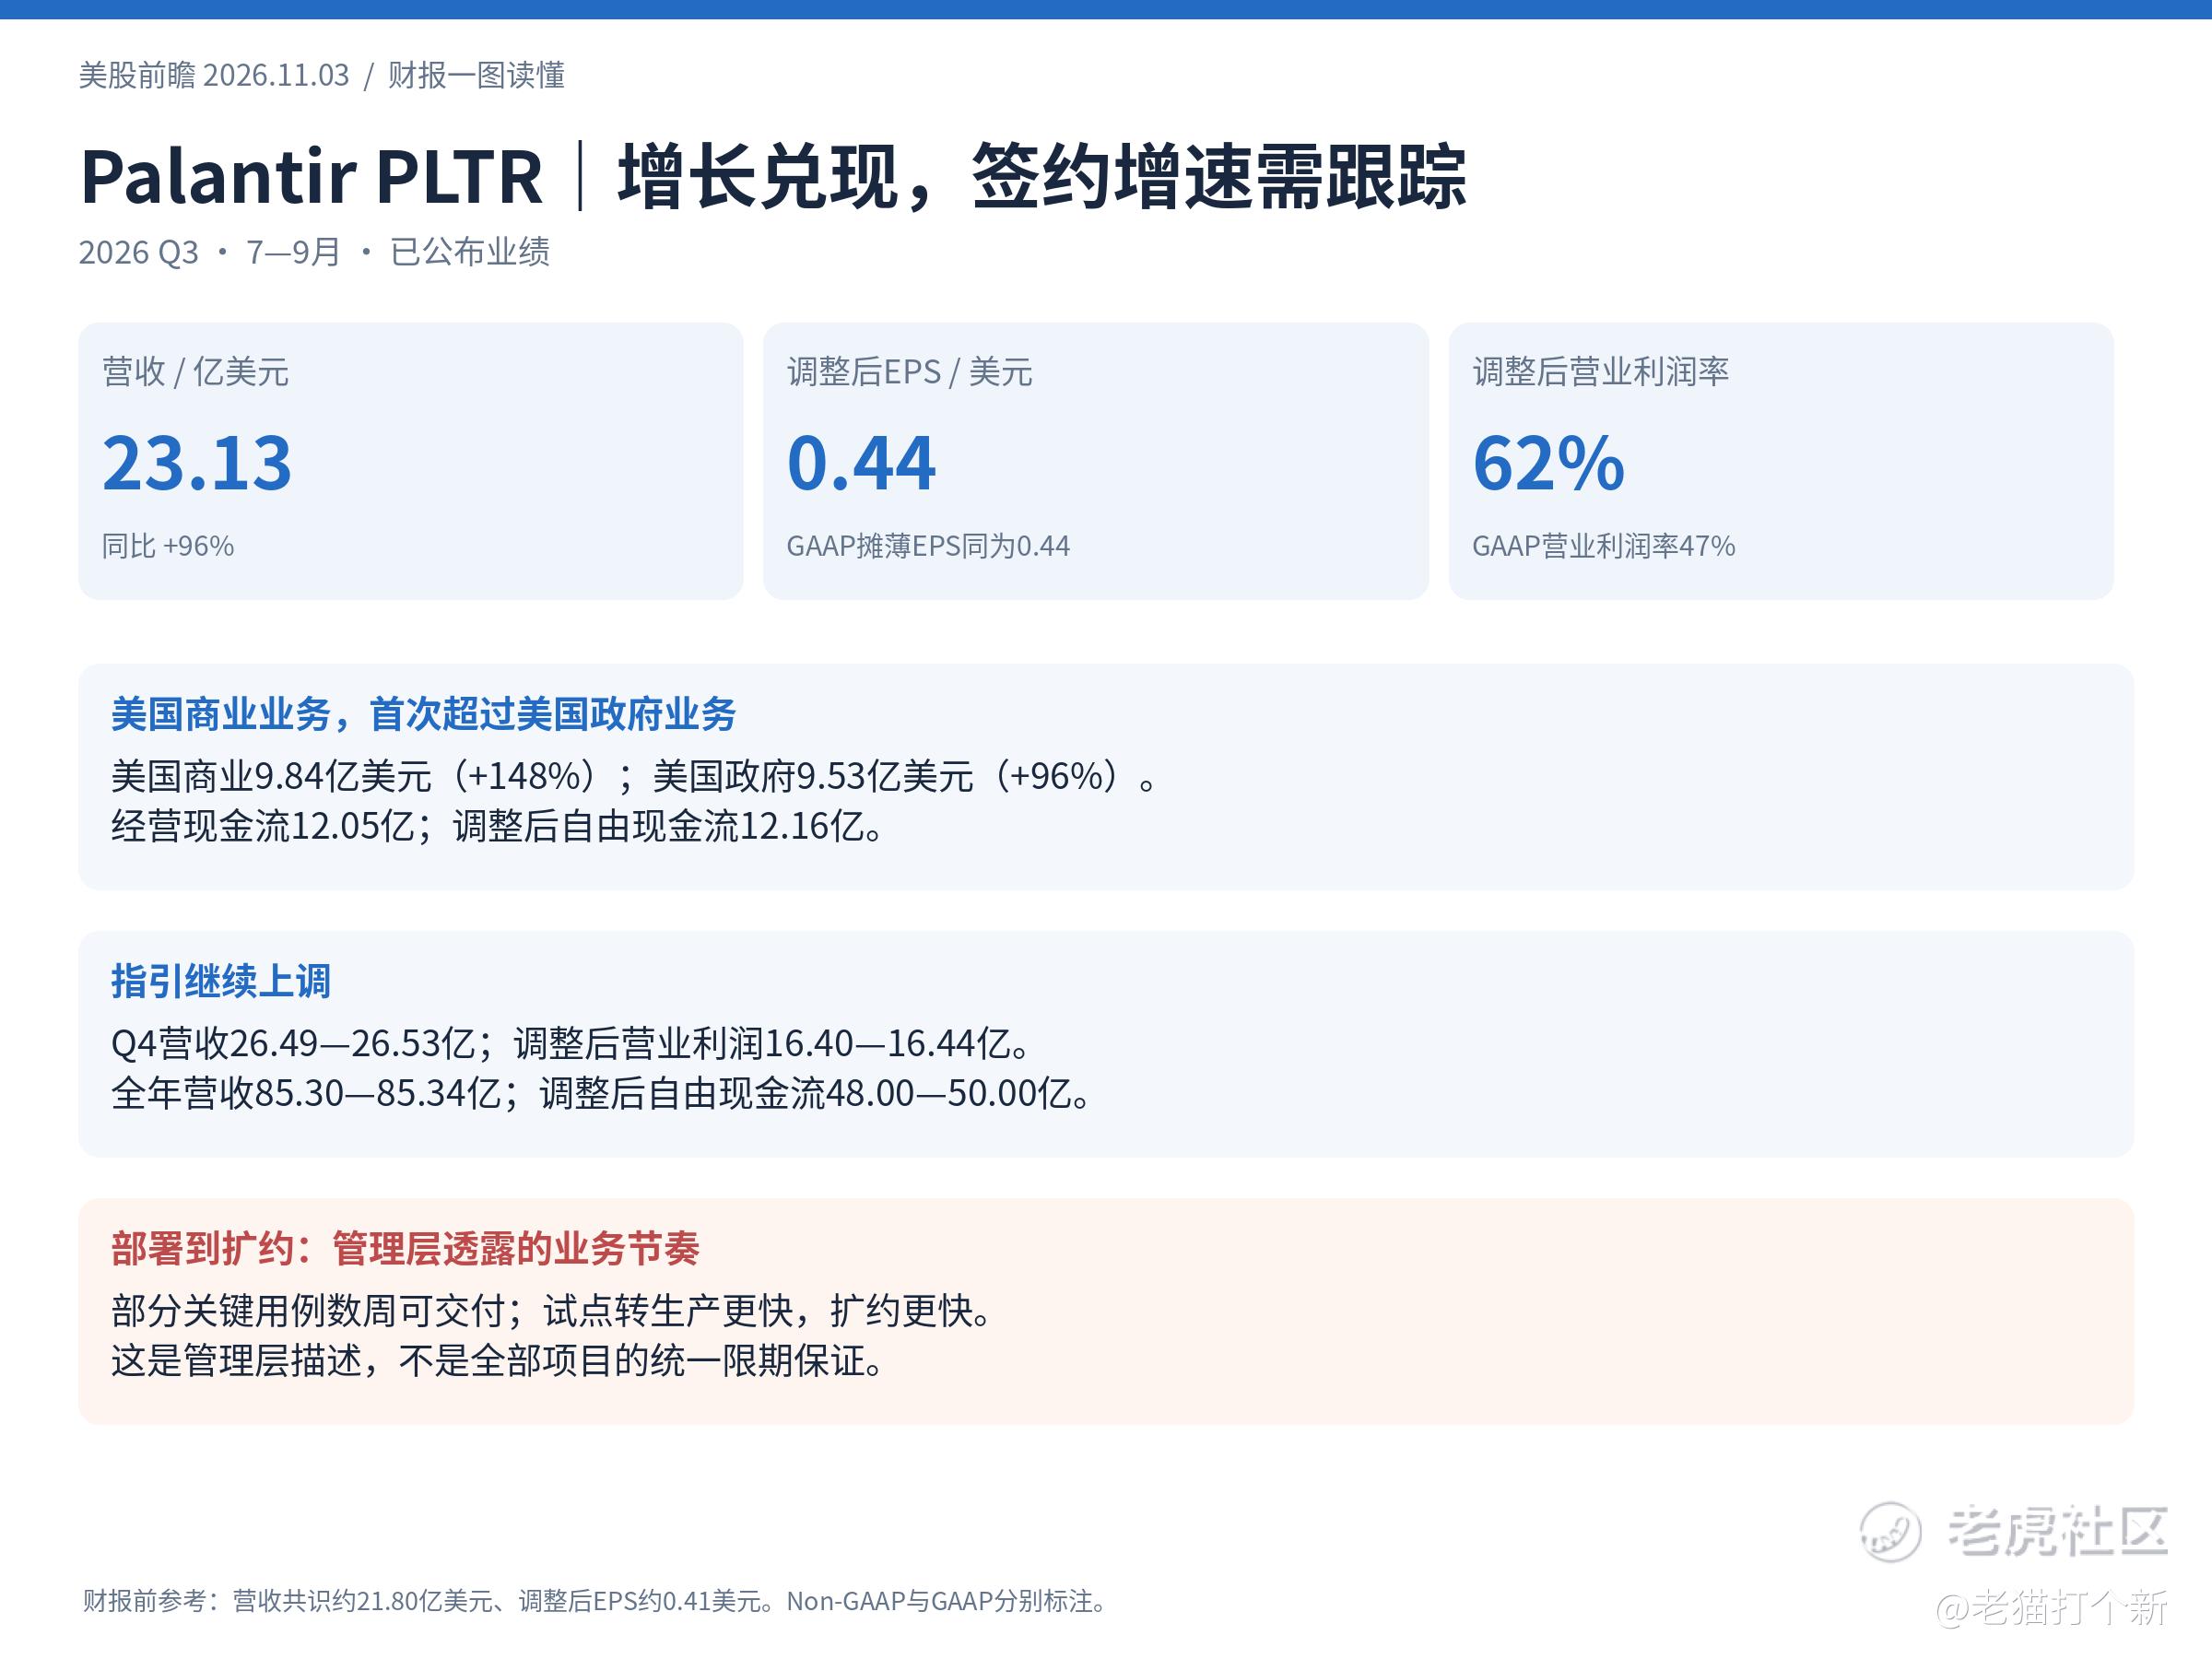
Palantir收入、利润率、现金流同步走强。Q4营收指引26.49亿—26.53亿美元,中值较本季约增14.6%;全年营收指引85.30亿—85.34亿美元。 更值得关注的是,Karp称部分关键业务用例数周可交付,客户从接触到试点、生产部署更快,初始合同更短、后续扩约更快。 这是业务节奏描述,并非所有项目的统一交付承诺。解读:短合同与较低单季TCV增速,不能直接等同需求降温,应跟踪快速落地能否持续带来扩约和收入;高估值仍要求连续兑现。
Marvell与Lumentum:2027年产业放量,2028年交割,盈利协同再往后。
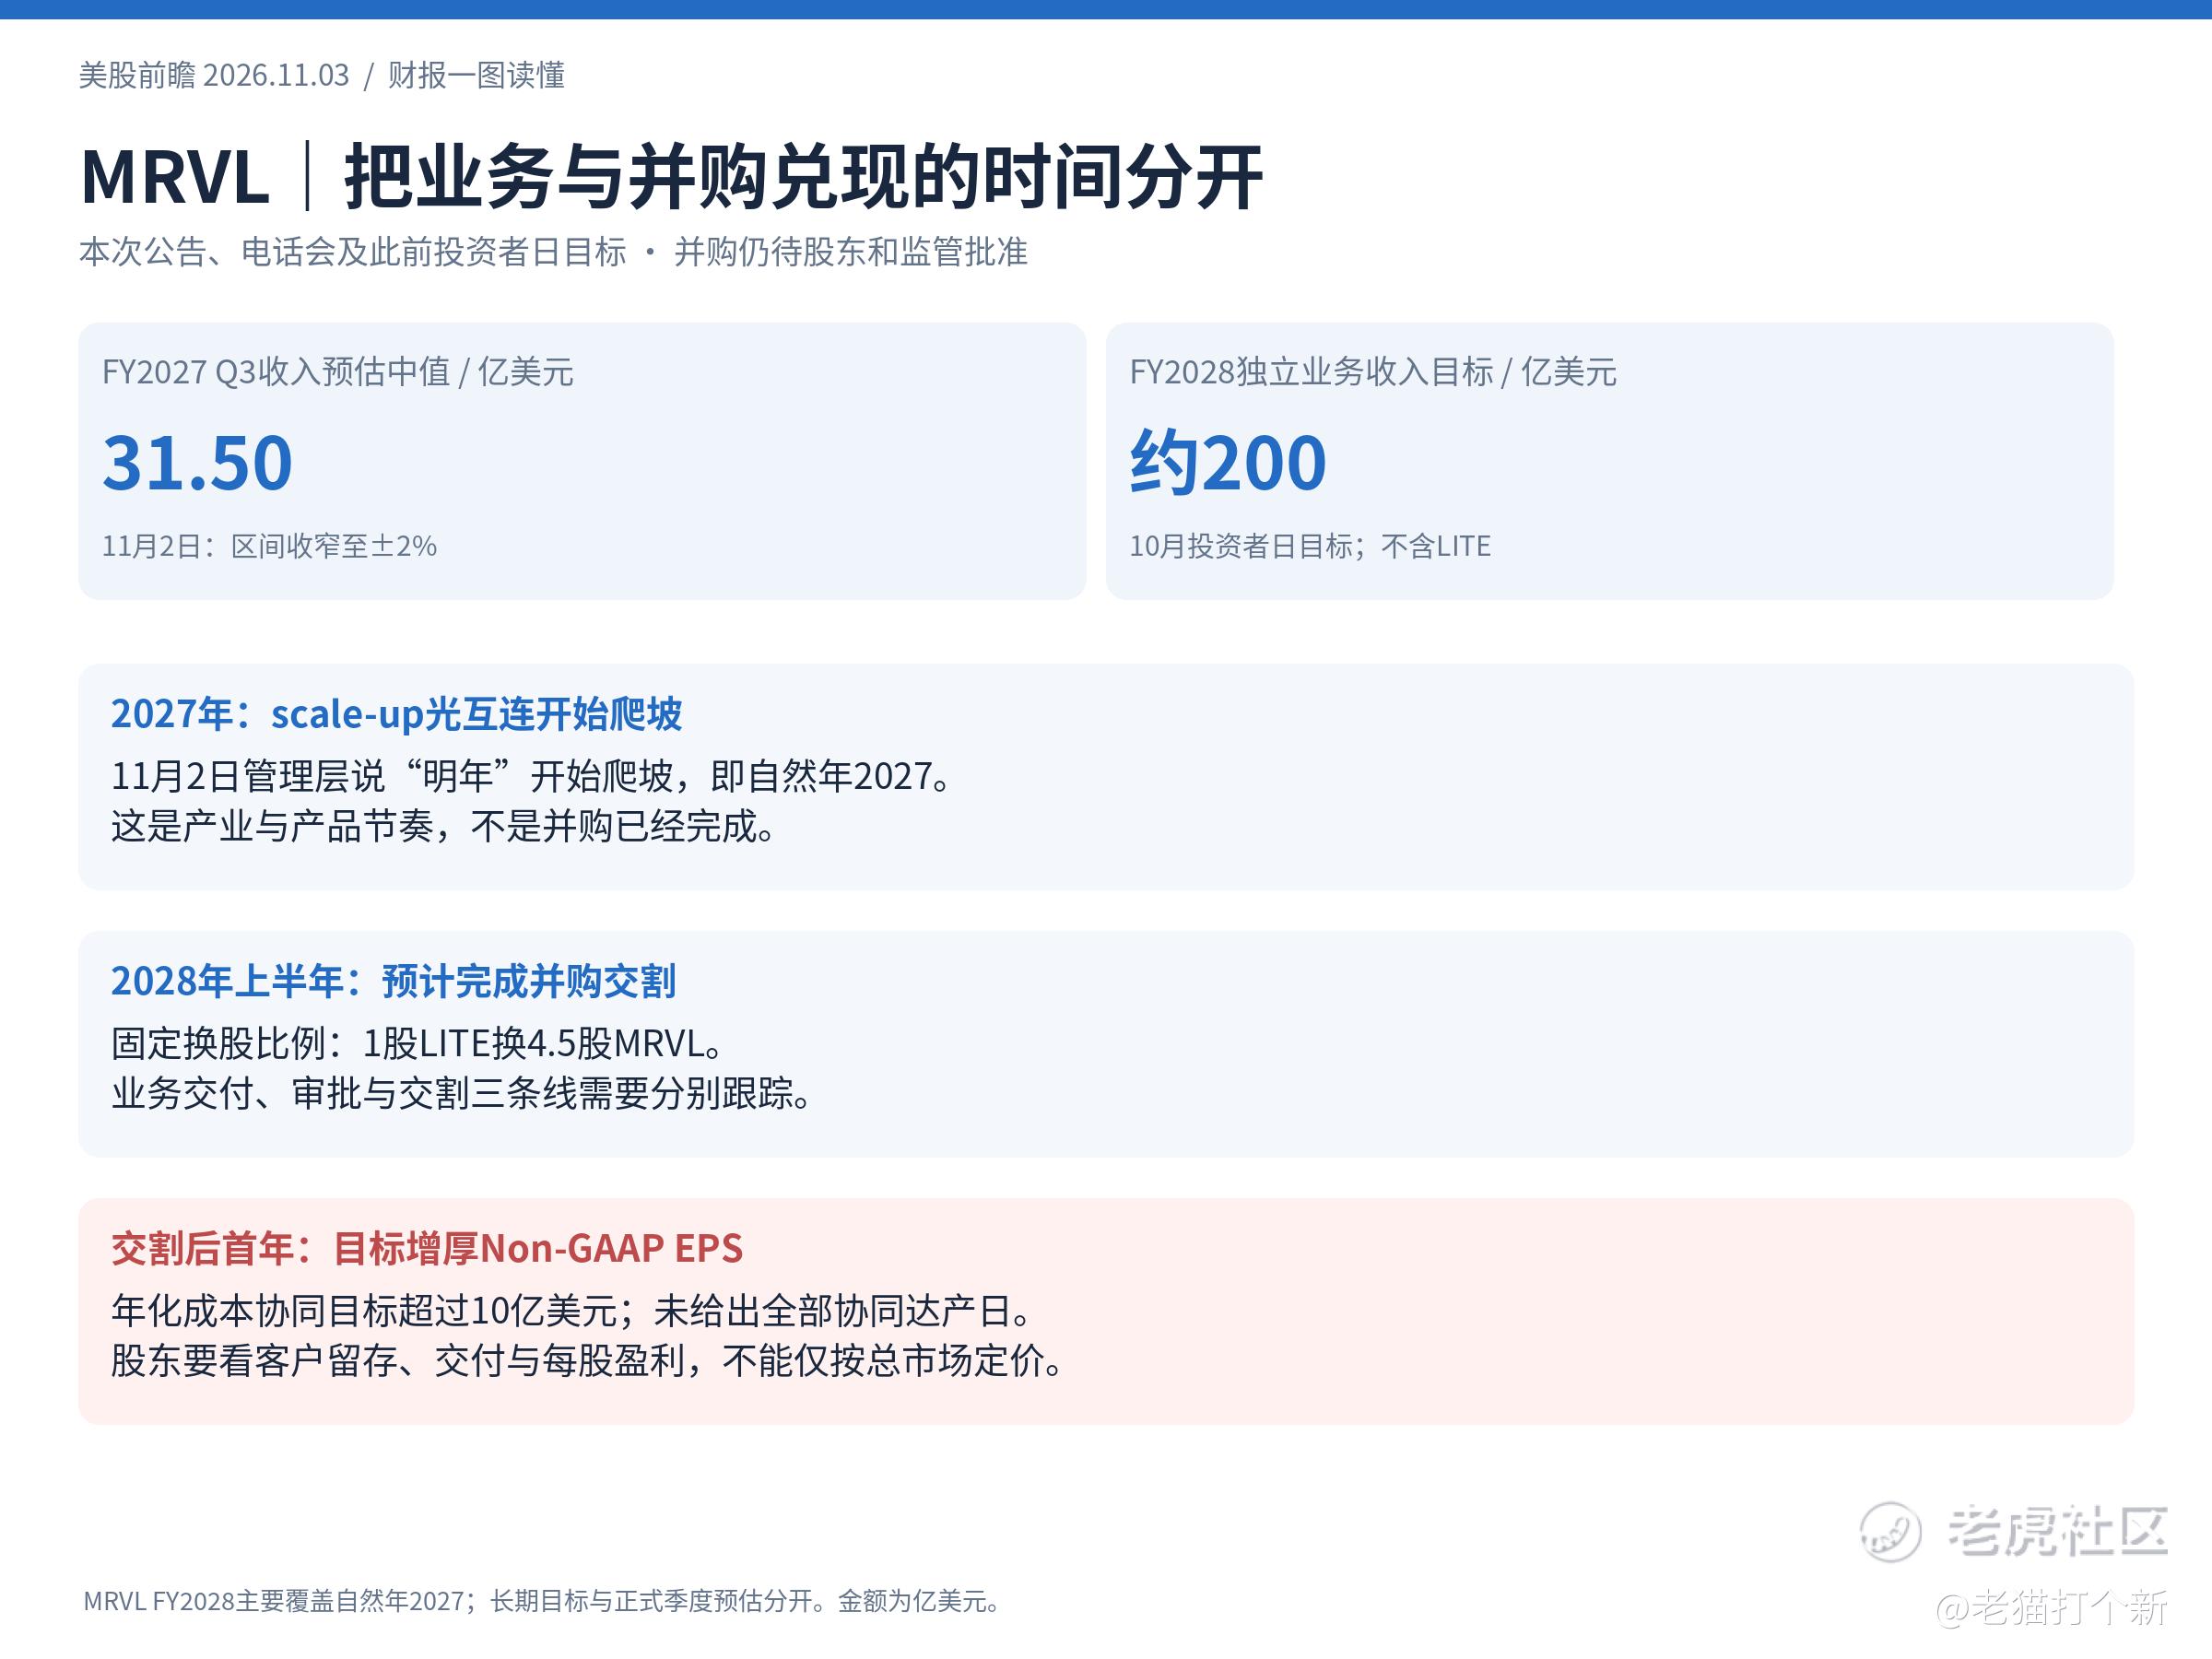
Marvell与Lumentum已签署正式协议,每1股Lumentum换4.5股Marvell,隐含企业价值约1150亿美元。管理层在11月2日电话会上称,scale-up光互连2027年开始爬坡;并购则预计2028年上半年交割,Non-GAAP EPS增厚目标从交割后首年开始计算。 产业订单放量、交易完成与协同兑现,是三个不同的时间点。
Marvell还有自身业绩参照:11月2日维持FY2027Q3收入指引中值31.50亿美元,把区间从±5%收窄至±2%。 此前10月投资者日给出的FY2028营收约200亿美元目标,仍是独立业务口径,不能提前加上Lumentum收入。 FY2028主要覆盖自然年2027,需与并购交割的自然年2028分清。产业层面,公司希望把电侧芯片与光侧激光器、光引擎结合,为近封装和共封装光学进行协同设计。
公司的年化成本协同目标超过10亿美元,但未承诺交割时立即全部实现。 另一项具体风险是客户竞合:模块厂可能担心供应商合并后同时成为竞争对手;管理层表示将继续对外供货,后续需用客户留存与订单验证。23.9%溢价按10月28日股价计算,固定换股对价随MRVL股价变化;昨夜MRVL跌12.72%、LITE跌18.59%。解读:市场需要判断既有交付计划能否推进,以及为未来协同支付的价格是否合理,不能只看合并后的市场空间。
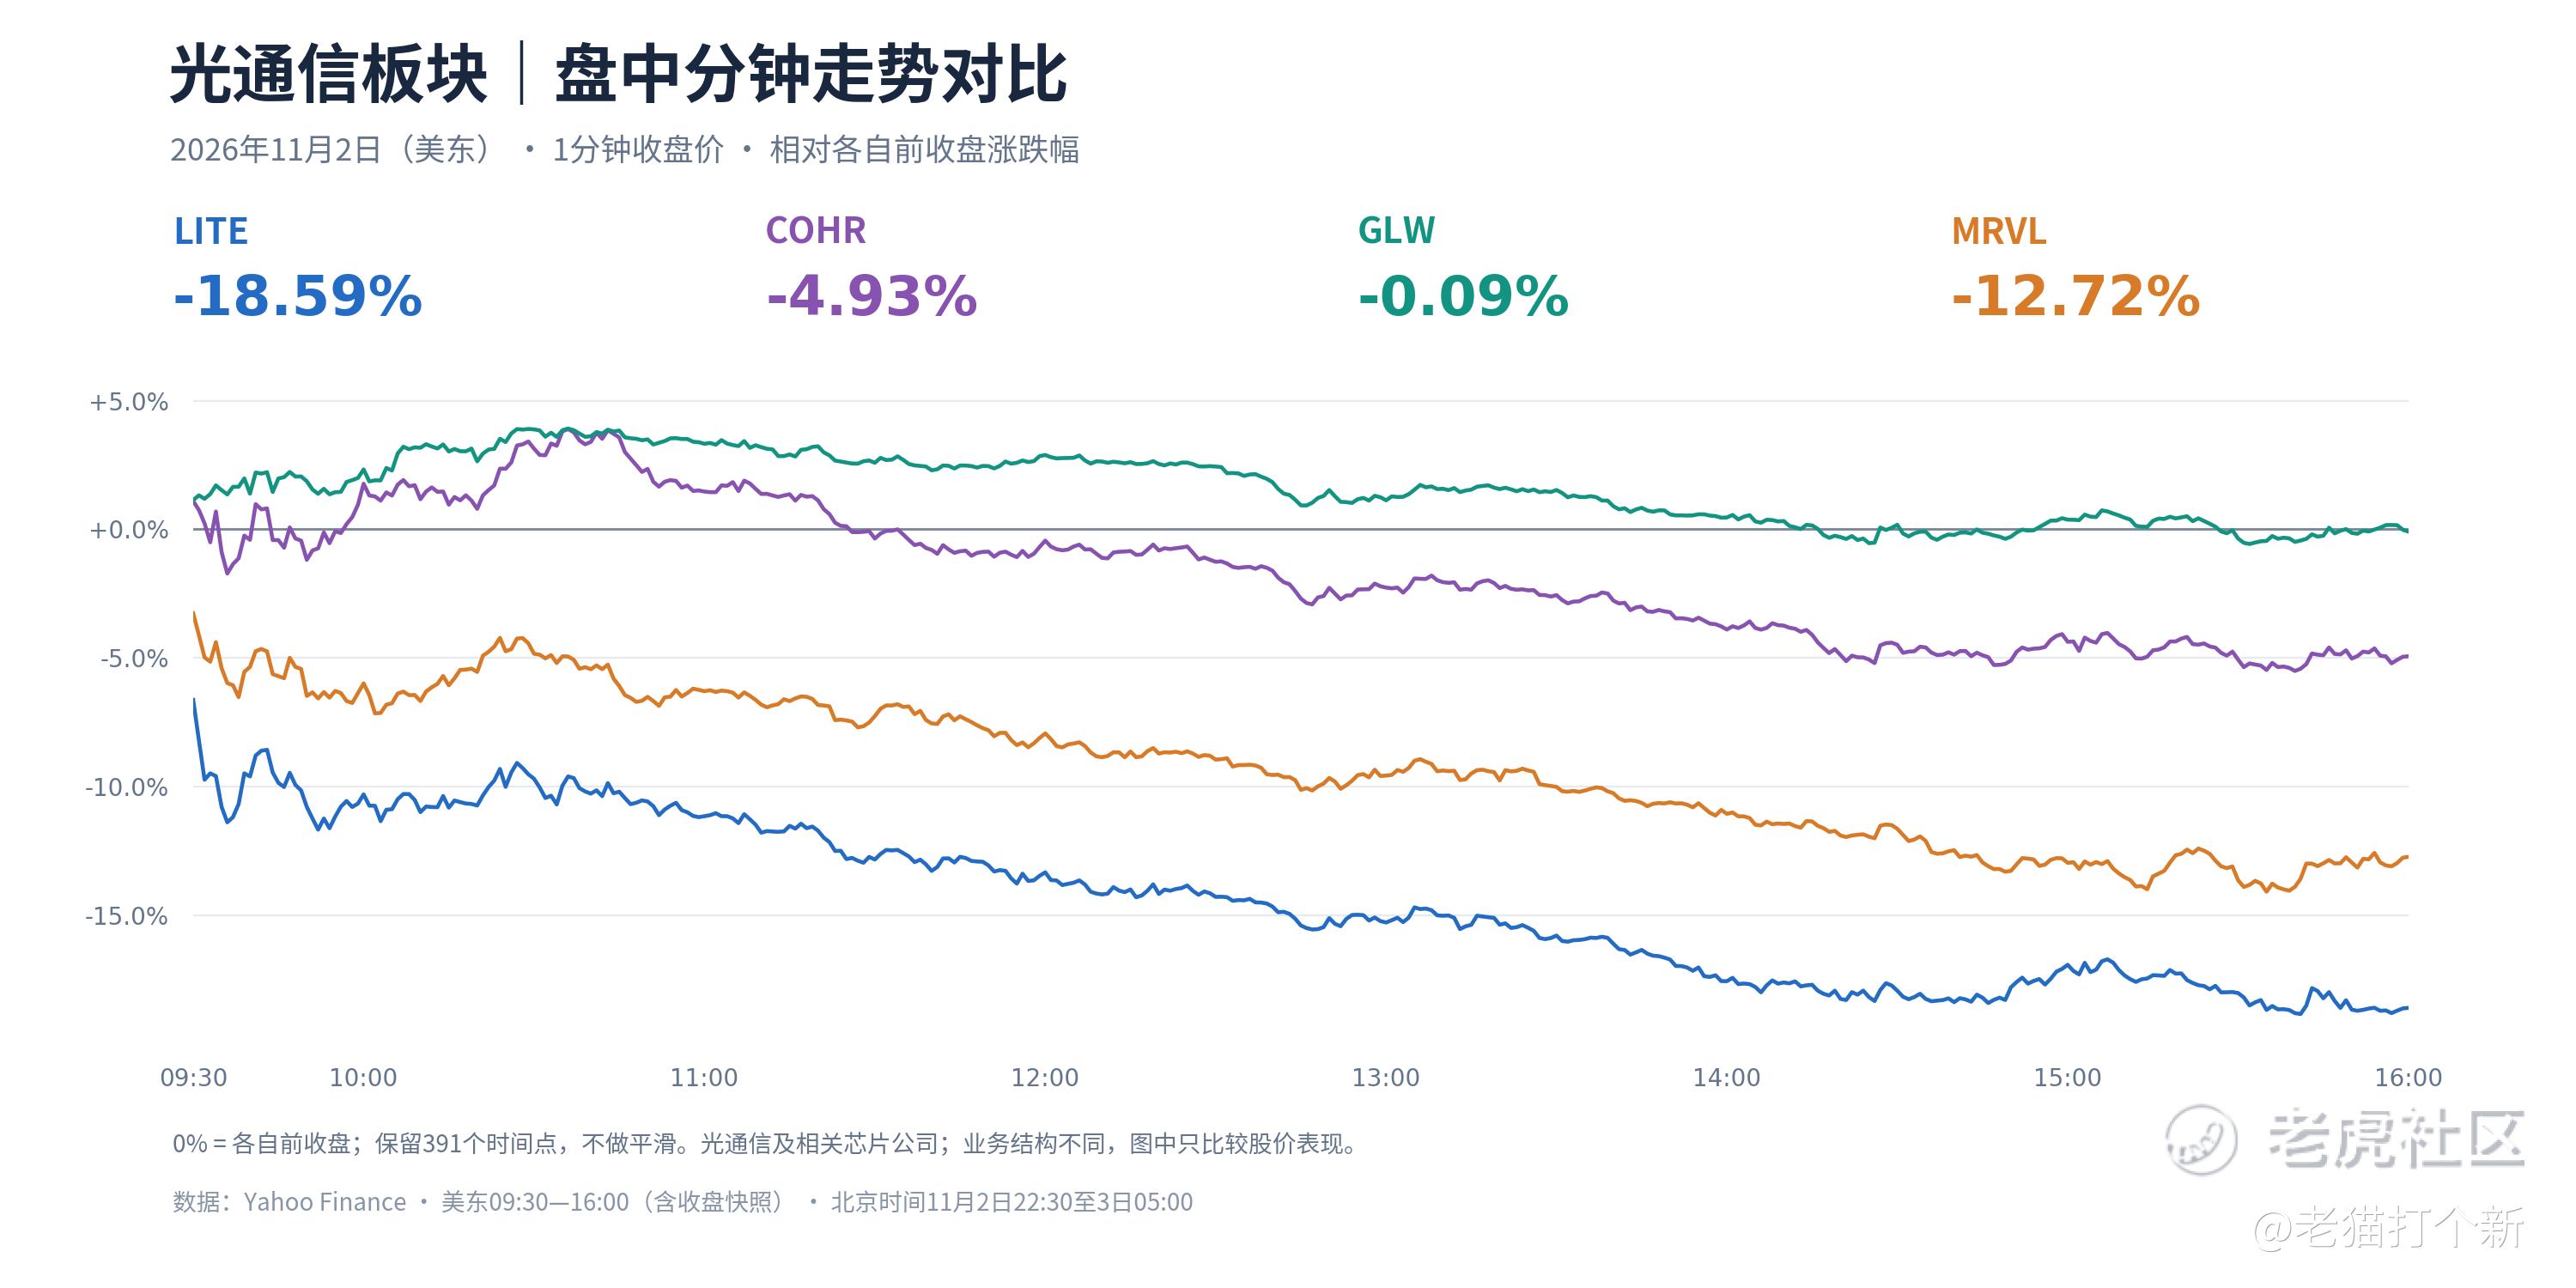
光通信:GLW跌0.09%相对抗跌,LITE跌18.59%最弱,MRVL跌12.72%,COHR跌4.93%。
Lumentum财报:关键在2027下半年交付,产能分三波接力。
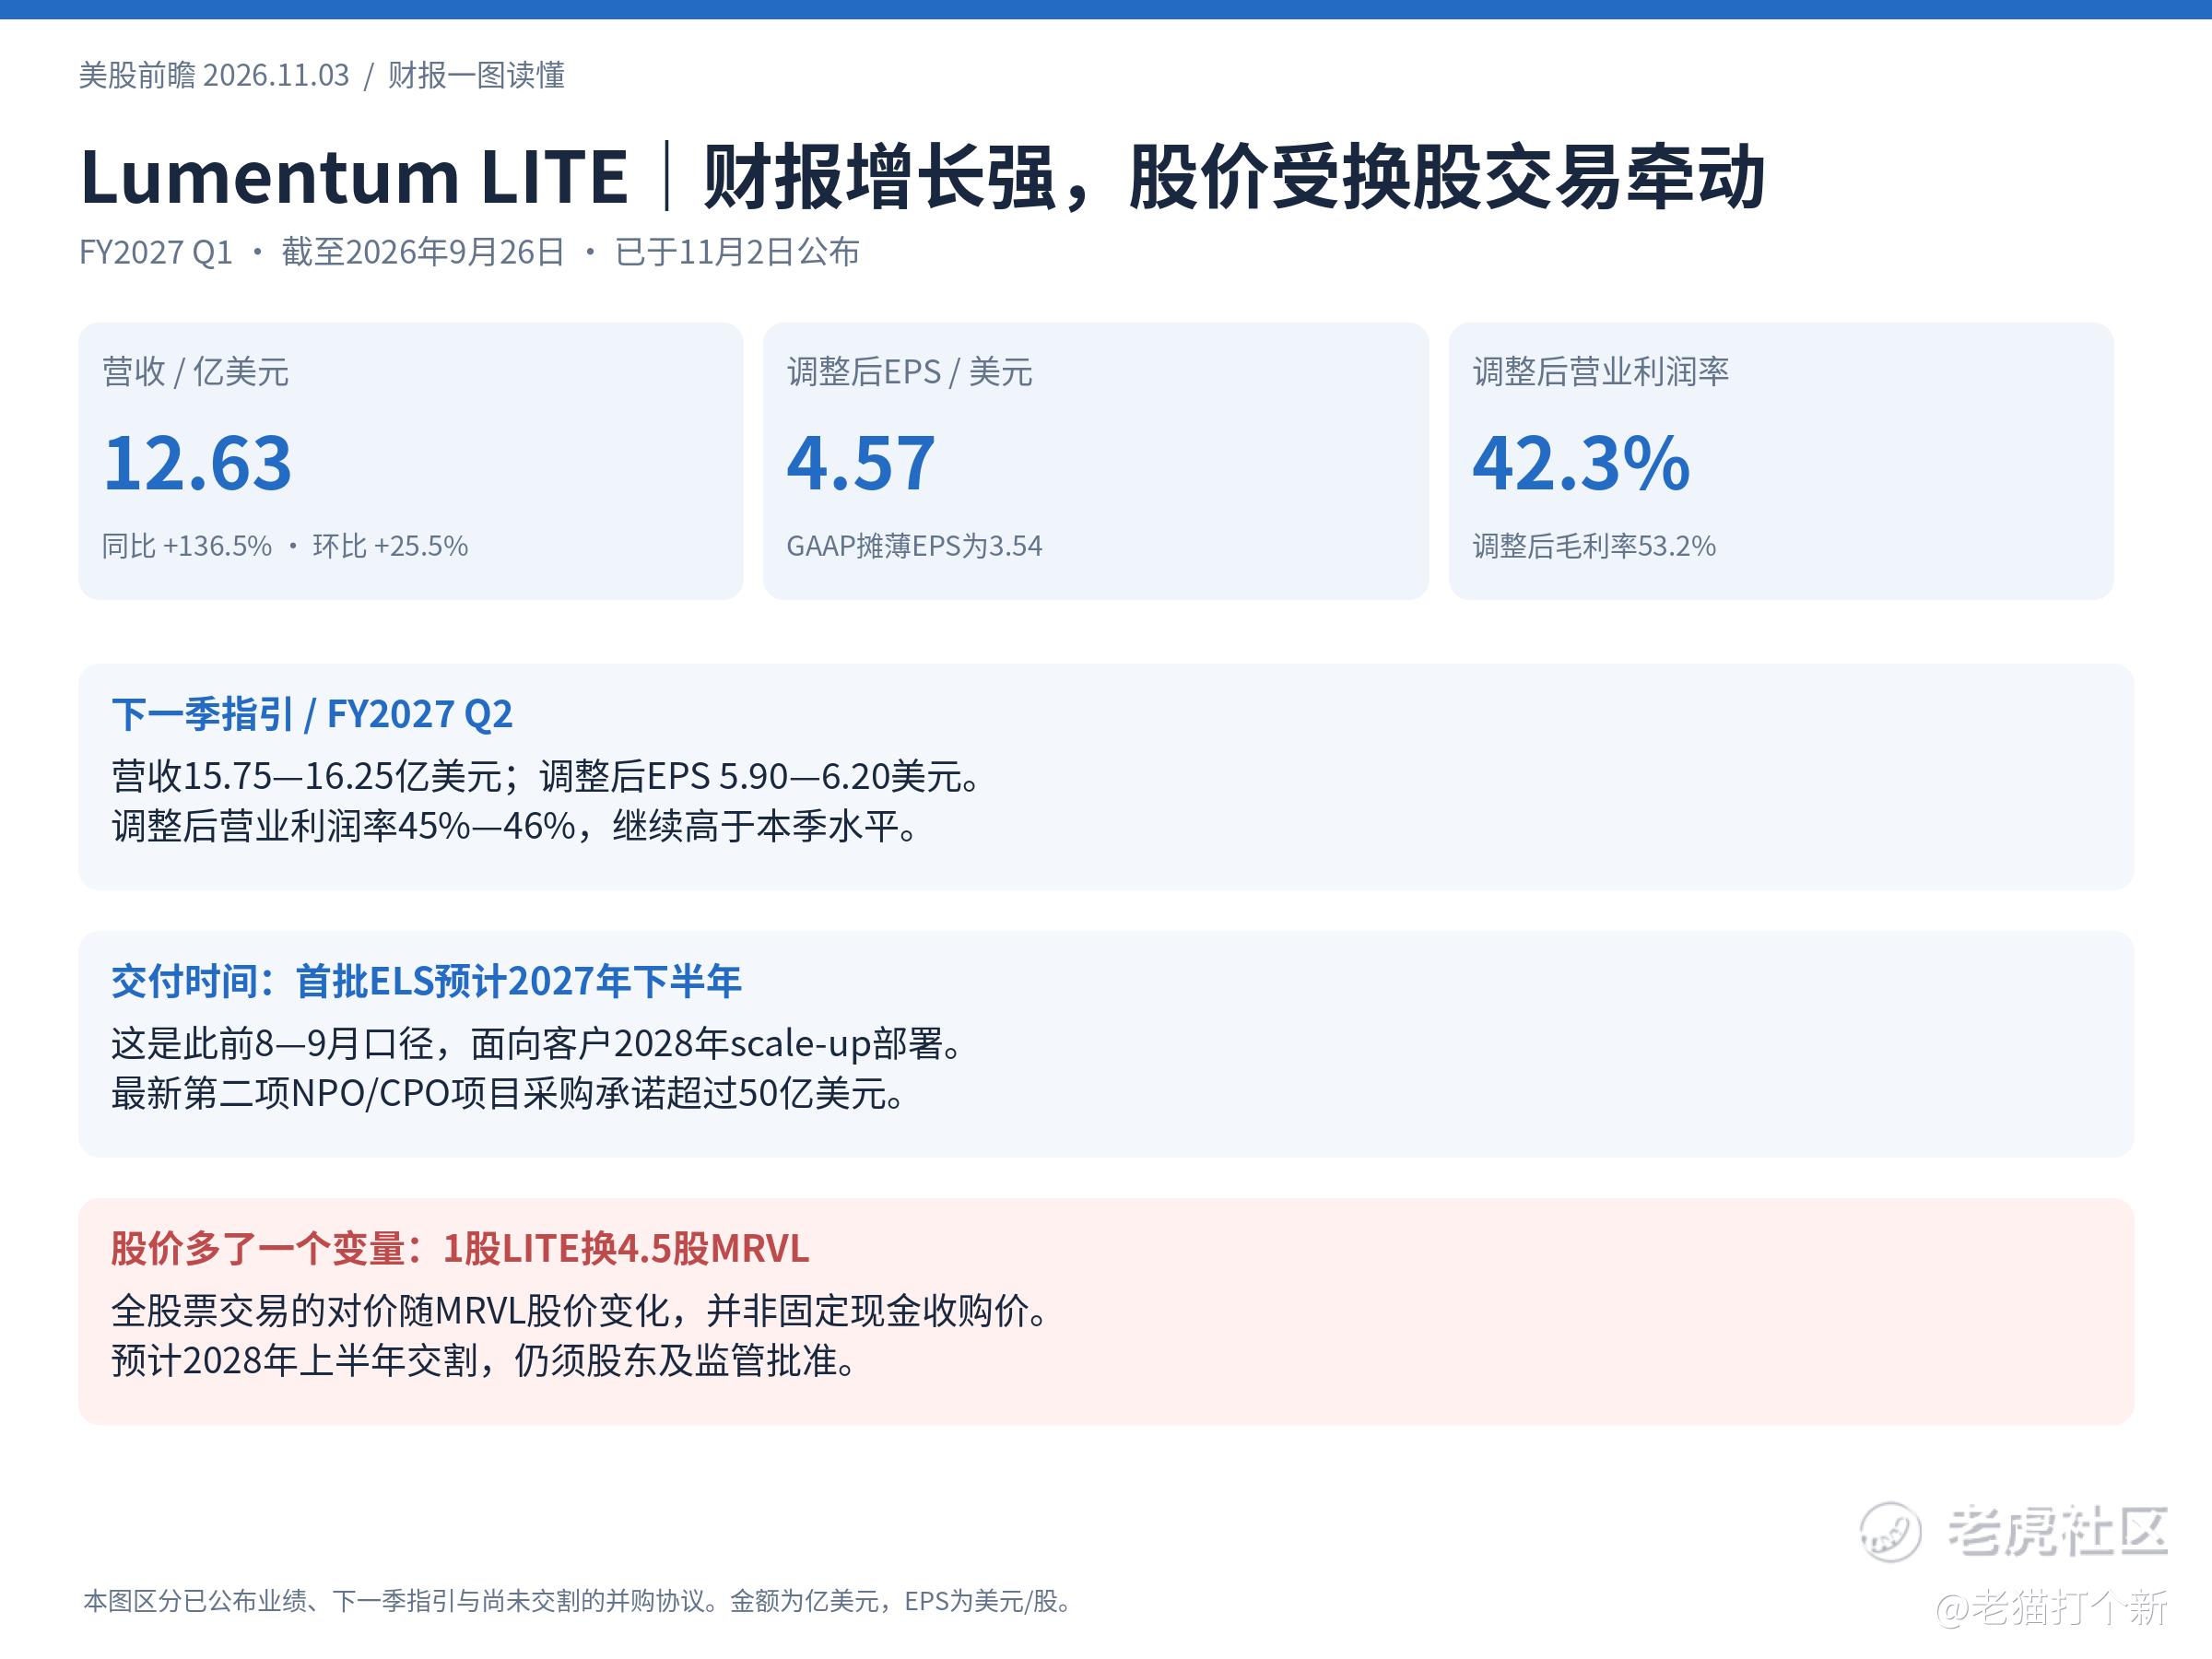
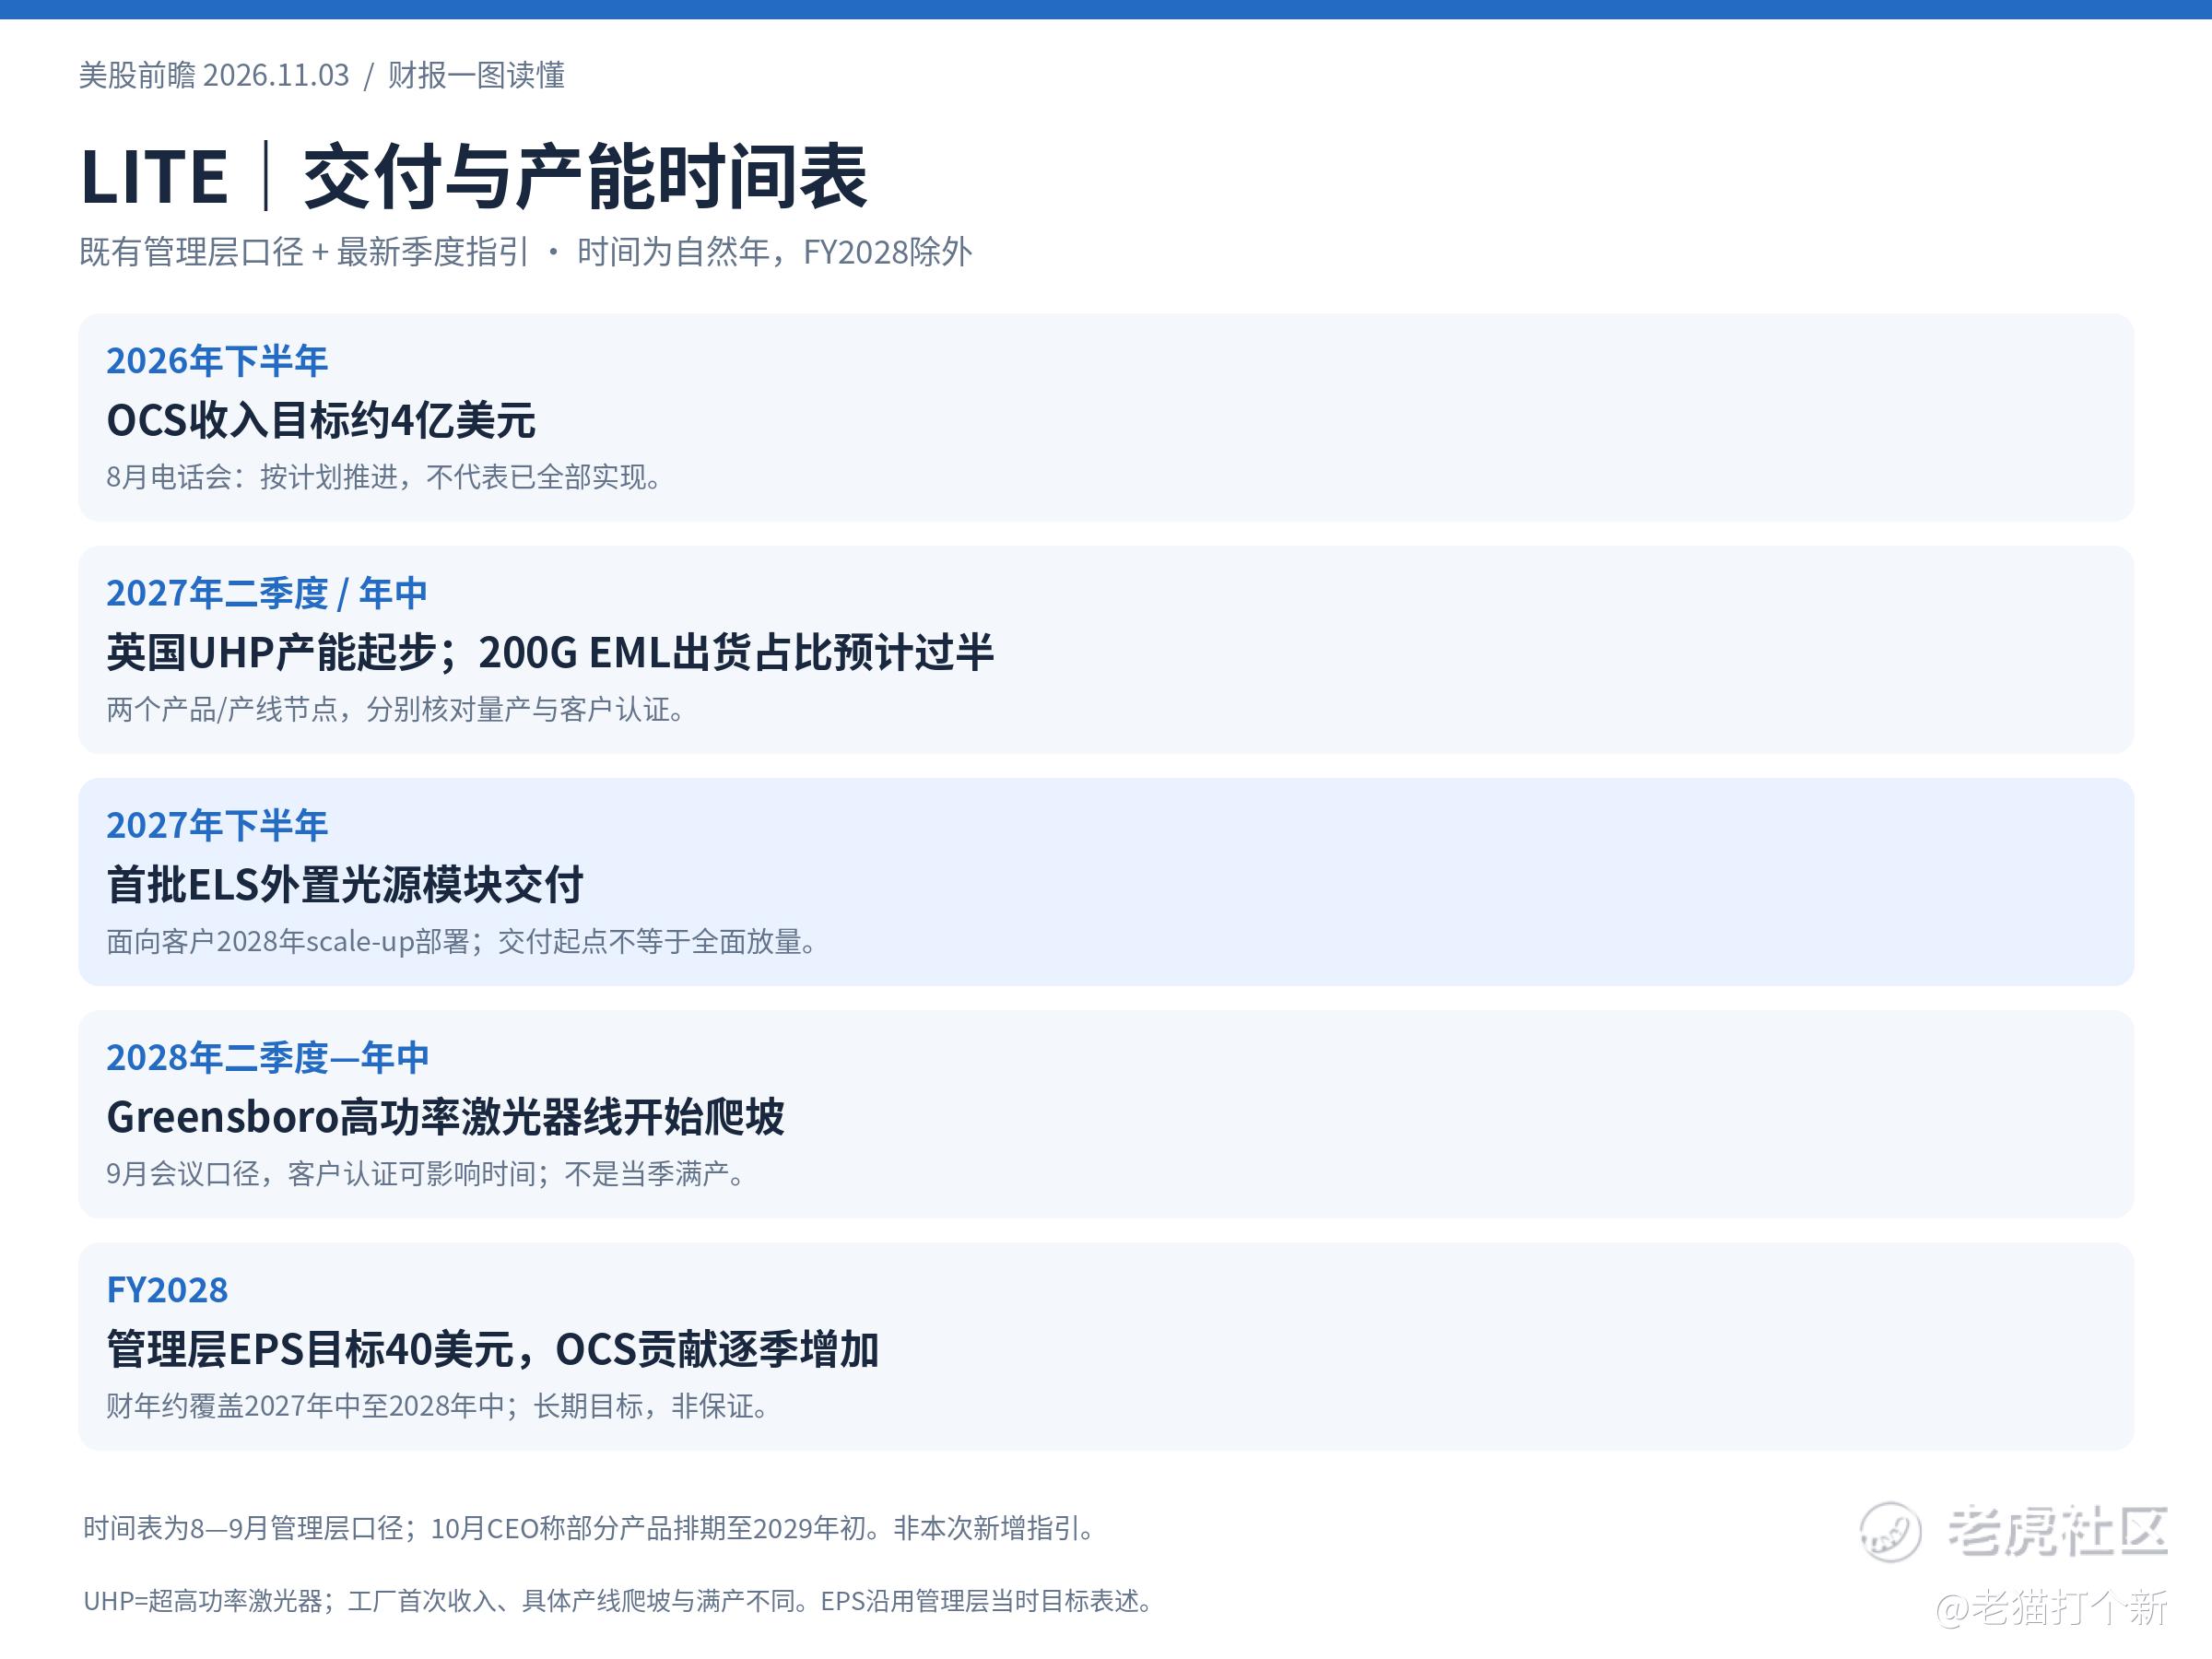
Lumentum本季利润率走强,第二个重大NPO/CPO项目附带逾50亿美元采购承诺。最新FY2027Q2指引:营收15.75亿—16.25亿美元,调整后EPS 5.90—6.20美元,调整后营业利润率45%—46%。 更长的兑现路径,需接上此前8—9月管理层给出的时间表:2026年下半年OCS收入目标约4亿美元;2027年中200G EML出货占比预计过半;首批ELS外置光源模块预计2027年下半年交付,为客户2028年scale-up部署备货。
高功率激光器产能接力:San Jose持续爬坡至2027年,英国厂2027年二季度起,Greensboro相关产线2028年二季度至年中起。10月CEO访谈称部分产品排期至2029年初。 9月还提出FY2028 EPS 40美元目标,并称OCS贡献将随财年逐季增加。上述为此前经营口径,非11月2日新增指引。解读:预期兑现要看交付、扩产与客户认证;不能把采购承诺一次性算作收入,也不能把工厂开始爬坡当成当季满产。
今晚AMD:市场已有增长预期,交付与毛利率要一起过关。
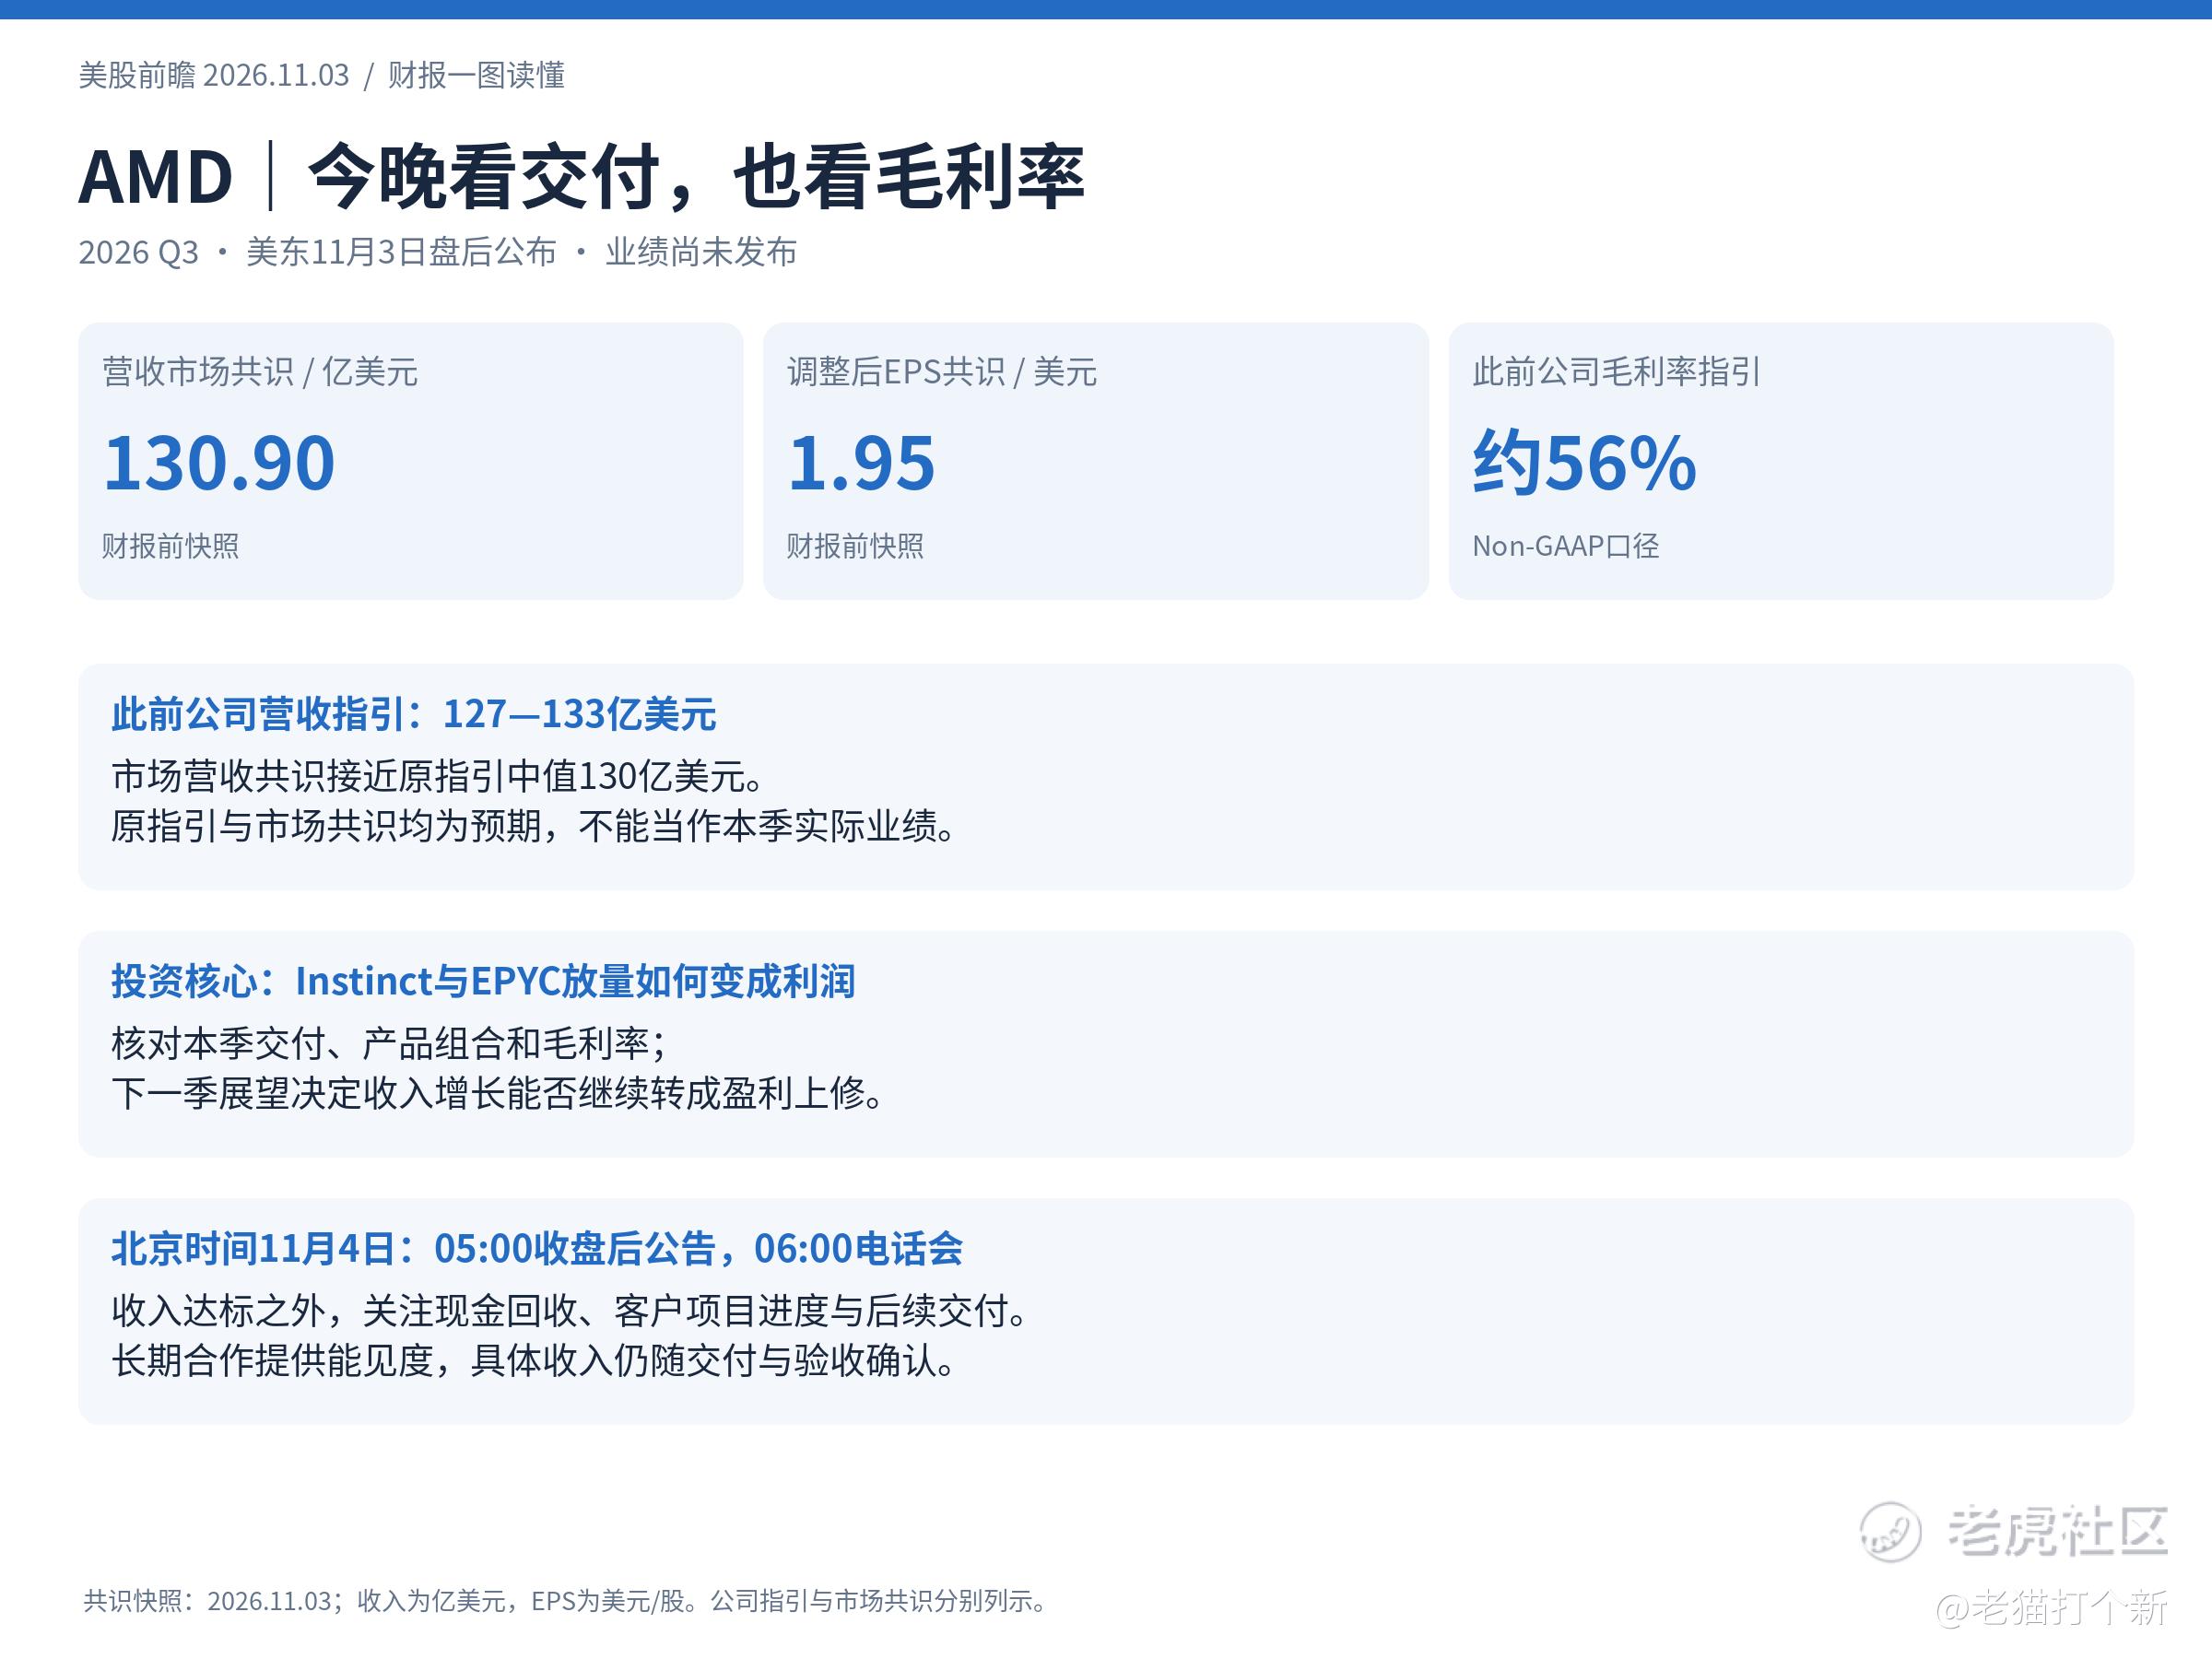
AMD今晚盘后公布Q3业绩,财报前收入共识接近公司原指引中值。投资核心是Instinct与EPYC放量,能否带来持续收入、毛利和现金回收。 昨夜股价跌7.52%,反映芯片板块的预期压力,但跌幅本身不等于利空已消化。需要看本季兑现、下一季增长及产品组合;若收入达标而毛利率或后续指引偏弱,修复可能受限。与模型客户的长期合作提供能见度,具体收入仍取决于产品交付及验收。
超微电脑与Arista:服务器交付、网络需求接着交卷。
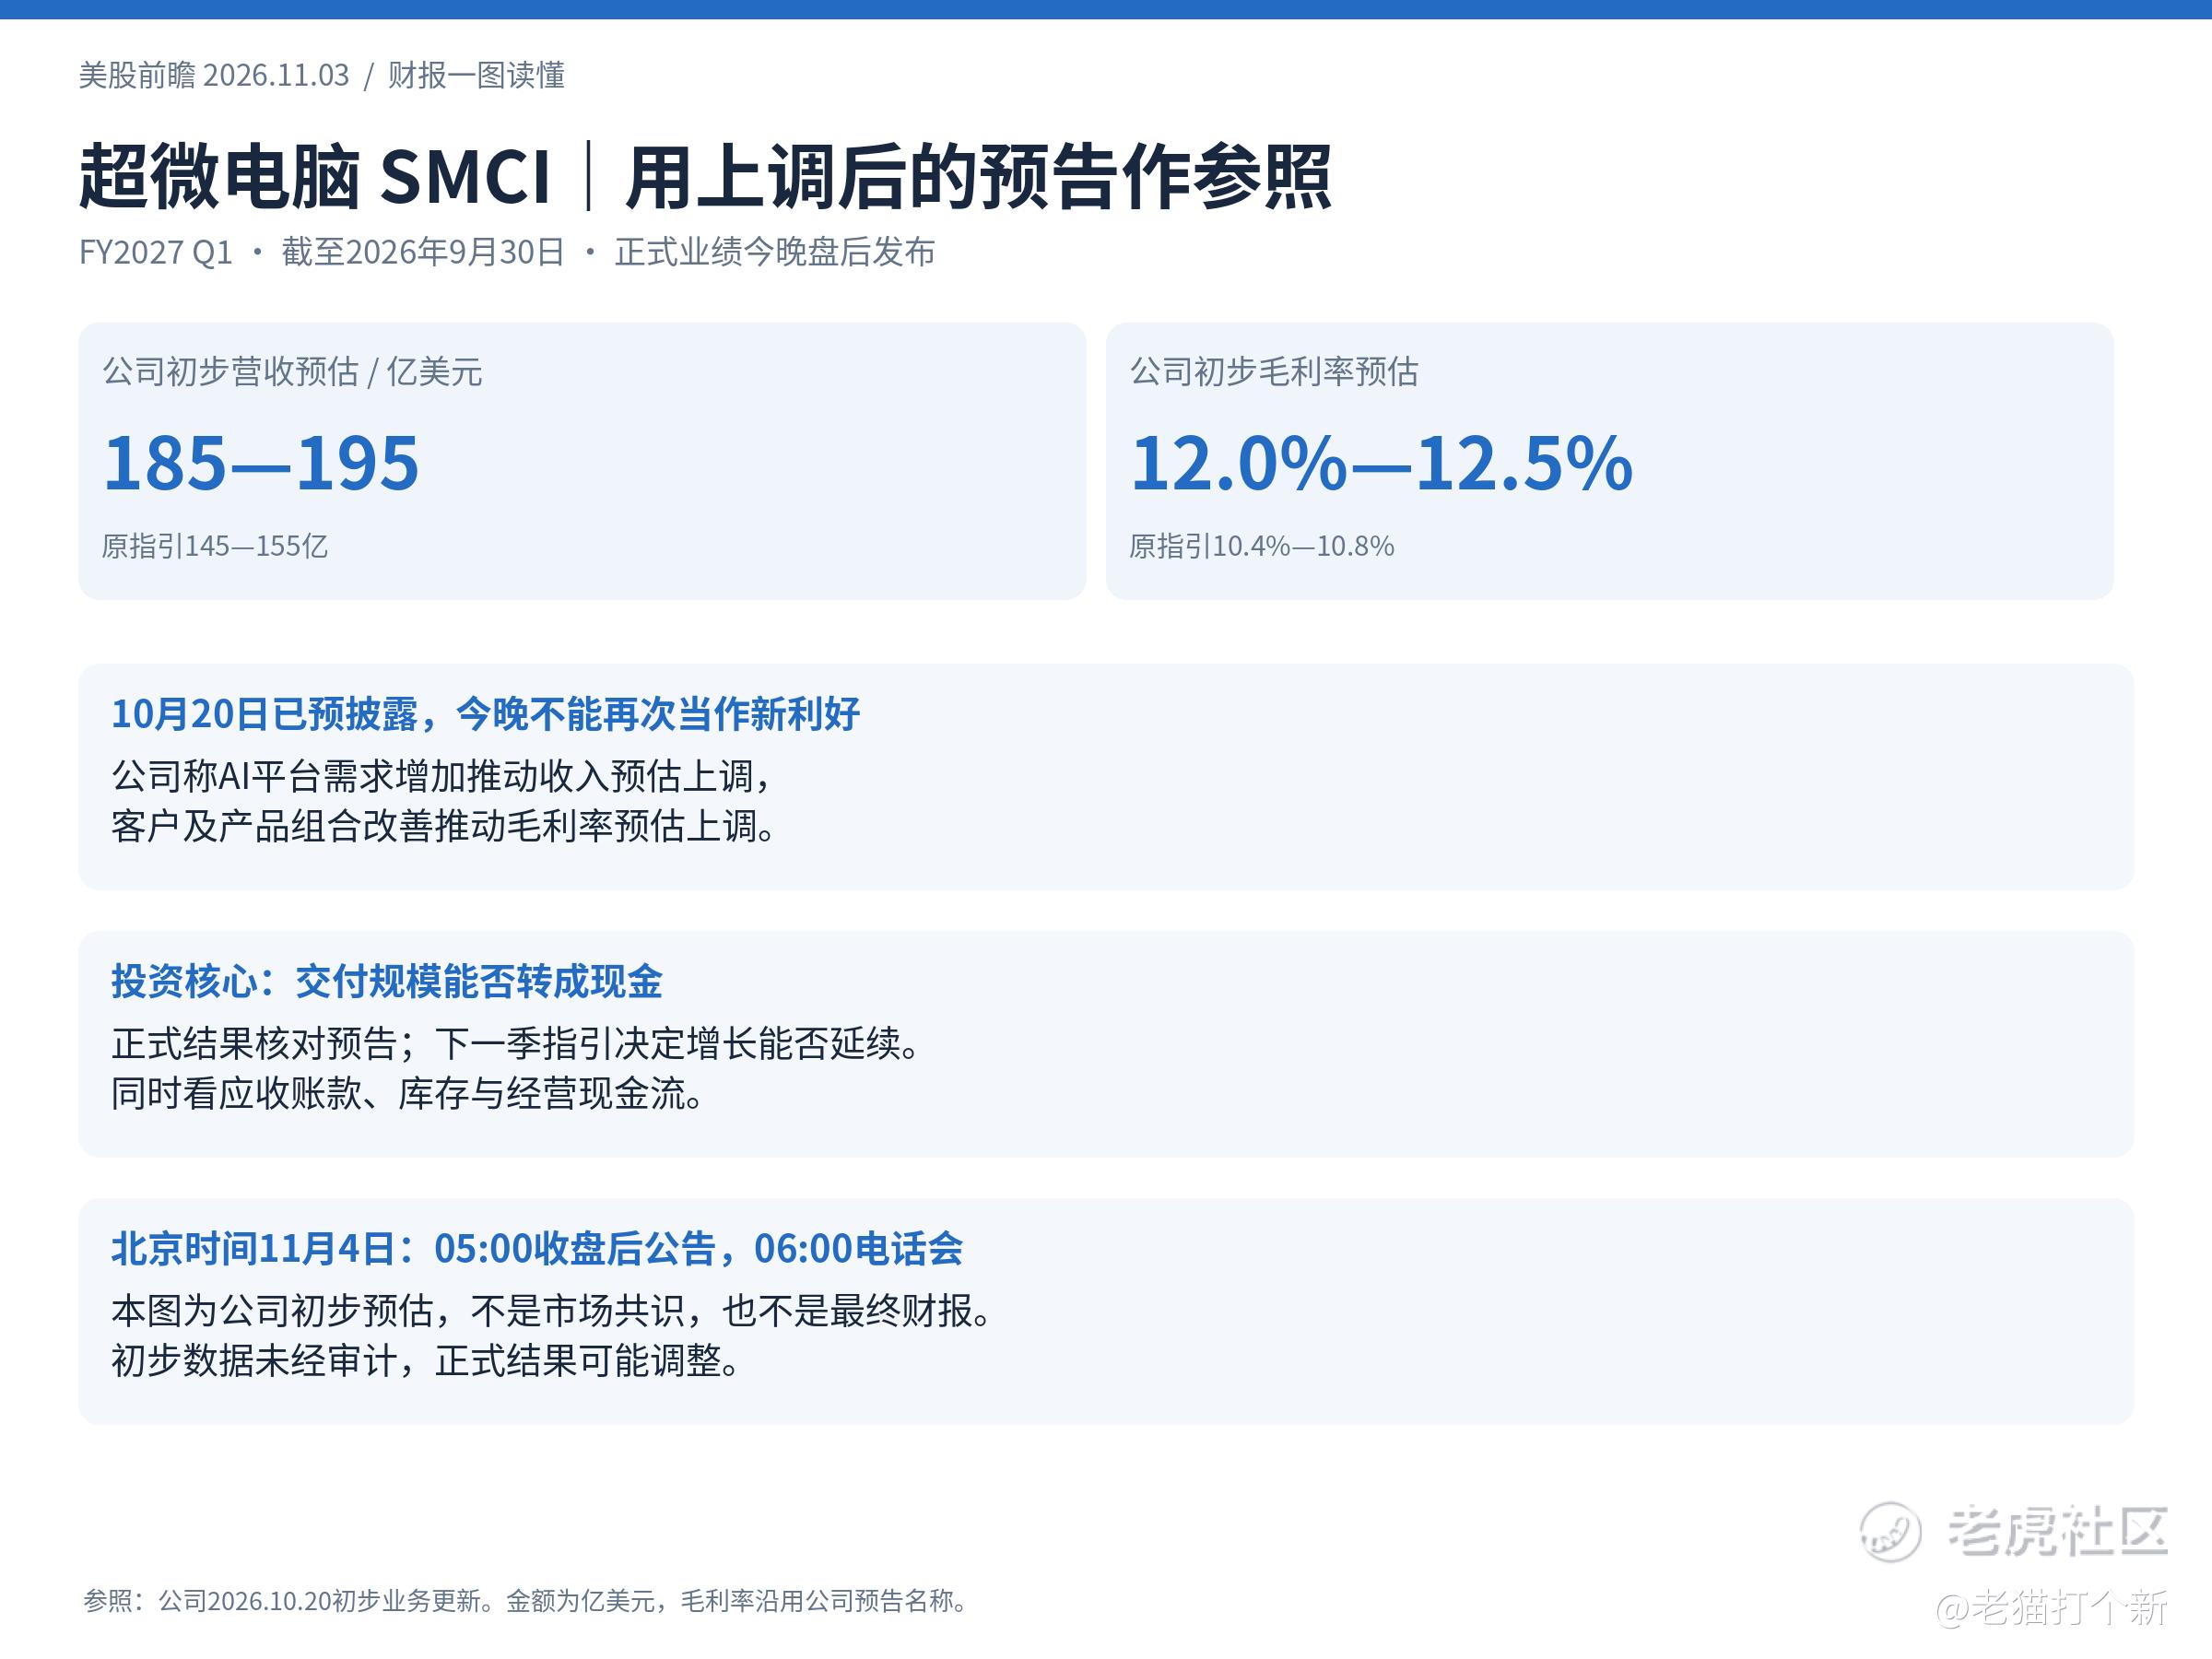
超微电脑此前已大幅上调本季初步收入和毛利率预估,今晚的参照应更新为这组预披露数据。投资核心是正式业绩能否兑现预告,并把规模增长转成现金。 重点看下一季展望、应收账款、库存及经营现金流,不能把已公布的预告再次当作新利好。Arista同在盘后放榜,关注AI网络需求、以太网部署和毛利率;与AMD、超微电脑一起,能够从芯片、服务器到网络三个环节检验建设需求。
Anthropic:调整后已盈利,真正考验是能否覆盖未来算力账单。
Anthropic三季度营收169.56亿美元,GAAP经营亏损5.67亿美元;剔除股权激励、非现金捐赠等后,调整后经营利润24.63亿美元、利润率约15%。业务已有盈利能力,核心考验是算力成本上升后能否持续赚钱。 当季净亏损232.91亿美元,主要受融资工具公允价值变动影响,不能当作现金烧损;调整后利润率也由上季19%降至15%。采购与租赁承诺约8954亿美元,其中约698亿美元预计在随后12个月支付,其余大多跨更长周期,部分安排附条件。既不能把总承诺全算作当期债务,也不能忽略未来付款对收入增长、现金回收与融资的要求。
甲骨文融资:项目能融到钱,股东仍要承担融资价格。
甲骨文已为约100亿美元普通股及100亿美元债券发行完成定价。股票发行价116美元,较上周五收盘折价约11.2%;债券期限横跨2029年至2046年,其中20年期票息8.65%。这使AI扩张的融资代价变得具体:股权融资增加股数,债务融资增加利息支出。
因此,长端国债收益率下降与AI企业资金成本改善,不能画等号。项目融资能够继续推进,说明资金渠道仍在;但只有新增资产产生的回报覆盖利息、折旧与股权摊薄,订单增长才能转成更好的每股收益。这也是今晚硬件财报之外,信用市场值得同步观察的原因。
存储:先看相对强弱,等待盈利预期企稳。
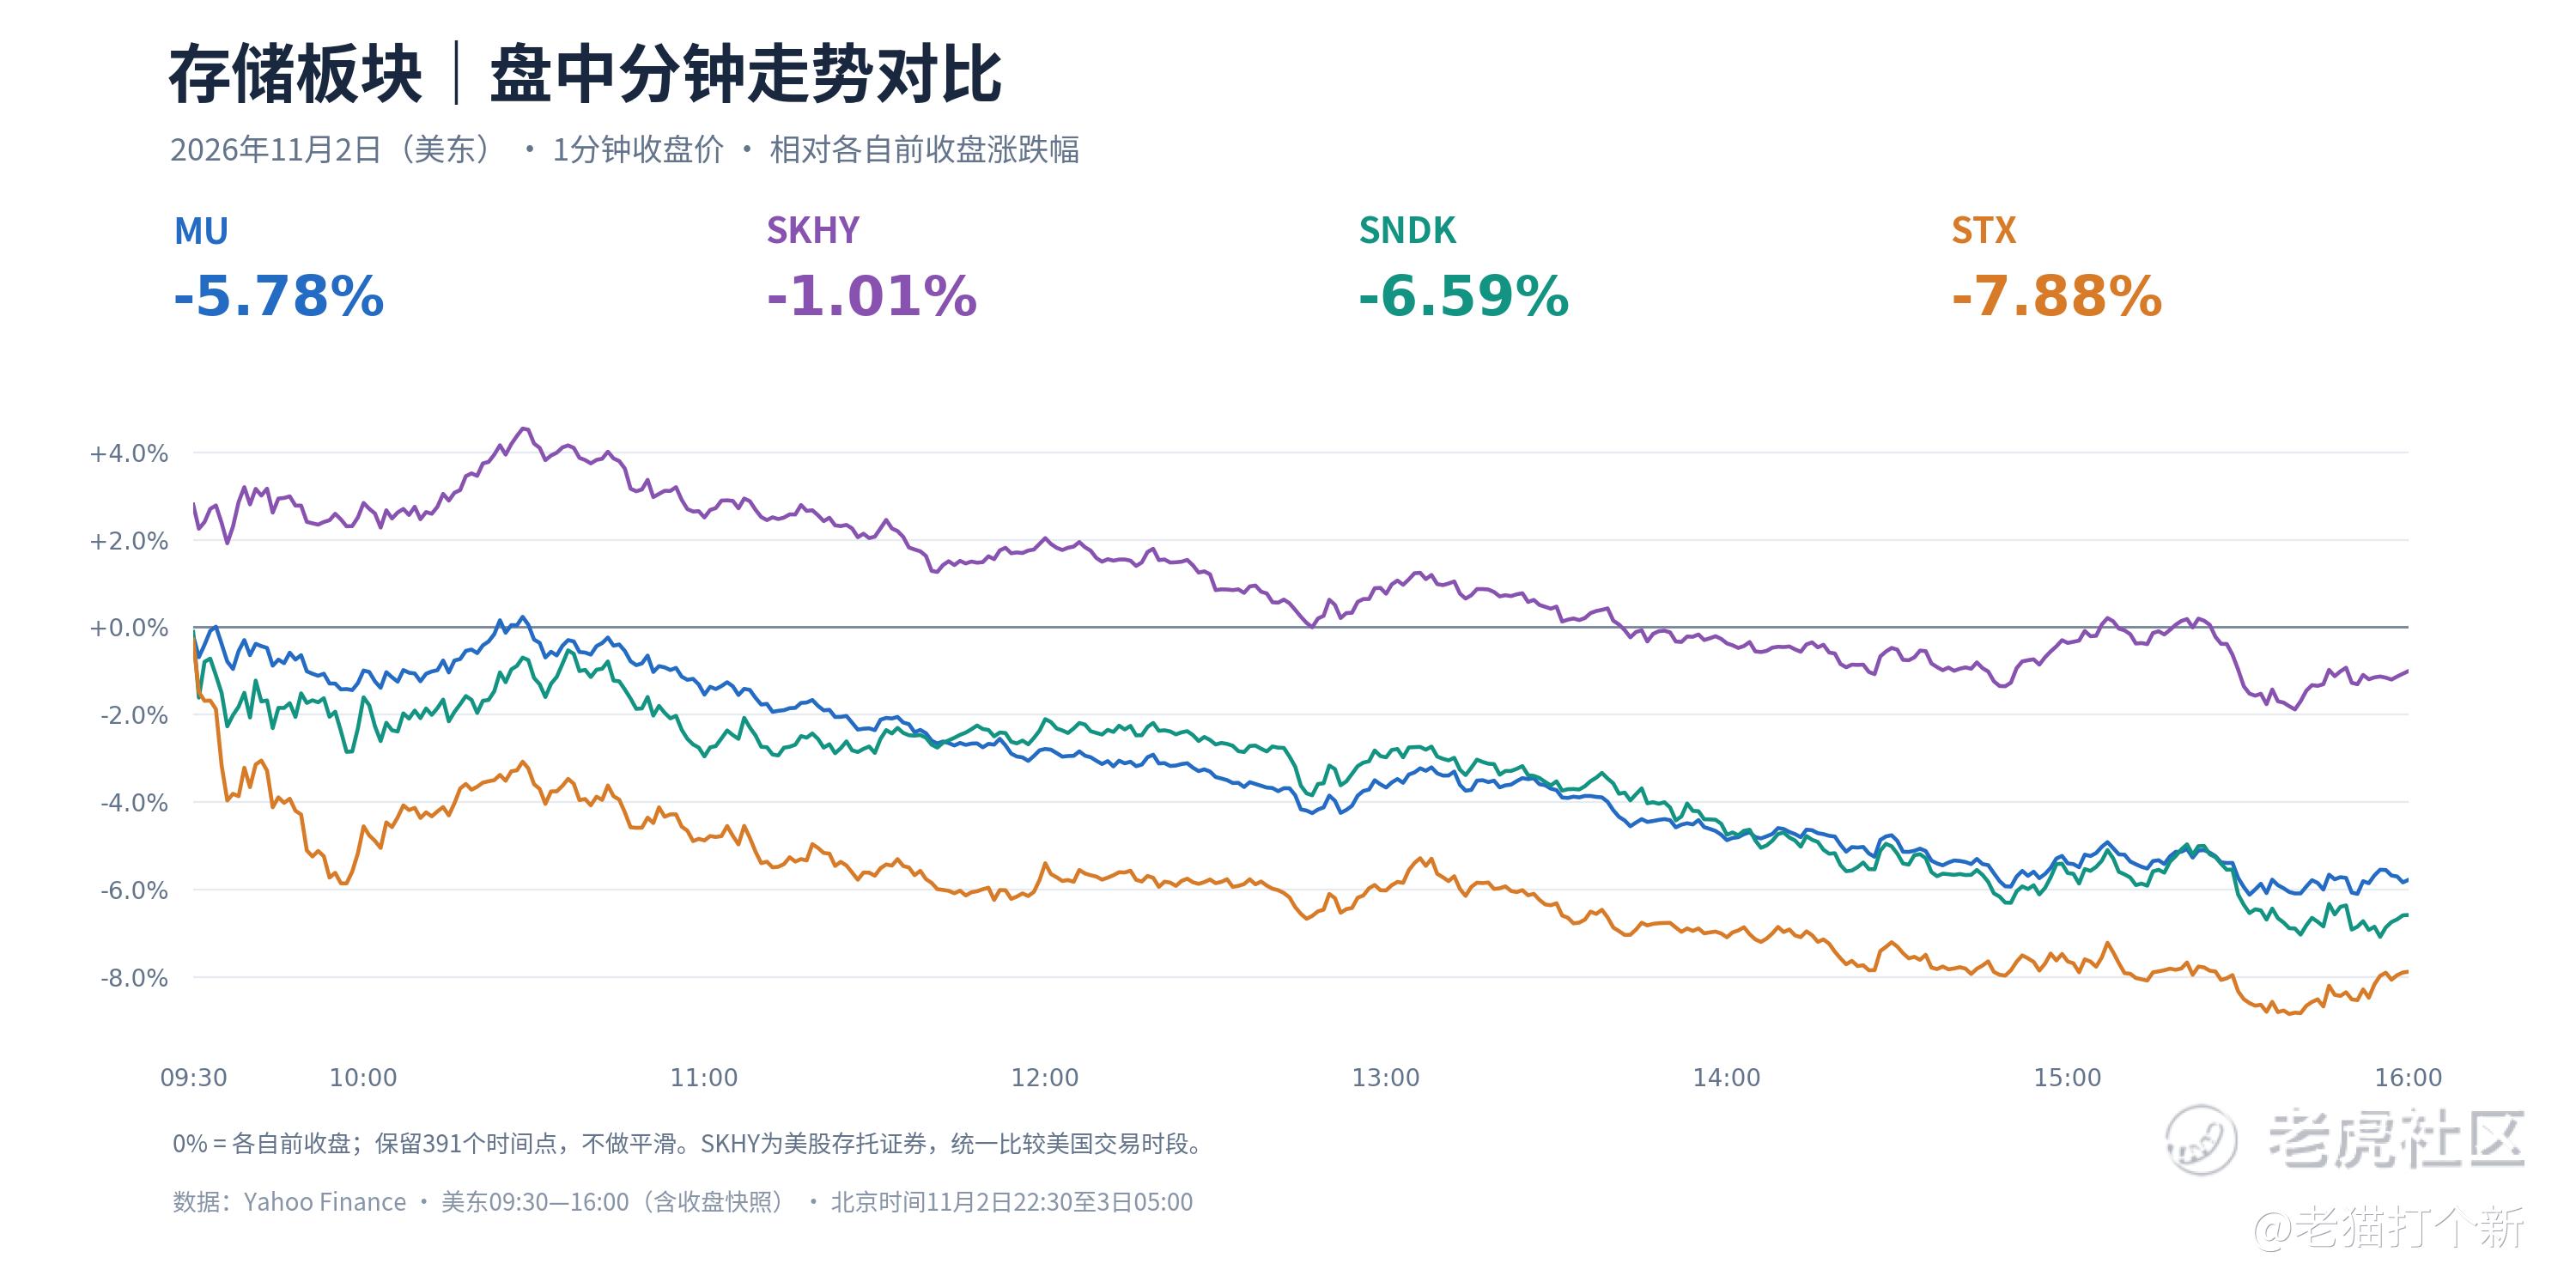
存储:SKHY跌1.01%相对抗跌,STX跌7.88%最弱,SNDK跌6.59%、MU跌5.78%。
中国资产:互换便利落地,中概相对走强。
央行今日开展1000亿元SFISF操作,中标费率10bp,31家机构参与。昨夜金龙中国指数涨2.25%,阿里、拼多多均涨逾3%。重点看政策支持后能否延续成交与资金承接,企业盈利仍需单独验证。
今晚到明晨:北京时间,重点盯这几个窗口。
今晚盘前,关注Shopify SHOP、伊顿ETN与辉瑞PFE;美国中期选举投票贯穿交易日,计票影响主要跨至明晨。
22:30,美股常规开盘;23:00,美国9月JOLTS职位空缺,另有9月工厂订单。
明晨05:00收盘后,关注AMD、Arista ANET、超微电脑SMCI,另有Astera Labs ALAB。05:30为Arista电话会,06:00为AMD及超微电脑电话会。 公告发布时间与电话会时间分别看。
再下一阶段是周三21:15的ADP、21:30的财政部季度再融资公告,以及23:00的ISM服务业PMI。今晚硬件业绩与中选计票,先决定短线情绪能否稳定。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
