


苹果营收1145亿美元,毛利率却要降至45%—46%:高增长还能持续多久?
苹果公布2026财年第四季度财报,营收1145亿美元,同比增长12%,净利润307亿美元,稀释每股收益2.10美元,同比增长14%。iPhone收入增长17%,大中华区收入增长21%,服务业务再次刷新历史纪录。单看经营数据,苹果依然维持着非常强的增长韧性。
但管理层给出的下一季度指引,让市场开始重新评估这份业绩的含金量:营收预计同比增长7%—10%,整体毛利率却将从本季度的47.9%降至45%—46%。 存储芯片采购价格持续上涨,Siri AI带来的新增成本也开始进入财务报表。
截至11月2日美股收盘,苹果股价338.32美元,对应2026财年8.98美元的每股收益,历史市盈率约37.7倍。在接近38倍的估值水平上,市场已经为苹果的品牌、生态系统和盈利稳定性支付了相当高的溢价。
所以,这份财报需要重点研究的,是苹果能否在硬件成本上涨、AI投入增加的情况下,继续维持足够快的利润增长。
iPhone扛起七成营收增量,增长质量怎么样?
苹果最新季度总营收1144.77亿美元,较去年同期增加120.11亿美元。其中,iPhone收入575.83亿美元,同比增长17.5%,贡献了85.58亿美元的收入增量,占公司整体新增收入的约71%。
这个比例很有代表性。
iPhone仍然是苹果最重要的增长引擎,收入占比约50%,而且在这么大的业务规模上,仍然能够实现接近18%的同比增长。对于已经拥有庞大存量用户的成熟消费电子品牌,这样的增速相当不错。
其他业务的表现则出现了分化。
Mac收入107.92亿美元,同比增长24%,主要受MacBook Neo和MacBook Pro需求推动;服务业务收入315.73亿美元,同比增长10%,创下历史新高。但iPad收入62.29亿美元,同比下降10%,可穿戴设备、家居及配件业务收入83亿美元,同比下降8%。
也就是说,本季度苹果的增长主要由iPhone、Mac和服务业务推动,iPad及可穿戴设备尚未形成同步增长。
区域表现同样值得看。
大中华区收入175.39亿美元,同比增长21%,明显高于公司整体12%的增速,较去年同期增加约30.46亿美元。按照公司五大地区市场划分,大中华区是本季度增长最快的地区之一。
管理层提到,中国内地等市场的iPhone换机用户数量创下纪录,高端产品需求保持强劲。此前市场一直担心苹果在中国市场受到本土手机品牌竞争,以及产品创新周期放缓的影响,这次财报至少说明,苹果在高端市场的用户基础仍然具有较强韧性。
不过,17%的iPhone收入增速不能直接理解为出货量增长17%。 苹果没有在财报中单独披露iPhone销量,收入变化同时受到出货量、平均售价、产品组合和汇率影响。
尤其是在9月份调整部分iPhone售价后,价格因素可能对后续季度贡献更多收入增长。产品平均售价提高可以改善收入,但也要观察消费者对高价机型的接受程度,以及中低端产品销量是否受到挤压。
还有一个时间差:最新财报统计截至9月26日,10月份推出的iPhone Duo尚未贡献本季度收入,其实际销售表现将反映在后续季度。公司已经表示,iPhone Duo初期供给紧张,产能爬坡仍需要时间。
因此,12月季度的7%—10%收入增长指引,需要同时考虑新产品销售、提价效果和供给限制。如果iPhone Duo及高端机型交付改善,苹果仍有进一步增长的可能。
对苹果来说,iPhone的增长能力仍然很强,只是公司下一阶段的盈利表现,越来越取决于产品售价、存储成本和高端机型占比之间的平衡。
毛利率降至45%—46%,苹果的供应链议价能力受到多大影响?
这一部分是财报中最直接的经营压力。
苹果本季度整体毛利率47.9%,硬件产品毛利率37.2%,服务业务毛利率76%。从表面看,整体毛利率仍处于不错的水平,但实际变化需要扣除特殊因素。
本季度毛利率包含约1个百分点的关税退款收益,上一季度50.1%的毛利率则包含约2个百分点的相关收益。
剔除影响后,上一季度毛利率约48.1%,本季度约46.9%,环比下降约1.2个百分点。管理层在电话会上表示,按调整后的基础比较,毛利率环比下降约1个百分点,主要由存储采购成本上涨造成。
按照下一季度45%—46%的指引计算,中值为45.5%,较本季度剔除关税退款后的水平还要下降约1.4个百分点。
如果用下一季度约1550亿美元的假设收入规模测算,毛利率每下降1个百分点,对应约15.5亿美元的季度毛利差异。这只是用于衡量敏感性的静态计算,不等于苹果已经发生相同金额的利润损失,但足以说明存储成本变化对其盈利规模的影响。
管理层在电话会上明确表示,当前存储芯片价格的上涨幅度已超出历史经验。
苹果过去能够通过大规模采购、长期供应协议、提前备货和零部件成本优化,降低供应链价格波动带来的影响。现在,这些手段仍在发挥作用,但缓冲能力正在减弱。
本季度存储采购成本已经上升,只是部分受到前期低成本库存和其他零部件降价的抵消。12月季度预计进一步上涨,管理层还判断,之后几个季度的存储采购价格可能继续提高,而低价库存带来的缓冲将逐渐减少。
苹果也在调整终端售价。6月底,公司提高了部分Mac和iPad产品价格,9月又调整了部分iPhone售价。这些措施可以转嫁部分成本,但终端定价终究受到需求弹性和竞争环境约束。
供应问题还在从价格延伸到交付。
管理层披露,9月季度iPhone、Mac和iPad都受到一定程度的供应限制,其中先进制程芯片产能是主要原因;进入12月季度后,Mac和iPad的供货压力预计更多来自存储芯片。
为了保障后续交付,苹果截至9月末的制造采购承诺较6月末增加了约330亿美元。这代表公司对未来制造和采购作出的承诺,不能直接视为当季现金支出,但能够反映公司正在通过更长期的采购安排争取供应确定性。
苹果依然拥有很强的供应链控制能力,不过当三星、SK海力士和美光把更多先进产能投入HBM高带宽存储器、服务器DDR5内存及其他高附加值产品时,消费电子厂商对部分存储产品的议价空间确实受到压缩。
可以将当前变化理解为苹果短期成本转嫁能力受到考验,要判断其长期供应链优势是否削弱,还需要观察下一轮采购合同价格、硬件毛利率恢复速度,以及新品提价后的实际销售表现。
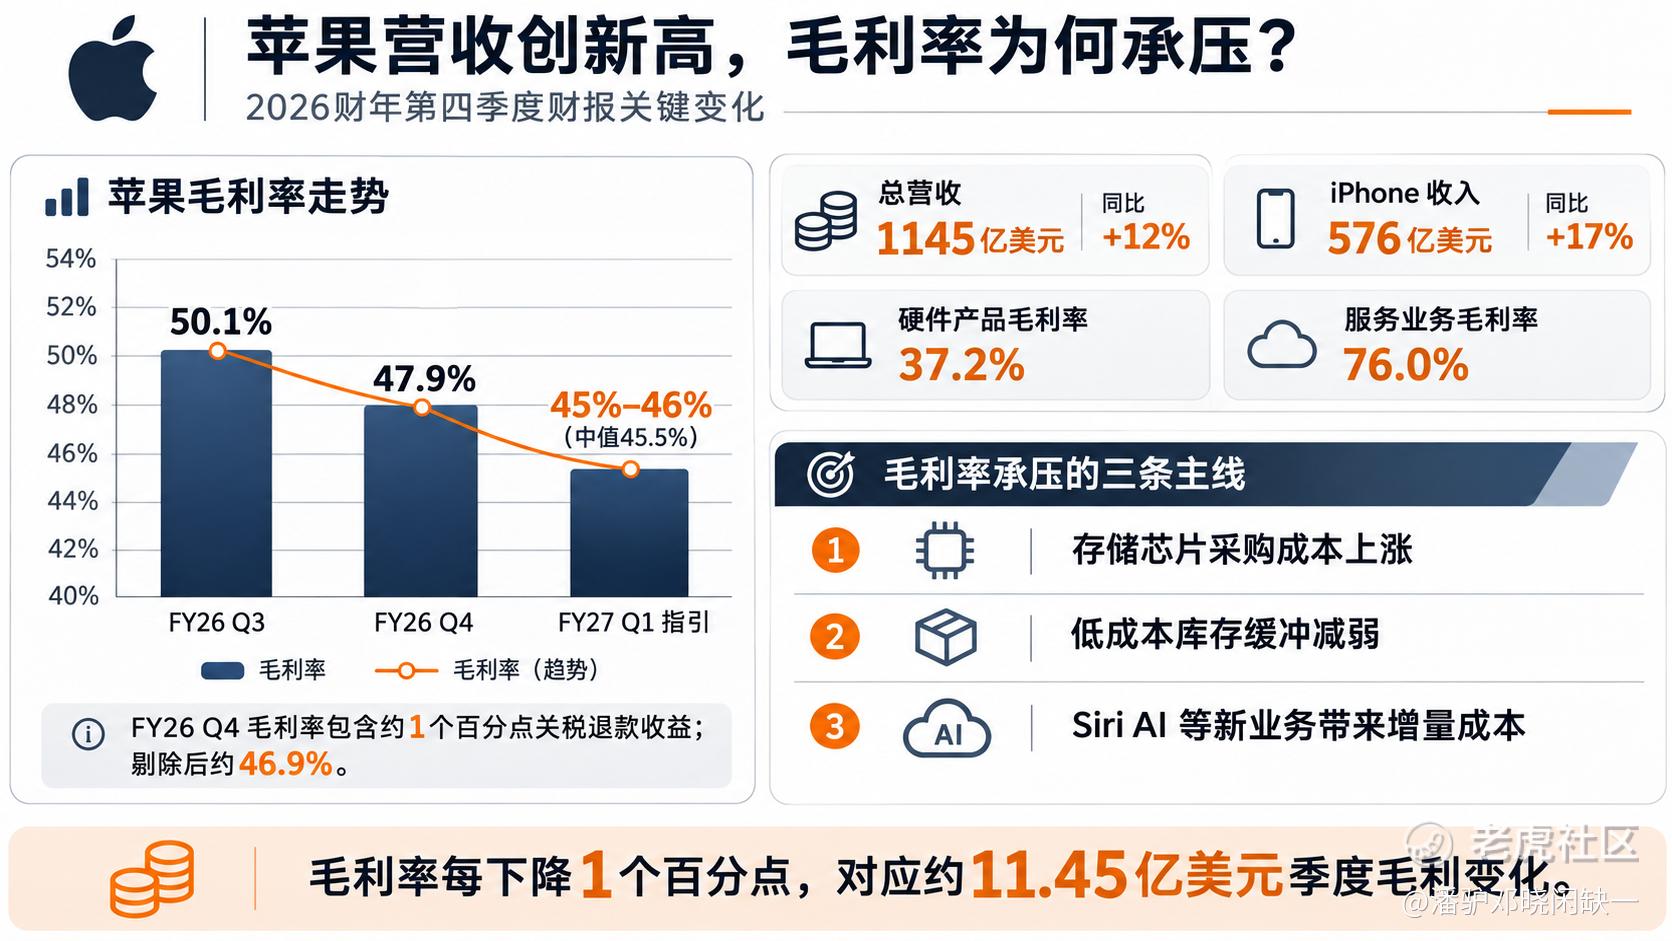
FY2026 Q3、Q4为已实现毛利率,分别包含约2和1个百分点的关税退款收益;FY2027 Q1为管理层指引,45.5%为区间中值示意。资料:Apple FY2026 Q4业绩公告与11月2日电话会。
服务业务贡献近44%的毛利,AI投入开始改变成本结构
苹果的利润结构,是它能够承受硬件成本上涨的重要原因。
最新季度,硬件产品收入829.04亿美元,服务业务收入315.73亿美元。服务收入只占总营收的27.6%,但以76%的毛利率计算,贡献毛利约239.8亿美元,占公司548.2亿美元总毛利的43.7%。
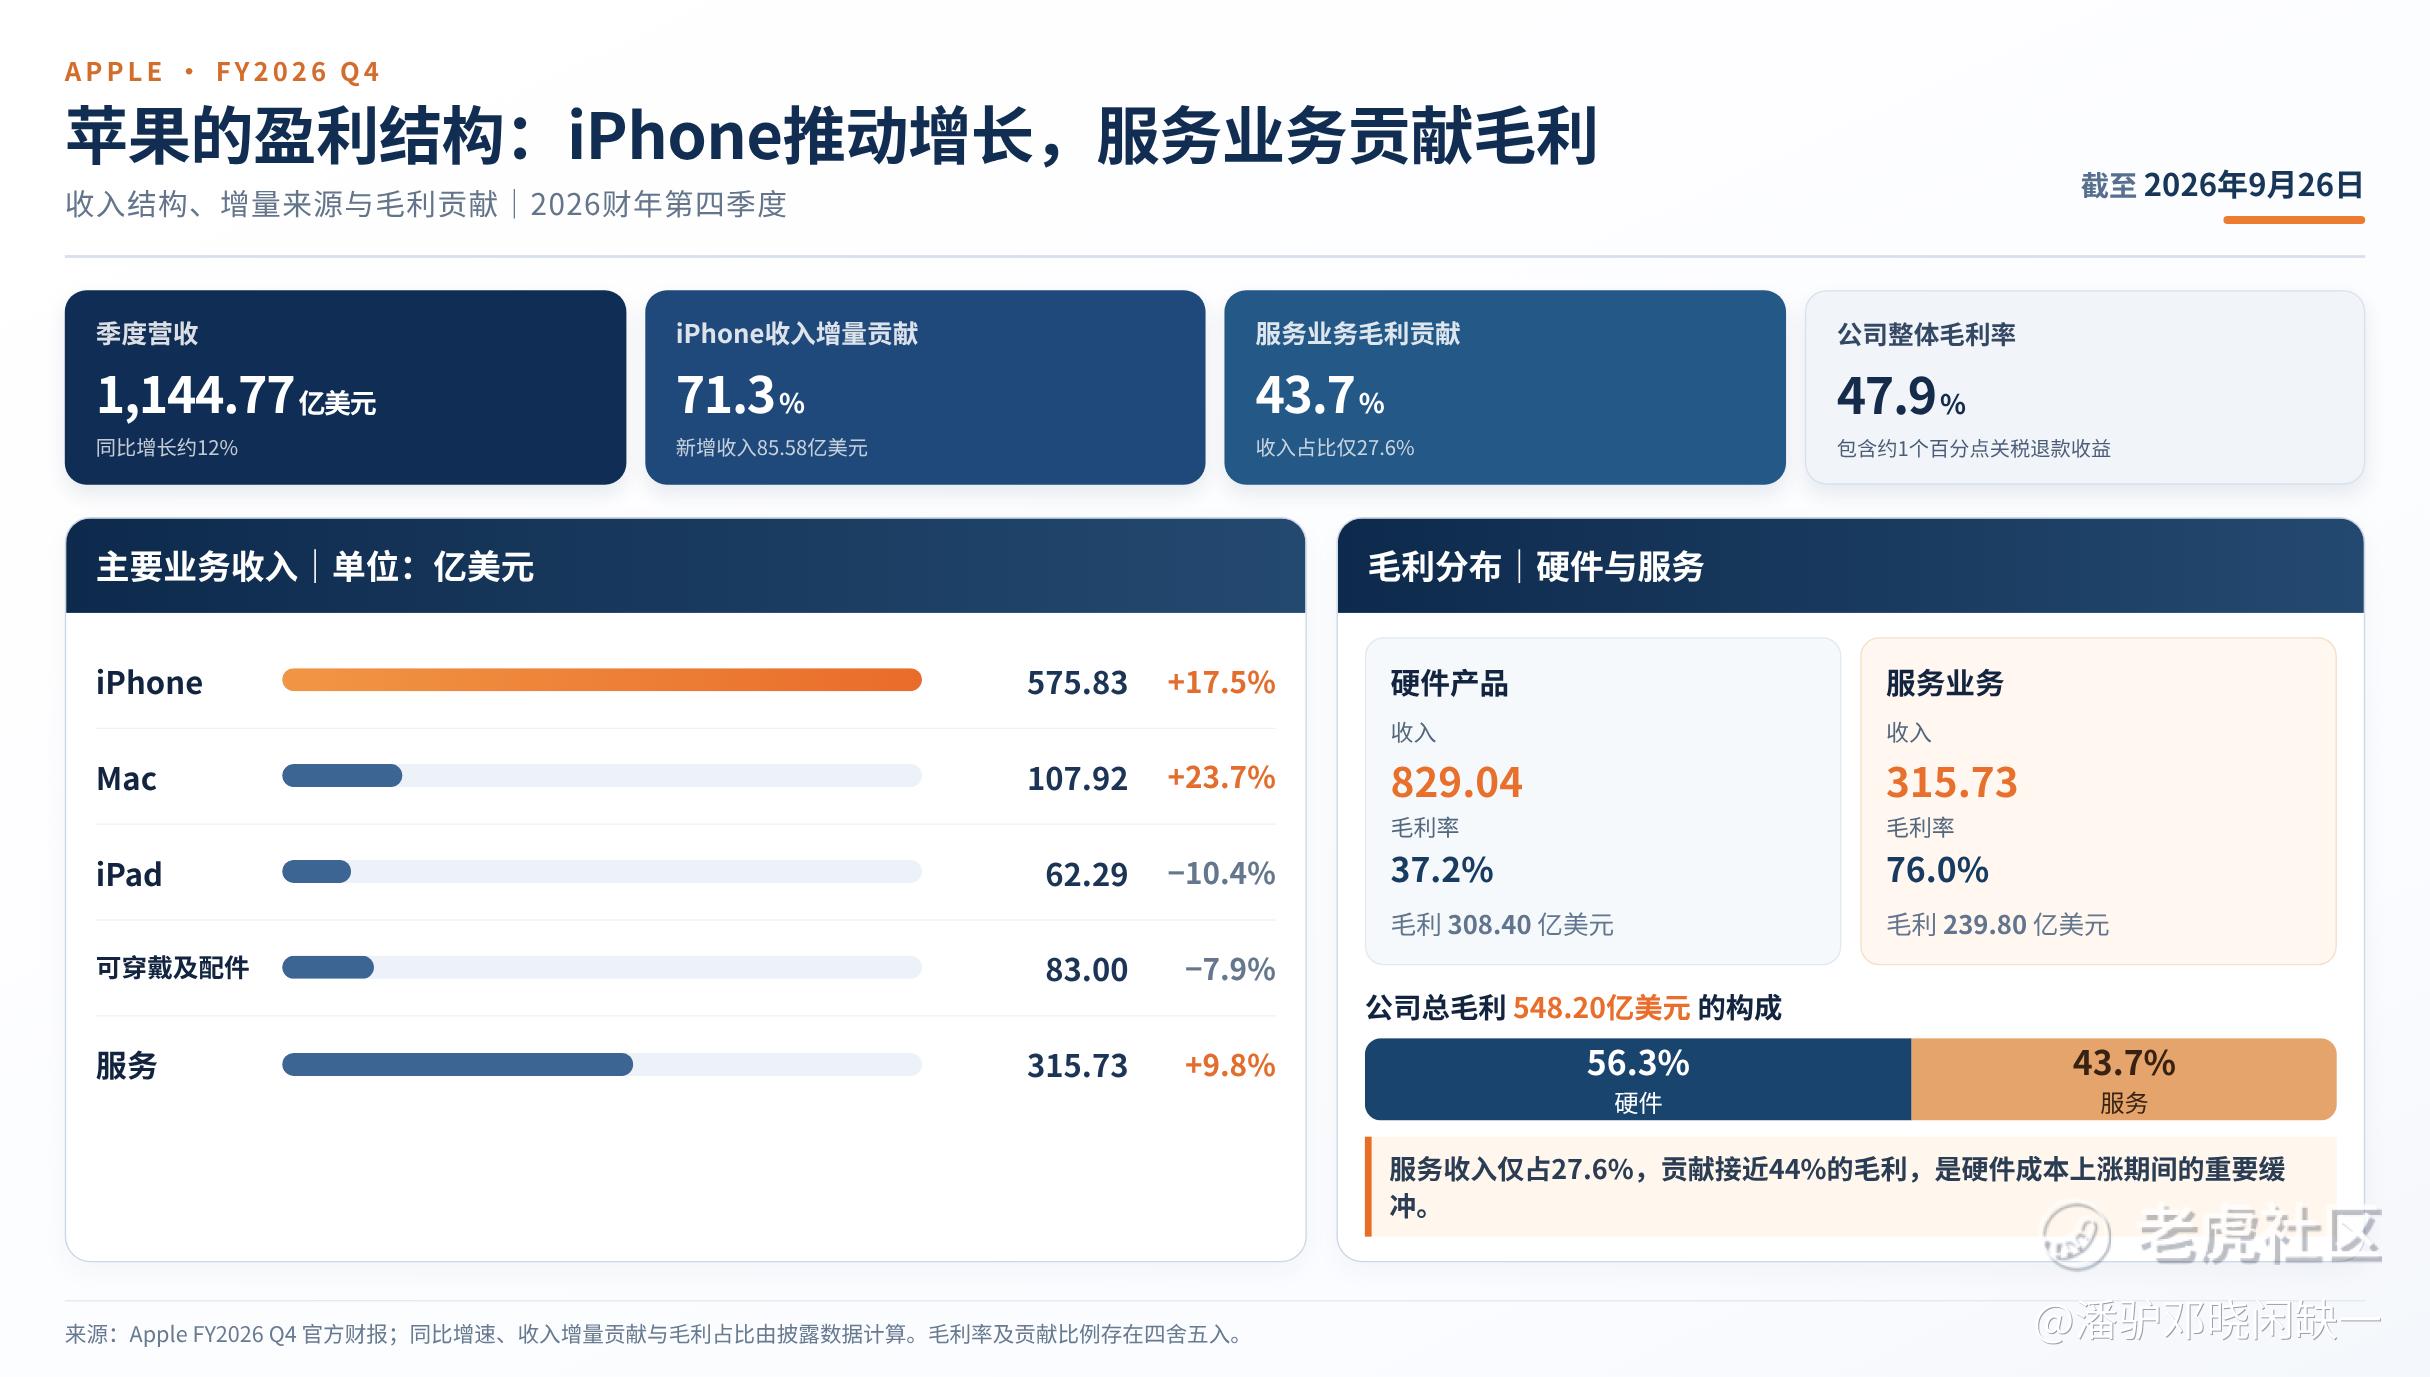
单位为亿美元。硬件毛利308.40亿美元、服务毛利239.80亿美元,总毛利548.20亿美元;占比和增长率由披露数据计算。来源:Apple FY2026 Q4财报。
这个比例说明,苹果已经有接近一半的毛利来自服务业务。
服务业务主要包括应用商店、云服务、数字内容、支付及其他平台相关收入。公司目前拥有超过25亿台活跃设备,以及超过15亿份付费订阅。需要注意的是,付费订阅数量不等同于独立付费用户人数,同一用户可能拥有多份订阅。
这套生态系统使苹果能够在硬件销售之外持续获得收入,而且服务业务的毛利率远高于硬件。随着活跃设备规模扩大,即使某个季度iPhone增长放缓,服务业务仍然可以提供较为稳定的盈利支撑。
但服务业务也有自己的增长限制。
最新季度服务收入同比增长10%,管理层预计12月季度增长8%—9%。公司提到,第三方授权业务及汇率变化将对近期增速造成压力,应用商店在部分市场也面临商业模式和监管要求调整。
过去几年,苹果服务业务的高利润率一直是估值的重要支撑。未来如果收入增速进一步放缓,而新增AI服务增加成本,那么市场可能需要重新评估服务业务能够维持怎样的长期利润率。
Siri AI正在带来新的财务变化。
管理层确认,随着Siri AI向更多用户开放,相关云端运行成本将计入服务业务营业成本。对于包含相关服务的设备,公司也会把部分销售收入递延至设备使用期内确认。这些处理会影响硬件和服务收入的确认节奏,以及未来各季度的毛利表现。
从产品角度看,苹果希望利用设备、操作系统和个人数据之间的连接,提高AI助手的使用价值。超过25亿台活跃设备,为这些功能提供了庞大的潜在用户基础。
但目前苹果尚未披露Siri AI单独创造的收入、付费转化率或投资回报。因此,短期更容易观察到的是研发费用、云端运行成本以及收入确认方式的变化,AI功能带来的新增商业价值还需要后续财务数据验证。
费用端已经出现较明显的增长。
苹果本季度运营费用约192亿美元,同比增长21%,明显快于12%的营收增速,主要与研发投入增加有关。公司营业利润约356亿美元,同比增长约10%,增速低于营收。
这意味着,虽然收入仍然保持双位数增长,成本和费用的增长已经开始影响利润增长的效率。
对于苹果来说,Siri AI能否提高用户留存、刺激换机、增加服务付费,最终决定新增投入能否形成足够高的回报。现阶段将AI视为未来增长的潜在驱动因素是合理的,但在收入尚未单独兑现之前,很难据此大幅提高盈利预测。
38倍市盈率,苹果还有多少业绩容错空间?
如果只看现金创造能力,苹果依然是全球最优秀的大型科技公司之一。
2026财年,公司全年营收4788.34亿美元,同比增长15%;净利润1321.75亿美元,同比增长18%;稀释每股收益8.98美元,同比增长20%。
每股收益增速快于净利润,除了经营增长,也受益于持续回购带来的流通股本减少。
现金流表现更加突出。
全年经营现金流达到1450.97亿美元,购建固定资产等现金支出约90.41亿美元,简单扣除后,自由现金流约1361亿美元。公司全年用于股票回购的现金约864亿美元,支付股息及相关款项约157亿美元。
苹果的商业模式具有很高的现金转换效率,它掌握产品设计、软件平台、核心芯片架构和品牌渠道,大规模制造则主要依靠外部供应商。与需要自建大量晶圆产能的半导体原厂相比,苹果能够将更多经营现金流用于研发、回购和股东回报。
这一点也是其估值长期高于传统消费电子企业的重要原因。
但估值本身不能脱离增长速度。
按11月2日收盘价338.32美元、2026财年每股收益8.98美元计算,苹果历史市盈率约37.7倍,市值约4.94万亿美元。以约1361亿美元的年度自由现金流衡量,自由现金流收益率约2.8%。
这个定价隐含的要求相当高。
假设未来一年每股收益增长10%,在股价不变的情况下,市盈率仍约34倍;即使增长15%,也还有约33倍。这只是估值敏感性测算,并非管理层指引或盈利预测。
对于已经拥有近4800亿美元年度营收的公司,要长期保持较高的每股收益增速,需要iPhone收入、服务业务、利润率和股票回购共同发挥作用。若硬件毛利率持续承压,服务收入增长放缓,新增AI投入尚未形成可量化收入,每股收益增速就可能低于市场此前的预期。
另一方面,苹果拥有25亿台以上活跃设备、很强的高端用户黏性以及超过1300亿美元的年度自由现金流,短期成本压力并不足以改变其作为高质量科技平台的基本特征。
苹果的基本面仍然稳健,但接近38倍的历史市盈率已经计入了较高的经营确定性。短期对估值保持谨慎,比单纯追逐创纪录的营收更合理。
后续能否提高对苹果估值的接受程度,主要取决于三个已经进入经营数据的变化:iPhone新产品周期是否继续推动收入增长,存储涨价造成的毛利率压力何时缓和,以及Siri AI相关投入能否逐步转化为服务收入或更强的产品销售。
最新财报已经证明,苹果仍有能力让iPhone收入实现双位数增长,大中华区市场也出现明显改善。但毛利率指引与费用增速提醒市场,即使是苹果这样的公司,也需要为当前的供应链变化和AI投入付出成本。
在现有估值下,苹果仍然值得长期研究,短期却没有太多允许盈利预期连续下修的空间。未来几个季度,收入增长能否继续兑现为每股收益和自由现金流,将比单季营收再创新高更有投资参考价值。
分析仅供研究交流,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
