


港股打新:芯德半导体 申购分析
芯德半导体是一家总部位于江苏、采用 OSAT(外包封装测试)模式运营的半导体封测服务提供商,前身公司成立于 2020 年 9 月、2024 年 6 月改制为股份有限公司,主要从事开发封装设计、提供定制化封装产品及封装产品测试服务,客户专注芯片设计与晶圆制造、由其承接后端封测环节;
公司是少数同时掌握传统与先进封装技术并具备量产能力的中国企业之一,先进封装产品组合涵盖 BGA、LGA、WLP、2.5D/3D、FC-QFN 及 FC-SOT,传统封装产品为 WB-QFN,并自建了覆盖先进封装全部技术分支的「晶粒及先进封装技术平台(CAPiC)」,截至最后实际可行日期在中国拥有 232 项专利(41 项发明专利、191 项实用新型专利)及 3 项 PCT 申请,在南京设有成熟生产基地、扬州基地于 2025 年 7 月投产;
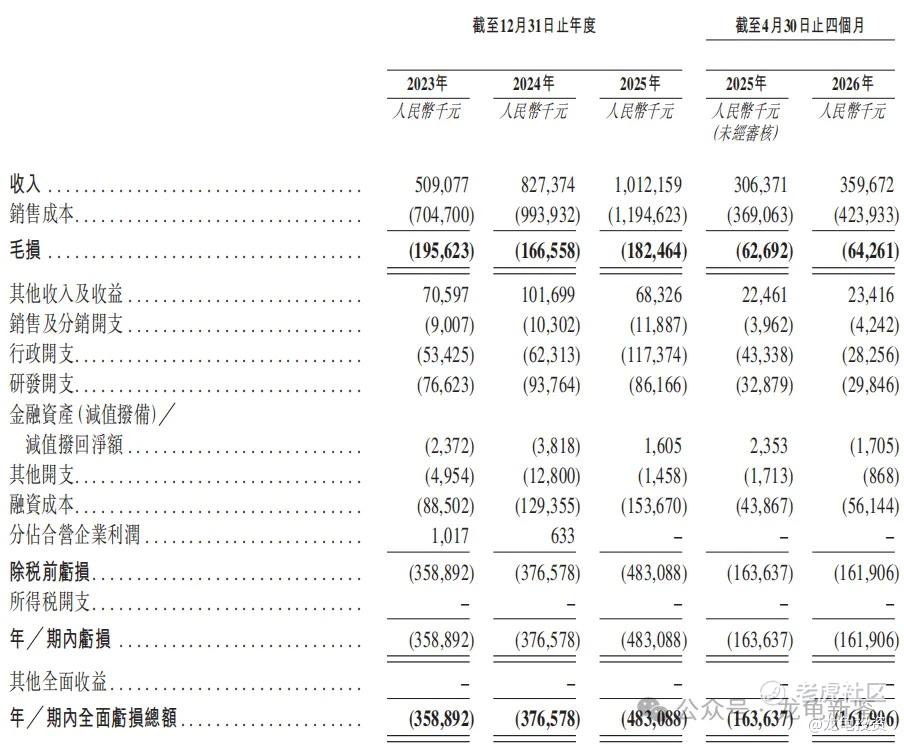
据弗若斯特沙利文资料,按2025年半导体先进封装及测试收入计,公司在中国通用OSAT公司中排名第七、市场份额0.6%,收入由 2023年的人民币5.09亿元增至2024年的8.27亿元、2025年达 10.12亿元(2026年前四个月为3.59亿元,同比增长17.39%),但因产能爬坡期折旧摊销等固定成本高企仍处于毛损与净亏损状态,2023—2025年分别亏损人民币3.58亿元、3.76亿元、4.83亿元,毛损率则由38.4%收窄至18.0%,呈现"收入高增长、亏损逐步收窄"的典型重资产封测企业特征。
芯德本次募集资金净额9.043亿港元,资金分配如下:69.5%用于兴建生产基地、建立新生产线及采购生产相关设备;17.6%用于提升先进封装技术研发能力,推进CAPiC平台封装与测试技术;2.9%用于提升商业化能力、扩展客户协作生态系统;10%用于一般公司及营运资金。
招股信息:
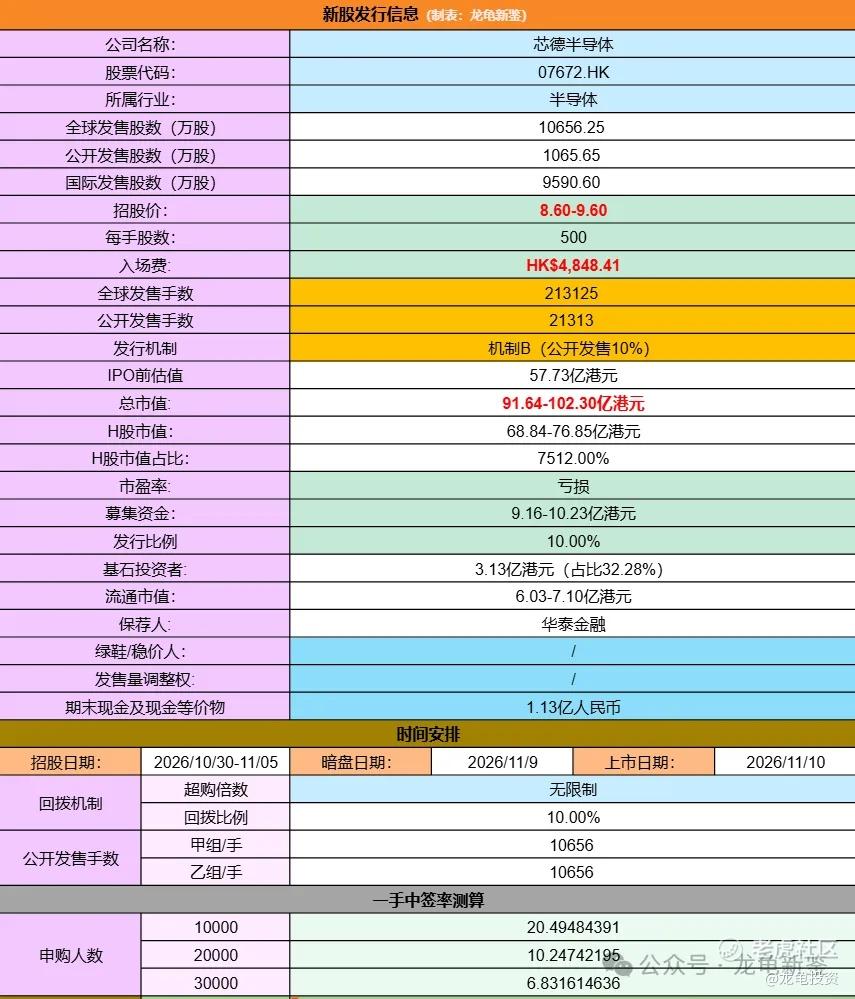
本次全球发售股数10656.25万股,每手股数500股,招股价8.60-9.60元,入场费4848.41元,采用机制B发行,预计1-3万人参与,一手中签率10%左右,申购30手稳一手。
财务情况:
23年经营收入5.09亿,24年经营收入8.27亿,25年经营收入10.12亿,年复合增长率41%;26年前4个月营收3.59亿,较上年同期3.06亿,同比增长17.39%。
23年毛损1.95亿,24年毛损1.66亿,25年毛损1.82亿;26年前4月毛损6426.1万,上年同期毛损6269.2万。
23年净亏损3.58亿,24年净亏损3.76亿,25年净亏损4.83亿;26年前四个月净亏损1.61亿,上年同期净亏损1.63亿。
行业及竞争对手速览:
半导体封测是芯片产业链后端、为裸芯片提供物理保护、电气互连、热管理与性能筛选的环节,受消费电子、汽车电子、工业控制等下游拉动稳步扩张;
按弗若斯特沙利文资料,全球与中国半导体封测市场2024年规模分别约人民币 6494 亿元及2481亿元,预计2029年将增至约9330亿元及3900亿元,根据招股书行业图表所示中国封测市场复合增速约 12%–14%、全球约10%–11%;
而其中先进封装与测试因通讯、消费电子、高性能运算及AI对高整合度、低功耗芯片的需求,叠加摩尔定律放缓后"以封装提升芯片性能"的路径价值,成为增速领先于整体封测产业的细分赛道,中国复合增速约 17%–19%、全球约 13%–15%,且相较附加价值较低、市场趋于饱和的传统封装,具备技术门槛高、供应稀缺、单价与需求增速双高的特征;
竞争格局上则呈现"参与者众多、集中度分化、头部挤压明显"的局面——中国封测市场约有150至200家OSAT,但绝大多数以传统封装测试为主、整体收入规模偏小且先进封装占比低,市场按业务性质分为通用用途OSAT(服务多行业多品类芯片、技术灵活)与特定应用 OSAT(面向专用芯片定制工艺),2025 年按先进封装测试收入计前者约**国内地市场85%–90%、后者约10%–15%;
在中国通用用途OSAT公司按2025年半导体先进封装及测试收入的排名中,前六家依次占据约22.4%、15.5%、9.3%、6.9%、5.3%、2.1%的市场份额(前五大合计约59.4%,头部多为沪/深上市厂商,第4名为 2017 年成立、总部北京的私营厂商),芯德半导体以约7亿元人民币收入、0.6%份额位列第7,其后第8至10名各仅约 0.1%–0.2%,形成"第一梯队双寡头、第二梯队三家、中段断层、芯德居第七但份额尚小"的梯队结构,其 2025 年先进封装收入 7.374 亿元(BGA、LGA、WLP、2.5D/3D、FC-QFN、FC-SOT)与传统封装收入 2.712 亿元(WB-QFN)合计占总收入约 99.6%,先进封装占比已超七成;
这也意味着芯德身处一个需求高增长、且凭借少数同时掌握传统与先进封装量产能力而具备国产替代想象空间的赛道,但相对头部厂商不到三个百分点的份额差距,加上重资产模式下的持续亏损,使其仍属于行业里的中小规模挑战者,而非格局主导者。
芯德公开发售前从总共完成多轮注融资,最后一轮股权转让完成于2025年11月,每股成本5.73元,投后估值52.74亿元,较发售价折让26.46%,禁售期12个月。大股东非上市股份禁售期延长至三年,H股禁售期延长至2年。
公司本次引入3家基石机构认购3.13亿元,按中位数定价占比32.28%,禁售期6个月。基石锁定3个多亿,筹码相对稳定。
现在打新情绪太差了,这种尾部未盈利封测公司吸引力非常有限,目前上市公司中最直接可比公司甬矽总市值156.43亿,25年营收43.98亿,PS3.55倍,毛利率16.64%,而芯德发行市值91.64-102.30亿,25年10.12亿,PS7.7-8.6倍,毛利率-18.03%。
严格算估值,芯德比同行贵一倍多,还没算H/A溢价率的情况下,不过这种高端封测行业,稳定量产后业绩释放起来很快,不过这些都属于未来画饼范畴,行情好的时候讲故事买单资金多能支撑起来,现在处于下行期,这招就不灵了,本次H股发行市值68.84-76.85亿港元,入通临门一脚,不过历史经验,以此行骗的不在少数。所以不起心动念就不会被骗!
龙龟评级:
绿色(红色申,绿色弃,白色拼运气)。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
