


10月二级市场总结:拥抱低估值和现金?港美A同步承压,抛弃“故事”
2026年10月港美A三地市场同步承压,但跌法完全不同。恒生指数跌5.36%,上证指数跌6.33%,纳指跌5.3%。真正惨烈的是高久期成长股:科创50跌24.13%,创业板指跌23.02%,恒生科技跌11.73%。
本月最值得追问的异常信号发生在10月下旬:10年期美债收益率从10月上旬5.3%以上的高位回落,月末已压回5%下方,但全球科技股却在最后几个交易日遭遇了最集中的抛售:英特尔单日暴跌近30%,费城半导体指数单日跌7.2%,谷歌财报后大跌10%。
利率下行没有成为成长股的解药。这意味着10月的定价主线,上半月或许是“杀估值”,下半月已经切换为对AI商业模式和资本开支回报的重新审视。与此同时,资金从科技叙事中撤出,涌入能源、必需消费和红利资产。
港美A市场:港A领跌,美股分化
核心指数:恒科、创业板指领跌全市场
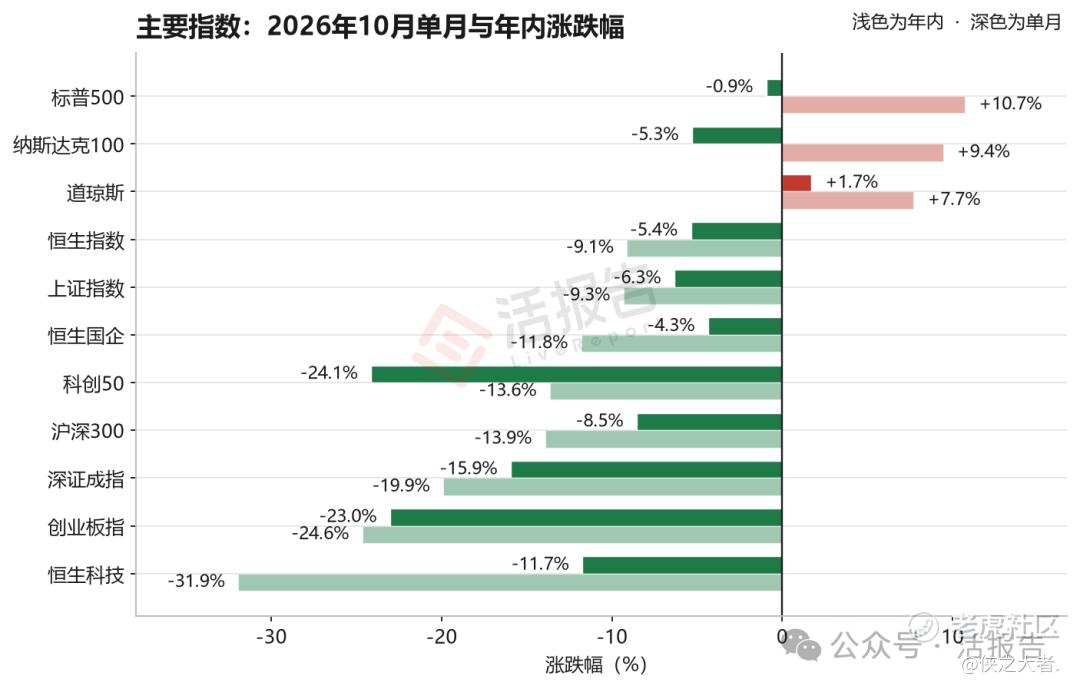
港股:恒生指数10月跌5.36%,收于23,294点;恒生科技跌11.73%,创年内最大单月跌幅,收于3,754点。国企指数同步承压。
A股:上证指数跌6.33%,沪深300跌8.54%,深证成指跌15.94%;创业板指跌23.02%,科创50跌24.13%,成长端跌幅远大于主板。年内维度,上证累计跌9.32%,创业板指累计跌24.65%。
美股:道指逆势收涨(能源与金融权重支撑),标普500跌0.93%,纳指跌5.3%,为2025年3月以来最差月度表现。
冰火两重天:科技“大失血”,红利能源成“避风港”
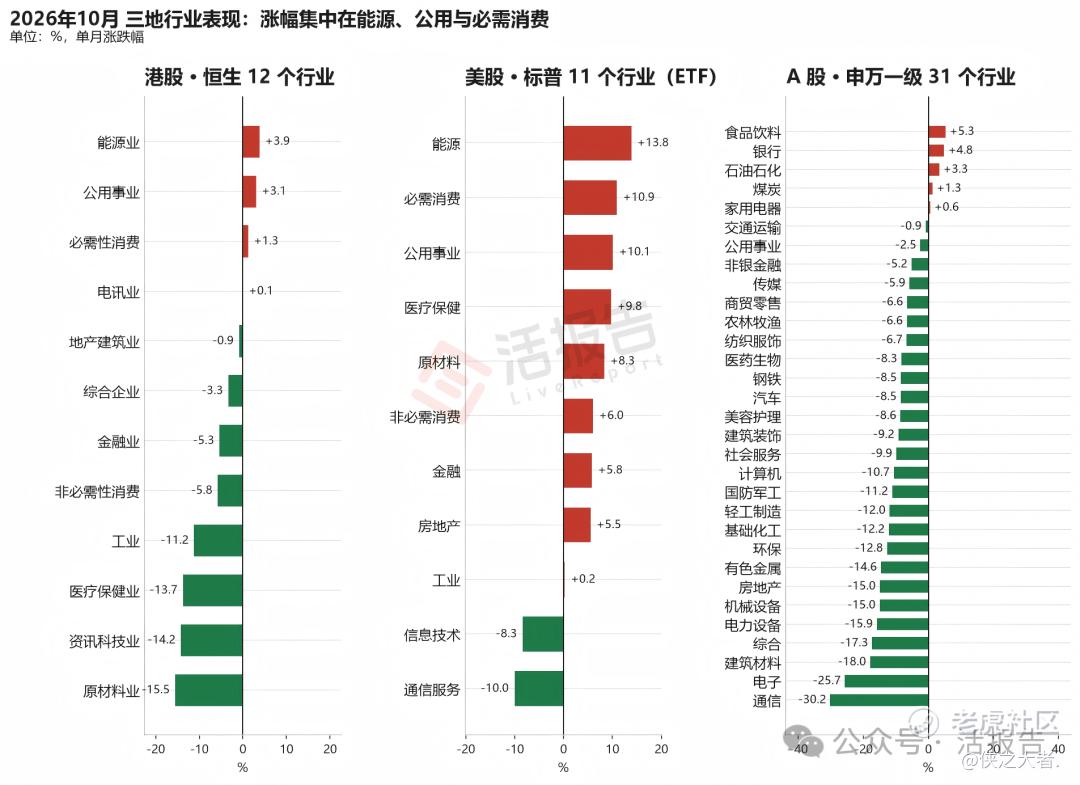
港股:10月港股能源、金融、必需消费相对抗跌,AI硬件相关板块(半导体、存储、PCB)成为南向资金集中减持的方向,恒生科技内部硬件端跌幅显著大于平台端。
A股:31个申万一级行业仅5个收红。银行、石油石化、食品饮料、煤炭、家用电器小幅领涨;通信、电子、计算机领跌。
美股:能源、必需消费、医疗保健领涨;通信服务、信息技术板块领跌。
估值底部陷阱:跌得最惨的,还是“最便宜”的资产
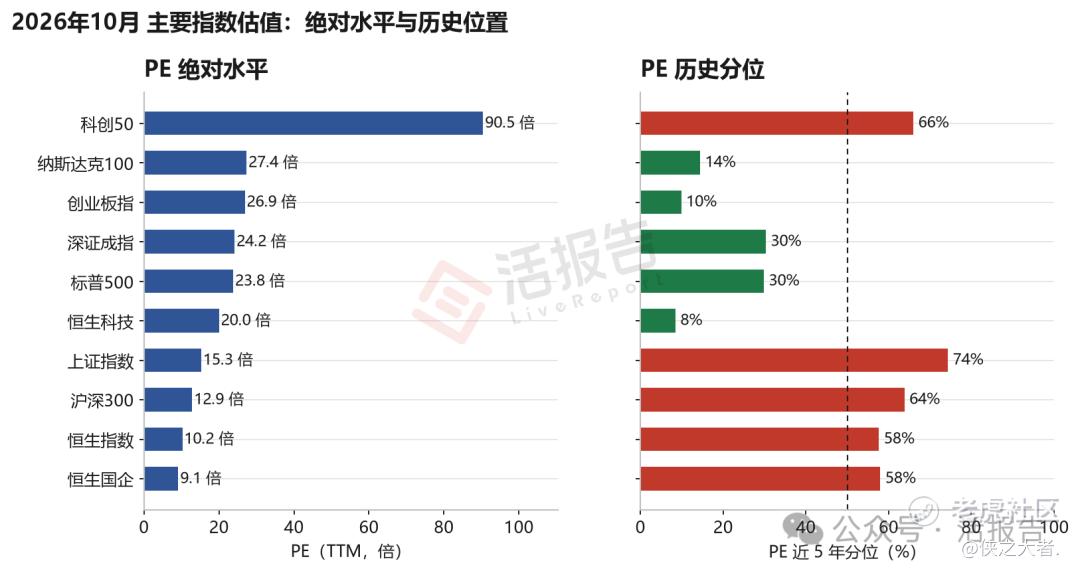
据**大数据统计,截至10月末,三地估值水位呈现出一种“绝对水平与历史分位极度错配”的格局。但10月的下跌并没有因为“便宜”而止步。
-
从绝对PE来看,科创50(90.5倍)依然领跑,纳指100(27.4倍)、创业板指(26.9倍)和标普500(23.8倍)紧随其后;港股整体估值垫底,恒生科技仅20.0倍,恒生指数10.2倍,国企指数低至9.1倍。
但从近5年历史分位来看,画面彻底反转:
-
处于历史高位的,反而是传统宽基:上证指数高达74%分位,科创50为66%,沪深300为64%,恒生指数与国企指数均为58%。
-
处于历史极低分位的,全是科技成长:标普500(30%分位)、纳指100(14%分位)、创业板指(10%分位)、恒生科技更是仅有8%分位,处于近五年绝对底部。
这组数据如果结合10月惨烈的股价下跌来解读,可以发现:
估值分位低,已不构成买入理由。10月跌得最惨的恰恰是那些估值分位处于“历史极低”的资产(恒科跌11.7%,创业板跌23%,纳指100也遭遇重挫)。尤其是当10月下旬美债利率明显回落时,恒生科技和创业板在10月中旬估值已杀到历史低位但依然杀跌。这说明市场已经不再用传统的“估值分位”来定价这些成长股,极低的估值分位不仅没有提供安全垫,反而成了“低估值陷阱”。
资金暗流涌动:杠杆资金撤退、ETF承接、南向在流出
港股:南向单月大幅流出,但内部是“调仓”而非“清仓”
据**大数据统计,10月南向资金累计净卖出约280亿港元,创2021年8月以来最大单月流出纪录,较9月608亿港元的净流入发生剧烈逆转。
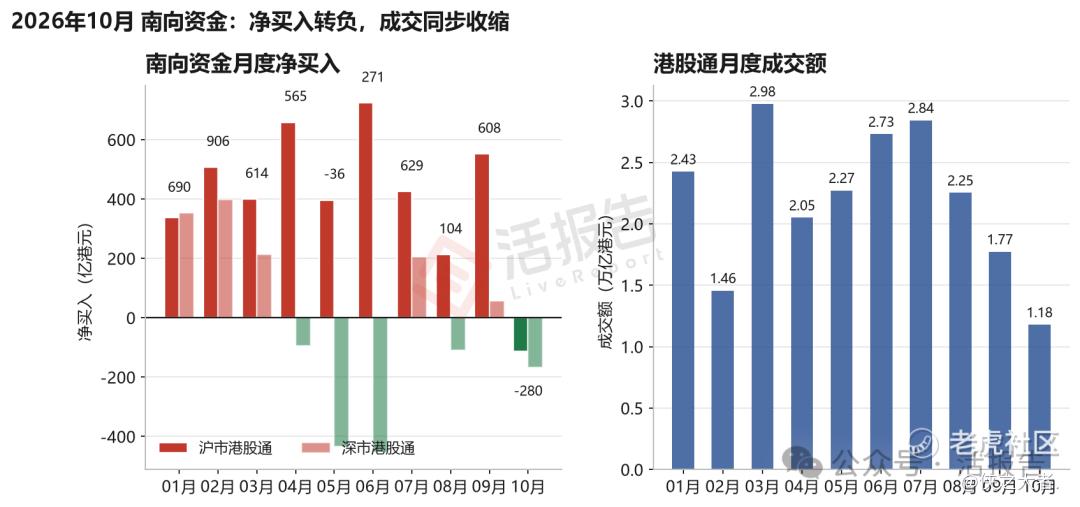
拆开来看:AI硬件是减持主方向,中芯国际、长飞光纤光缆分别遭净卖出41.39亿和10.77亿港元;
腾讯获净买入22.93亿港元,阿里遭净卖出52.41亿港元;
银行等金融蓝筹同步获得资金关注。
说明南向不是全面撤离港股,而是在泛科技内部从“硬件端”向“平台端”腾挪,同时增配红利金融。这也使恒指跌幅远小于恒科、金融股逆势走强。
A股:两融降超2000亿,ETF净申购超3600亿
据**大数据统计,A股融资余额从9月末的2.54万亿元降至10月末的约2.32万亿元,单月下降超过2000亿元。其中电子、通信、电力设备是融资净卖出的前三大方向。
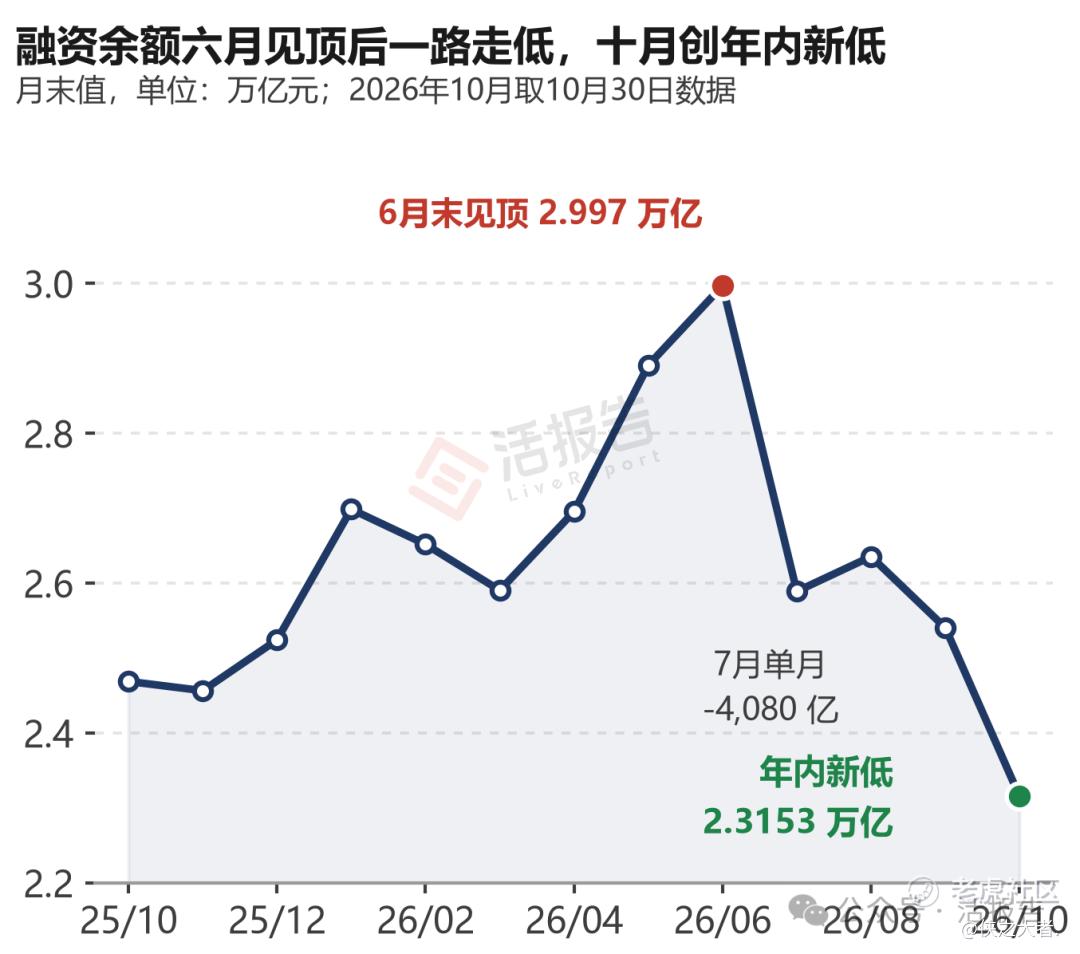
与此同时,核心的宽基ETF在10月单月净申购约3600亿元,超过了2026年7月科技股大幅杀跌(宽基etf净买入约2900亿元)和2025年4月贸易战时的水平(宽基etf净买入约2000亿元),场外资金借道宽基ETF“逆势接筹护盘”的特征非常明显。
同时可见杠杆资金与宽基ETF的“被动资金”方向相反,未形成共振,A股指数10月因此形成了“跌而未崩、反弹乏力”的局面。
市场预期:当美债利率失效,AI遭遇“资本开支回报”的拷问
宏观:美债收益率回落,风险资产短期对此不敏感
10月上旬,10年期美债收益率一度冲至5.32%的近20年高位区间,对全球高久期资产形成第一轮估值压缩。10月28日美联储议息会议以10比2维持利率在3.75%—4.00%不变,两名票委主张加息25bp,鹰派分歧公开化,但市场对此已有较充分定价。进入下旬,10年期收益率从高位回落至5%附近甚至下方,按传统框架,这本应当利多成长股。
但市场的反应给出了相反的答案:利率回落期间,科技股跌势反而加速。这说明10月下半月的核心定价权已经从宏观贴现率手中交出,转移到了产业基本面。
产业:AI资本开支的“回报拷问”成为真正的杀跌引擎
触发10月下旬科技股集中抛售的直接事件高度集中在财报季:
谷歌母公司Alphabet三季度业绩不及预期,盘后重挫约10%,同时全年资本开支指引高达1950—2050亿美元,并预告2027年将“显著增加”;自由现金流缺口从二季度的58.55亿美元扩大至三季度的90.65亿美元。
英特尔财报后单日暴跌近30%,费城半导体指数单日跌7.2%。
科技巨头披露财报后,市场不再无条件为“AI收入增长+资本开支扩张”的组合买单,“数千亿美元的算力投入,自由现金流何时转正、回报周期到底多长?”这个疑问从10月初“小声嘀咕”发展到10月末的“大声呐喊”。
而港美A的科技股共享一个定价锚:远期现金流的确定性。当市场开始质疑这些科技大厂的远期现金流的不确定性时,随之而来便是杀逻辑。也就便看到了“A股通信、电子领跌,港股AI硬件被南向集中减持,美股通信服务和科技板块暴跌”的全球共振下跌的景象。
站在另外一边的银行、石油石化、能源、必需消费的逆势走强,恰恰是因为它们现金流“近、稳、可见”,对利率和AI叙事的敏感度都低。
11月前瞻:丢掉幻想、紧盯三个“反转信号”
10月的调整已经完成了一次重要的“定价锚切换”:从“利率决定成长股估值”转向“AI资本开支回报决定科技股方向”。11月不需要预测方向,只需要盯住以下信号是否出现。
第一,AI资本开支叙事能否被业绩重新锚定。英伟达(预计11月18日凌晨)及剩余科技大厂的财报和资本开支指引是核心变量。若资本开支继续扩张但自由现金流同步恶化,科技股的“杀逻辑”不会因为利率下行而停止;若出现资本开支改善或AI收入加速兑现的信号,当前极端的成长/价值裂口才有收敛的基础。
第二,A股两融与ETF能否从“对冲”走向“共振”。10月两融降超2000亿、ETF净申购超3600亿,两者方向相反。11月需要观察融资余额下降斜率是否放缓,同时ETF净流入是否延续——杠杆停止流出与被动持续承接同时出现,才是阶段性底部的必要条件。
第三,美债利率下行能否重新“夺回”定价权。10月下旬已经证明,在产业叙事恶化时,利率下行不足以拯救科技股。但如果11月AI财报不再出现新的负面冲击,而10年期收益率进一步远离5%,利率的边际改善才可能重新成为成长股的边际利多。
(本文首发于活报告公众号,ID:**)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
