


科技板块降温,为什么我仍坚定看好国产GPU?
这阵子科技板块的行情,真的是让人有点心梗——AI算力这边炒了大半年,三季报落地之后,市场直接给你脸色看——跌的跌、套的套,市场一片哀嚎,包括了备受关注的GPU板块。市场基本就两种声音:一种是"国产GPU全是讲故事,赶紧跑",另一种是"套死了躺平"。
但今天我想说句可能挨骂的话:别人恐慌的时候,我反而越看越兴奋。
为啥?因为翻完这几家GPU公司的三季报后,我发现一个被股价下跌掩盖的事实——行业的基本面,正在悄悄发生质变,尤其是摩尔线程,我原本以为又是一份"收入高增、亏损收窄"的常规作业,结果有些出乎意料——这可能是这一轮GPU企业财报中,第一份把"规模、盈利、回款"三件事都超预期达成的报表。
一、单季收入齐破12亿,摩尔表现超预期
壁仞、天数智芯在港股、不披露三季报,咱们可以主要看A股三家:摩尔线程、沐曦股份、燧原科技。目前,这三家的三季报全部披露完毕。
(1)营收:摩尔率先突破30亿门槛
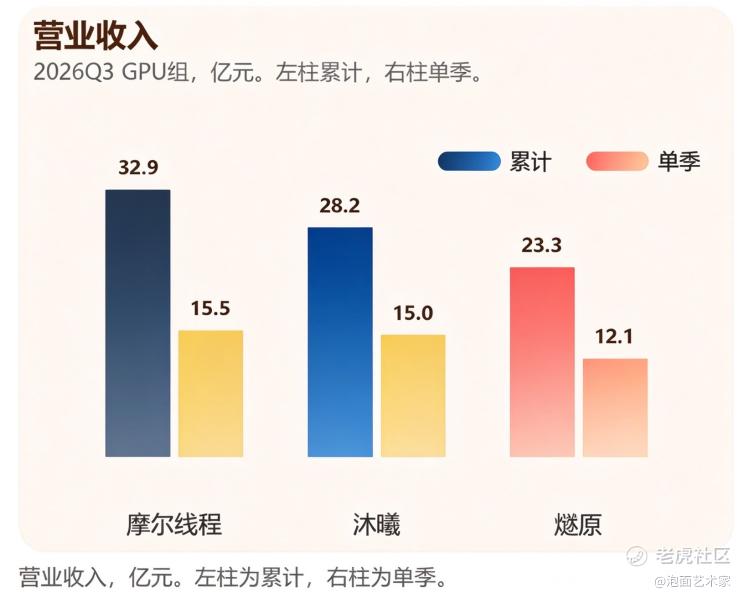
这是三家A股GPU企业首次集体交出单季十亿级的收入:第三季度,摩尔线程营收15.52亿元,同比增长1773.92%;沐曦营收15.00亿元,同比增长367.12%;燧原营收约12.12亿元。
而拉长到前三季:摩尔线程前三季度营收更是达到32.89亿、沐曦28.24亿、燧原23.32亿——摩尔已跨过30亿这道坎。
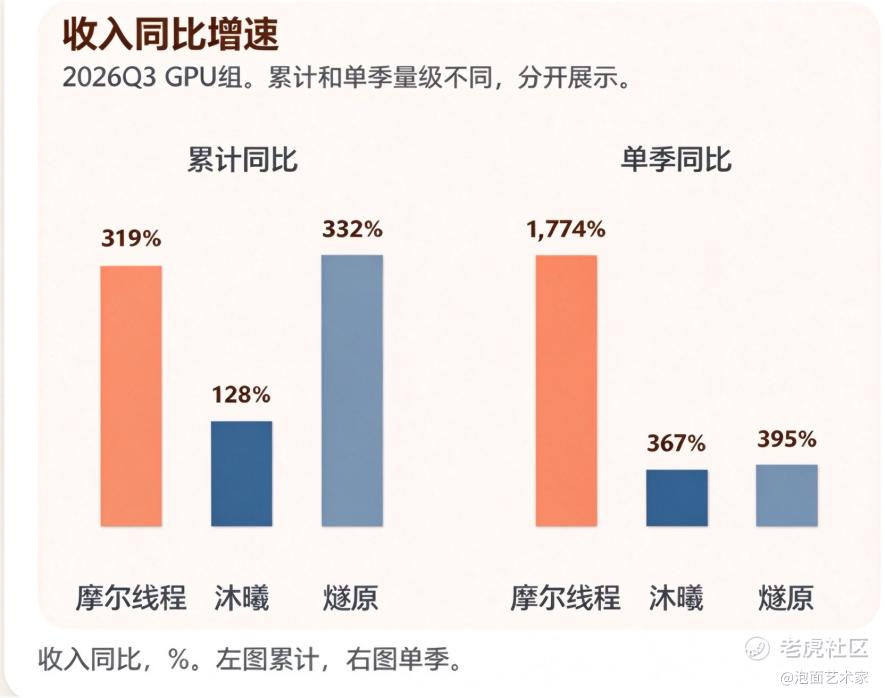
增速方面。第三季度,摩尔+1774%,沐曦+367%,燧原+395%,摩尔是单季增速最猛的。累计同比来看,燧原前三季度营收增速为+332%,比摩尔的+319%还高一点,但从基数来看,摩尔是在一个更高的体量上还在加速,规模至上的增长更具含金量。
我们也可以从另一个角度感受摩尔线程的增速:Q3单季15.52亿,差不多等于公司2026年上半年的体量,一个季度干出了大半年的活。最近12个月滚动营收已经突破40.1亿。这个斜率,在A股硬科技板块里都不多见,背后对应的是AI算力需求的集中释放,公司正从"高强度投入期"切到"规模化变现期"。
(2)利润:摩尔盈利拐点大幅提前
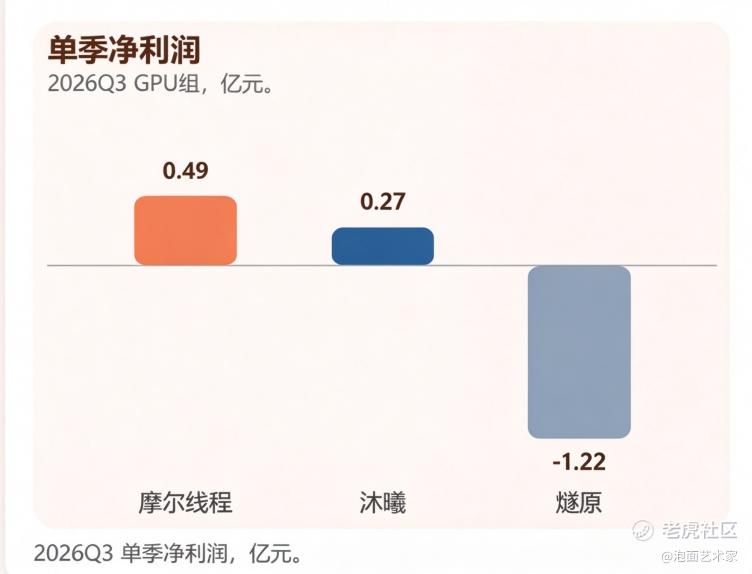
在利润端,GPU板块也都有不错的表现。沐曦第三季度扣非归母净利润3.08亿元,同比增长261.63%;但更惊喜的是,摩尔线程第三季度扣非净利润为2007万元,主业账面首次转正,是真金白银的赚到了钱。这比公司此前指引的2027年盈亏平衡提前一年。
(3)增长质量:回款及时到账
高增长最怕什么?最怕纸面富贵——收入涨了,钱没收回来,全挂在应收账款上。但摩尔的增长质量超出预期。
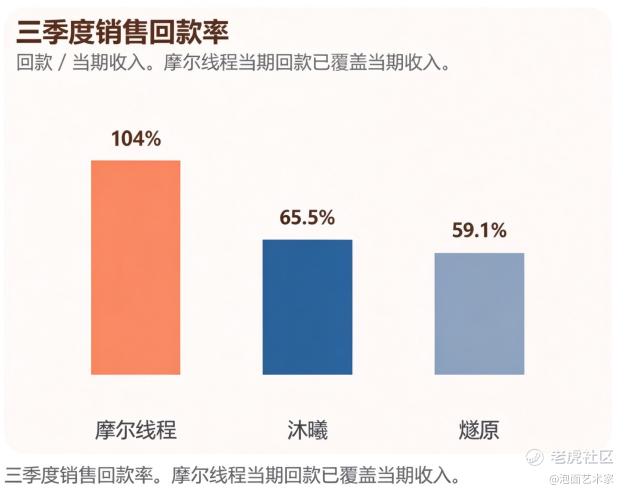
先看回款。Q3单季摩尔销售回款16.13亿,回款率103.9%——意思是当期卖出去的货,钱不仅收回来了,还把以前挂着的应收也催回来一部分。作为对比,沐曦65.5%,燧原59.1%。换句话说,沐曦和燧原这季度还有一大半挂着赊账,摩尔这边已经是现金实打实进账。
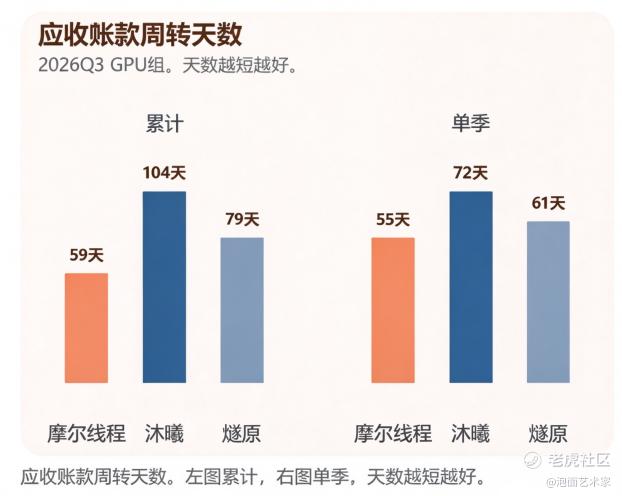
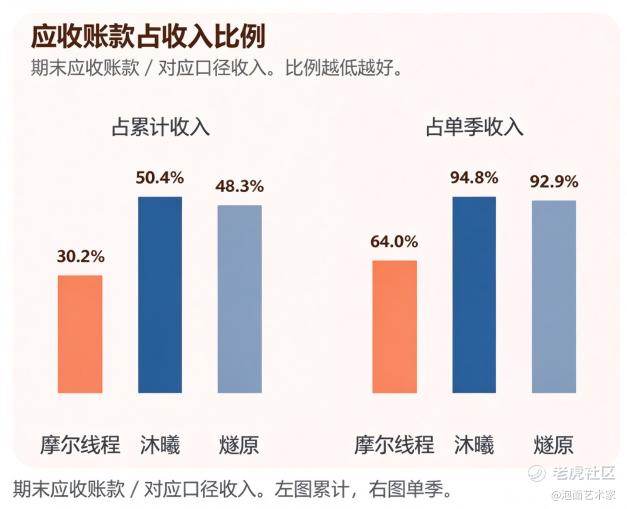
再看应收账款周转。前三季度,摩尔应收周转天数59天,沐曦104天,燧原79天;Q3单季,摩尔55天,沐曦72天,燧原61天。再把应收和收入比一比。9月末应收账款占前三季度收入,摩尔30.2%,沐曦50.4%,燧原48.3%;占单季收入,摩尔64.0%,沐曦94.8%,燧原92.9%。沐曦和燧原的单季应收占比都在九成以上,摩尔只有六成四,而且大头还在正常信用账期之内。
家底和备货上也能看出差别。9月末摩尔存货+预付款合计59.61亿(其中存货33.63亿、预付25.99亿),高于沐曦的36.10亿,说明摩尔对后续订单能见度有底气。
二、算力行业不是风口,而是地基
风口会停,但地基不会。
我坚定看好国产GPU,不是看短期的时机,而是看好GPU行业的长坡厚雪——算力行业就是AI时代的基础设施行业。
第一层,国产替代的长期逻辑。英伟达高端卡进不来,这不是短期扰动,是未来五年的基本盘。国内不管是大模型公司、云厂商、互联网企业,还是政企AI,算力自主可控是写进文件里的事。这个缺口,必须有人填。
第二层,需求真的在爆。别光盯着训练,现在推理算力起来得比谁都猛——大模型落地到千行百业,Token消耗量是指数级往上走的,算力就是那个最硬的卡点。
据公开资料,2026年上半年我国Token日均调用量已经突破140万亿,两年增长超千倍。这不是线性增长,是换了个量级。
第三层,也是最关键的——订单开始变成现金流了。从三季度的财报能看到GPU企业的变化:收入在涨、盈利在涨、现金在回。这意味着行业已经进入"1到100"的兑现期。
故事期估值可以杀,兑现期杀到一定程度,就是黄金坑。所以,行业的面我不担心。真正的问题是:蛋糕最大那块,谁吃得到?
三、为什么看好摩尔线程?
我看好摩尔线程的理由,核心是以下两点:
1、摩尔线程具备高品质AIToken的生产能力
大模型应用已经进入规模化商业落地阶段,AI基础设施的竞争也从单卡性能转向系统级Token生产效率。衡量一套方案商业价值的关键,不只是硬件能否运行模型,还要衡量在既定服务目标下,每一枚高品质AIToken的生产成本。
而这正是摩尔线程的优势之处——它的竞争力不只是单卡算力,而是把芯片、软件、模型和业务流量串成一套可交付的Token生产工厂。
此前,摩尔线程与趋境科技官宣合作。双方以摩尔线程MTT S5000智算卡与MUSA软件平台为基础,深度融合趋境科技自研国产PD异构技术,推进和扩大基于ATaaS平台的国产化高品质AI Token工厂建设,并共同联合研发和推广以Token Pod(Token 超节点)为载体的联合解决方案。且相关方案已投入生产,并承接头部模型厂商官方业务的真实Token流量。在同等生产服务标准下,该方案兼顾国产算力的生产级性能与单位AI Token成本优势,整体性价比超越国际先进算力方案。
简而言之,摩尔线程已经具备规模化生产高品质Token的能力,上述头部模型厂商近期也基本被证实是智谱。
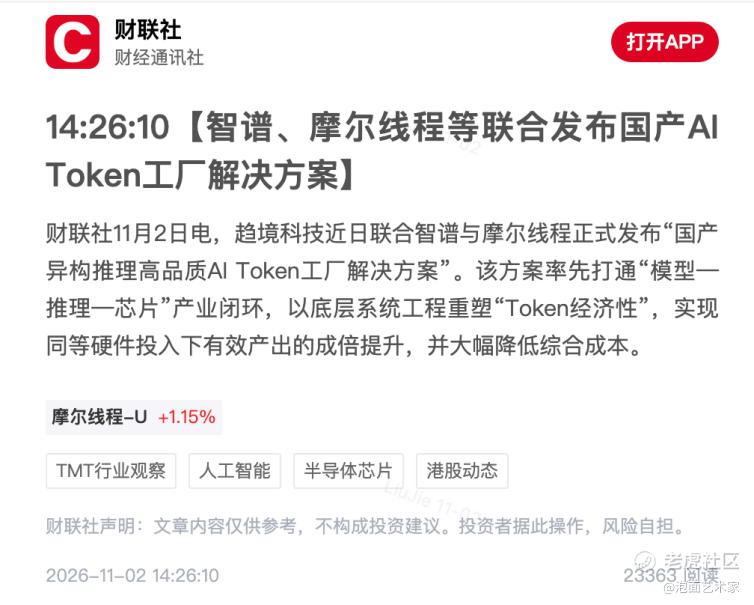
11月初,摩尔线程拉上智谱、趋境科技、商汤,一起搞了个"国产AIToken工厂"方案,直接把"模型—推理—芯片"这条链给打通了。
别小看这个动作。以前国产GPU的客户是谁?很多是地方国资、项目制订单,账期长、议价弱、毛利不稳定。但跟智谱这种头部大模型厂深度合作意味着什么?意味着客户正在往"市场化大厂"那边迁——这些客户懂技术、付费强、回款快、毛利还高。
所以,当你的客户是智谱这种AI 大厂,钱自然回来的就快了。客户结构的变化,也是摩尔线程财报表现提升的重要原因:这也是为什么摩尔的回款率能干到103%?为什么应收周转能压到60天以内?不是巧合,是客户结构的升级。
2、独一无二的物理AI“铲子股”
段永平有句话,我印象特别深:"投资的核心在于差异化。"
多数国产GPU是通用GPU,拼算力峰值,但放到物理AI场景,就完全不够用了——具身智能训练、世界模型、工业仿真,既要渲染又要仿真还要AI计算,单张计算卡拼不起来。
而摩尔的技术路径在国内是独一无二的——"全功能GPU"。训练、推理、图形渲染、科学计算,一颗芯片全能干。这张全功能GPU的牌,让它摸到了一个别人进不来的领域——物理AI。
摩尔线程就是目前国内唯一打通具身智能从合成数据生成、大模型训练、仿真验证到端侧硬件部署完整链路的算力厂商。
尤其在具身智能领域,摩尔还打造了全栈具身智能仿真平台MT Lambda,能够实现渲染、物理计算、AI训练单芯片内协同。
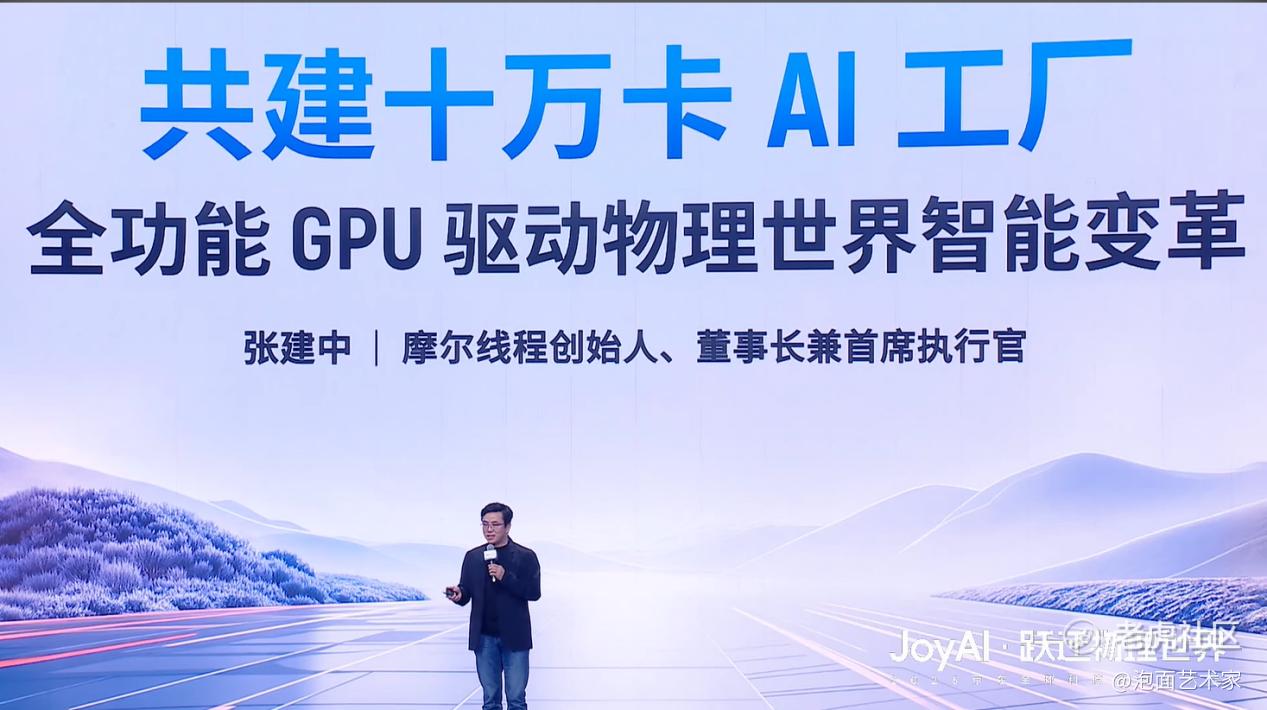
今年9月,与京东云达成合作共建十万卡级全功能GPU集群,聚焦大模型训推及具身智能领域,助推物理AI产业化落地。这笔十万卡订单的意义远不止 "卖算力"——它意味着摩尔线程正与头部产业方深度绑定,率先跑通 "GPU算力+物理AI场景" 的商业闭环。
占据物理AI赛道,对摩尔线程来说意义重大——更多的客户、更好的业绩、更高的估值与成长的天花板。别人在红海里拼刺刀的时候,摩尔已经在无人区里占位置了。
写在最后
科技板块短期怎么走,没人能预测。你要问我明天涨还是跌,我只能说不知道。但投资这事儿,看的是赔率和胜率,不是猜明天的K线。
摩尔线程的三季报给我的信号很明确:收入跨过规模门槛了,扣非盈利提前兑现,客户结构往高质量走了,技术上还攥着一张全功能GPU+物理AI的差异化王牌。
短期股价被板块情绪带着走,这很正常。但拉长看,业绩会自己走路,摩尔线程确实已经从"讲技术故事"切到"交经营答卷"了。
转自韦德投研
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
