


不抢方向盘,去做AI的“底盘”:腾讯智慧出行的定位与商业价值
汽车行业的AI竞赛,正从“谁先把模型装进车里”转向“谁能让模型真正办事”。在2026腾讯全球数字生态大会上,腾讯智慧出行发布“三新”方案——新技术(座舱Agent、车机地图Agent、营销Agent)、新市场(智驾地图海外版、海外智驾云)、新场景(具身智能、Robotaxi解决方案),用一句话概括就是:用“AI激活出行全场景的生产力”。
腾讯集团副总裁钟翔平强调,AI正以前所未有的速度改变汽车产业,AI Agent加速上车,也在走进车企内部。产品进化与组织变革相互牵引,形成“AI生产力释放”的飞轮;腾讯则坚持数字化助手定位,布局从基础设施、模型到智能体应用的全栈能力。
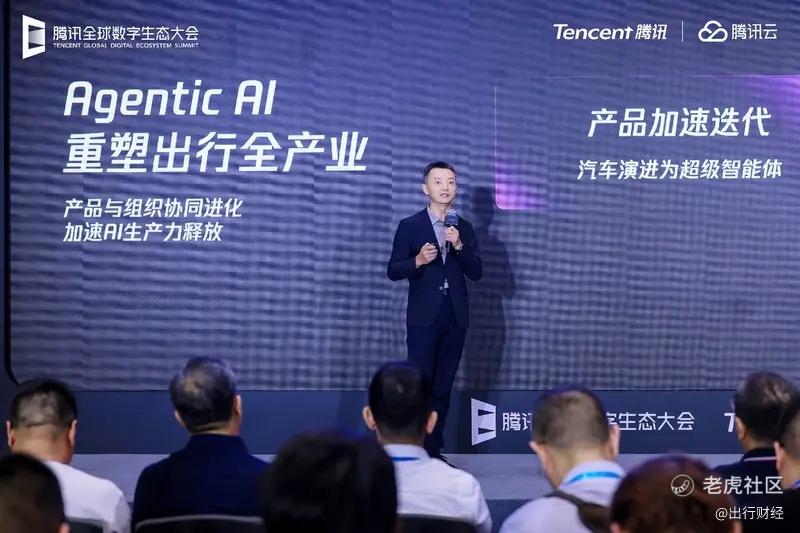
这个“数字化助手”的定位,听上去克制,但并不意味着 $腾讯控股(00700)$ 腾讯只打算提供云资源或技术接口。更准确地说,是把自己放在车企与用户、数据、服务和算力之间,成为AI能力接入、运行、迭代的一层基础设施。但问题也随之而来:在**、字节以更强的品牌露出进入汽车消费视野的当下,腾讯坚持不站“主驾位”,究竟是战略上的克制,还是品牌上的主动让渡?
座舱Agent:从“能聊”到“能办”,难点在闭环
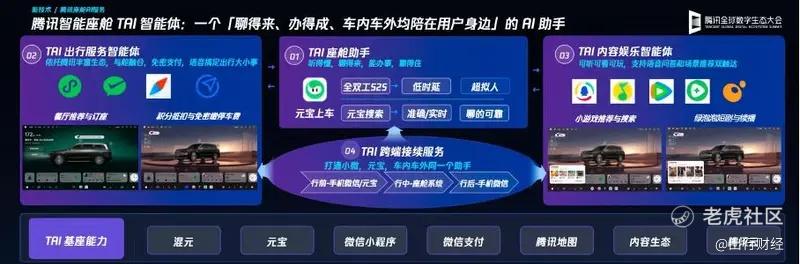
在腾讯此次发布的新方案中,最容易被消费者感知的,是升级后的TAI智能体方案:由座舱助手、出行服务智能体、内容娱乐智能体和跨端接续服务组成,并能连接元宝语音与搜索、混元模型、腾讯地图、微信小程序和微信支付。四个模块单看都不新鲜,合起来才构成“一次说完、一路办完”的可能。
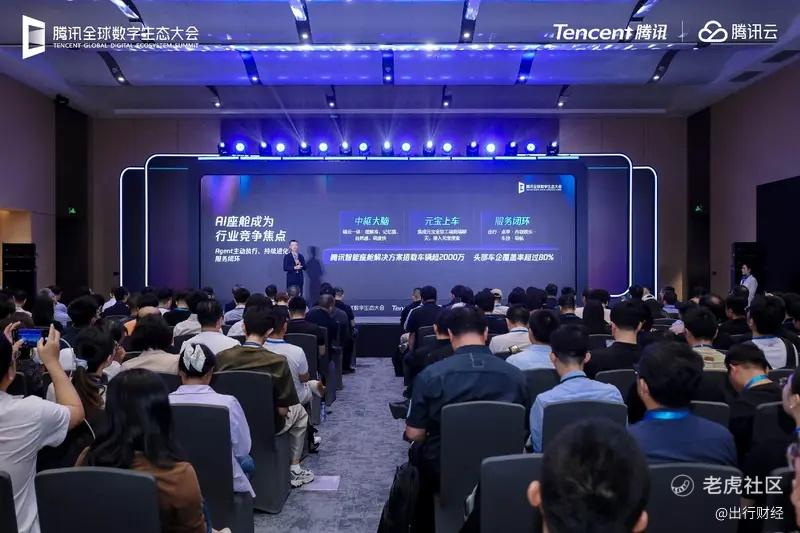
这套方案的价值不在多一个对话窗口,而在于其能够串起“提出需求—理解意图—调用服务—完成交易”的完整链路。比如,用户说“周末带家人去周边玩”,系统应结合路线、天气与偏好完成规划并接续车机导航,而不是只给一段攻略。对车主而言,好的Agent意味着少切换应用、少做重复操作;对腾讯而言,这意味着它必须把服务从“答案”做到“结果”。
它跟单一语音助手的差异也在于此:腾讯强调的不是只靠模型能力回答问题,而是把地图、内容、支付和小程序等既有生态组织成服务链。其关键竞争力,可能不在“模型是谁家的”,而在“模型能不能完成任务交付”。
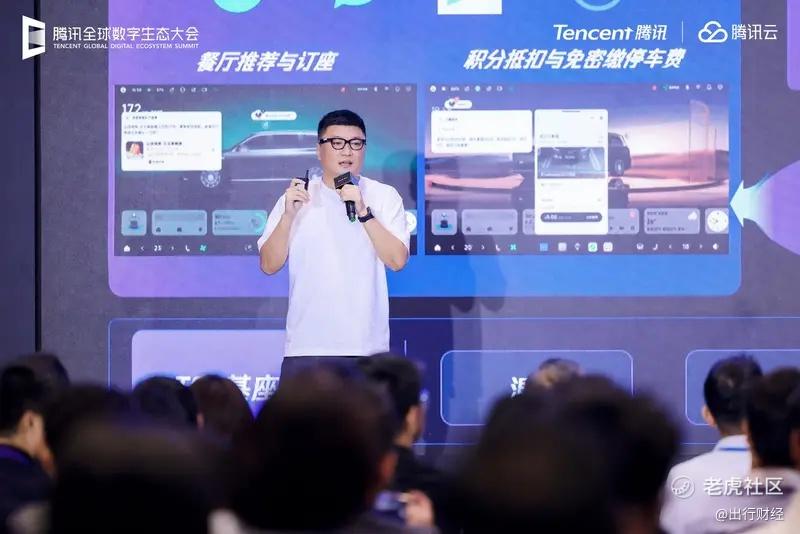
但“能办事”受多重约束。腾讯云副总裁钟学丹告诉《出行财经》:车控需要车企开放接口、共同定义权限;复杂任务依赖云端,断网时由端侧维持有限服务。Agent能做什么,由模型、车企开放程度和硬件支持共同决定。
同样,“跨端接续也要有边界”,钟学丹特别强调,车端上下文数据不应自然归平台所有,而应由车企或用户掌握。这既体现了腾讯数字化助手的定位,也点出Agent时代的核心博弈:谁沉淀用户数据与习惯,谁就更可能拥有长期关系。
车图Agent与营销AI:把地图和销售变成“可执行系统”
车图Agent将地图从“路线展示工具”扩展为出行服务入口,覆盖出发前规划、途中服务到目的地停车。地图掌握位置与场景上下文,服务生态负责履约,二者结合是出行Agent的行动底座。
对腾讯而言,地图既是C端入口,又连接智驾数据、云和本地生活生态,是多个产品线之间的枢纽。因为把多个功能放进同一个Agent,不等于形成了用户认可的体验。最终考验还是服务成功率、履约稳定性和实际使用频次,而非Agent数量。
在卖车环节,腾讯的企点营销云MAGIC AI构成另一类闭环:从社交媒体口碑洞察、AI搜索中的车型呈现,到线索运营和门店转化。腾讯称首批试点门店线索到店率提升24%、跟进频次提升53%。
尽管这些数字仍需更多样本验证,但方向明确:营销AI不是自动写文案,而是让“用户看见什么、品牌如何回应、线索如何跟进”形成可追踪的流程。因为,风险同样明确:错误洞察会带来错误投放,短期的转化优化则可能透支长期的品牌信任。
组织效能:从个人提效到把经验留下来
面向车企内部,腾讯推出WorkBuddy、CodeBuddy及企业级AI生产力平台,主张把员工验证有效的方法沉淀为Skill或企业Agent,减少“换个人就从头再来”的成本。
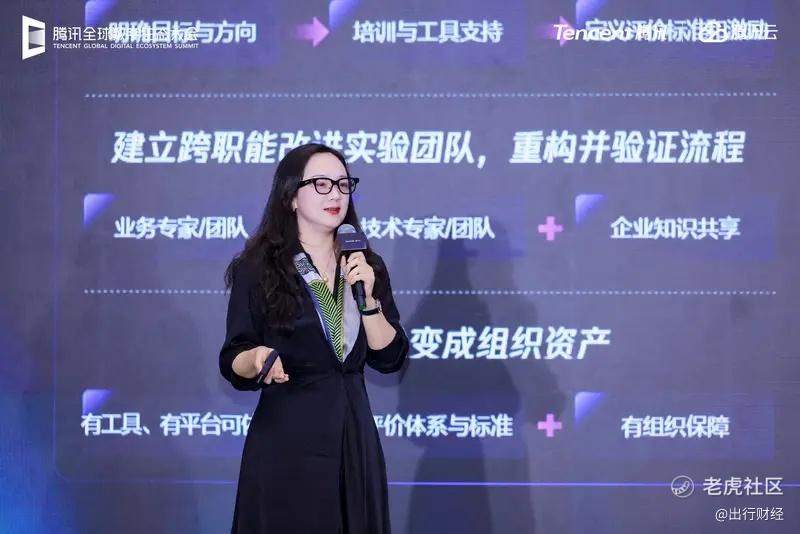
腾讯云副总裁孙燕介绍,一家车企在产品定义与验证阶段使用WorkBuddy后效率提升约90%。值得注意的是被沉淀的对象:不是模型,而是做事的方法。
在腾讯全球数字生态大会的出行专场上,腾讯介绍了与长安共建的“AI火箭班”,双方将围绕产品策划、产销协同、质量运营、AI Coding等场景共同打造智能体。另有企业管理者分享,借助腾讯的企业级AI生产力平台,企业的产销协同决策周期从数周缩短到一两天。
这些案例虽不宜外推为行业的普遍结果,但说明AI项目的难点往往不是模型能否回答,而是业务知识、数据、权限和工程系统能否接得起来。模型是买得到的,接口和流程却得一家一家磨。
腾讯的FDE(前沿部署工程师)团队深入客户现场共创,这种“技术与业务一起下场”的模式,对流程复杂、系统积累深的传统车企,可能比单纯采购软件更重要。因为企业AI最容易落入“展示项目多、经营改变少”的陷阱。因此真正的效果,要看端到端流程是否变短、能力是否沉淀为企业自身资产,而不是看上线了多少个智能体。
海外、具身智能与Robotaxi:把既有能力延伸到新市场和新场景
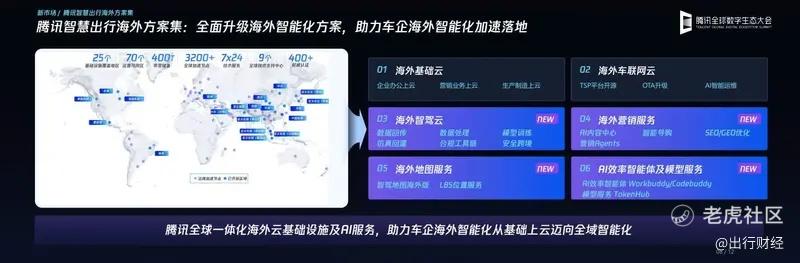
腾讯升级的海外方案,包括海外智驾云、营销服务、地图和效率智能体。海外智驾地图将座舱导航与智驾地图整合,并强调在线与离线协同、轻量化引擎和本地合规。
根据介绍,首个版本计划于2026年底上线。其意义在于降低车企跨区域重复开发成本,挑战则在于各国数据法规、地图资质和本地生态差异:出海卖的是效率,卡住效率的往往是合规。
具身智能方案则把腾讯的云、算力、数据闭环与机器人平台能力,延伸到工厂、仓储等场景。腾讯将其描述为支持数据采集、处理、生成与模型迭代的平台能力。把车看作“四个轮子的机器人”,这套能力就具备了跨场景复用的可能;但工厂与仓储的客户会不会为“相似的技术故事”买单,关键还是要可量化的节拍,以及提升的费用。
Robotaxi方案则组合云、地图、出行平台入口与运营服务,腾讯表示不做自营Robotaxi,而是支持车队研发和运营。相关报道也提到,小马智行、文远知行等企业已接入腾讯出行平台。这与“不抢方向盘”是同一个逻辑:不下场当运营商,先当所有运营商的公共设施。
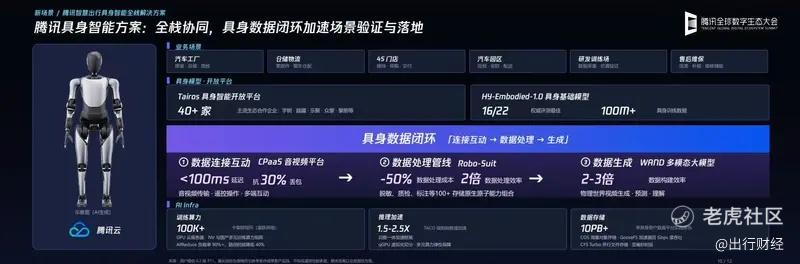
这两类业务的共同逻辑,是把出行产业中积累的云、地图、数据和运营能力,迁移到更广义的物理AI与自动驾驶服务中。它们能否贡献新增量,仍取决于行业成熟度、商业模式、法规和客户付费意愿。
“数字化助手”:不是退后,是选择占位
综上,腾讯的“不抢方向盘”首先是一种产业分工策略:整车品牌、车辆定义、用户关系和安全责任由车企承担,腾讯输出云、AI、地图、生态和组织工具。这不是能力不足的退让,而是对自身优势边界的主动确认——在别人的主场上做最好的配角,比在自己的短板上争主角更划算。
对车企而言,供应商不争夺品牌主导权,合作阻力自然更小;对腾讯而言,服务多家车企、不成为整车竞争者,才能保留最广泛的合作空间。这是一笔双方都算得清的账:车企买的是能力,不是新的对手。
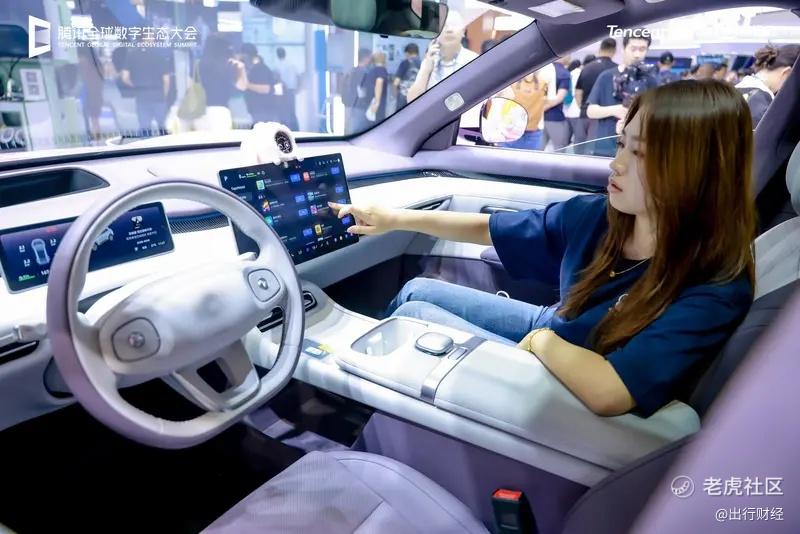
但“做助手”不等于没有野心——助手可以深入车辆交互、地图、企业流程和全球云基础设施,成为多个系统之间的连接层。腾讯让出的是消费者第一眼看到的品牌,想要的是车企绕不开的底座:不出现在车标上,但出现在每一次导航、每一笔车内支付、每一个经营决策的调用链里。
当然,这种占位的代价同样明显:前台品牌感知弱,消费者未必知道某项体验由腾讯提供;车企更换供应商时,用户也不会随之迁移。因此,这是一门靠专业度而非声量维持的生意,一旦体验失手,没有品牌光环可以兜底。
但随着Agent成为新的交互入口,平台与车企之间关于数据、账户和服务收益的边界会越来越敏感。腾讯强调数据归属车企或用户,既是合作承诺,也意味着它没有把生态优势等同于用户所有权。
因此,理解腾讯智慧出行的“数字化助手”,不能只看作谦逊的品牌表达,而是一种以技术底座和产业连接能力换取长期合作的商业选择:不造车、不独占体验,却让云、图、模型、服务和企业工具尽可能嵌入车企的产品与运营——这种战略上的克制,带来的将是席位的不可替代。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
