


盘中再涨近 8%:希音的行情,才刚刚开始定价?
11 月的跨境电商业,绕不开一个日子:11 月 1 日,欧盟对每件来自第三国的小包裹加收 2 欧元处理费,叠加 7 月已生效的 3 欧元关税。消息落地,市场最先紧张的,是靠低价包裹打天下的平台。
值得注意的是,就在处理费生效前两周,一家 9 月刚登陆港股的公司,悄悄在西班牙落了一枚棋子。
别人在算关税的账,希音在修基础设施
10 月 14 日,希音(SHEIN)在西班牙上线"协同物流":把 GLS、FedEx、CTT 三家尾程承运商整合打包,向 Marketplace 卖家开放,一站覆盖德、法、意、葡五国。
对跨境卖家而言,多国尾程配送恰恰是最难标准化的环节——各国承运商不同,报价体系差异大,单量小就拿不到好价格。平台出面统一谈好再开放,等于替卖家把最难啃的一段路铺平了。
其中最能说明问题的是一个数字:上线时,已有超过 80% 的西班牙 Marketplace 卖家接入。 需求先于供给存在,平台做的,是把需求收口。
更关键的是方向。处理费针对的是第三国直邮的小包裹;货先入西班牙仓、从本地发出,走的已是欧盟境内的配送链路。基础设施落在哪里,恰好绕开了收费指向哪里。
欧盟处理费 11 月 1 日生效,这项服务 10 月 14 日上线。外部环境收紧的节点上,把基础设施往欧洲本地推一步——这种节奏本身,就是一种表态。
目前,希音正在持续加码推动跨境电商与海外仓的深度协同,夯实更加敏捷的全球履约网络。其经过扩建的欧洲物流枢纽近期正迎来了启用一周年,该枢纽配备前沿的机器人拣选系统和自动化分拣线,可实现快速高效的货物处理。在过去一年,该枢纽正发挥着日益重要的作用,为其欧洲各地的消费者提供更快速、更高效的配送服务。据媒体报道,希音计划在未来数月提高承接订单比例,最终实现欧洲本地履约的全面覆盖。
同时,希音仅在2026年便已在该欧洲物流枢纽新增逾3000个就业岗位,并在近期宣布,将在当地启动数千个新岗位的大规模招聘,此次招聘将主要集中在物流、供应链和仓储运营等领域,重点招聘岗位包括物流运营、清关、项目管理、卡车运输、数据与成本分析以及采购等。
货怎么走之外,还有货从哪来
物流网络回答"货怎么走",供应链回答"货从哪来"。
广交会上,希音把后半张牌也亮了出来:
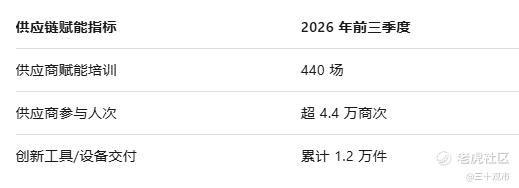
2026 年前三季度,供应商赋能培训 440 场、参与超 4.4 万商次,累计向供应商交付创新工具 1.2 万件。
一个细节可以佐证投入的成色:一款自研的"碎珠平车套件",让某礼服供应商的该道工序效率提升近十倍。而礼服,正是欧美、中东、拉美都在放量的百亿美元级品类。
物流把商品送出去,供应链把产能锁进来,两张牌互为底座。再加上SHEIN Xcelerator 品牌赋能计划——合作品牌 AiiRZ 订单增长超 50%——作为时尚产业基础设施的意思越来越清楚:希音在把"自己跑得快"的能力,变成"让别人也能跑得快"的基础设施。
而这类能力一旦成为行业公用的底座,本身就会长出新的收入来源。
机构在吵什么?分歧在斜率,不在模式
把机构的账摊开看:
高盛首予"买入"、目标价 62 港元;摩根大通"超配"、50 港元;国信证券"优于大市"、合理区间 50.31—52.53 港元;华创证券"推荐"、49.14 港元;华安证券"买入";瑞银"中性"、42 港元(10 月 27 日首覆);最谨慎的是杰富瑞,"跑输大盘"、目标价 23 港元。
八家机构,分歧不小。有趣的是,即使取最保守与最激进两端的中值,也仍高于近期 36—38 港元的成交区间;仔细读空方报告,争的是盈利修复的速度,没有一家在质疑模式本身。
市场自己也在记录这套逻辑:
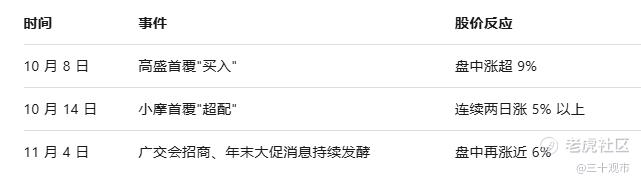
10 月 8 日高盛首覆当天,股价盘中涨超 9%;10 月 14 日小摩首覆,股价连续两日上涨 5% 以上;进入 11 月,双11、黑五、网一、双12、圣诞节等年末大促相继启动,11 月 4 日盘中再涨近 8%。每一次机构把账摊开,或基本面添一个新注脚,市场都会朝那个方向挪一步。
底盘与验证窗口
往基本面深处看,这套基础设施有底盘支撑:现金储备约 152 亿美元,存货周转压在 40 天以内,无银行借款。履约成本高企之下还能维持这个周转,说明供应链的效率仍在。
年末大促 10 月 19 日已启动,将持续到 12 月 27 日,覆盖双 11、黑五、网一、双 12。四季度的订单、履约和服务收入数据,将是这套"物流加供应链"组合拳的第一次完整亮相,也是市场校准预期的最近一个窗口。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
