


登临科技-P(09917.HK)港股打新分析
$登临科技-P(09917)$ $芯德半导体(07672)$ $新荷花(02206)$ $一微科技(02065)$ $宏芯宇(02681)$
本文仅为港股打新数据与公开信息的整理分析,不构成任何投资建议,新股上市后存在破发可能。
基本情况:
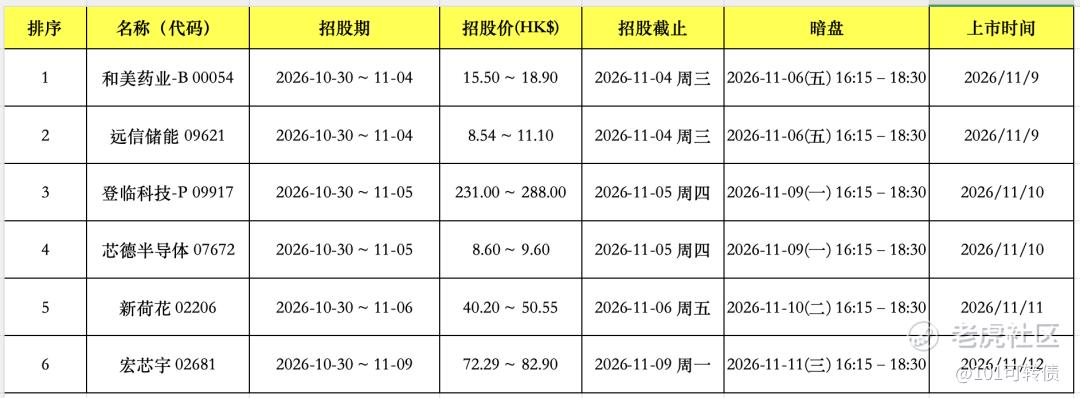
申购时间:10月30日-11月5日,6号出结果,9号暗盘,10号上市;
发行价格:231.0-288.0
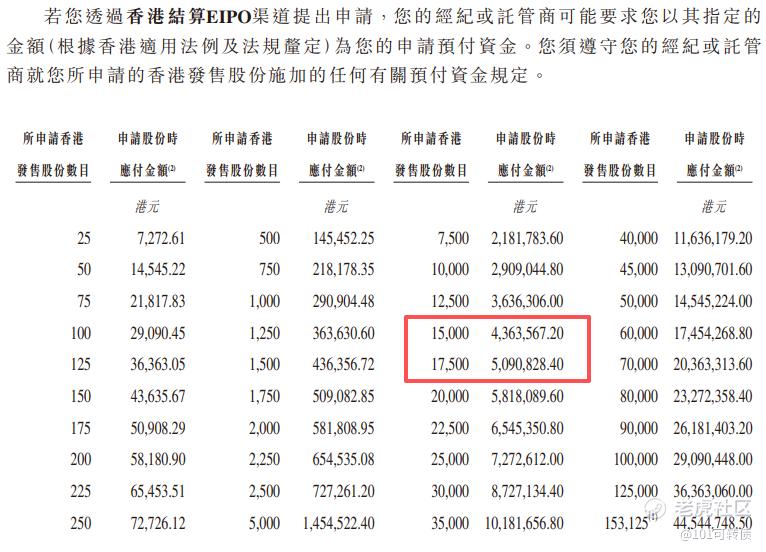
入场费:7272.61
1手:25股
全球发售:612.50万股
回拨5%:公开发售:30.63万股,发行手数:12250手;
回拨10%:公开发售:61.26万股,发行手数:24500手;
回拨20%:公开发售:122.52万股,发行手数:49000手;
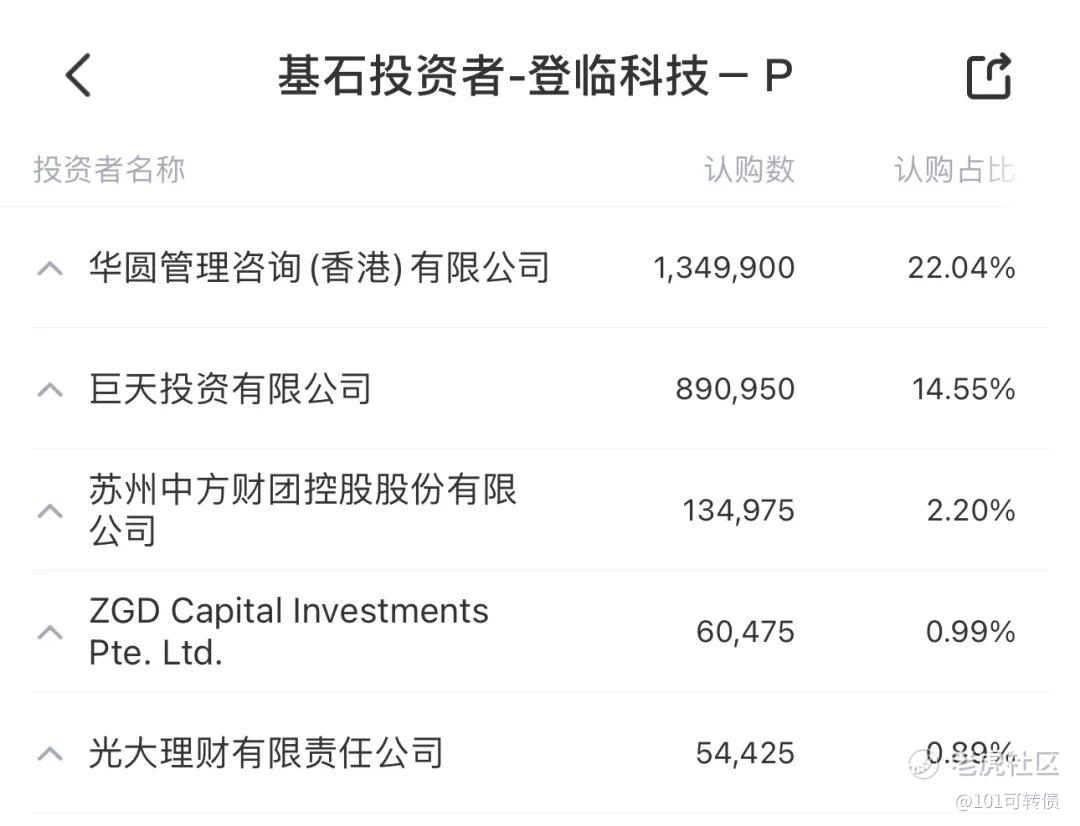
基石:有,5家基石投资者认购40.67%
绿鞋:有,中信里昂稳价
保荐人:中信、中信建投、中银联合保荐
机制:18C机制A,最高回拨20%
登临科技是一家通用图形处理器(GPGPU)提供商,采用fabless模式,依托自研GPU+(Minsky)片内异构架构,开发并销售Goldwasser系列与KS系列产品,覆盖企业私有云、智慧城市、工业质检、教育、行业大模型及系统集成等场景。核心目标市场为企业AI,并计划拓展公有云与机器人等领域。
据弗若斯特沙利文,按2025年收入计,公司在中国企业级AI GPGPU市场排名第三,市场份额约1.0%。该细分市场由2021年约19亿元增至2025年约118亿元,复合年增长率约58%。
财务表现:
2023年约0.28亿元、2024年约0.83亿元、2025年约1.71亿元(复合年增长率约147.6%);2026年前4个月已达约2.00亿元,超过2025年全年。毛利率由2023年约34%提升至2025年约49%、2026年前4个月约50.9%。净亏损持续收窄:2023年约3.32亿元、2024年约2.97亿元、2025年约2.81亿元,2026年前4个月约0.16亿元。剔除股份支付及上市费用后,2026年前4个月经调整净收益约0.21亿元,首次转正,显示经营杠杆开始显现。
风险点包括客户集中度较高(前五大客户占比曾达八成以上)、应收账款回收节奏、研发投入仍高、以及收入对赌相关条款(部分历史融资附条件)。截至2026年4月底,现金及等价物约4.49亿元,另有未动用银行授信,短期流动性相对充裕。
募资用途:
约35%用于现有GPU产品线迭代升级及商业化;
约25%用于新产品类别(图形渲染、机器人、自动驾驶等)开发及商业化;
约20%用于软件工具链开发;
约10%加强销售营销;
约10%营运资金及其他。
基石投资者
登临科技-P引入5家基石投资者,认购占比40.67%;基石——华圆(3亿元RMB)、钜天投资(通富微电全资子公司,2亿元RMB)、中方财团(3000万元RMB)、ZGD Capital(200万美元)、光大理财(180万美元),合计约6.46亿港元,假设绿鞋未行使占发售股份40.67%、若行使则占35.36%,设6个月禁售期。
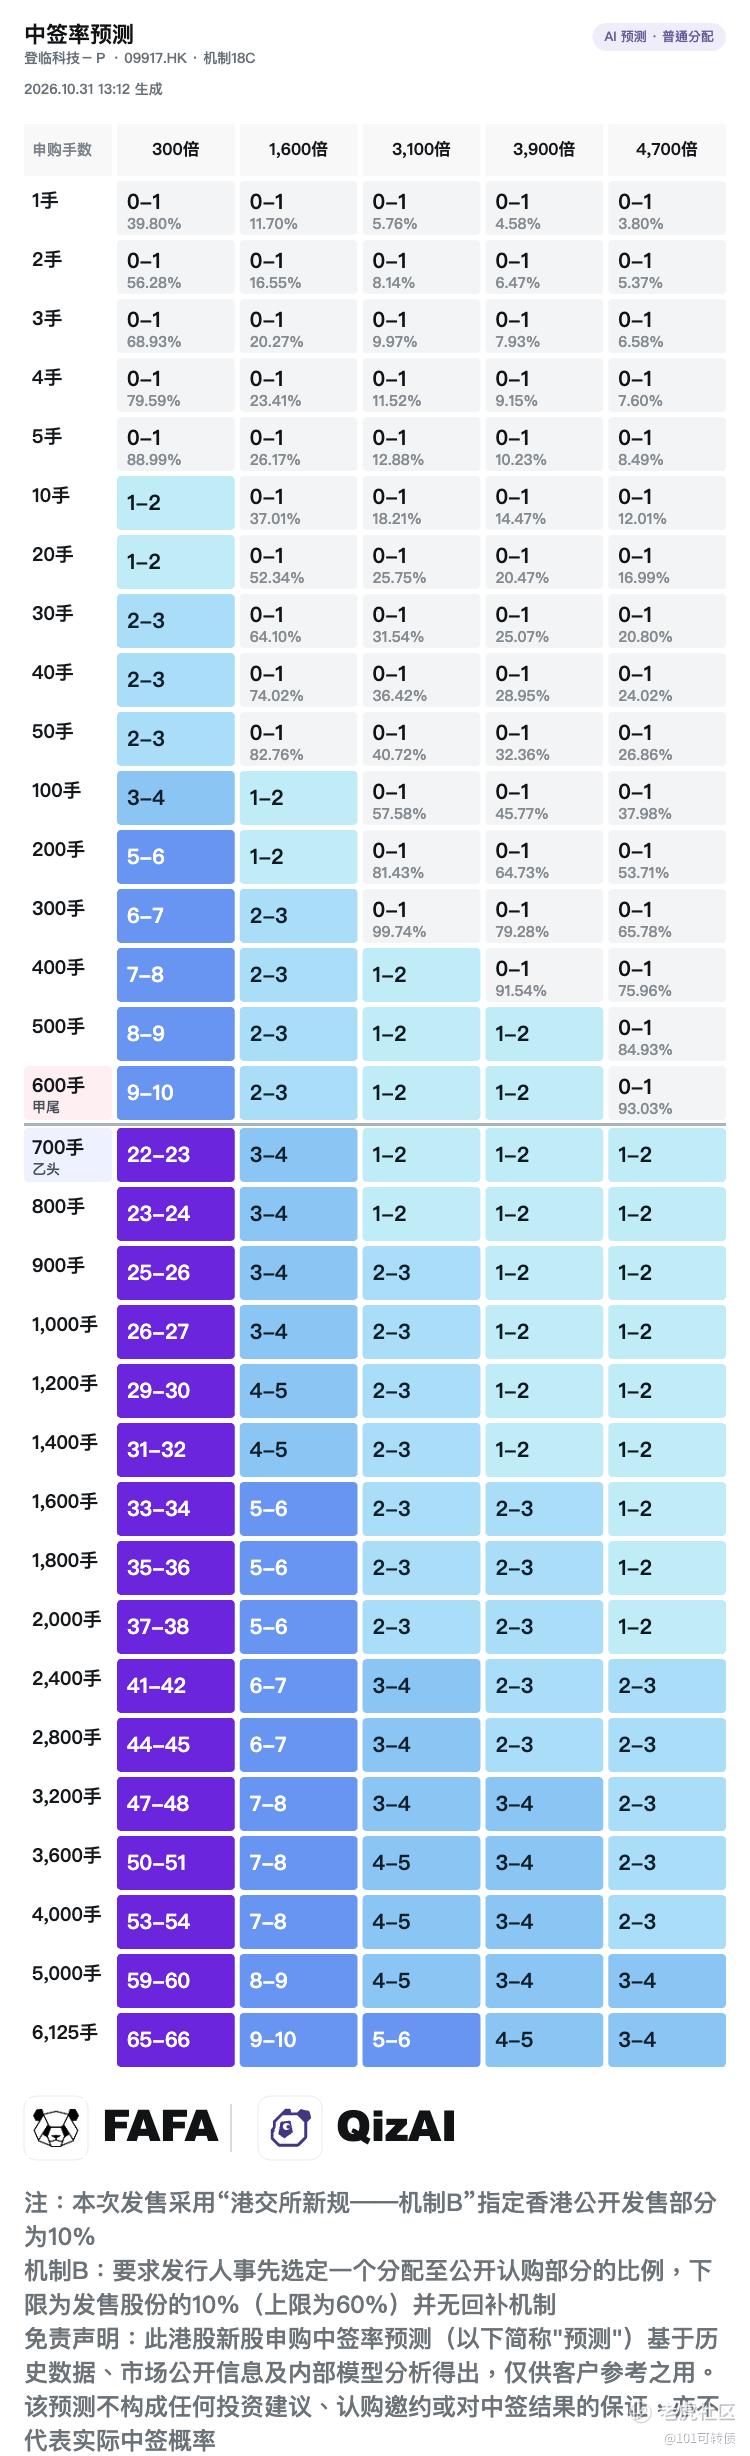
登临科技-P采用机制A,最高回拨20%;1手:25股;全球发售:612.50万股;回拨5%:公开发售:30.63万股,发行手数:12250手;回拨10%:公开发售:61.26万股,发行手数:24500手;回拨20%:公开发售:122.52万股,发行手数:49000手;甲尾申购需要43.64万本金,乙头申购需51.00万本金;现在倍数是1倍了,预计最终会在80倍左右;由中信、中信建投、中银联合保荐,有基石,有绿鞋,中信、中信建投历史保荐项目都不错,中银历史保荐项目还可以。
行业地位与前景
据弗若斯特沙利文,中国企业AI GPGPU市场由2021年19亿元增至2025年118亿元,CAGR高达58.1%,是真高增赛道。整体中国GPGPU市场仍由英伟达主导(约八成以上份额),国产替代空间明确,但竞争激烈,登临按2025年收入计排名第三、份额仅1.0%——前两名均为国际品牌。
登临科技面临三方面机会:
-
国产替代: 国内企业对自主可控算力的需求增加,国产GPU厂商有机会获得更多订单。
-
AI推理市场: 随着AI应用落地,企业私有云、边缘计算和推理算力需求有望持续增长。
-
软件生态: 公司拥有自主软件栈,如果能够提高开发者兼容性和客户迁移效率,将有利于形成竞争壁垒。
但风险同样明显:国际GPU巨头在性能、生态和开发工具方面具有优势,国内还有其他GPU厂商竞争。芯片研发投入高、迭代快,登临科技目前仅有约1%的市场份额,未来能否持续扩大商业化规模仍需验证。
同时对标A股算力股,寒武纪、海光信息是已盈利的参照系,登临尚处未商业化阶段,发行PS约80–90倍,估值不便宜。
综合来看
登临科技09917的优势是国产GPU赛道、收入快速增长、2026年前四个月亏损大幅收窄,以及具备一定行业排名;但不足也很明显,市场份额仅约1%,仍未实现盈利——2025年仍净亏2.81亿、发行市销率偏高PS约80–90倍,叠加美股科技股大跌、AI资本开支回报被重新定价的外围逆风风险。
登临科技-P现在热度很低,如果最后孖展不足50倍,回拨10%,不足10倍回拨5%,这样一来货就比较少了,这也许也是个机会。
甲乙组甲乙中签率预测
免责声明(必读):本文仅作打新信息与数据科普整理,观点仅代表个人基于公开资料的分析,不构成任何投资建议、认购邀约,也不对未来价格或中签结果作任何保证。新股上市后存在破发可能,请务必结合自身风险承受能力独立决策、风险自担。数据来源:招股书、港交所公告及公开市场信息,以官方披露为准。
看到这里,点个赞和在看吧。
#港股打新 #港股IPO #登临科技 #国产GPU #09917
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
