


ALAB与ANET:两份财报,看清AI互联的赚钱逻辑
做高速互联芯片的Astera Labs(ALAB)与做数据中心网络设备的Arista Networks(ANET)同一天交了第三季度成绩单。ALAB营收5.85亿美元,同比增长154%,环比又涨了49%;ANET营收36.58亿美元,同比增长58.5%。一个长得快,一个体量大,单季度收入已经差了6倍多。
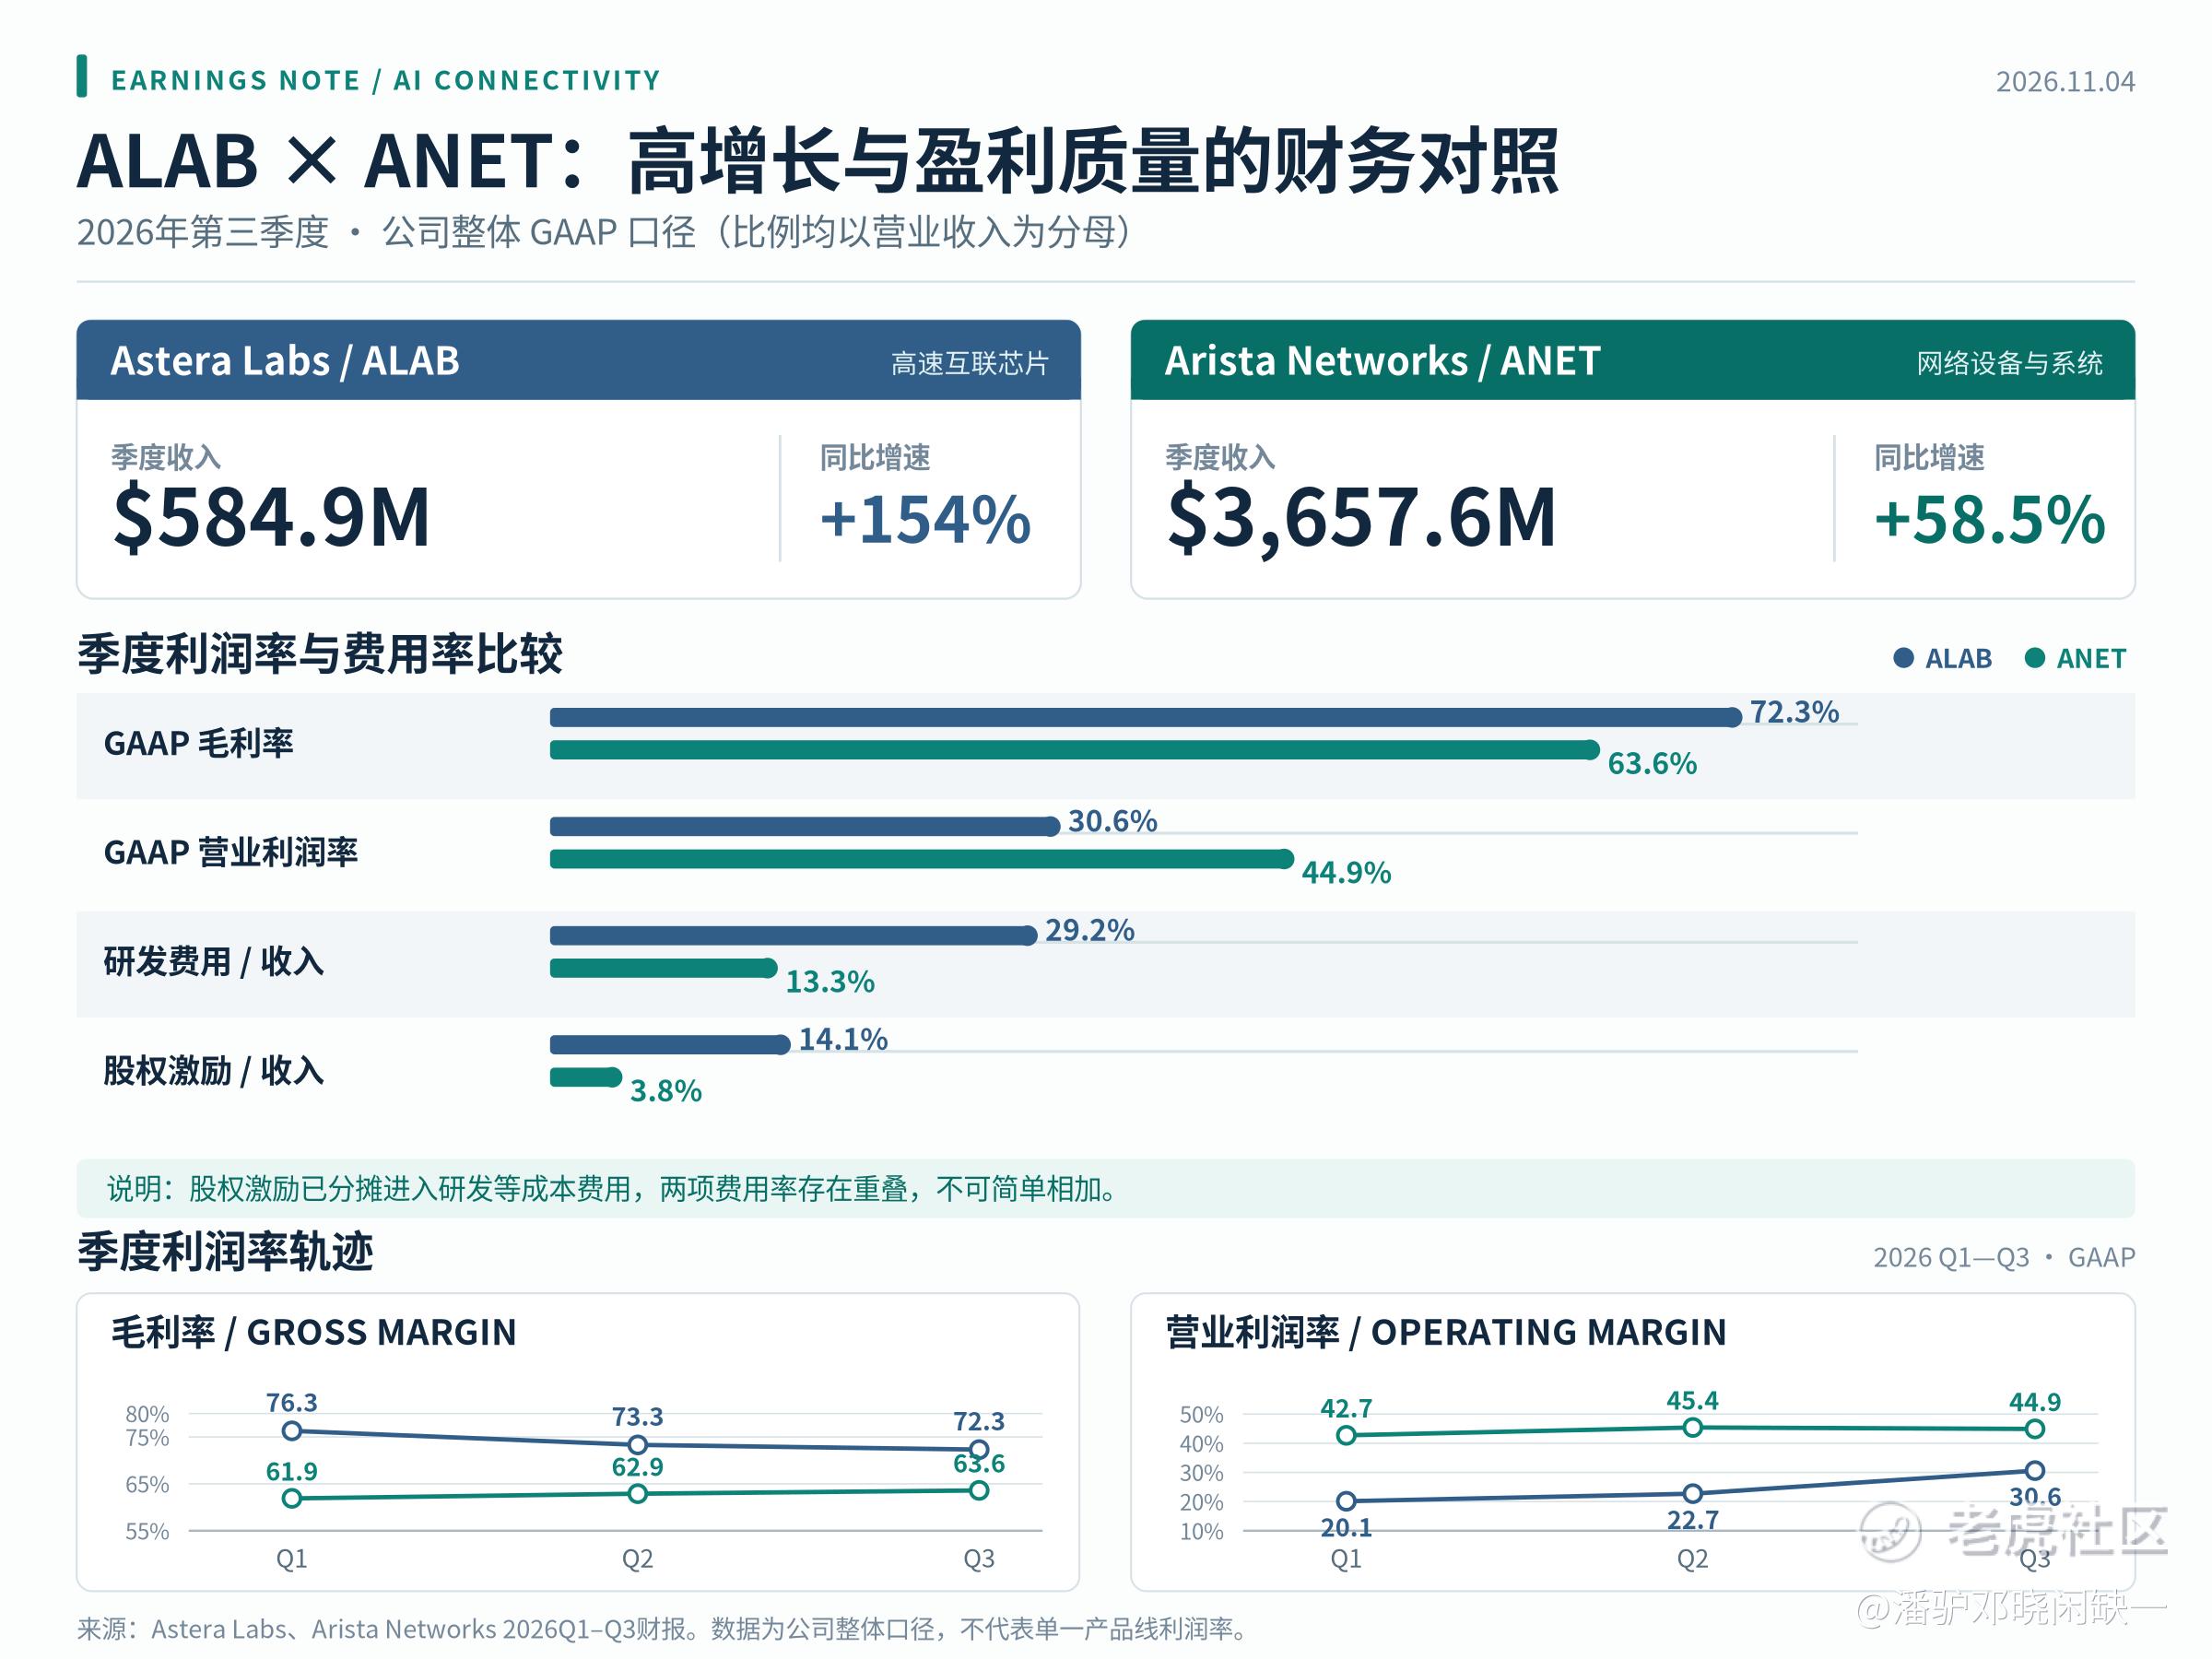
利润表更有意思。ALAB毛利率72.3%,比ANET的63.6%高出8.7个百分点;但算到营业利润,ALAB利润率30.6%,ANET却有44.9%。同样是给AI数据中心做互联,芯片公司的毛利率更高,网络设备公司的营业利润率反而领先14.3个百分点。
机架越大,连接就越贵
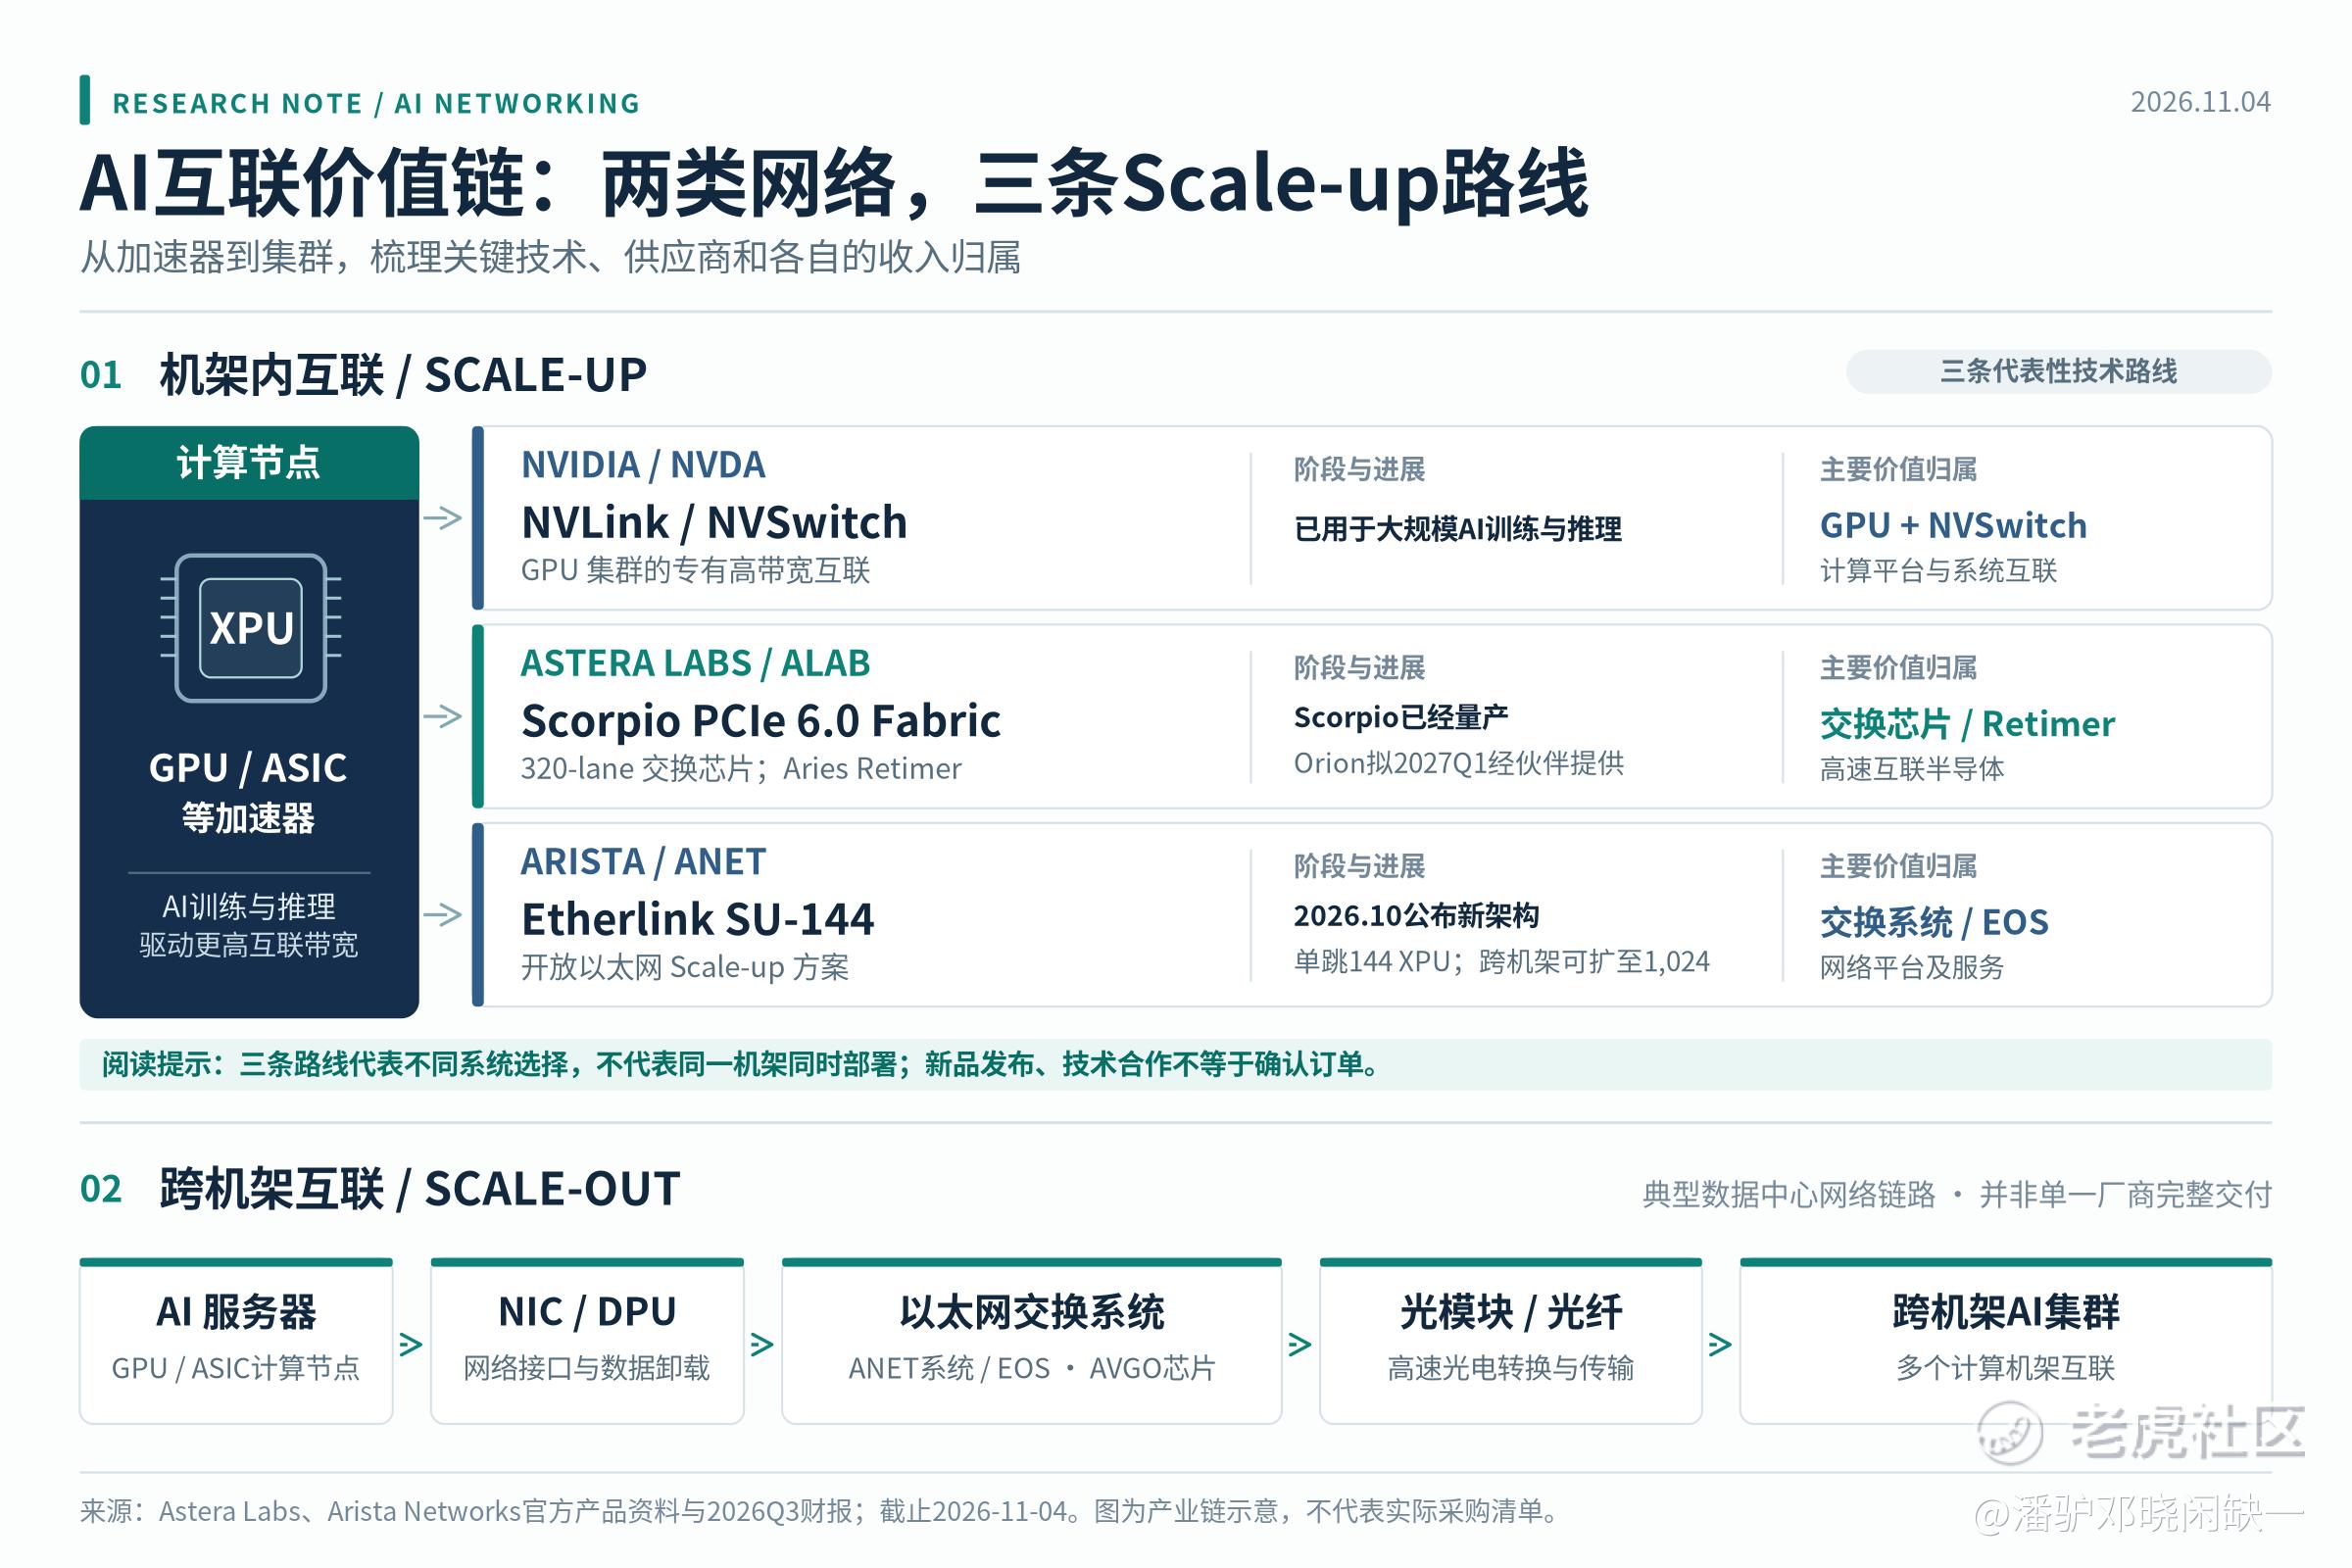
先把AI网络分成两层。Scale-up(纵向扩展互联)主要解决GPU(图形处理器)、ASIC(定制加速芯片)等计算芯片之间的高速协作,让大量加速器尽可能像一台机器那样工作;Scale-out(横向扩展互联)负责把一台台服务器、一个个机架连接成更大的计算集群。前者对带宽和延迟极其敏感,后者还要考虑网络规模、交换效率、维护成本。
同样叫互联,几家公司的做法并不一样。英伟达用NVLink高速互联和NVSwitch交换系统连接GPU;ALAB走PCIe高速外设互联路线,把Scorpio交换芯片和Aries信号重定时芯片放进机架;ANET长期经营以太网交换系统,现在又试着把以太网往机架内部推进。这些技术在部分场景相互竞争,具体选哪一种,取决于加速器类型、系统架构与客户的软件环境。
图表来源:公司财报、产品公告及公开资料整理。
这也解释了为什么GPU出货增长,未必会让所有网络公司按同样比例增长。假如同一组加速器需要更多交换端口,交换芯片的价值量会提高;如果跨机架数据流量继续增加,网卡、交换机、光模块和光纤也会跟着升级。反过来,集成度提高、连接拓扑变化,有些原本独立采购的零件可能被合并掉。
所以这条产业链有趣的地方,是网络预算在不停移动。机架里的每一条高速链路,都对应着某家芯片商、设备商或光器件厂的收入。
ALAB:Scorpio终于成了收入第一的产品线
ALAB这次财报最有分量的进展,是Scorpio已成为公司收入最大的产品系列。其中,320通道的Scorpio X-Series PCIe 6.0互联交换芯片进入大批量生产。公司第三季度收入比第二季度增加了约1.92亿美元,管理层将增长的重要原因指向Scorpio放量。
过去市场更熟悉ALAB的Aries Retimer,也就是高速信号重定时芯片。服务器内部传输速度越来越快,线缆和电路板走线稍长,信号就容易衰减,Retimer负责重新整理信号,让数据稳定传过去。这个环节有技术门槛,但它主要服务于一条条连接链路。
Scorpio向前走了一步。互联交换芯片负责组织多条高速链路之间的数据流动,连接的设备越多,端口、带宽和交换拓扑的要求越复杂。客户一旦围绕某种交换结构完成服务器设计,替换芯片也会牵动整套系统的认证和适配。对ALAB而言,产品价值量和客户黏性都有了新的延伸方向。
当然,Scorpio单独赚了多少钱,目前公司并未披露。可以确定的是,它已经从新产品变成最大收入产品线;至于单台AI服务器、每个计算机架究竟能为ALAB贡献多少芯片收入,还要看客户采用的具体配置。
10月推出的Orion也很有意思。这是一套机架级参考设计,采用PCIe 6.0互联,可支持每个计算单元连接8至160个加速器,并计划从2027年第一季度起通过设备品牌商和设计代工伙伴提供。客户可以选择不同GPU、CPU和内存组合,ALAB则把自己的交换芯片、信号调理芯片、内存连接器件放到同一套设计方案里。
Orion的意义在于帮客户更快搭好机架,也给ALAB更多配套销售机会。收入仍然来自实际交付的芯片和相关产品,整机架里的GPU、电源和散热设备由各自供应商销售。与此同时,Aries 7已经延伸到铜互联与光互联的高速信号调理,Leo系列进入内存扩展与管理,ALAB卖给一套计算系统的产品,正在比以前丰富。
这一轮放量也有成本。ALAB第三季度研发费用约1.71亿美元,占收入29.2%,新增产品需要持续投入,客户采购又往往跟着少数大型AI平台的建设节奏走。营收增长很快,季度之间的起伏也可能很大。
ANET:以太网已经卖得很好,还想进机架
ANET的生意成熟得多。第三季度36.58亿美元收入中,交换机等产品收入31.90亿美元,支持与维护等服务收入4.68亿美元。它卖给云厂商的,是一整套以太网交换系统,背后还有EOS网络操作系统,以及长期积累的设备管理和运维能力。
大型数据中心买交换机,当然看端口速率,但同样在意几万台设备怎么统一配置、怎么排查故障、网络升级时业务会不会中断。ANET能从大型云厂持续拿到网络采购预算,靠的正是硬件交付、软件系统和服务能力的组合。公司整体利润率高,也和这个模式有关。
10月7日,ANET又发布了Etherlink SU-144开放以太网架构,准备把以太网用到Scale-up这类更靠近计算芯片的场景。按照公司披露的设计,单机架可支持144个加速器,跨机架架构还能进一步扩展。AMD、Arm、博通、Meta、微软等都参与了相关生态合作。
对ANET来说,这条路如果走通,原有客户采购网络系统的范围就可能从机架之间延伸到机架内部。过去买它的交换机管理数据中心流量,今后也可能让它参与加速器之间的通信。
不过,ANET第三季度的高收入已经落在财报里,SU-144对应的商业化才刚起步。合作伙伴名单说明技术生态在推进,尚未披露对应的确定采购金额。它目前最扎实的利润来源,仍然是现有的交换机、网络操作系统及服务。
这里还有博通(Broadcom)的角色。博通经营交换芯片、定制AI芯片等产品,既可能给ANET提供底层芯片,也有自己的网络技术和客户关系。云厂商买一套网络设备,芯片、系统设计、软件和交付各拿一份钱,价格谈判最终决定利润留在哪一层。ANET占据系统与客户入口,博通把持不少关键芯片,双方在同一条链上合作,也在争夺价值量。
毛利率高8.7个百分点,营业利润率为什么还落后?
把两家公司放在一起看,ALAB的高毛利并没有完全转成营业利润。2026年第三季度,ALAB按美国通用会计准则(GAAP)计算的毛利率为72.3%,营业利润率30.6%;ANET分别是63.6%和44.9%。差异主要落在研发投入、费用结构和业务规模上。
ALAB当季研发投入1.71亿美元,约占收入29.2%;ANET研发投入4.87亿美元,绝对金额高得多,占收入却只有13.3%。ANET季度收入已经达到ALAB的6倍以上,同样一笔研发和管理投入,有大得多的收入基础去分摊。
股权激励也拉开了两家的会计利润。ALAB当季确认约8260万美元股权激励费用,约占收入14.1%;ANET的比例约3.8%。其中部分股权激励已经包含在研发费用里,放在一起看费用结构就够了。ALAB还处于多个芯片产品同时迭代的阶段,费用率下降需要依靠后续收入规模继续扩大。
图表来源:公司财报、产品公告及公开资料整理。
再看今年三个季度的变化。ALAB毛利率从第一季度76.3%降到第三季度72.3%,营业利润率却从20.1%升到30.6%,收入放大后,研发和其他经营费用的压力正在被摊薄。ANET毛利率从61.9%升到63.6%,营业利润率基本维持在43%至45%之间,盈利表现更平稳。
现金流差距也很直观。前三季度ALAB经营现金流约3.41亿美元,扣除资本开支后的自由现金流约2.68亿美元,相当于同期收入的20.9%;ANET经营现金流约39.77亿美元,自由现金流约37.93亿美元,对应收入比例约40.3%。ANET规模大、利润转现金的能力也更成熟。股权激励属于非现金费用,营运资金又会影响收款时点,因此现金流与会计利润之间的差额仍有其原因,但这不妨碍两家公司在当前阶段呈现出明显不同的盈利结构。
股价最后还是要回到估值。按两家公司2026年前三季度已实现收入加上第四季度指引中值粗算,ALAB全年收入约20.26亿美元,ANET约133.52亿美元。用11月3日美股正常交易时段收盘市值计算,ALAB约405亿美元、ANET约2143亿美元,市销率分别约20倍、16倍。
这两个估值都已经包含很高的增长预期。ALAB收入基数小,Scorpio和新互联产品每多进入一套服务器配置,增量就比较显眼,收入增速快也容易解释;ANET依靠现有网络业务撑起了更大的利润和现金流规模,新的以太网机架内互联则提供了业务延伸的可能。一个更接近芯片价值量的提升,一个拥有完整网络系统的交付能力,各自赚的是不同的钱。
AI互联的采购预算还在增加,但并不会一直按同一条路径流动。ALAB已经用Scorpio证明交换芯片能成为新的收入支柱,ANET也把开放以太网带到了更靠近加速器的位置。等云厂商真的把这些机架一排排建起来,芯片和网络系统各自能留下多少利润,财报会给出比技术发布会更清楚的答案。
资料来源(截至2026年11月4日)
-
Astera Labs 2026年第三季度财报
-
Arista Networks 2026年第三季度财报
-
Astera Labs机架级Orion架构资料
-
Arista Etherlink SU-144公告
-
Astera Labs、Arista Networks 2026年第一、第二季度财报
-
Stock Analysis:ALAB;ANET(2026年11月3日正常交易时段收盘市值)
分析仅供研究交流,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
