


美股前瞻11.4,中选蓝潮冲击AI交易,AMD上调2027展望,今晚再看光通信与Arm!
大盘:昨夜芯片反弹,今晨选举交易再起;两段行情分开看。
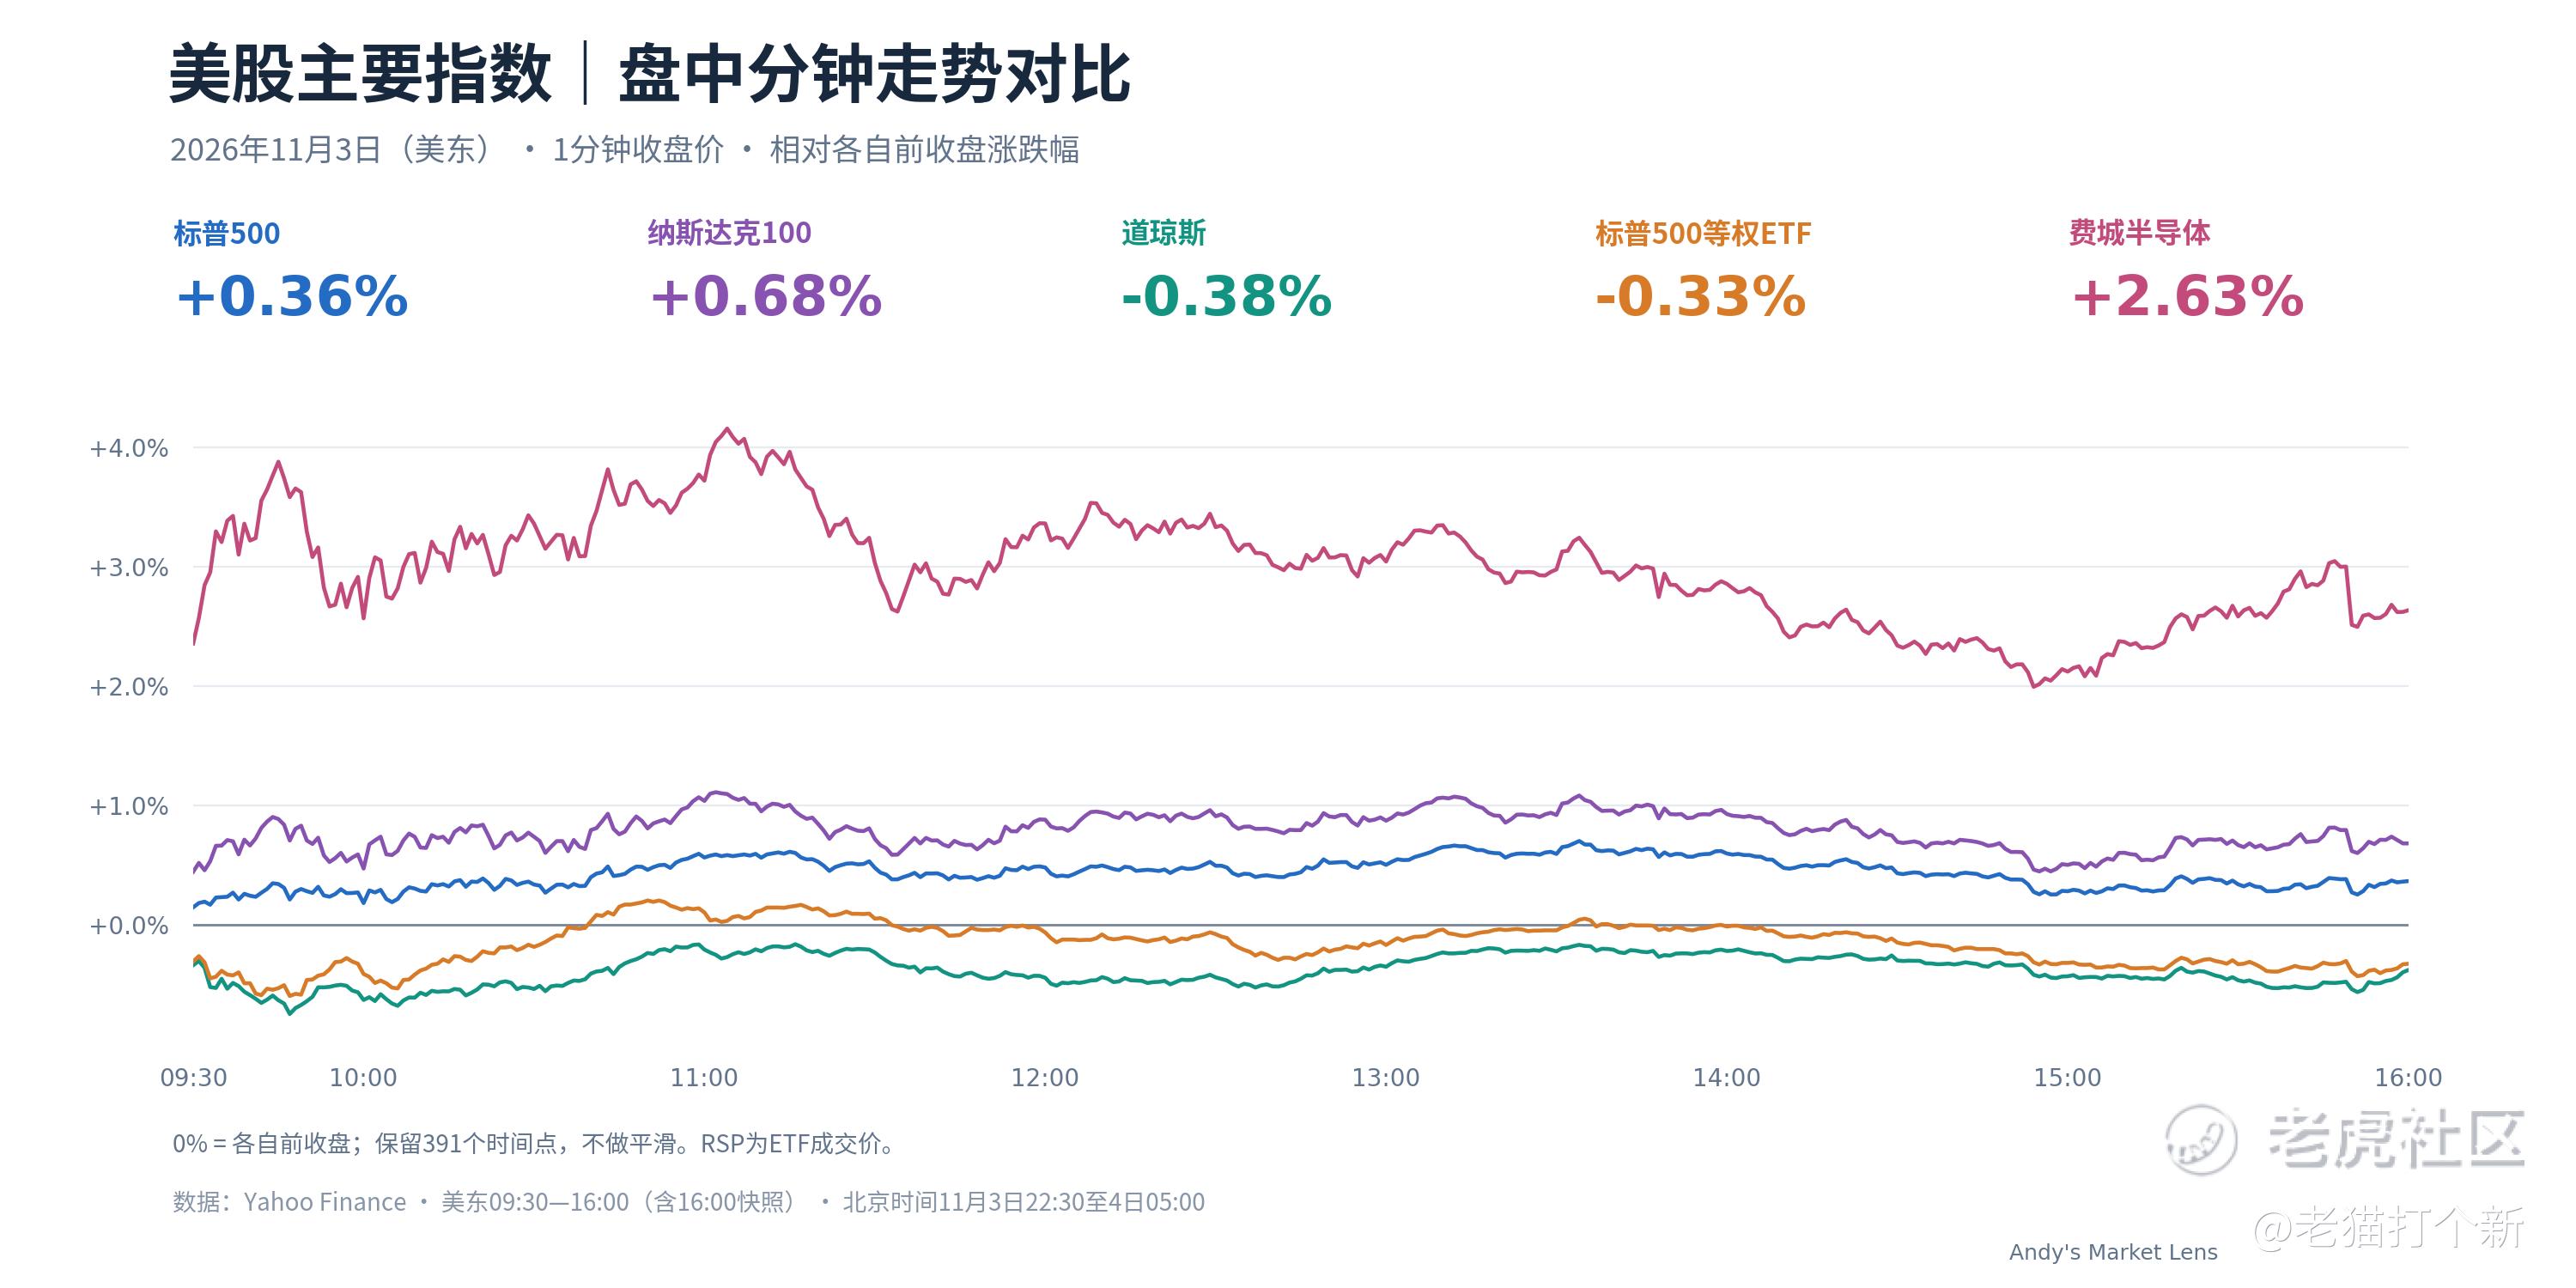
昨夜标普500涨0.36%,报7568.92点;纳指涨0.83%,报25372.01点;道指跌0.38%,报51786.72点。纳斯达克100涨约0.68%,费城半导体指数涨约2.6%,此前承压的AI硬件回暖。微软涨2.74%、英伟达涨2.29%、AMD涨3.65%,甲骨文涨5.86%;苹果跌1.90%。
但反弹的广度仍有限。标普500等权ETF RSP跌0.33%,与市值加权指数方向相反,说明权重科技股的修复强于普通成分股。10年期美债收益率昨夜回升至约4.95%,美元指数收在101.87附近;科技股在利率走高时反弹,业绩预期与前期仓位调整,比单一利率变化更能解释盘面。
今晨亚洲时段,随着民主党选情走强,纳指期货一度跌超2%后收窄,10年期美债收益率回落至约4.91%。昨夜现货反弹与今晨期货承压,属于不同阶段。 今晚检验的是,AMD、Arista等公司的增长展望,能否抵消对数据中心审批和监管的担忧;等权指数能否跟上,也决定修复能否扩散。
中期选举:两院翻蓝仍是分裂政府,先看监督与项目进度。
截至截稿,媒体测算已指向民主党取得参众两院控制权,具体席次仍有待计票与认证。民主党控制国会、共和党掌握白宫,仍然属于分裂政府;新一届议员任期从2027年1月3日开始。 国会多数可以改变听证、调查与预算谈判,但全国性限制法案仍面对总统否决权等门槛。
市场更敏感的环节,是州与地方的选址、许可、用电和水资源要求。若这些条件改变,可能影响园区投运、设备交付和开始收费的日期;目前不能凭选举结果就宣布整个AI产业延期。后续重点是企业是否修改交付或收入指引,以及延期成本由谁承担。 国债收益率回落可能缓解估值压力,但财政僵局也可能带来预算和债务上限风险,不能直接推导为赤字必然下降。
宏观主线:今晚ADP与服务业ISM,周五非农才是就业重头戏。
昨夜9月JOLTS职位空缺回升至约750万,招聘约540万,劳动力市场尚未呈现一致降温。周一10月ISM制造业PMI也保持扩张。这意味着,股市仍需面对活动韧性与成本压力并存的环境,中选不会替美联储决定利率路径。
今晚21:15看10月ADP,23:00看10月ISM服务业;周五21:30公布10月非农、失业率与工资。 截稿可核对的预测参照是ADP新增约7.5万、非农约6.5万、失业率约4.2%、时薪环比约0.3%;不同调查口径会有差异,均不是已公布结果。ADP与非农统计方法不同,不能用今晚一个数字直接推算周五。若就业、工资和服务业价格共同偏强,利率压力可能回归;若招聘走弱,也要同时评估收入和盈利需求。
财政部再融资:取消20年债是建议,今晚公告才是实际安排。
今晚21:30,财政部公布季度再融资安排。 四季度私人持有净市场化借款预估为6180亿美元,比8月少100亿美元,主要受期初现金余额影响;这不等于10年、30年期发行已经减少。摩根资管提出取消20年期国债的建议,属于机构主张,不能提前写成财政部决定。
看点是票据与中长期附息债的发行组合、未来季度调整措辞及回购安排。对AI企业而言,还要看信用利差:无风险利率下降,未必意味着企业新融资的总成本同步下降。项目能否继续融资,与融资后能否提高每股收益,需要分别验证。
AMD:CPU撑住本季,Helios接力放量,利润看费用杠杆。
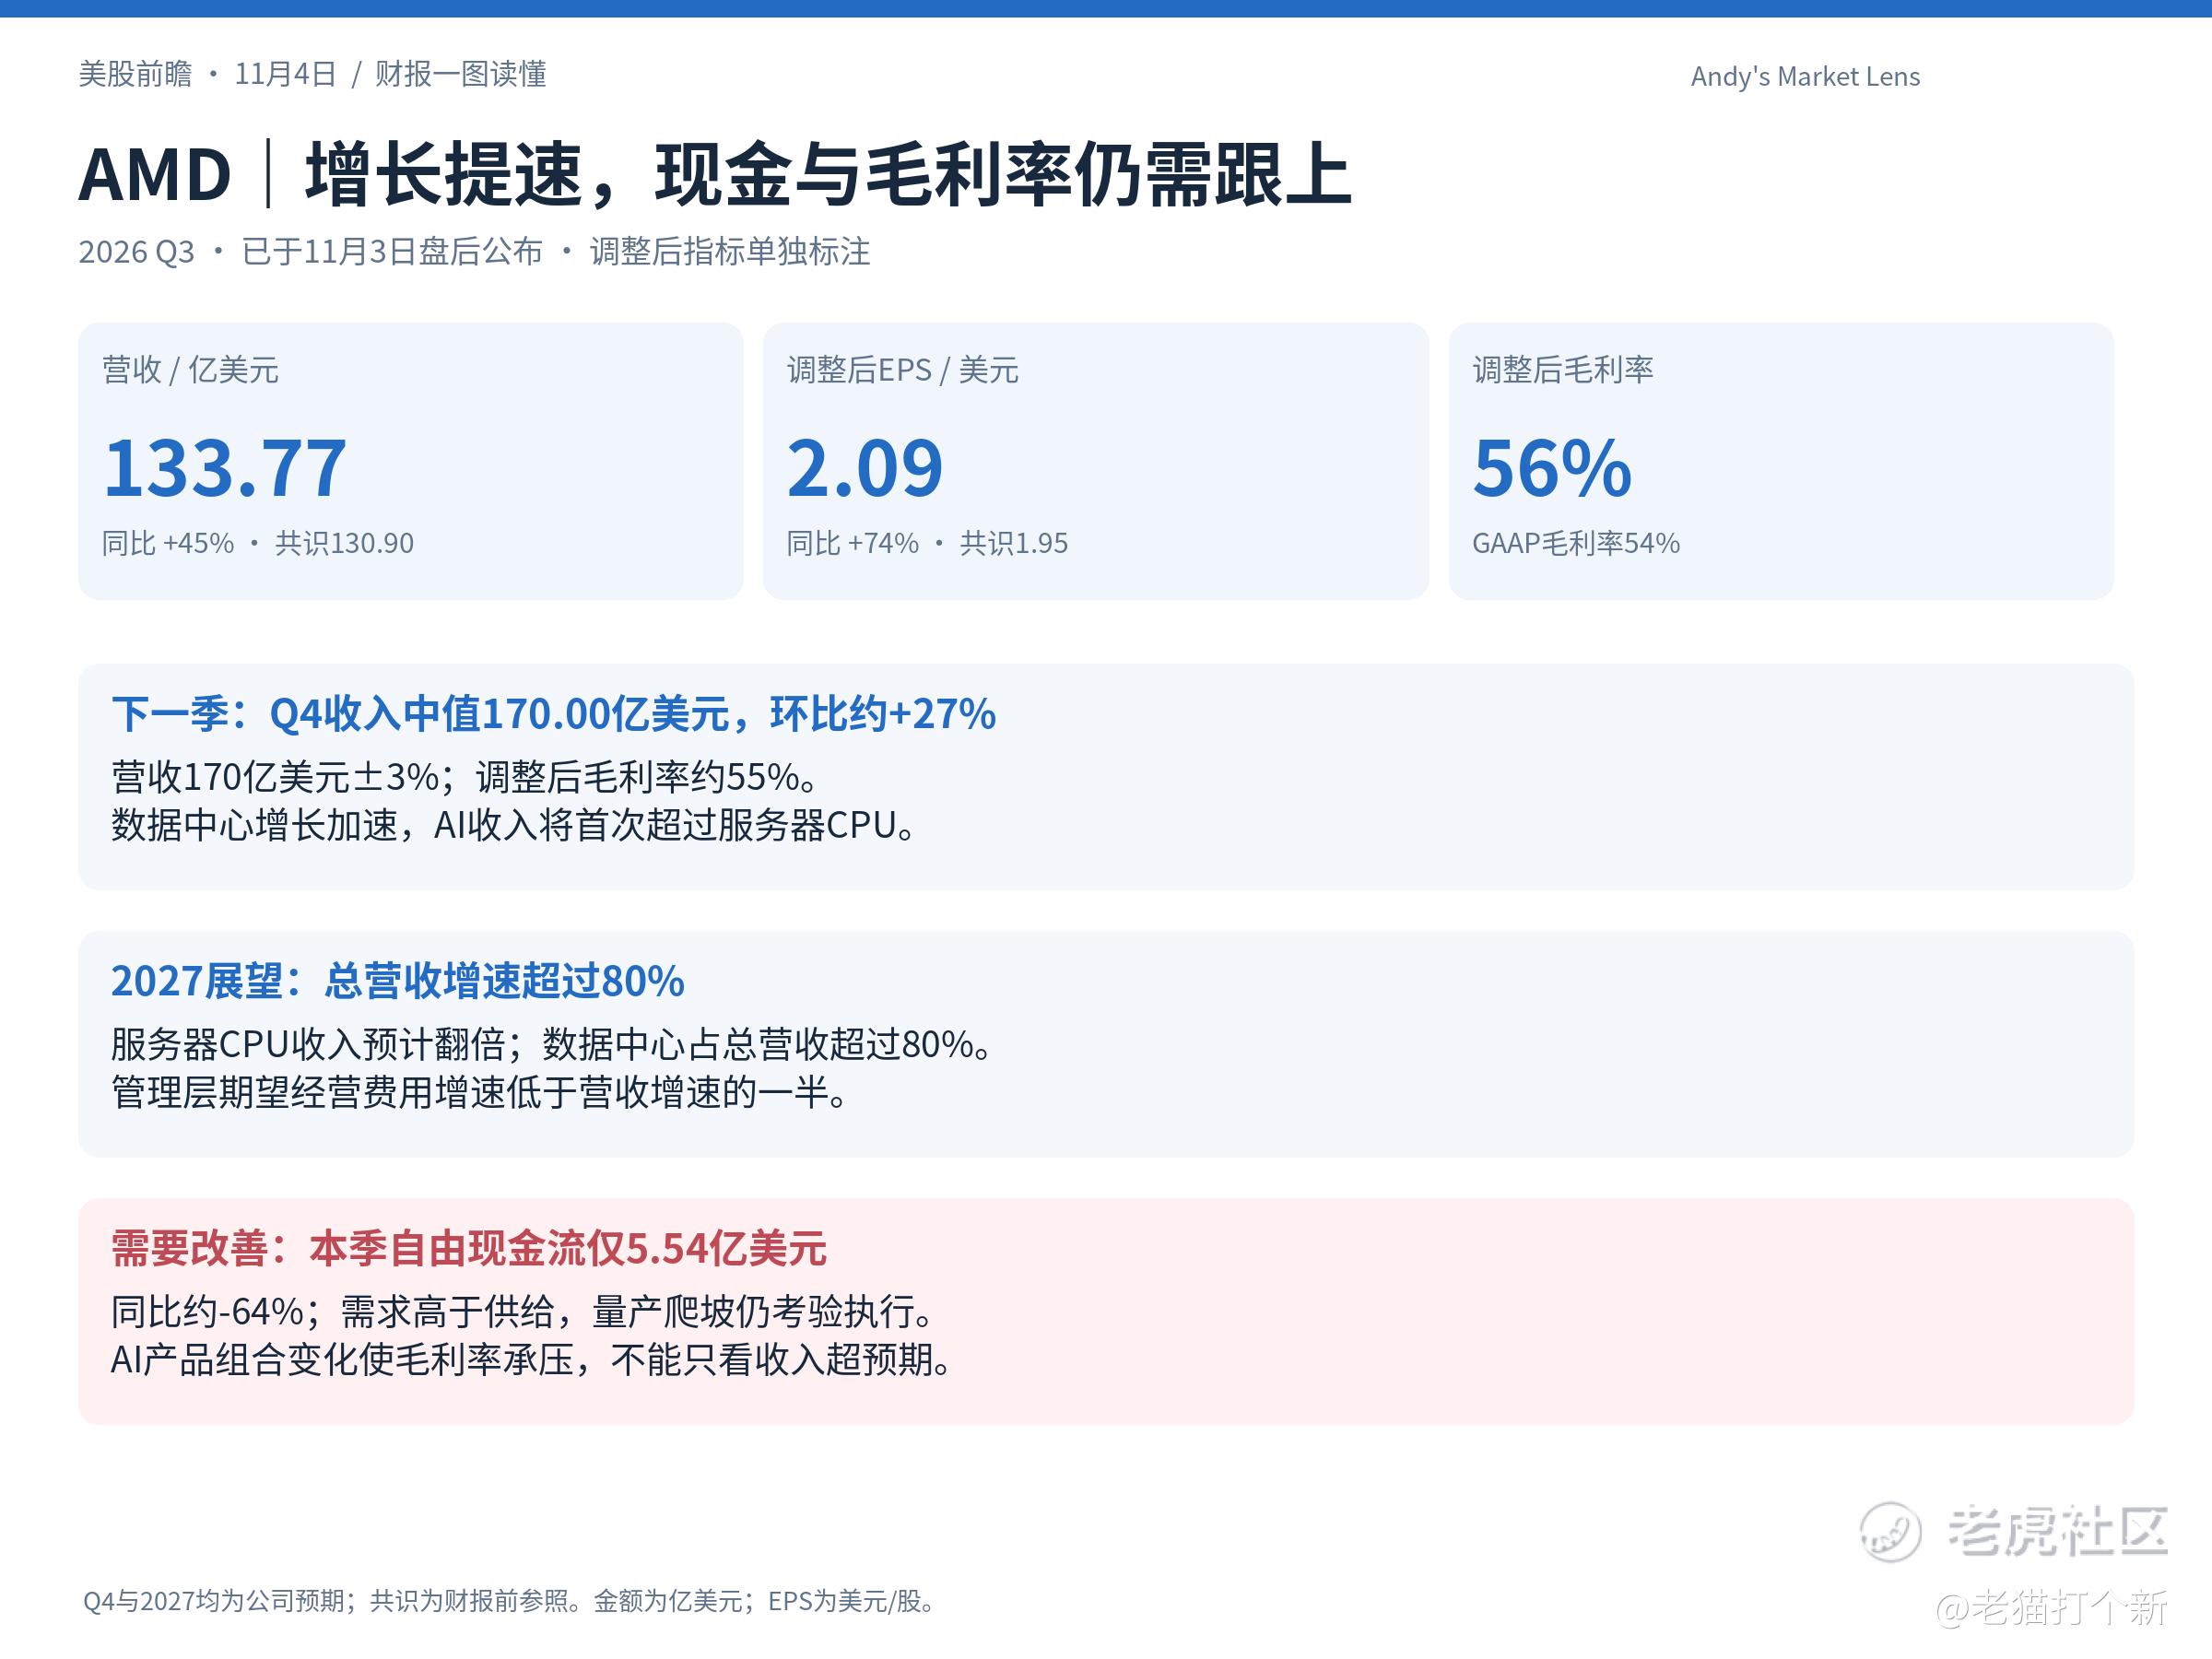
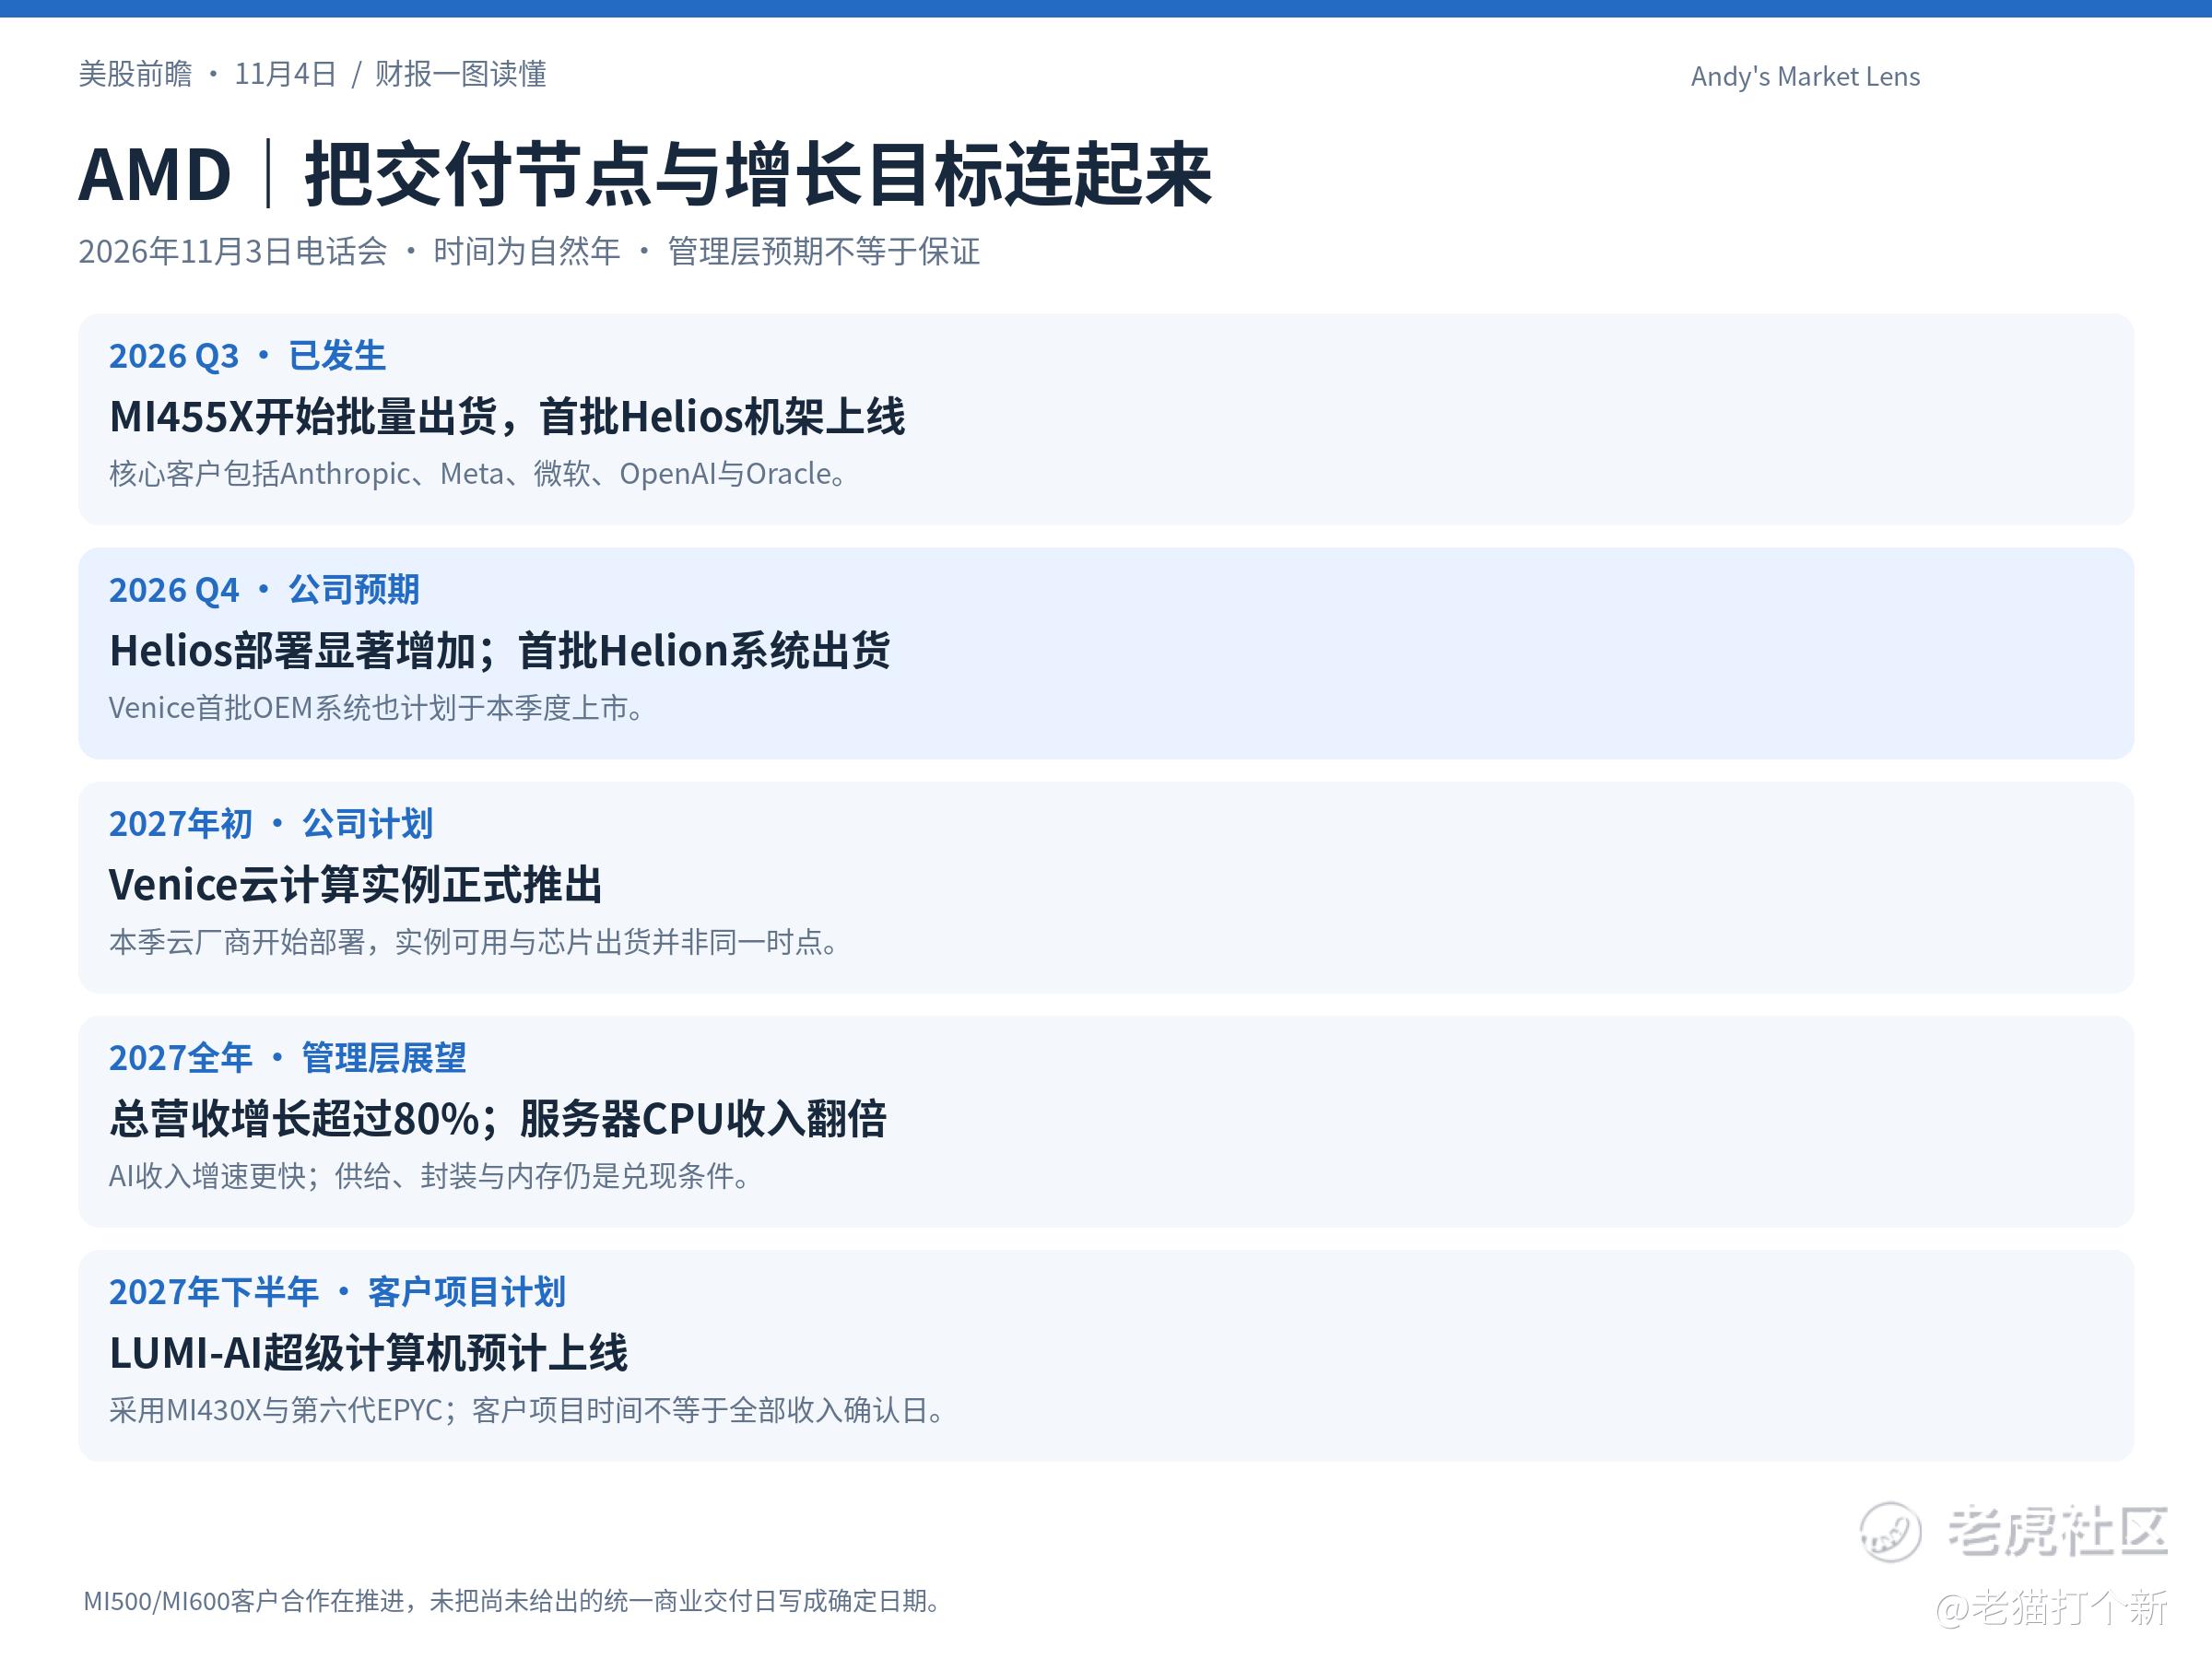
AMD本季收入与调整后EPS均超预期,增长将由服务器CPU接棒至AI GPU。管理层预计2027年总收入增长超80%、服务器CPU收入翻倍;Helios部署在2026年Q4显著增加,Venice云实例计划2027年初推出。 Q4数据中心收入预计环比增约50%,足以抵消客户端与游戏超20%的环比下滑。利润的关键是2027年经营费用增速预计低于收入增速的一半:即使AI系统占比上升使毛利率承压,费用摊薄仍有望推动营业利润率扩张。Q4调整后毛利率指引约55%,本季自由现金流5.54亿美元,后续要用交付、利润和回款检验增长成色。
超微电脑:超出预增上沿,整套方案的利润与回款是下一关。
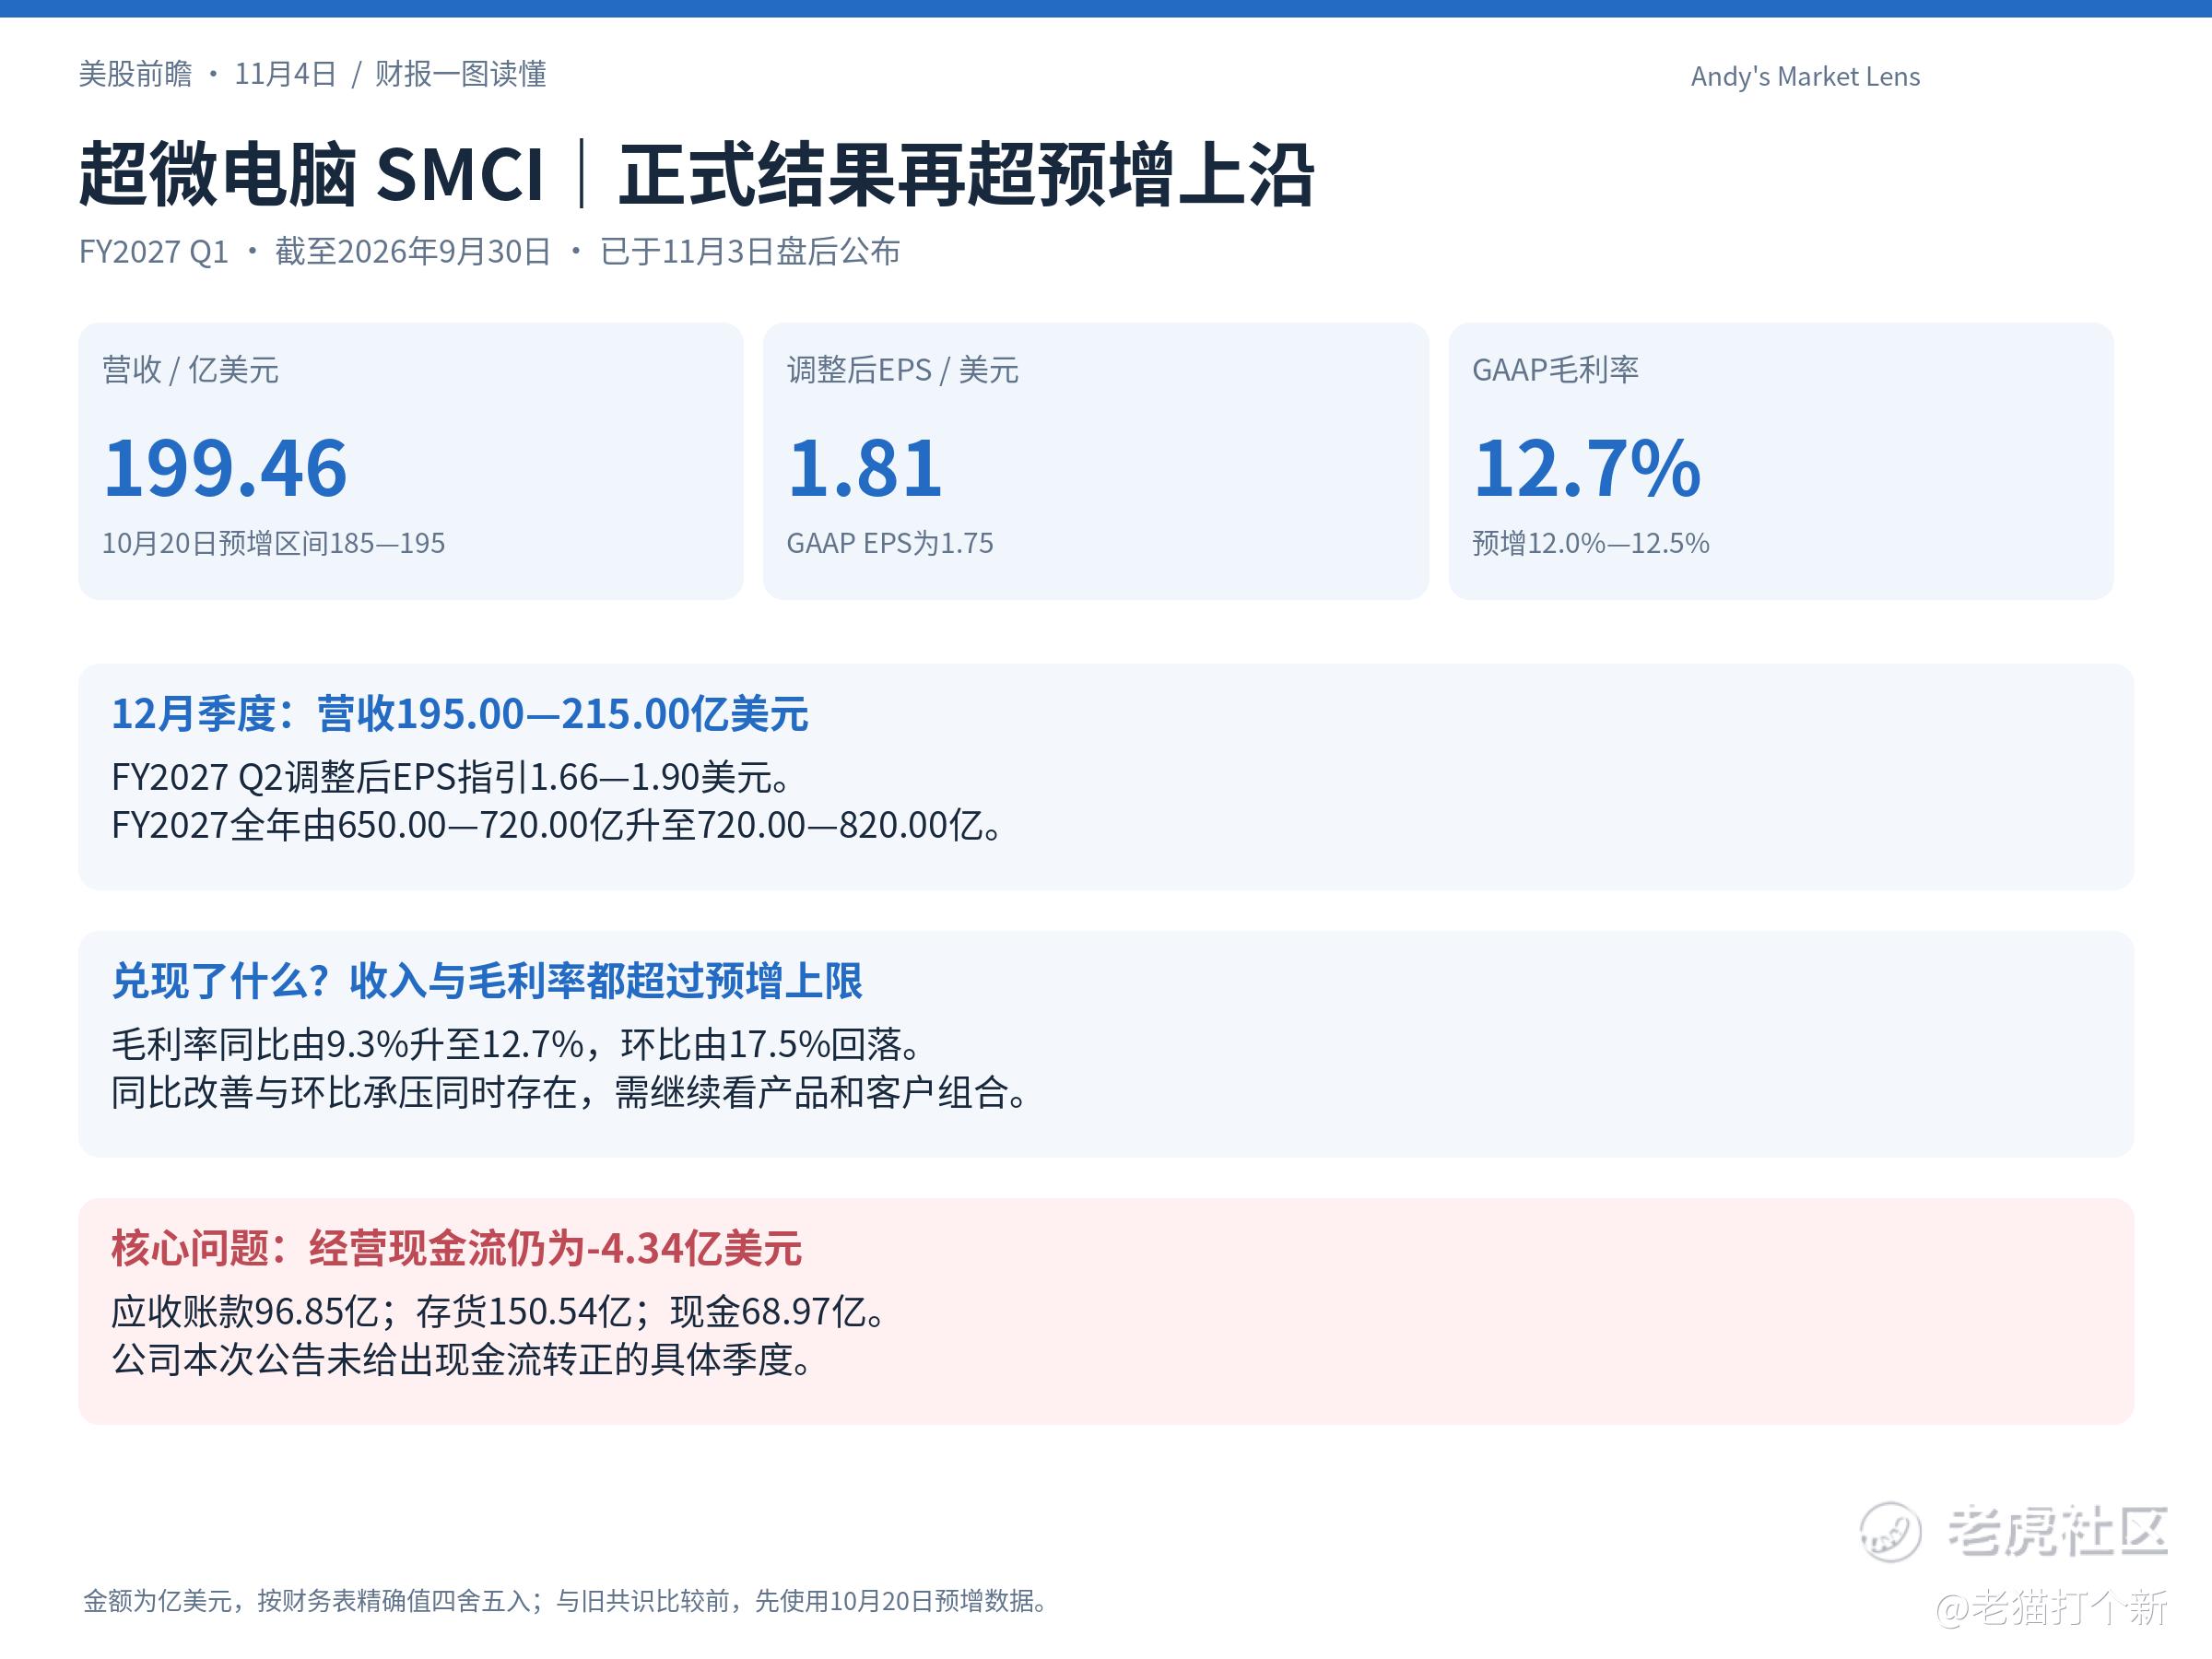
正式营收与毛利率双双超过10月20日预增上限,说明交付兑现仍快于预期。12月季度收入指引195亿—215亿美元,FY2027上调至720亿—820亿美元,新下限已达到原指引上限。 管理层强调DCBBS整套数据中心方案,结合软件、服务与网络业务提升盈利能力;后续应看方案组合能否稳住毛利率,而非仅靠服务器放量。本季经营现金流仍净流出4.34亿美元,应收账款96.85亿、存货150.54亿美元,收入兑现尚未等同现金兑现。 能否同时改善利润和周转,决定估值修复能走多远;公司本次公告未给出经营现金流转正的具体季度。
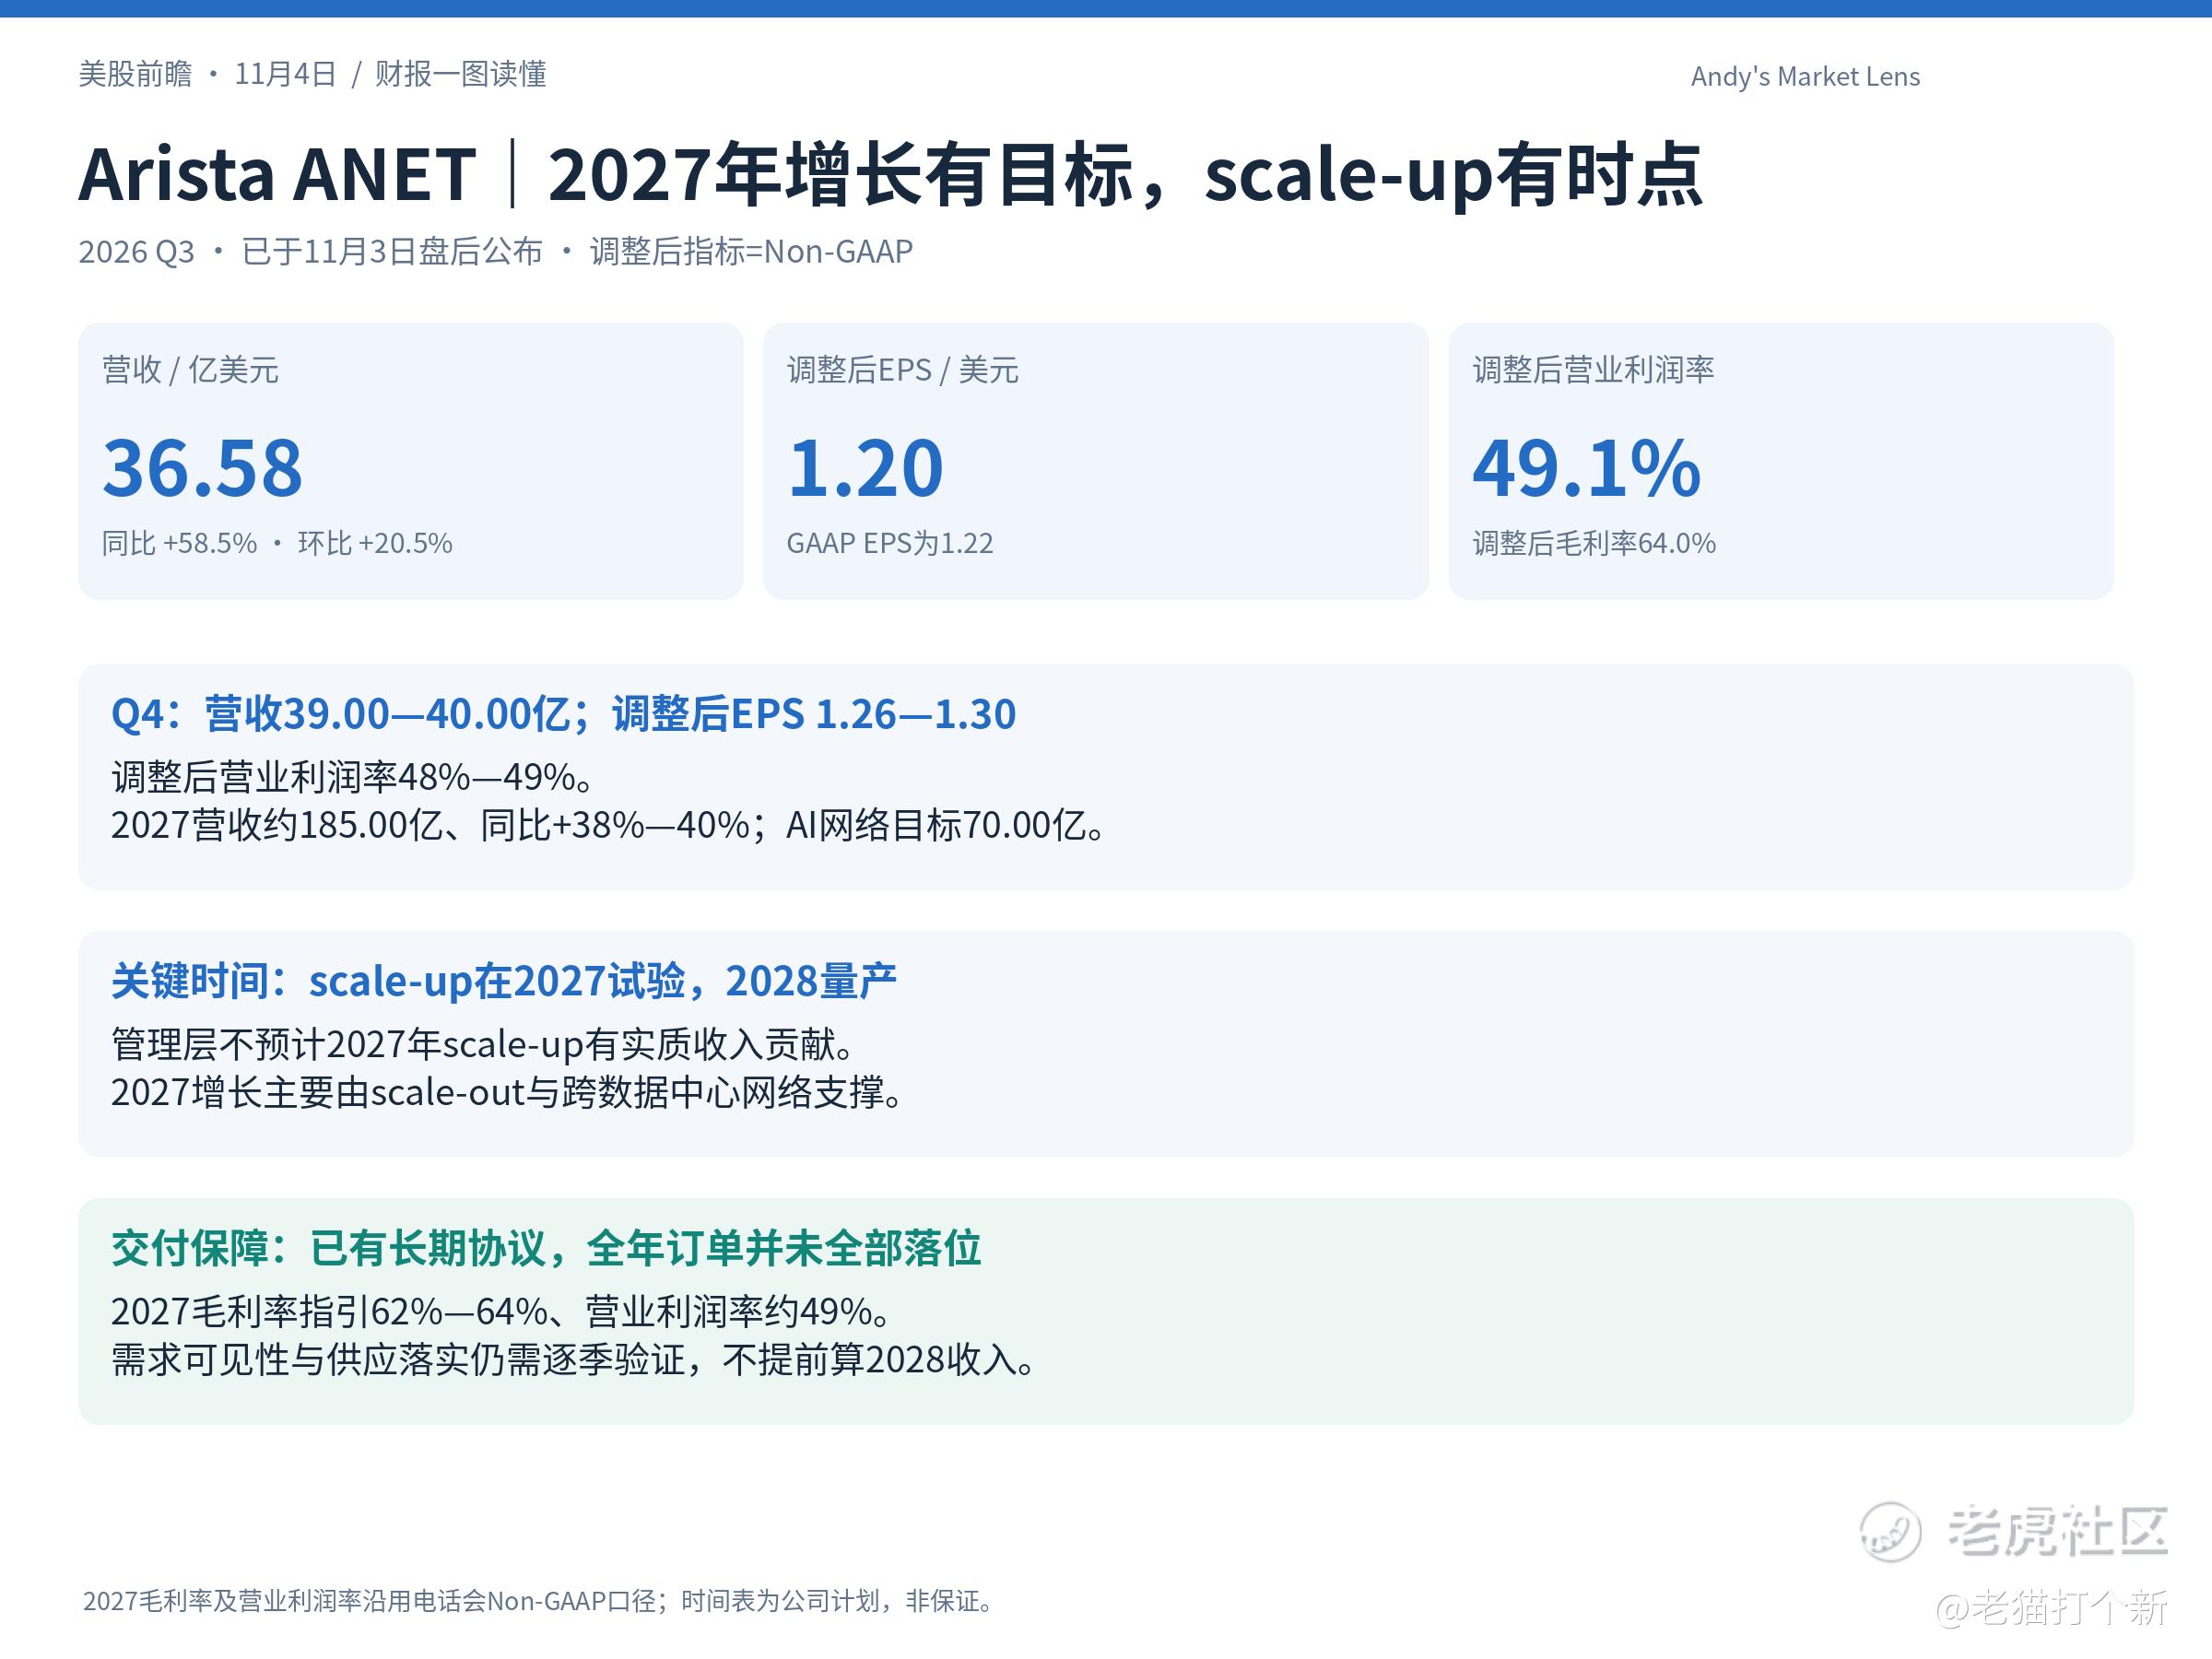
Arista:明年高增长主要靠现有业务,scale-up留待2028年。
Arista收入与盈利强劲,2027年收入目标约185亿美元、增长38%—40%,AI网络目标约70亿美元;scale-up预计2027年试验、2028年量产,2027年不预计有实质收入贡献。 这意味着明年高增长主要依靠已有的scale-out与跨数据中心网络,兑现基础比押注未商业化新产品更清楚。递延收入略降需要跟踪,但其中包含旧项目验收转收入及新项目流入,不能直接等同订单转弱。采购承诺升至114亿美元、含多年期内存协议,保障供应也增加了承诺支出。 公司仍只有约两季度能见度,全年目标不代表全部订单已锁定。
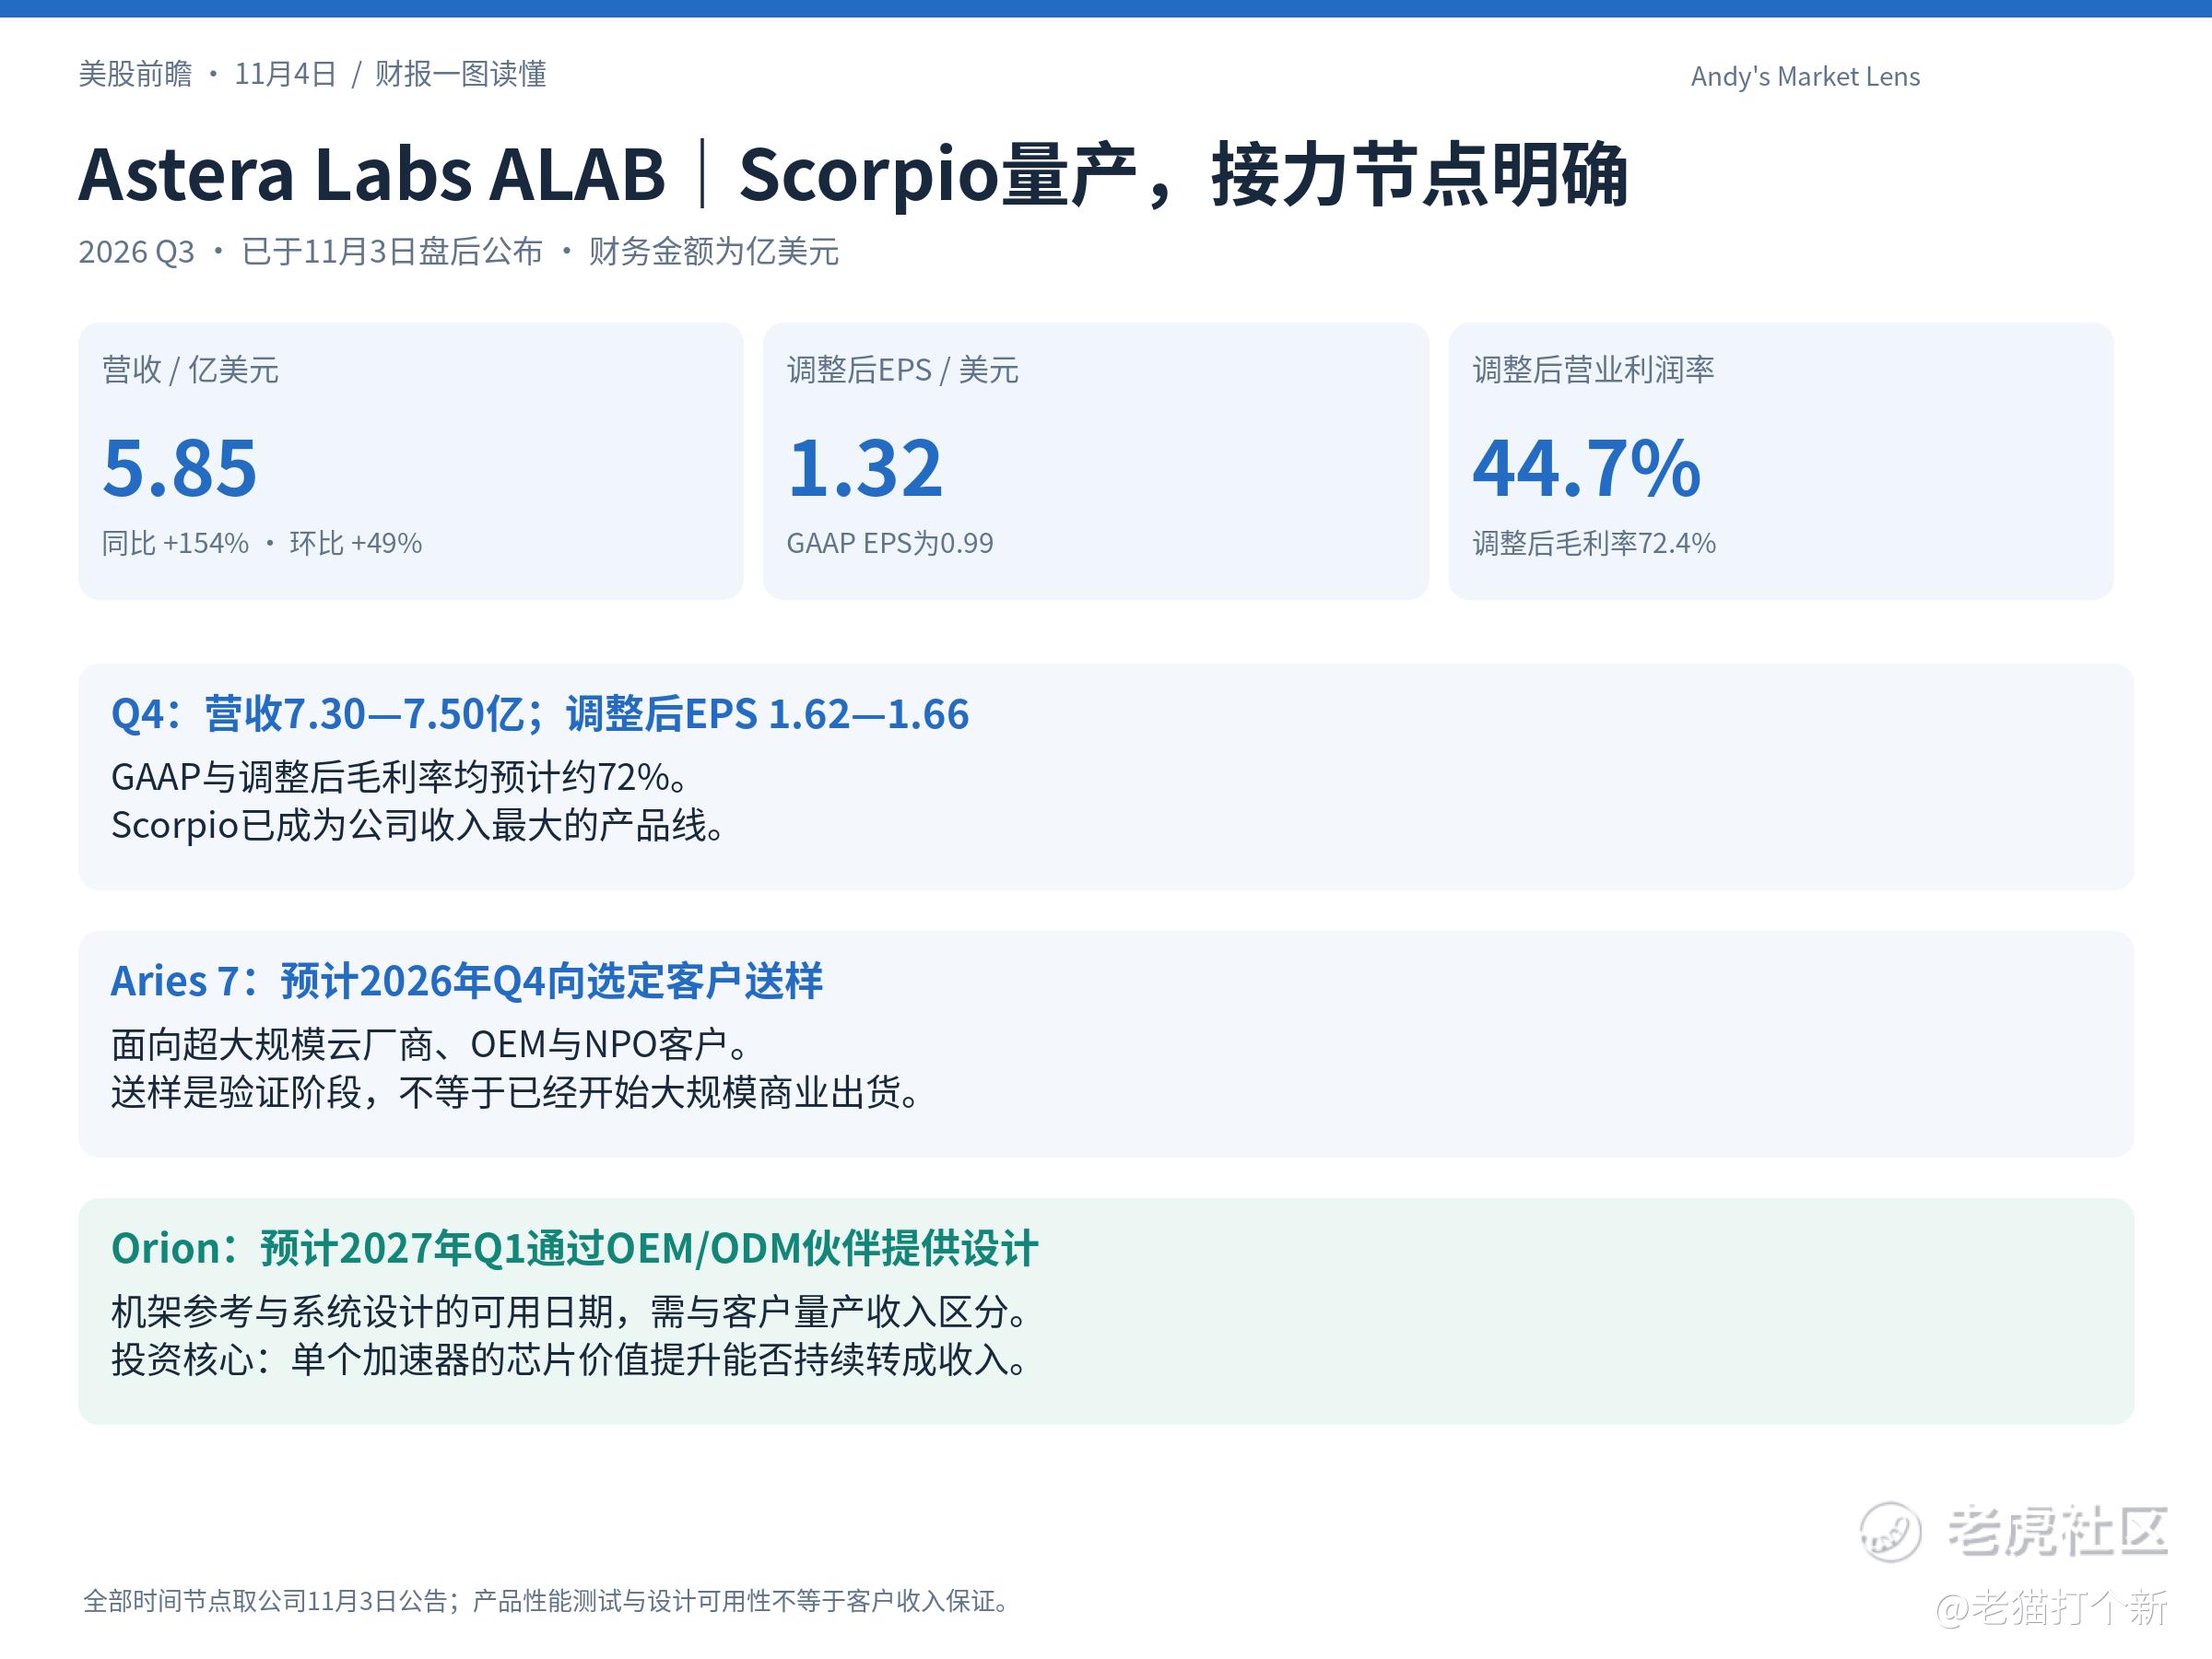
Astera Labs:从连接器件走向交换芯片,价值提升要靠量产兑现。
Astera Labs收入环比增长49%,Scorpio交换芯片已成为最大产品线,说明增长正从连接器件扩展到交换芯片,单个AI系统可贡献的收入有望提高。Q4收入指引7.30亿—7.50亿美元、调整后EPS 1.62—1.66美元;Aries 7预计2026年Q4向选定客户送样,Orion机架参考及系统设计预计2027年Q1通过OEM、ODM伙伴提供。 投资核心是客户采用新方案后,芯片用量与价值能否持续提升,并转成规模收入和利润。送样、设计可用与批量出货处于不同阶段;高增长预期下,还要看Scorpio爬坡及后续指引是否继续超出市场预期。
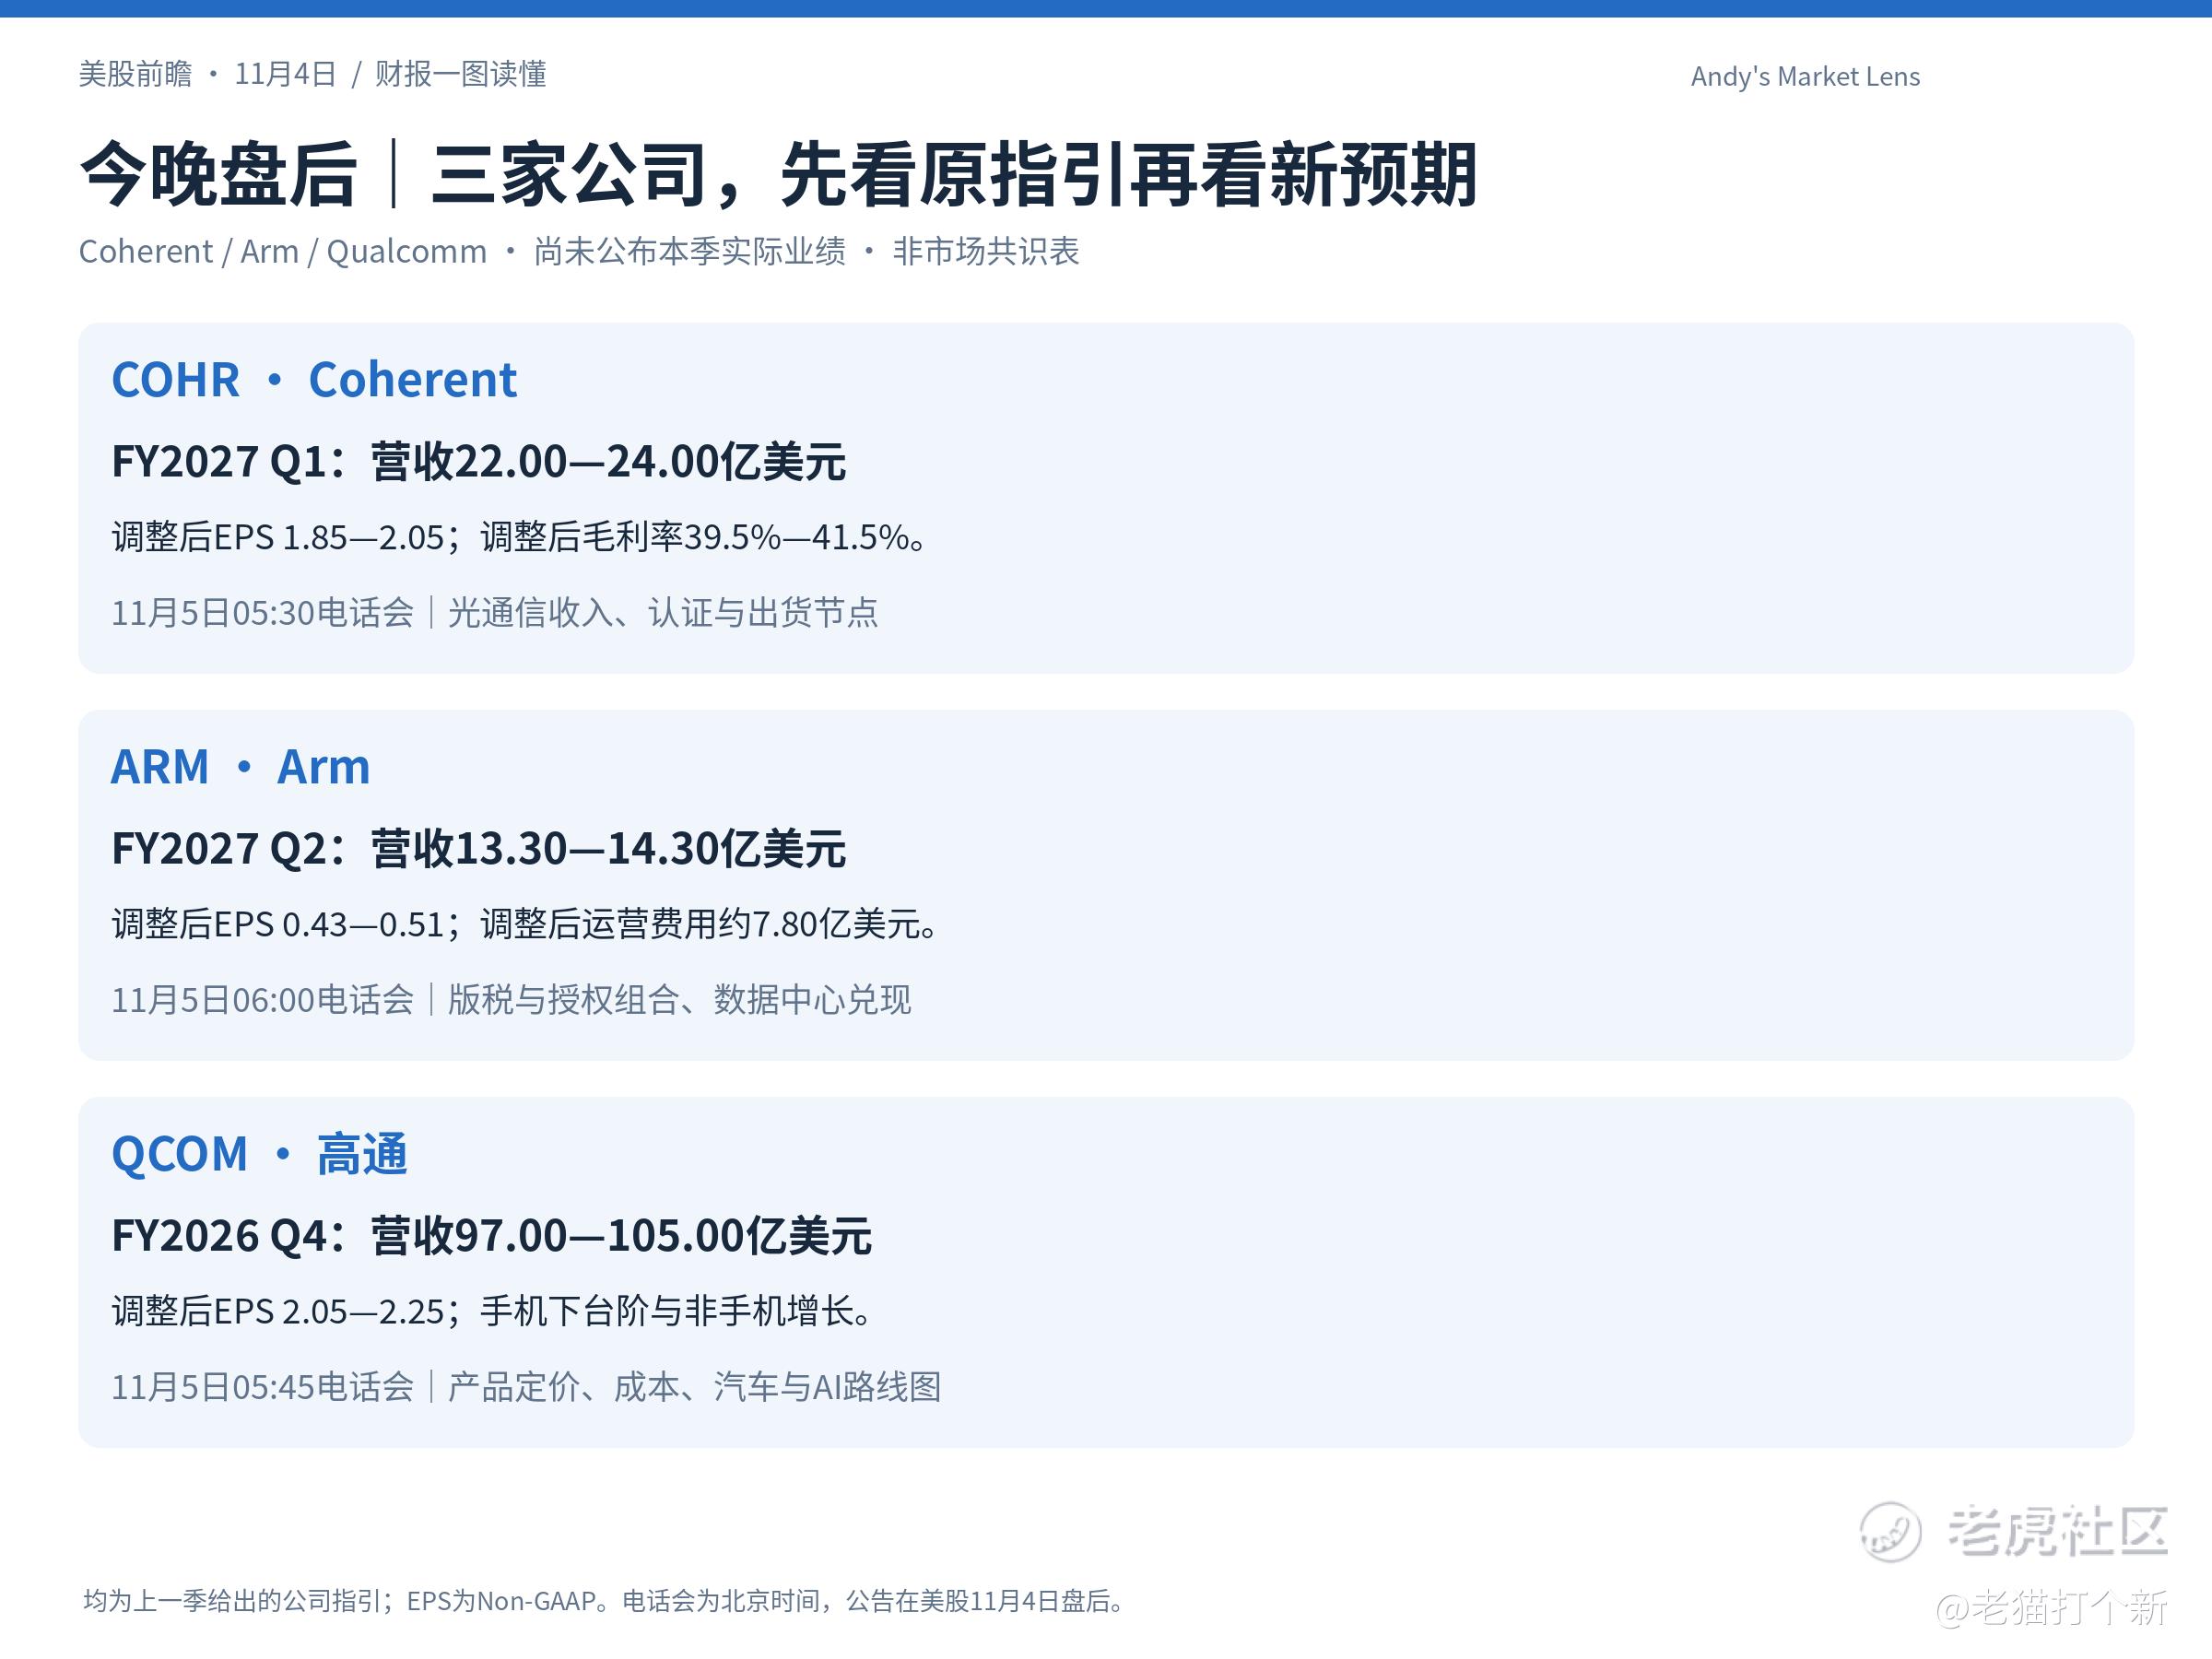
今晚财报:Coherent、Arm、高通,把公司原指引作为参照。
今晚盘前先看Circle、Uber与CVS;麦当劳为市场日历预计盘前公布,仍待公司确认。Circle关注USDC规模、储备收益与分销成本;Uber看订单、预订额和利润兑现,CVS看医疗成本率与全年指引。盘前结果截至本文截稿尚未发布,不能提前写成已兑现。
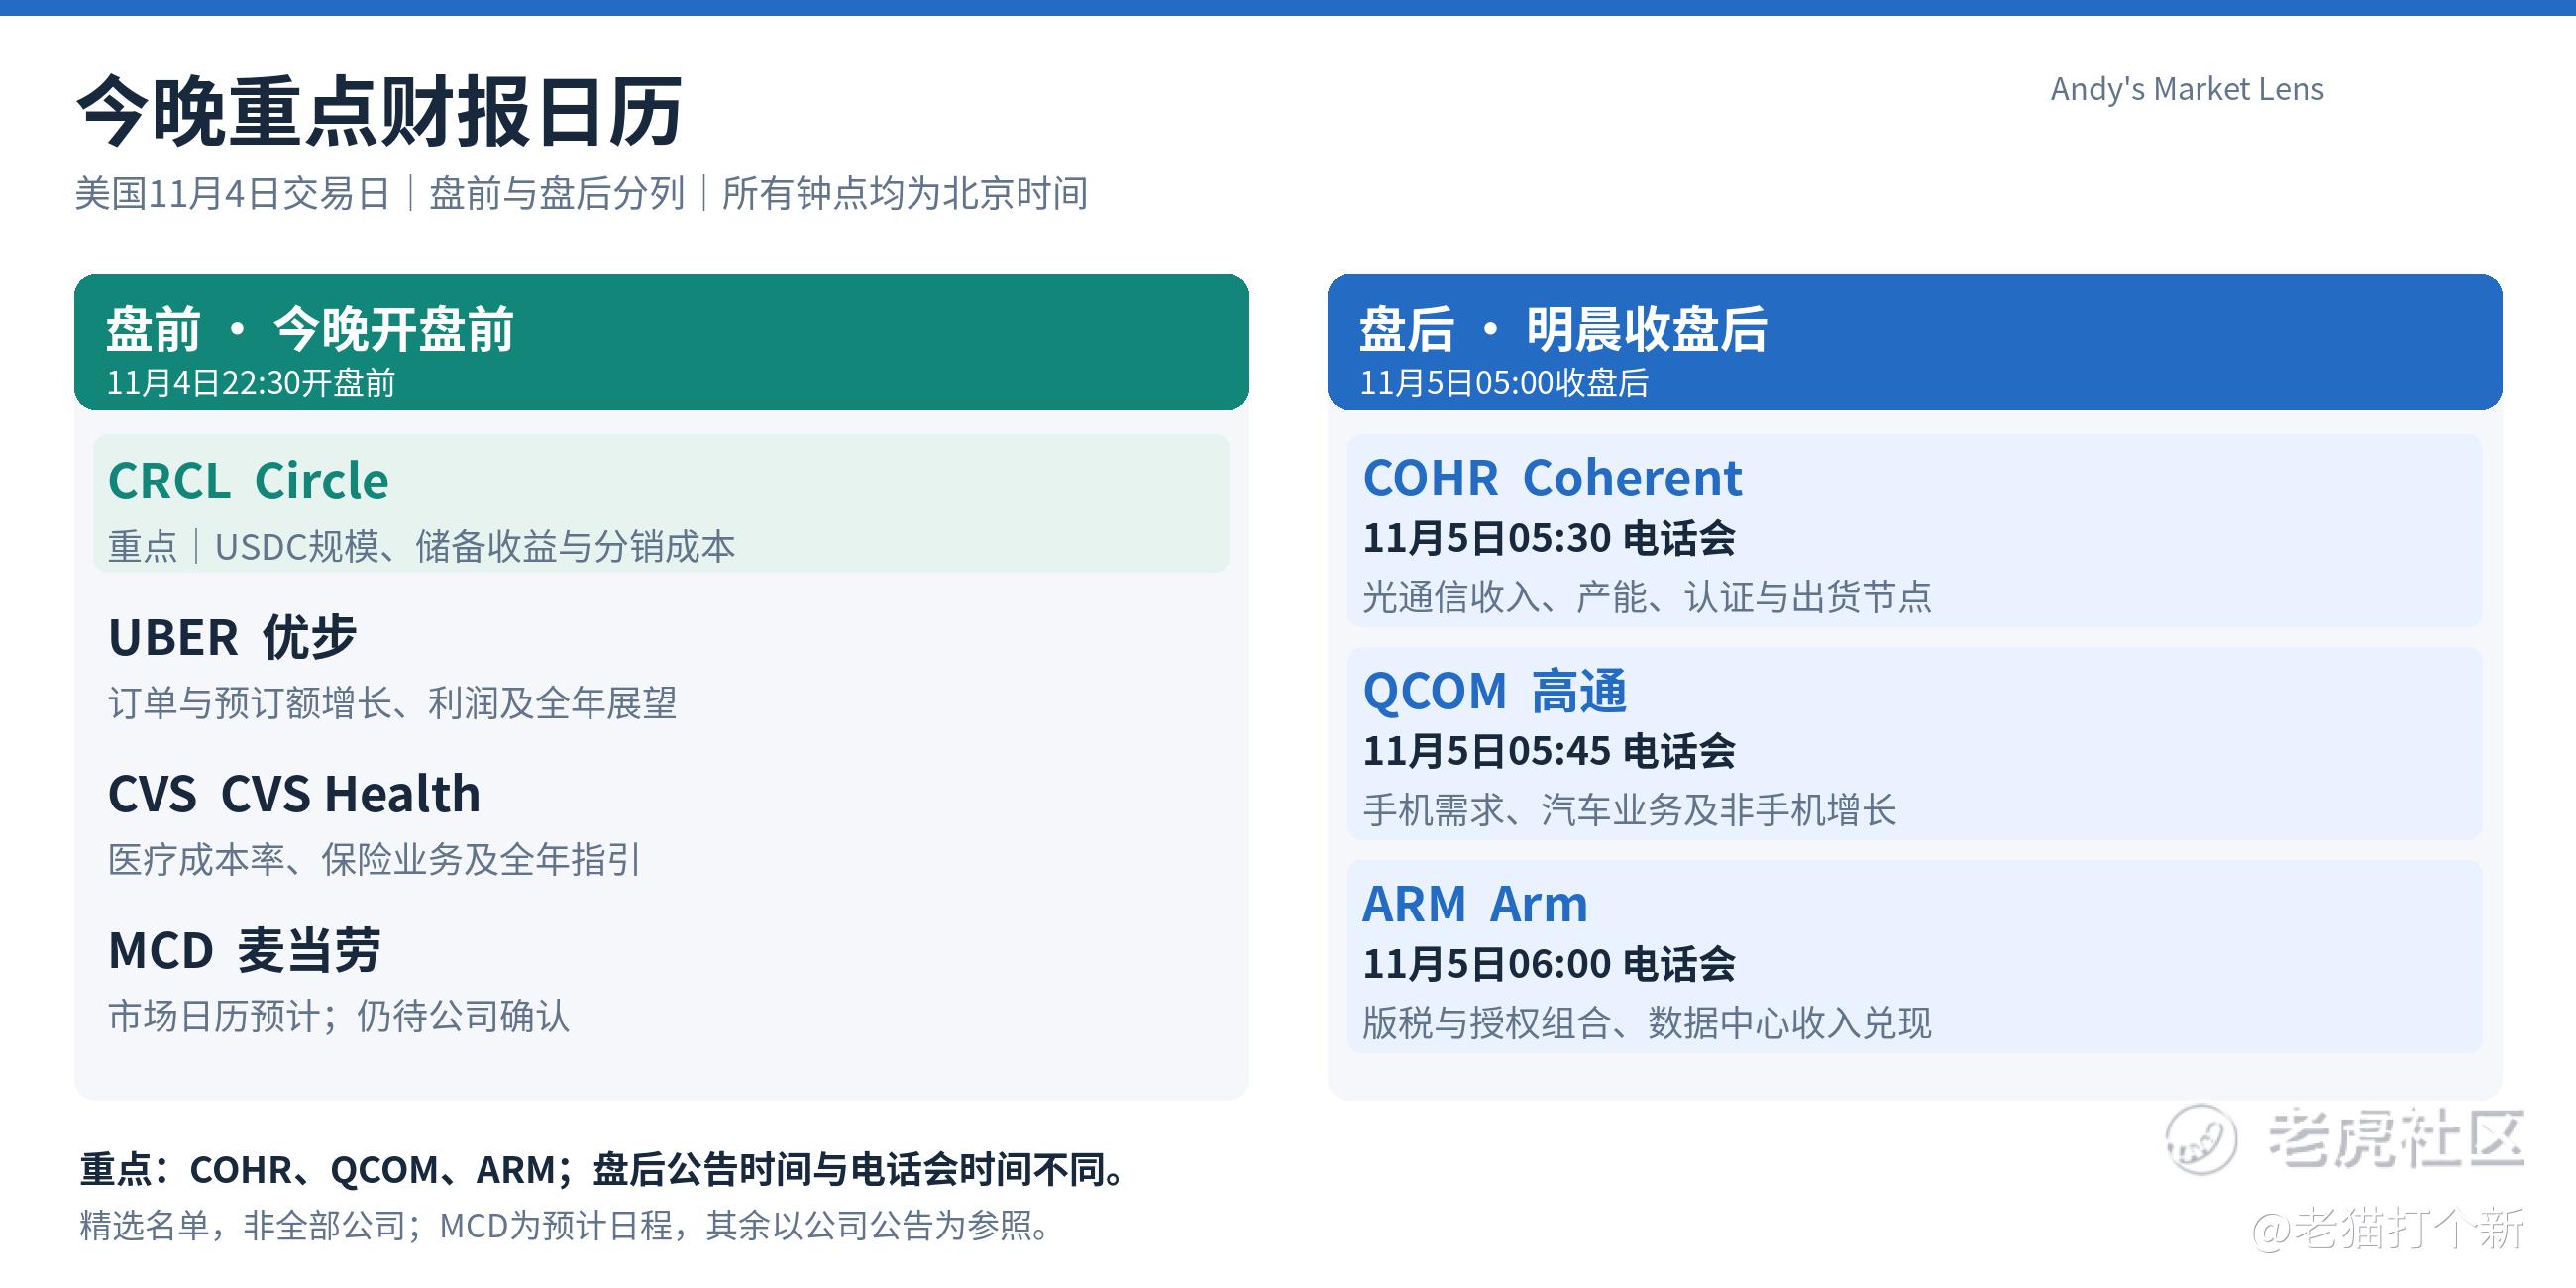
明晨05:00美股收盘后,重点是Coherent、Arm与高通。 Coherent检验光通信收入、产能扩张、客户认证和利润率;Arm看版税、授权收入与数据中心业务;高通看手机需求、苹果收入下台阶、汽车及非手机增长。三家的原指引列入下图,不把公司指引与市场共识混用。按时间顺序,Coherent、高通、Arm电话会分别为北京时间11月5日05:30、05:45、06:00。 新的量产和交付节点若有变动,比泛泛的需求表态更值得跟踪。
存储:股价反弹,供需判断仍需拆产品与兑现季度。
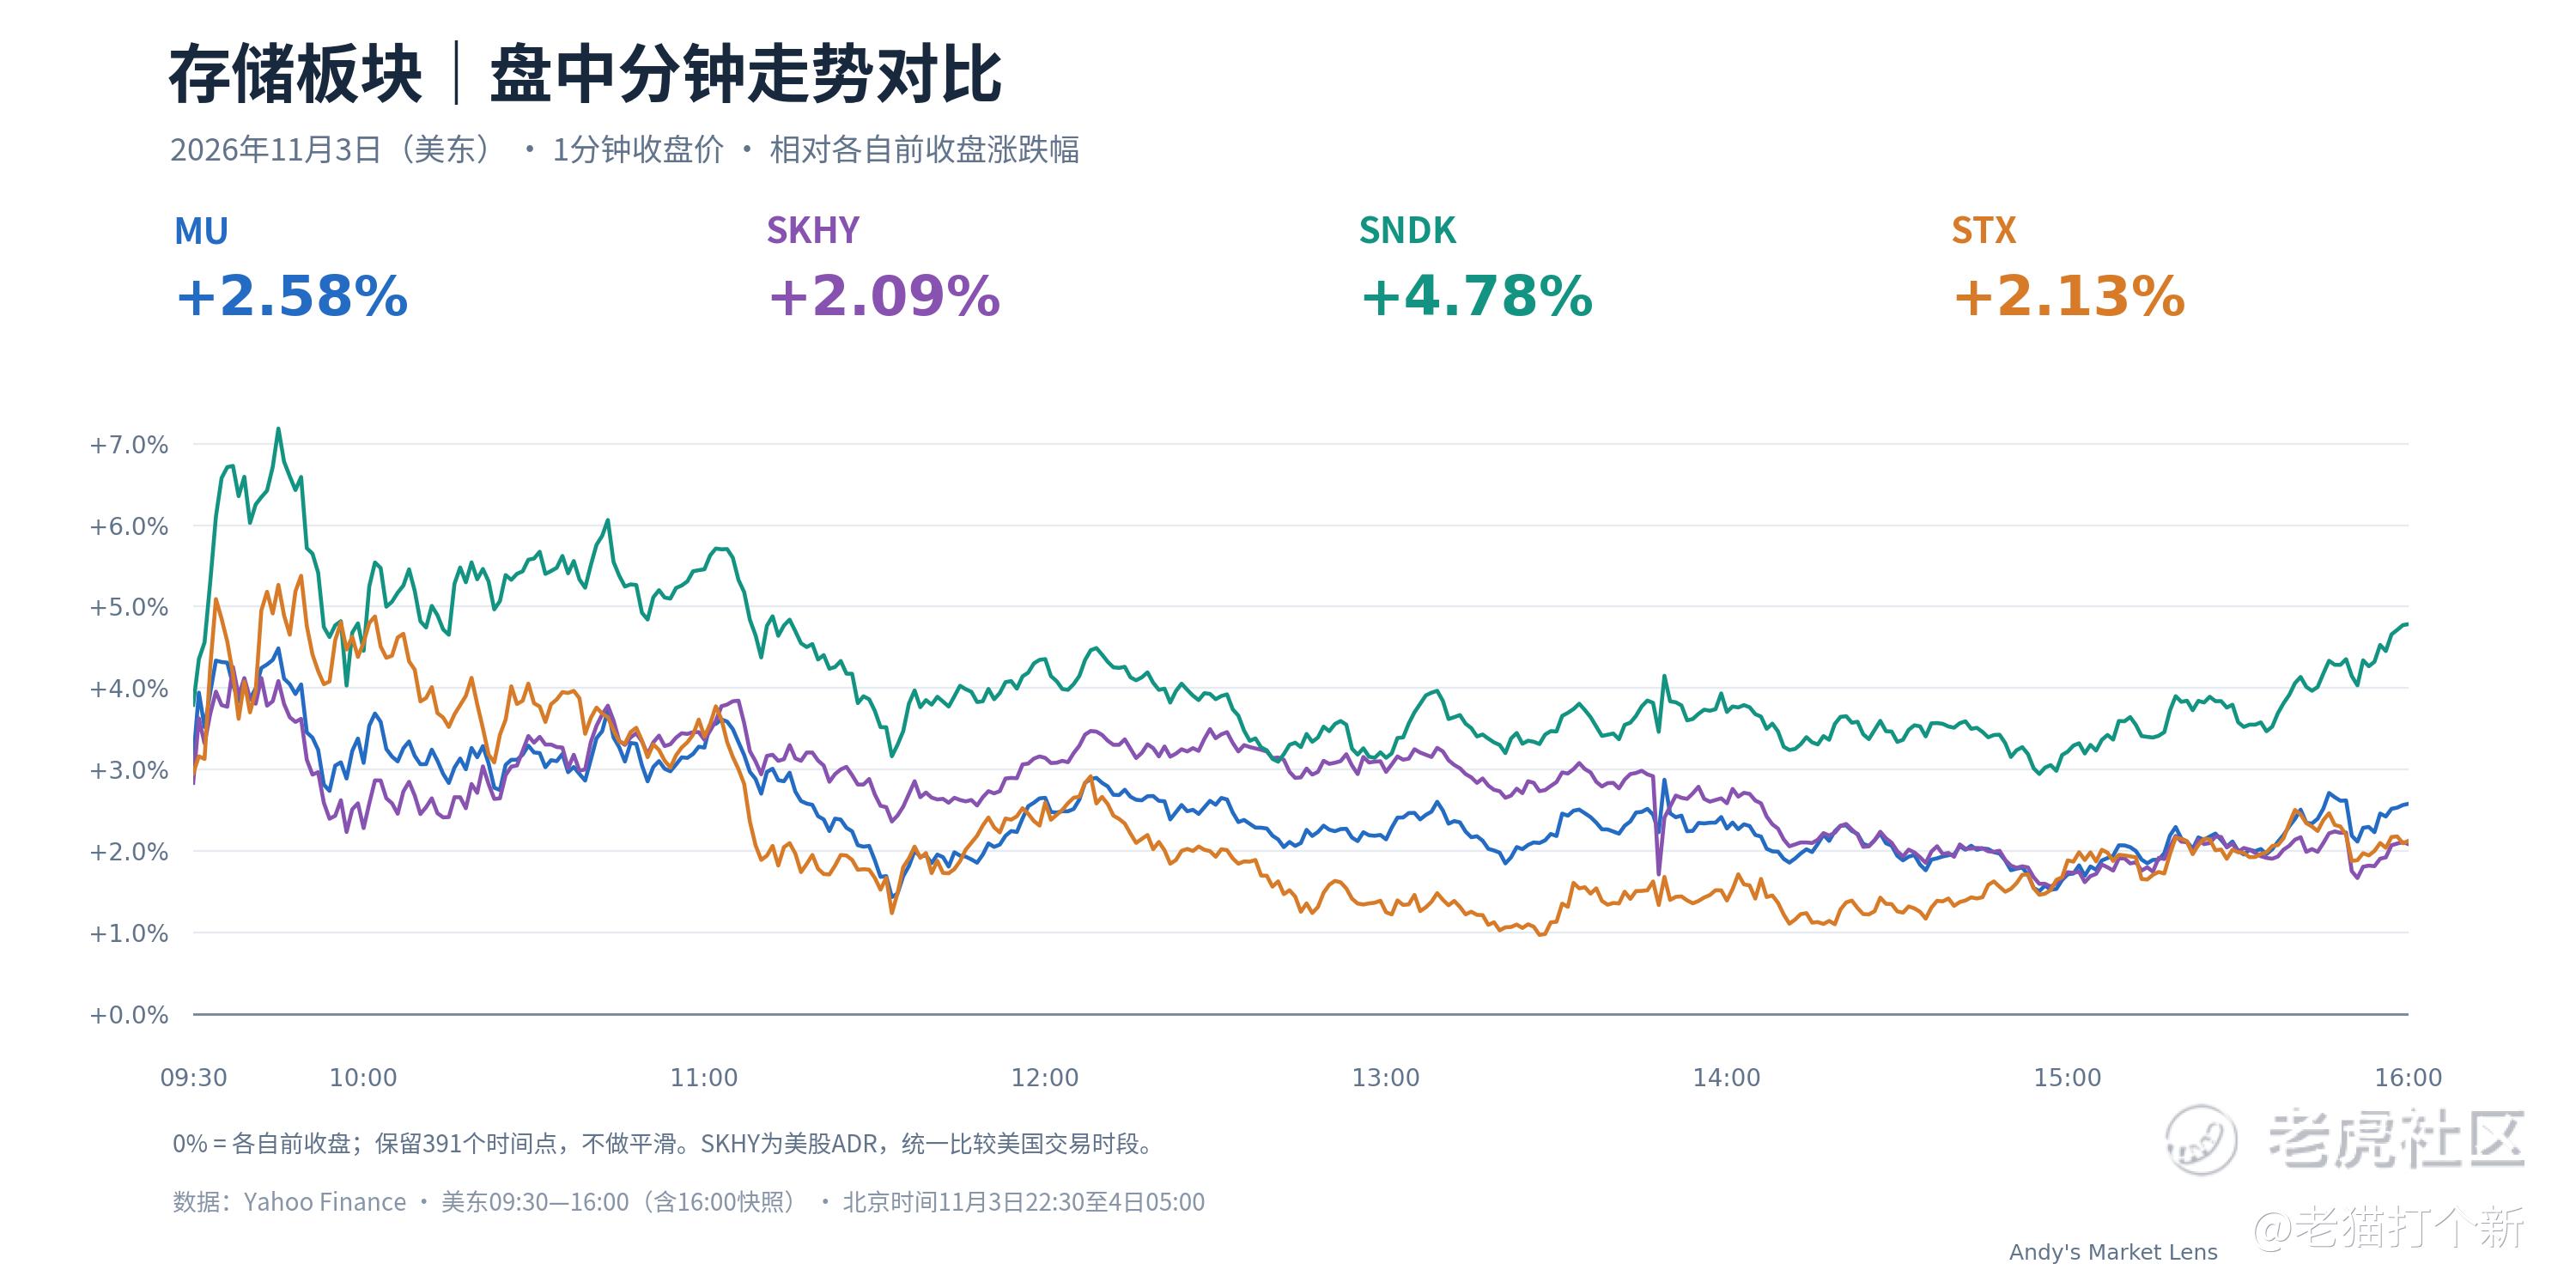
存储:SNDK涨4.78%最强,MU涨2.58%,STX涨2.13%、SKHY涨2.09%,四股均反弹。
最新存储观点仍偏向DRAM与HBM供需紧张、NAND短期具有韧性,但PC、手机与企业级SSD的需求结构不同。对铠侠12月季度偏弱,一种解释是此前拉货、部分需求移向2027年3月季度;这属于仍需验证的季度节奏判断,不能直接推广成整个NAND行业降价。 同样,长期协议与客户预期提高能见度,仍需看价格、出货与现金回收;AMD对2027年PC市场两位数下滑的规划假设,也提醒消费端压力尚未消失。
光通信:交付节奏决定盈利,换股比例影响LITE定价。
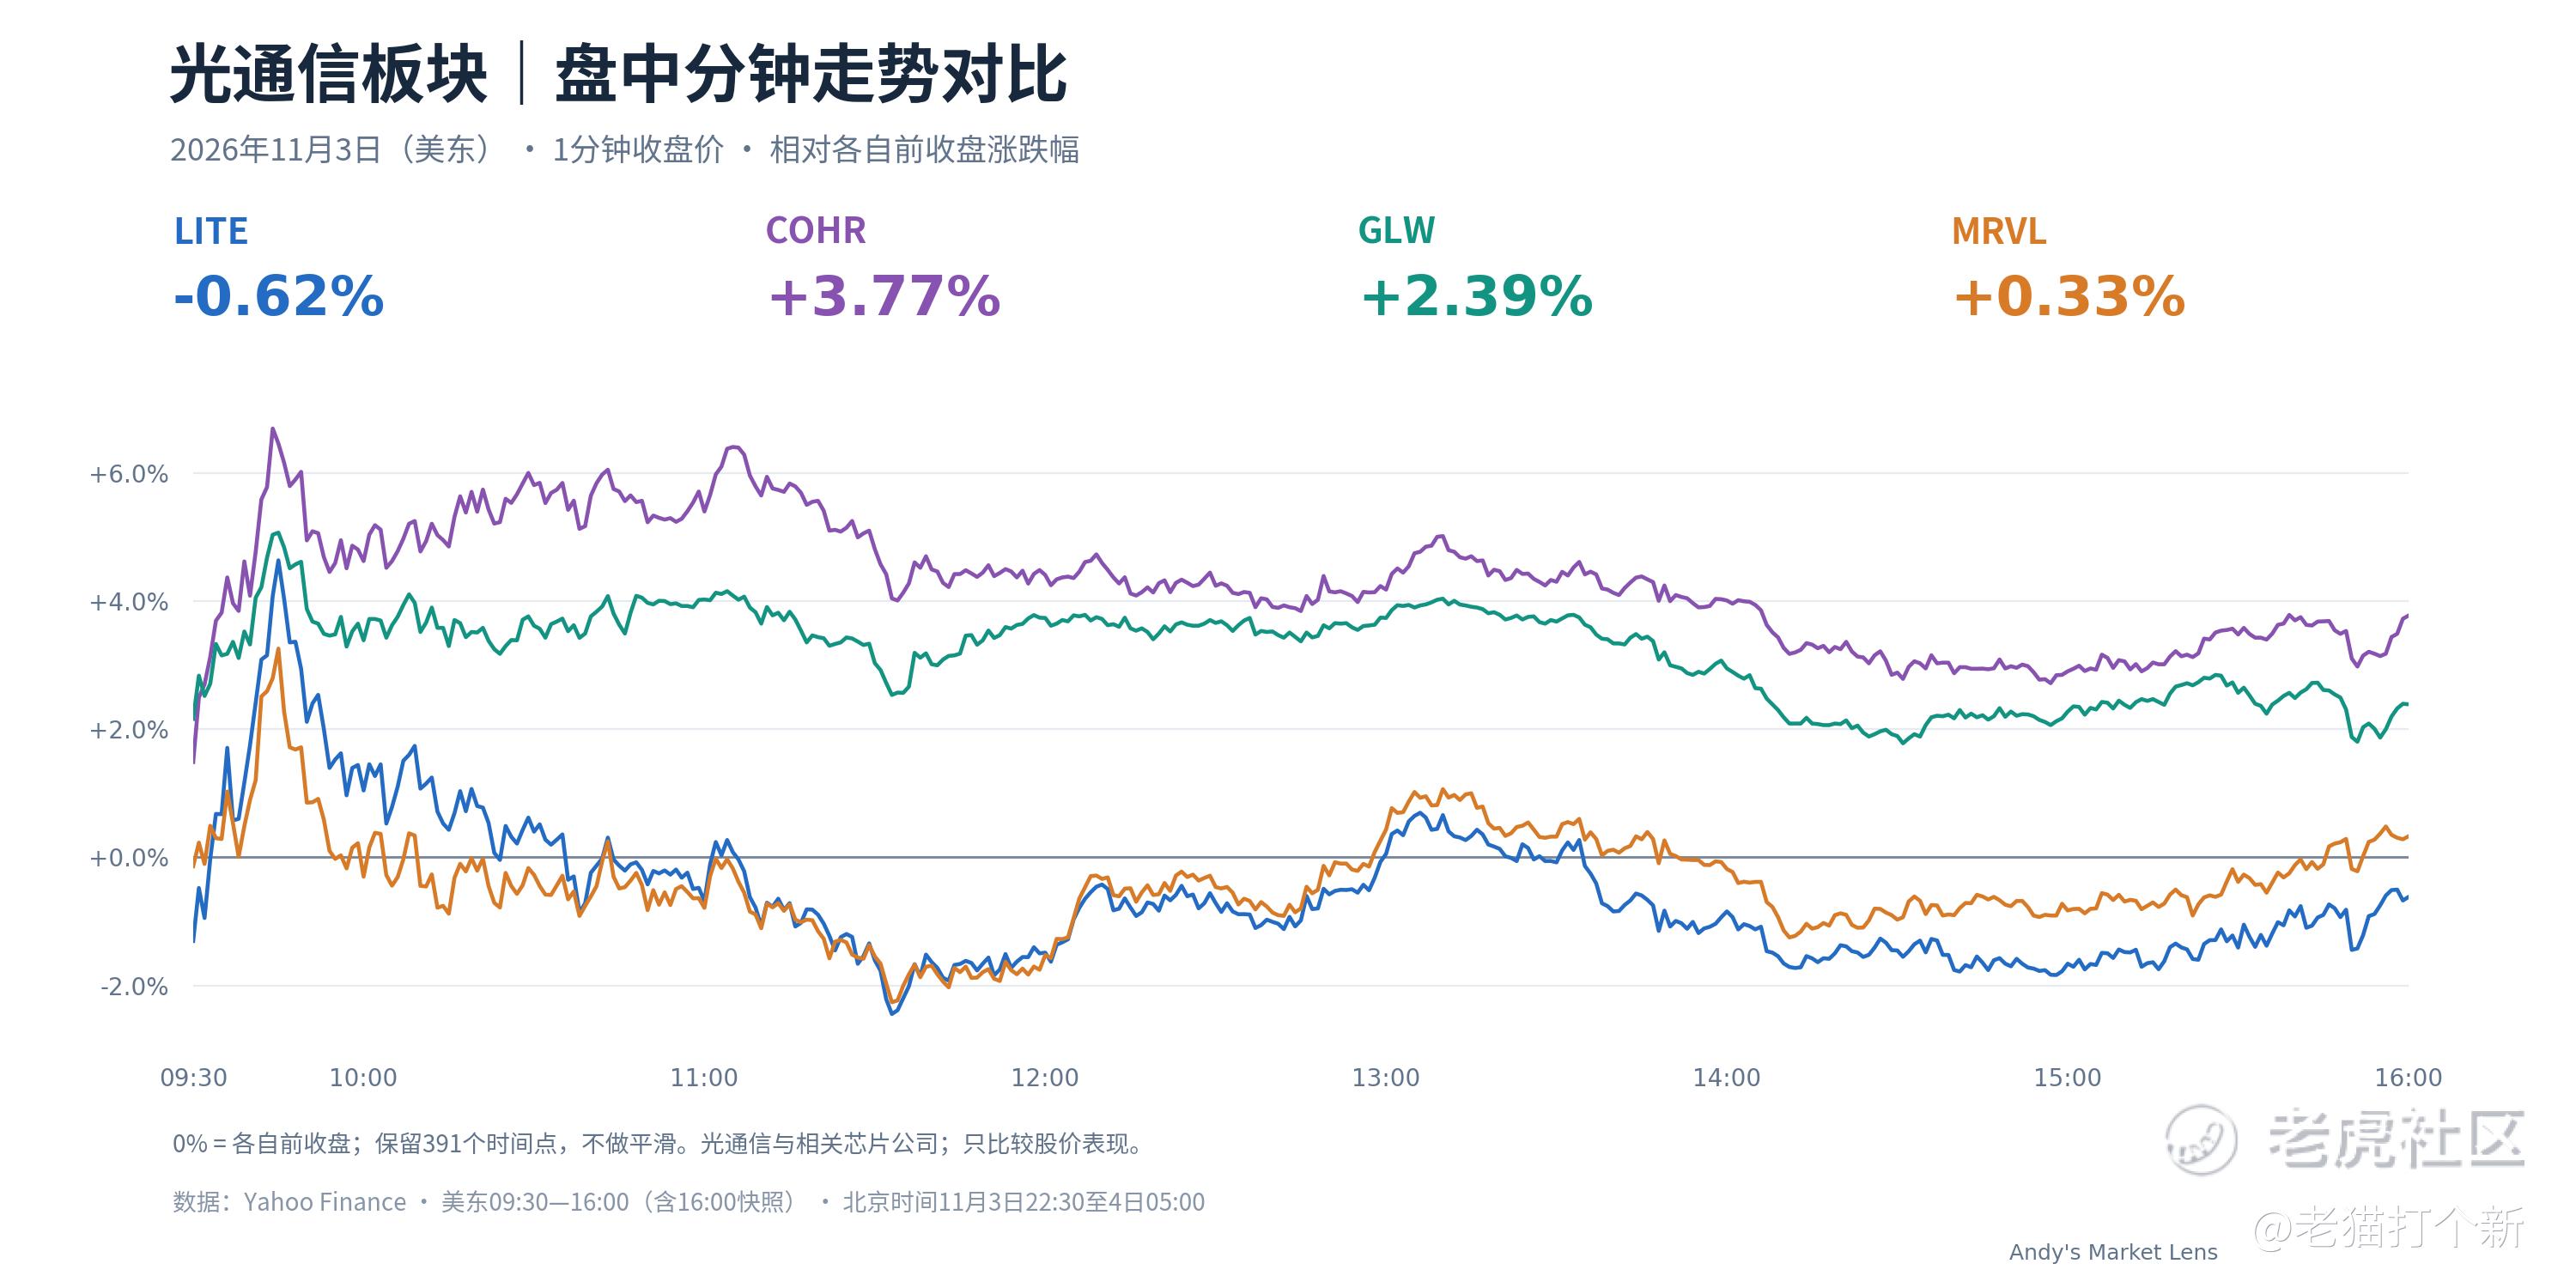
光通信:COHR涨3.77%领涨,GLW涨2.39%,MRVL涨0.33%,LITE跌0.62%相对最弱。
光通信要同时看需求兑现与交易定价。LITE此前预计首批ELS在2027年下半年交付,对应客户2028年部署;今晚Coherent若更新认证、产能及出货节点,才便于比较兑现节奏。 Arista判断可插拔光模块仍是主流,其开放式CPO方案预计2028—2030年进入市场,提示不同路线会并存,不能提前把传统模块增长划掉。MRVL收购LITE采用每股换4.5股MRVL的固定比例:MRVL股价变化会改变交易隐含对价,LITE还要反映交割概率与等待成本。因此,LITE相对偏弱不能只归因于光通信需求;并购审批、客户竞合及OCS与光模块放量后的毛利率,也要一起观察。
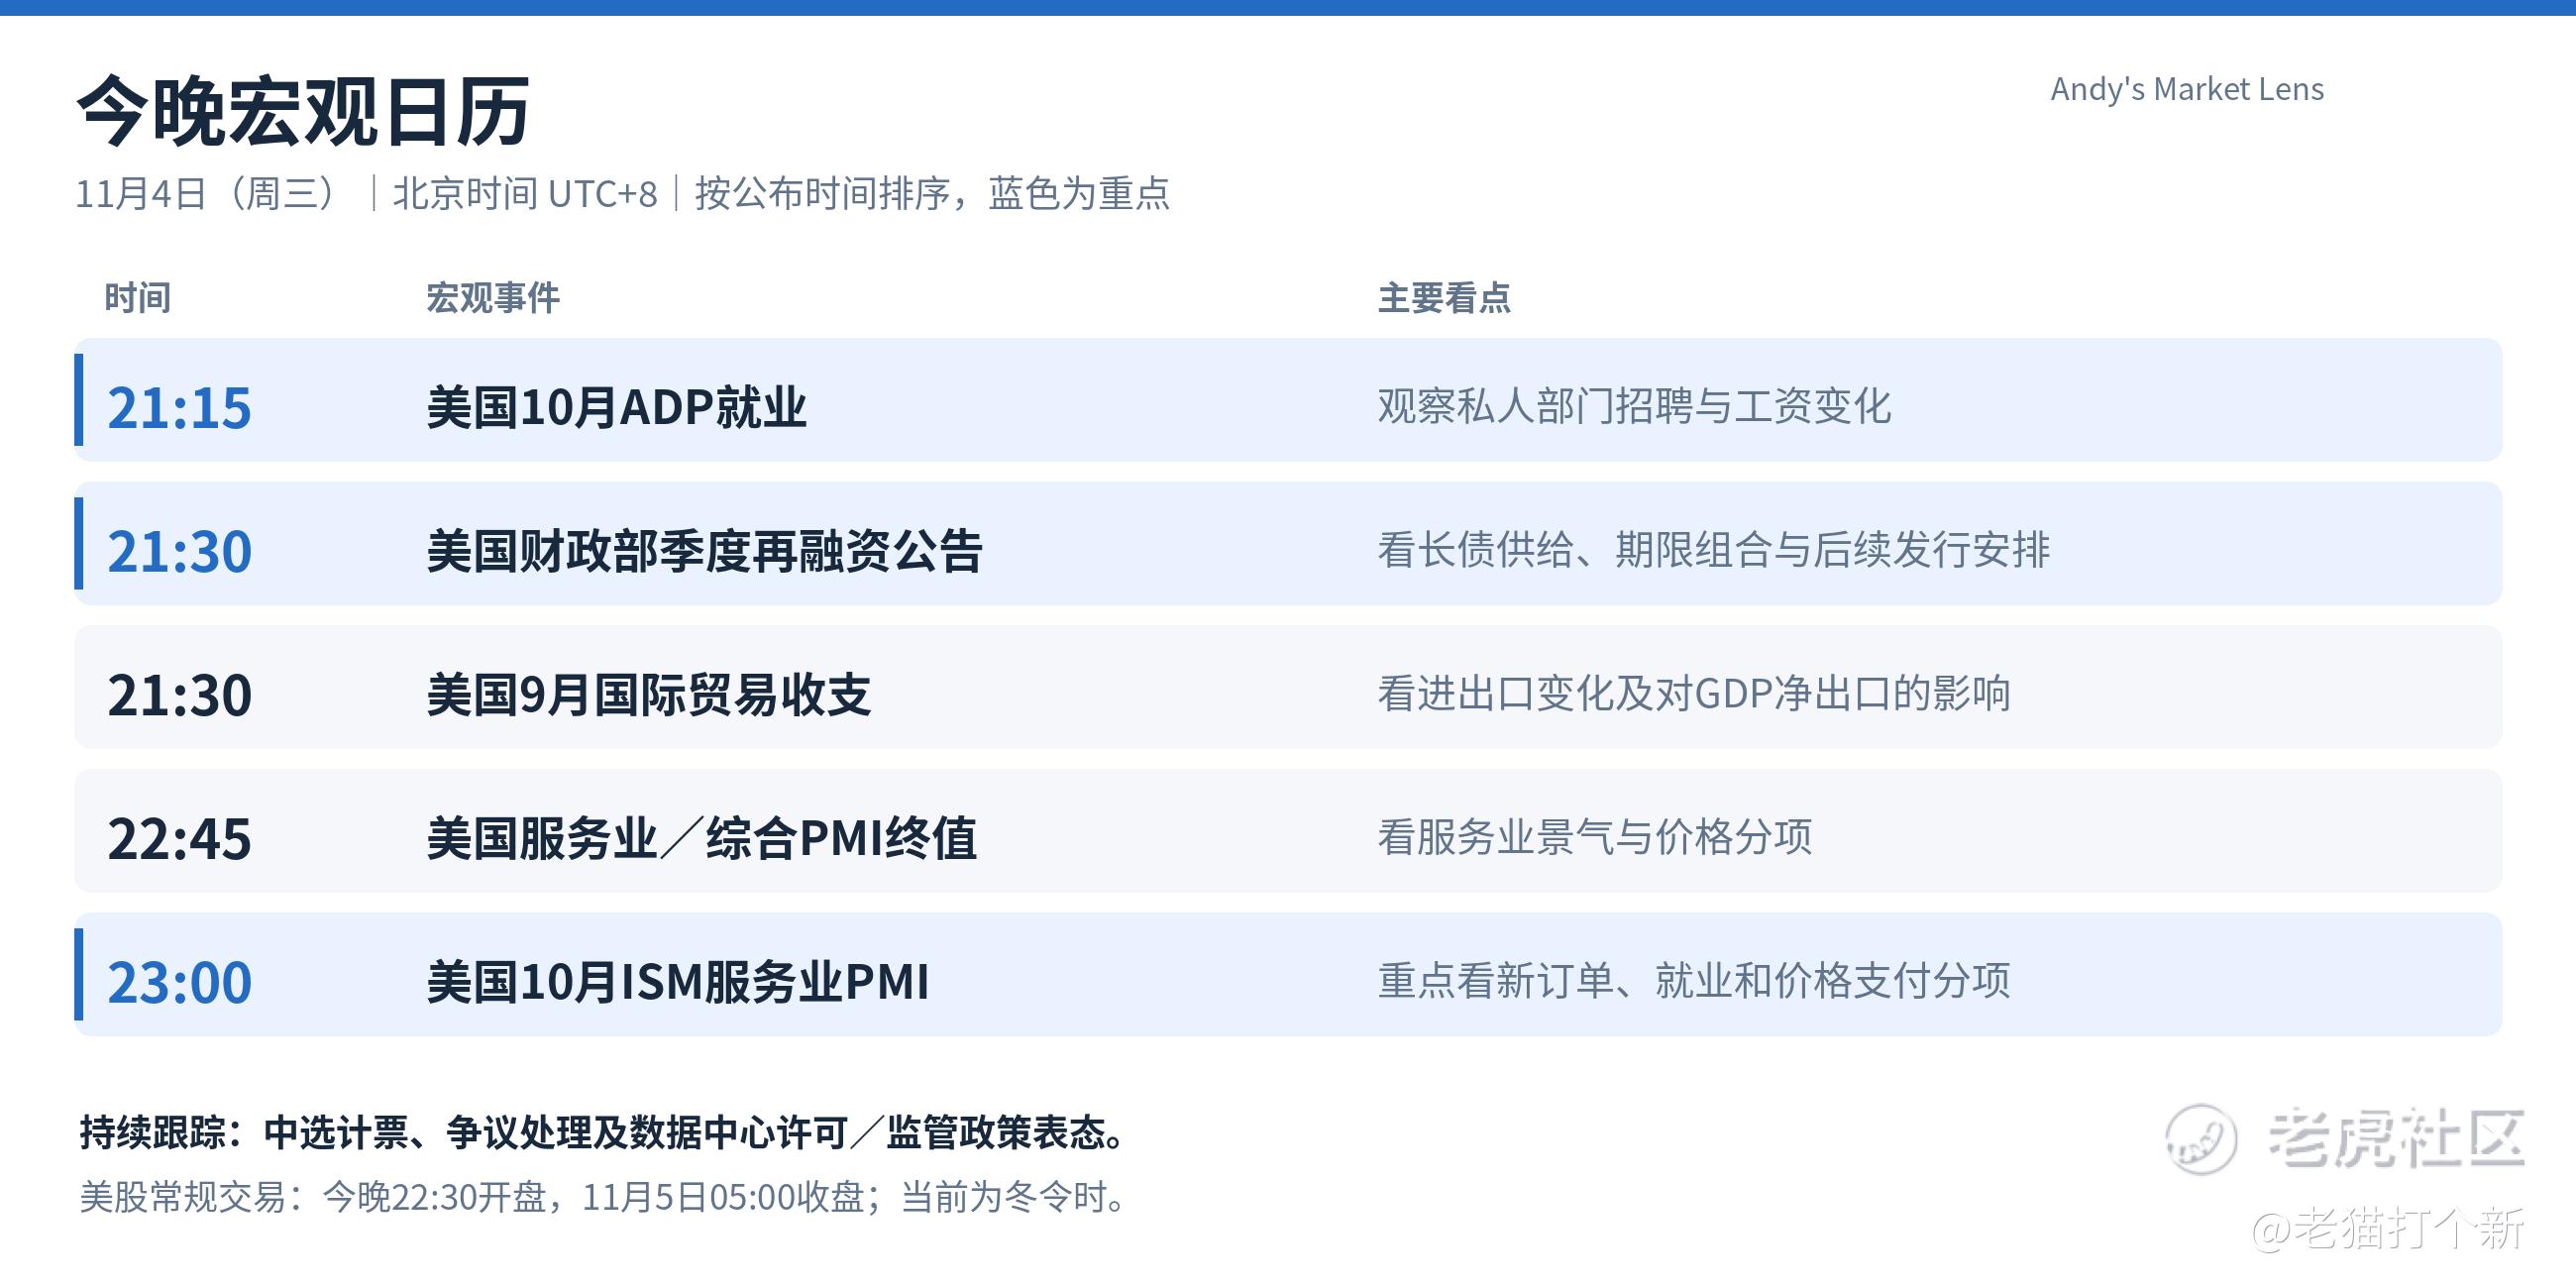
今晚宏观日历:11月4日,按北京时间排序。
21:15 ADP、21:30季度再融资公告、23:00 ISM服务业是今晚三项重点;同晚还有21:30国际贸易收支、22:45服务业与综合PMI终值。中选计票与政策表态持续跟踪。
今晚财报日历:按11月4日美股盘前、盘后分列。
盘前看Circle、Uber与CVS,麦当劳为市场日历预计、仍待公司确认。盘后重点为Coherent、高通和Arm,电话会分别在北京时间11月5日05:30、05:45与06:00。 图中钟点为电话会时间,业绩公告在美股收盘后,不能将两者混同。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
