


同一个行业,两种算法:华勤的合同负债为何只有浪潮的零头?
这两周的市场,跌得确实让人始料未及。大盘一路退回3600点附近,科技线的调整更狠,CPO、服务器、存储轮番回撤。
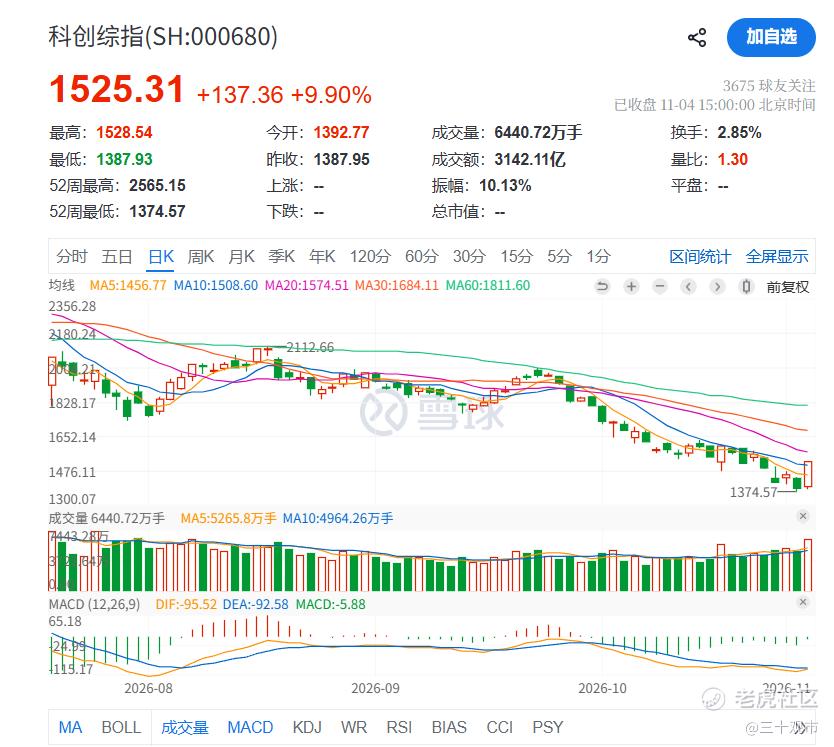
直到今天,盘面才有所回暖。科创盘中一度涨逾9%,半导体、存储这些前几天挨打最重的方向,也总算缓过一口气。
盘面一热,社区里也热闹起来。
近期我刷到不少人在问同一件事:同样做服务器,相比于浪潮,华勤的合同负债为什么在绝大部分时间里都处于极低水平?
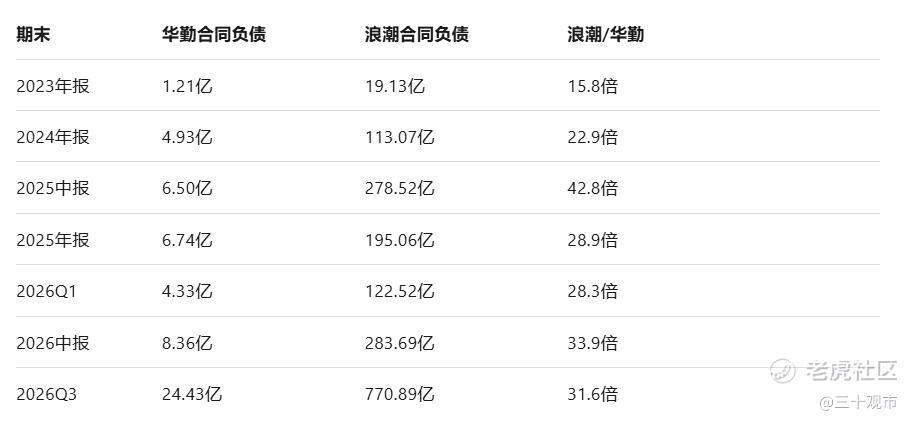
确实,数据表列出来,对比非常明显。
按照常理,服务器订单一旦放量,财报通常会先出现两个变化:存货跟着备料增加,部分客户也会提前支付货款,形成合同负债。
也就是说,合同负债对应企业已经收取、但尚未完成履约的客户款项,因此,行业里一般都拿它观察订单和后续交付——生意越旺,这个科目往往就越厚,这是行业特性。
先说能验证的部分:订单爆发是真的。
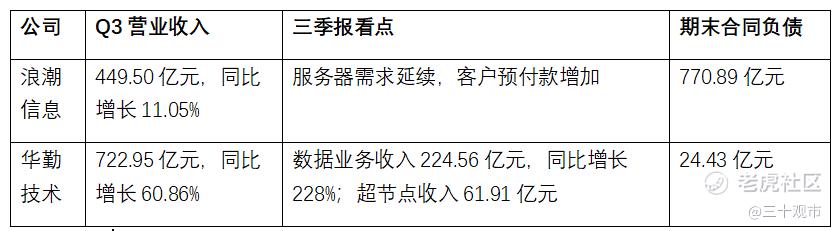
从三季报来看,两家公司都吃到了这一轮数据中心需求放量。
浪潮的服务器需求延续,客户预付款明显增加;华勤的数据业务同比增长228%,超节点也已经进入规模交付。需求爆发这条线,两边基本能够互相验证。
但反常也在这儿。
数据是确凿的,那同样做服务器,为什么会出现这么大的差距?
刚刚在e互动上刷到,有投资者拿合同负债的事去问华勤,董秘已经回复了。这里就简单说说我的看法吧。
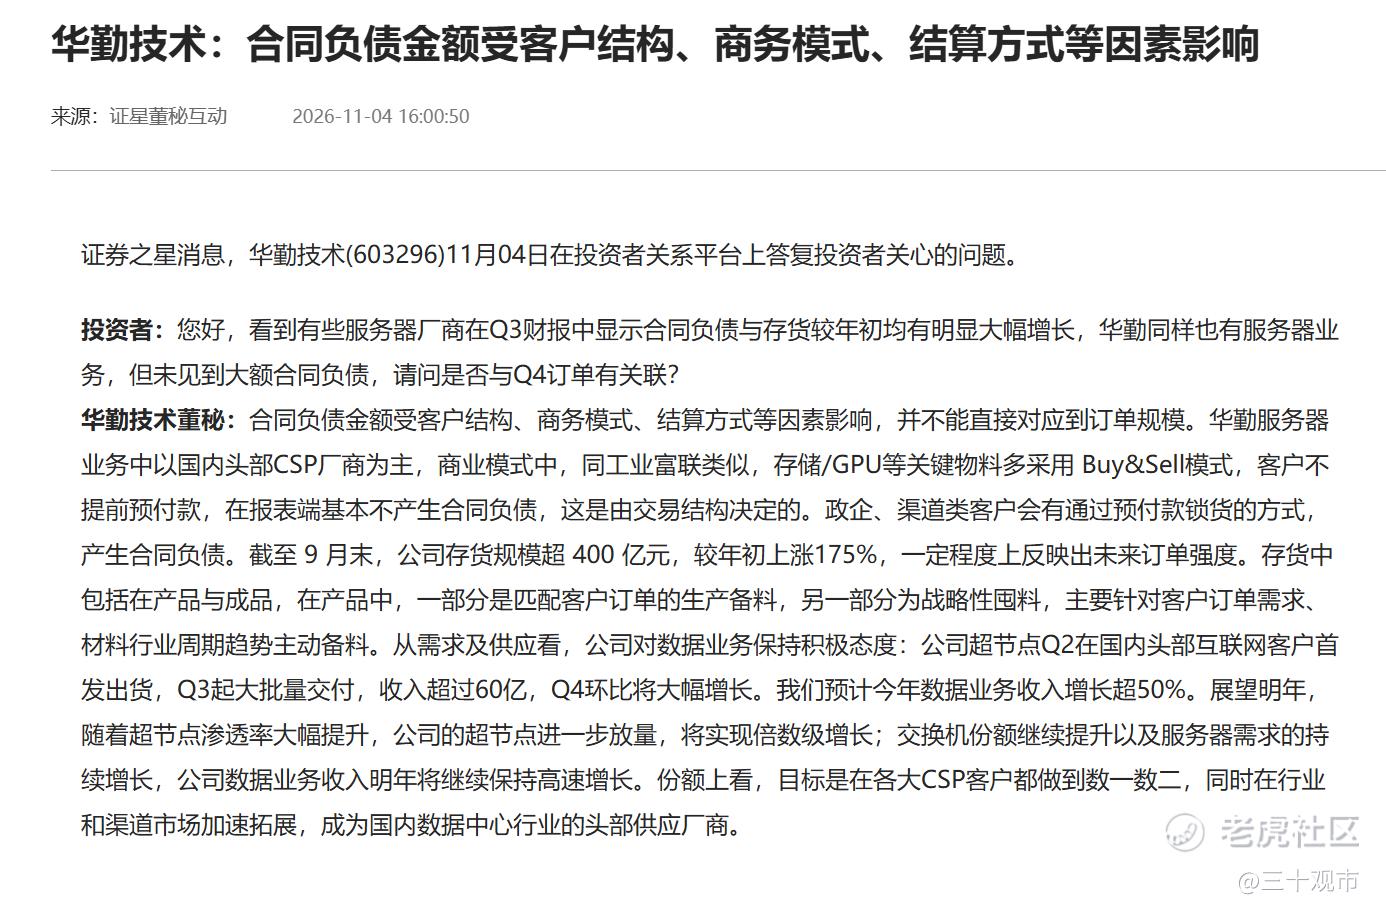
看完这个回复,之前的疑问基本解开了。合同负债高不高,除了订单多少,更要看客户是谁、钱是怎么收的。顺着公司的解释回头看,主要有两点:
1、客户结构不同。
浪潮存在较多政企、行业及渠道类业务。这类客户有时会提前支付货款锁定产品,钱先到账,订单便会进入合同负债。
华勤的数据业务以国内头部CSP客户为主。这些客户资金安排和采购方式也更成熟,通常不会通过大额预付款锁货。
2、商务模式不同。
华勤在存储、GPU等关键物料上较多采用Buy&Sell模式,客户通常不会提前支付货款。少了预付款这个环节,即使后续交付规模在增加,合同负债也很难达到浪潮那样的绝对规模。
所以我觉得,市场之前多少把问题问偏了。判断华勤的数据中心订单,合同负债只能提供一部分线索,更该结合备货、生产进度和实际交付一起看。拿浪潮的合同负债直接套华勤,看起来直观,实际忽略了两家背后的客户和交易结构。
那华勤的订单去哪看?
浪潮的订单更容易体现在合同负债里,华勤则不在这个科目上,就得去备货、生产和交付中找。截至今年9月末,华勤存货规模已经超过400亿,较年初涨了175%,可以以看出华勤业务量的直线上升,敢把备料堆到这个量级,本身就说明手里的活儿有多满。
同样做服务器,客户不同、收钱的方式不同,报表的长相自然不一样。搞明白这个之后,接下来我更愿意盯的,是四季度交付能不能兑现这波备货——合同负债说不清楚的事,交付数据会给出答案。
但就目前趋势来看,我猜华勤四季度的订单大概率要超预期的。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
