


港股打新:新荷花 申购分析
新荷花是一家总部位于四川成都的中成药饮片企业,历史可追溯至2001年12月成立,创始人兼董事长江云为国家药典委员会中成药饮片企业代表。公司是中国大型中药饮片供应商,按 2025 年中药饮片收入计在中国排名第二(市场份额 0.4%),截至最后实际可行日期提供超过770种、4900个品种的中药饮片产品,覆盖行业主要药材,其中毒性饮片为其特色(国家办法收录的 28 种毒性饮片中生产主要的 10 种)。
公司于2003年即获GMP认证,自研的DNA条形码鉴定系统已被中国和英国药典采用,实验室获CNAS认可,并建有国家级非遗中药炮制技术传承基地;客户涵盖医院及医疗机构、医疗贸易公司、药店、制药企业和个人消费者,线下网络覆盖中国大部分省份,同时布局金方草堂(B2B平台)、金方云、金色荷花等数字化渠道(2026年5月起整合为"新荷花中药"线上平台),并将业务延伸至香港、台湾及越南、马来西亚等海外市场。
新荷花本次募集资金净额2.297亿港元,资金分配如下:33.4%用于扩大中药饮片产能、升级数字化智能生产系统;29%用于销售及营销活动;11.4%用于面向消费者业务;10.2%用于越南及马来西亚海外销售渠道;6%用于战略投资及潜在收购,10%用于一般公司及营运资金。
招股信息:
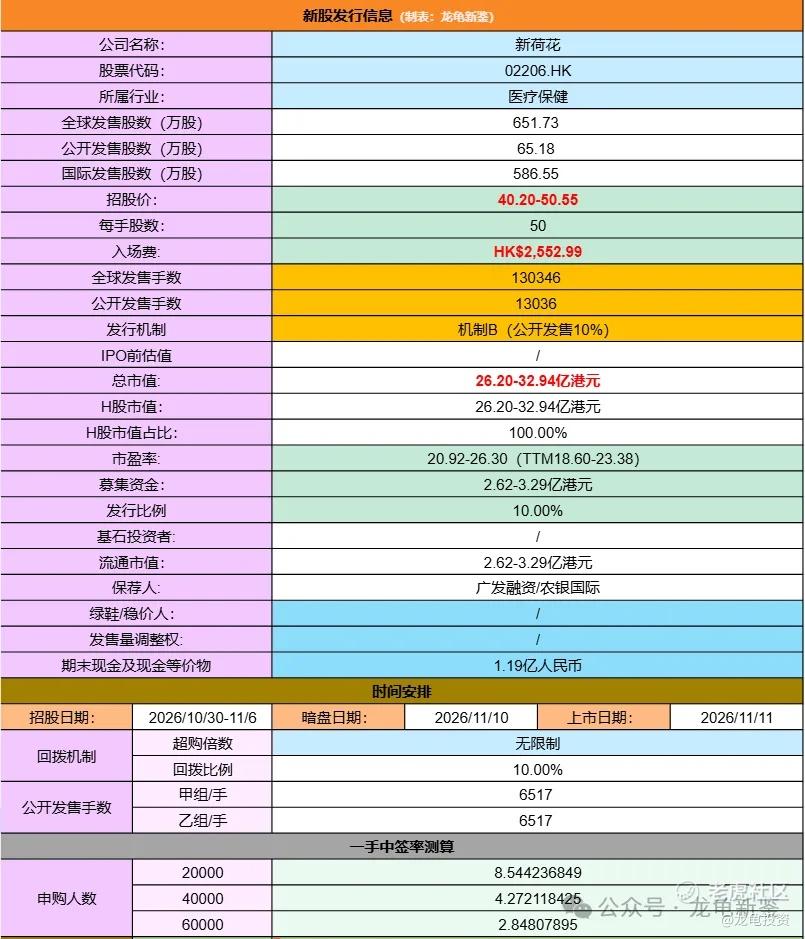
本次全球发售股数651.73万股,每手股数50股,招股价40.20-50.55元,入场费2552.99元,采用机制B发行,预计2-6万人参与,一手中签率5%左右,申购2000手稳一手。
财务情况:
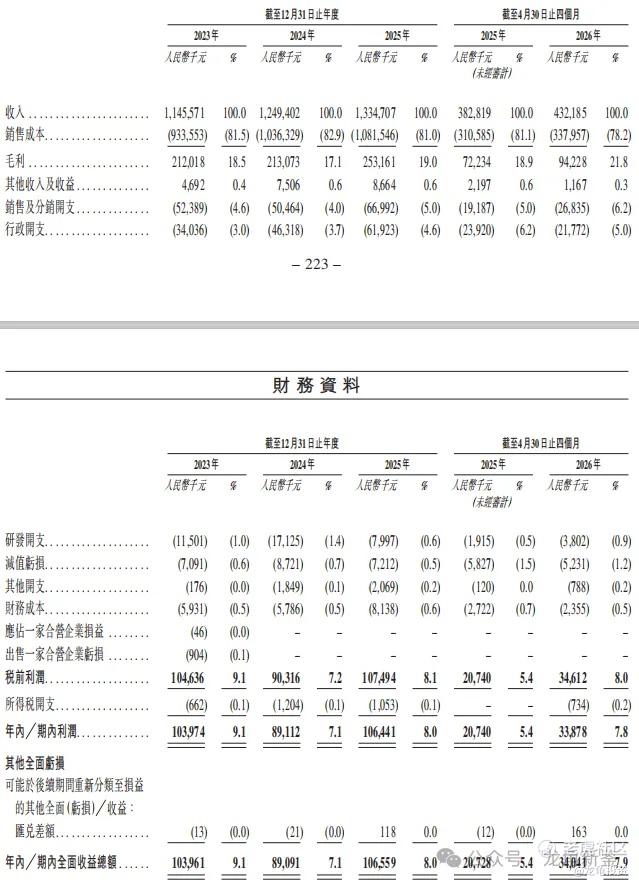
23年经营收入11.45亿,24年经营收入12.49亿,25年经营收入13.34亿,年复合增长率7.90%;26年前4个月营收4.32亿,较上年同期3.82万,同比增长13.08%。
23年毛利2.12亿,24年毛利2.13亿,25年毛利2.53亿,毛利率19%;26年前4个月毛利9422.8万,较上年同期毛利7223.4万,毛利率有所提升。
23年净利润1.03亿,24年净利润8909.1万,25年净利润1.06亿;26年前4个月净利润3404.1万,上年同期净利润2072.8万,同比增长率64.22%。
行业及竞争对手速览:
公司所处的中药饮片行业是中医药产业链的基石细分市场——2025年中国中药产品市场总规模约人民币4266亿元,其中中药饮片约3205亿元、为2025年增长最快的医药细分行业之一(2020–2025年复合增速9.8%,但未来增速放缓,2026E–2030E仅约0.8%,2031E–2035E回升至约2.0%),内部分为普通饮片(2025年约3,098亿元)和壁垒更高的毒性饮片(2025年约107亿元、2020–2025年复合增速10.3%,需专用隔离车间炮制);
行业增长由中医药扶持政策、人口老龄化与健康意识提升、"药食同源"零售扩容(2024年相关市场约100亿元)、数字化/AI及中药材出口(2025年约13亿美元,日本、韩国、东南亚为主要市场)共同驱动,同时存在原材料供应管理、标准化炮制、全流程质控和品牌渠道四大进入门槛。
竞争格局高度分散:2025年全国持有生产许可的饮片企业达2,337家,但年产值超10亿元者凤毛麟角,前五大参与者合计份额仅2.7%(第一名公司A约1.3%),新荷花以13.3亿元收入、0.4%份额位列行业第二;毒性饮片细分同样分散(CR5仅5.3%),新荷花在该细分亦为头部玩家(2025年毒性饮片收入1.665亿元、份额1.6%,招股书称其为第二大市场参与者);而2024年起45个品种纳入集采、叠加质量加权评审与溯源要求等政策,正加速行业洗牌整合,利好具备规模化产能、GAP溯源和标准化质控能力的头部企业。
资本方面,公开发售前2019年完成一轮融资,融资完成后,每股成本8.9元,投后估值5.9亿元,相较发售价折让77.09%,禁售期12个月;另外公司还有多轮股份转让,2025年股份转让,每股成本19.9元,较发售价折让48.78%,禁售期12个月。
基本面没什么好说的,也不用太多去深究,正所谓光脚的不怕穿鞋的,现在这种环境,大票要小心,小票反而可以适度激进,新荷花三无结构设计,应该是有点想法的。
龙龟评级:
白色(红色申,绿色弃,白色拼运气)。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
