


从三季报看水井坊:经营修复信号显现
$水井坊(600779)$ 文:向善财经
最近,酒企三季报陆续出炉。
看完各家三季报的表现不难发现,部分酒企的修复态势开始出现。
10月30日晚,水井坊发布2026年前三季度报告,数据显示,报告期内公司实现营业收入19.55亿元,利润总额2.99亿元。
其中,第三季度公司实现营业收入8.73亿元,同比增长2.69%;扣非归母净利润2.30亿元,同比增长6.44%。
过去一段时间,水井坊经营动作上的调整,在季度业绩上有了直观的反映,比如经营活动现金流同比大幅改善以及扣非归母净利润同比增长。
把Q3单季数据放回前三季度看,这份财报最重要的变化不在于单季增速有多高,而在于经营韧性正在释放,阶段性修复信号已经出现。
//Q3“压舱石”的本质在于经营
水井坊Q3季度核心数据表现企稳,表明Q3季度的业绩作为全年压舱石的作用正在显现。
数据上看,单季营收8.73亿元,同比增加2.69%,Q3收入单季转正,显著好于上半年。此外,归母净利润2.20亿元,环比扭亏为盈。
此外,水井坊前三季度经营现金流净额由去年同期的-8.67亿元转正至5.88亿元,同比改善约14.55亿元。
公司的经营改善,具体来看有两方面的原因:
一是,深化主动管理有了成效。
Q3单季扣非净利2.30亿,同比增长6.44%,高于收入增速2.69%,说明剔除一次性项目后,Q3单季的盈利效率有所提升。
费用是影响利润表现最直接的杠杆。前三季度销售费用同比下降33.27%,销售费用率从31.2%降至25%;Q3单季销售费用率12.1%,同比下降10.1个百分点。
费用下降,不是简单的降本,而是主动管理深入经营的结果。
首先是市场端。
“一城一策”的精细化区域投放有了成效。根据不同区域市场特点制定差异化策略,推动资源向核心市场与重点渠道集中,让前三季度投放效率更高。投放效率上去了,就会更直接地影响费用。
其次,渠道端。
渠道结构切换之后,水井坊渠道端的发货向批发代理集中、低效新渠道收缩,渠道效率变高了。渠道效率提升之后,费用拉动营收增长的效率也改善了。
这也符合水井坊总经理干晓峰在股东会上的定调:“以‘慢’为进”,以维护渠道健康为优先目标,阶段性优化供货节奏、动态调整库存结构。
二是,调整期的压力还在,但经营韧性在释放,信心也在恢复。
从更深层次看,白酒行业处在深度调整阶段,压力肯定会有,但Q3积极的财报表现,也表明,水井坊主动优化经营策略有了阶段性的成果,其中之一就是对市场信心的修复。
三季度最核心的经营动作,是在渠道端做结构性调整。
数据显示,渠道结构明显优化,批发代理收入同比增长18.3%,高档产品收入8.46亿元、同比增长9.36%。
在Q2之前,水井坊做了很多策略动作,比如:主动控货、调整买赠政策、阶段性优化供货节奏,动态调整库存结构等。一系列的动作之后,在Q3这个节点,渠道结构优化的作用就体现了出来。
反映到数据上,水井坊Q3末合同负债8.55亿元,较Q1末增加1.65亿元,环比增加约2.1亿元。市场信心,也是Q3压舱石表现的原因之一。
修复信号显现后,接下来如何持续推动经营质量提升,就得显得颇为重要了。
//行业调整期,深耕品牌稳固长期价值
在行业深度调整期,白酒企业的主线任务不只是“去库存、调结构”。
存货问题再难,也会有解决的方法,但如果消费场景不扩展,结构优化到一定程度就还是会遇到天花板。
也因此,水井坊在调整期的另一主线是:让品牌向新消费人群和新场景延伸。
过去一段时间,在调整结构的同时水井坊也在圈层运营与场景拓展上做新的尝试。
比如,公司连续第六年携手上海大师赛,深化与新消费人群的品牌链接。
找到新场景,意味找到了新的动销空间。进而为批发代理渠道恢复发货之后的高档酒提供了一个真实的、可重复的消费承接面。
由此,水井坊在拓展品牌价值的同时,也能进一步促进渠道结构的变化。
实际上,消费端场景越分散、越具体,渠道的消化能力就能尽可能降低传统的白酒周期性带来的波动。
水井坊之所以能够放开手脚去做不同场景的探索,原因之一就在于,双品牌协同战略提供了空间。
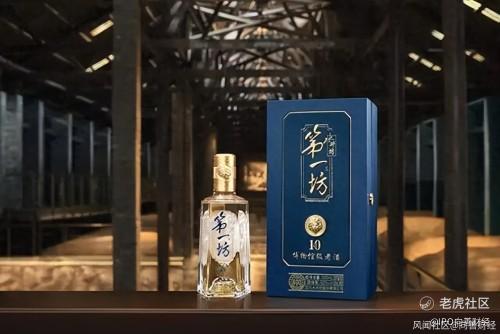
水井坊品牌承担次高端基本盘的规模化触达,第一坊则依托600余年酿造传承和稀缺老窖池的文化资产做高端场景中的价值表达。
目前,水井坊品牌的定位聚焦300—500元次高端核心区间,第一坊则定位800元以上高端市场,以不同价格带覆盖多层级消费场景。这意味着,水井坊双品牌战略体系能够用不同价格带承接同一批核心终端和核心消费者的分层需求。
在行业调整期,深耕品牌具有长期价值。
深厚的历史文化底蕴始终是水井坊品牌价值的重要支撑,而第一坊以“真年份·真博物馆”为传播策略,在突出年份价值与文化表达的基础上,也进一步强化高端品牌的价值表达。
实际上,无论是品牌表达,还是品牌背后的文化价值表达,最终会指向一个共同的目标:消费市场。
当前白酒行业深度调整期的本质,其实是行业整体“渠道驱动”向“消费驱动”的范式转换。
现在,真实动销效率、靠品牌厚度、C端用户运营深度以及场景承接能力,正在成为酒企经营的核心方向。
而水井坊已经走在这条路上。
一个现实是,这轮行业调整期不会很快结束,三季报的表现某种意义上证明了,水井坊作为川酒代表性品牌,在库存回归健康后,仍然有较强的业绩弹性。
白酒行业营销专家蔡学飞认为,当前白酒行业仍处于需求调整与渠道转型阶段,企业经营表现与库存水平、价格稳定性及终端动销密切相关。随着行业发展回归消费需求和经营效率,能根据市场变化合理安排经营节奏的企业,有望逐步积累长期发展韧性。
对水井坊而言,三季度部分经营指标呈现积极变化,随着渠道结构持续优化、消费者培育不断深化,公司有望逐步积蓄经营改善动能,为长期稳健发展奠定基础。
本轮库存调整和渠道结构切换,可能会成为水井坊未来进入新阶段的关键势能。
写在最后:
这轮行业调整,时间越久,越考验品牌在低增长环境下的经营能力。
水井坊三季报,也从侧面印证了这一点。
行业调整期,其实也是白酒经营模式切换的窗口期。当行业逐渐复苏,能够用经营韧性换取修复空间的酒企,值得市场去重新审视。
Q3的修复信号是起点,不是终点。接下来,行业会怎样变化?
值得继续观察。
声明:本文所引用信息均来源于公司法定披露文件及已公开资料,作者不对其完整性与时效性做任何保证。股市投资有风险,请务必谨慎。文中内容仅为评论性观点,不构成任何投资建议,是否参与投资,烦请您自行判断、自担风险。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
