


科技股大反攻,从摩尔线程率先跨过30亿营收门槛说起
11月4日,A股上演“大奇迹日”。午后指数强势拉升,创业板指收涨6.40%,科创50涨9.92%,沪深两市成交额重回2万亿元。半导体、算力硬件站上反攻前排,科技股又成了市场焦点。
大涨把人气拉了回来,然而从理性角度看,这种情绪持续多久,以及后续朝哪些方向分化值得关注。此前微软、谷歌三季报后,收入、利润和现金流表现分化,市场直接用脚投票,这种对AI业绩兑现的挑剔,也从美股传导到A股。
国产GPU赛道股比较有代表性,从各家公司三季报持仓情况就可以看出差异性,比如摩尔前十大流通股东中,高盛、瑞银、摩根士丹利、摩根大通相关账户均在列,沐曦、燧源等外资机构比较少。国内主动基金方面,永赢数字经济智选三季度增持摩尔5.90万股、减持沐曦26.20万股。
而在11月4日这轮反弹之前,中信建投、UBS、华夏基金、嘉实基金、Point72等机构就在10月30日赴摩尔调研,集中关心客户、产品接续和交付等细节。
综合财报和日前的机构调研来看,国产GPU赛道已经来到了下半场,交付规模、产品接续和经营效率这些,开始变得越来越重要。
谁先跨过30亿门槛,兑现规模效应?
从前三季度数据看,摩尔收入32.89亿元,同比增长319.15%,高于沐曦的28.24亿元、燧原的23.32亿元。在四小龙已披露的同期数据中,摩尔率先跨过30亿。壁仞尚未披露同期数据,不纳入比较。
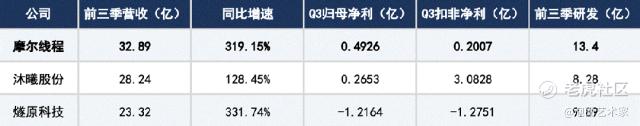
放量节奏上,摩尔前三个季度收入从7.38亿、9.99亿走到15.52亿元,其中Q3环比增长55.43%,展现连续爬坡的收入。
10月30日机构对摩尔的调研中,公司披露已向互联网及云服务商核心客户批量出货,并与京东云推进十万卡级全功能GPU集群落地。批量出货考验的是供应组织、软件适配和客户验收的整套能力,从摩尔当前的交付能力看,已经可以确保组网、软件适配和稳定运行。
另一方面,收入盘子做大,持续投入的芯片、驱动和集群软件,就有了更大的销售规模来分摊费用。前三季度摩尔研发投入增长55.72%,研发费用率却降至40.75%。调研中,公司还披露销售、管理费用率均已降至个位数。规模摊薄开始反映在利润端:Q3归母净利润4926万元(超过沐曦2653万元),扣非净利润2007万元首次转正。
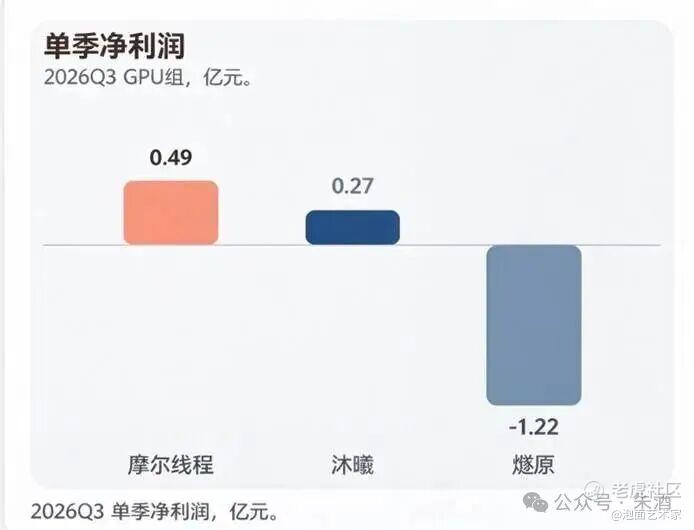
统一看前三季度归母净利润,摩尔盈利0.38亿元,沐曦盈利6.39亿元,燧原亏损7.54亿元。其中,沐曦约3.80亿元利润来自非经常性损益,金融资产收益影响显著。燧原同期扣非仍亏损7.62亿元。
综合看,在已披露同期业绩的三家公司中,摩尔同时交出了“前三季度收入超过30亿元、Q3扣非盈利”这组成绩。累计扣非仍亏1.31亿元,单季转正是盈利改善的起点。
山西证券10月30日预计摩尔全年收入53.90亿元,国盛证券11月4日的预测为46.66亿元。机构基本把摩尔全年收入预测放在50亿元上下。如果四季度保持三季度的交付节奏,突破50亿是大概率事件。
更大的收入和研发体量、成本被摊薄出现盈利拐点,这种滚雪球效应带来的价值将会持续放大。
效率之争,如何留住利润?
GPU高性能算力卡这条赛道,属于典型技术密集型产业,研发是国产GPU公司的主要开支。
自2022年,摩尔线程累计研发投入达到64.5亿,前三季度研发费用13.40亿元,高于沐曦8.28亿元、燧原9.89亿元,三家公司对应研发费用率分别为40.75%、29.33%、42.40%。摩尔投入金额最高,费用率居中,收入规模对研发负担的摊薄已经可见。
我倾向于用“验证一代、研发一代、预研一代”来理解摩尔的研发投入。
摩尔曾在半年报披露,公司在华山、庐山两项研发合计投入4.73亿元,占上半年研发约61.5%,此外还有平湖系列、终端芯片和预研项目。同步推进AI训推、图形渲染、端侧SoC,研发工作量自然更大。
从苏堤、春晓、曲院、平湖到花港,摩尔通过统一架构与软件栈提供复用基础,多代产品并行开发,保持了约一年一代的架构迭代。
最新调研资料显示,基于花港架构,华山聚焦AI训推一体,庐山侧重图形渲染与AI推理,后者计划年底推出。软件栈也同步迭代,让新芯片接上客户原有的开发和使用流程。
2026年前三季度摩尔毛利17.66亿元,超过13.40亿元研发费用,其中Q3毛利对研发费用的覆盖倍数达到1.36倍,高于Q2的1.23倍。
再看回款,摩尔Q3销售收现16.13亿元,环比增长88.98%,期末应收9.94亿元,环比仅增12.92%。公司在机构调研中披露,前三季度应收账款周转天数为59天,周转效率非常高。
收入放量和回款改善,进一步增强了摩尔持续研发、组织生产的承受力。传导到客户端,价值最终落在两件事上,算力用起来划算和项目按期交付。
国产替代,更要符合商业逻辑
企业AI正从试验走向业务实施,而在真实业务成本上,Gartner预计,到2028年每个Agent工作流的推理成本将升至原来的五倍以上。
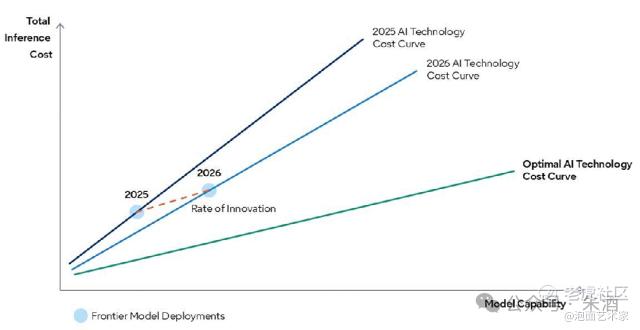
Token单价下降,复杂任务却消耗更多Token,客户更重视整项任务成本,特别是当前摩尔的新兴客户群体——词元服务商(TSP)。这类客户按实际Token产出结算业务,更关注真实负载下的量、服务稳定性和单位产出成本。GPU运行需要更有效率,才能给这类客户留下利润。
摩尔的解法是,将输入计算和输出生成分开配置,S5000承担计算密集的输入处理,高带宽GPU负责输出,减少资源错配。同时分段介入,先做进客户生产系统验证一个环节,降低客户国产算力的集成负担,等S5000在擅长的环节创造价值以后,再争取后续采购,这种模式有望成为国产替代的重要推进方式。
此前摩尔与趋境的合作已承接真实业务流量。11月2日,双方再与智谱联合发布国产AI Token工厂方案,把芯片、推理优化和模型能力整合起来。
客户侧,中国移动9月披露,北京Token中心顺义节点已部署S5000,同一算力布局还使用**、昆仑芯等产品。多种算力共同服务业务,厂商得靠实际使用效果争取后续份额。最近有看到媒体实探无锡惠山智算中心,其中2000张S5000已服务20余家客户,集群使用率接近100%,付费客户占六成。客户从测试走向付费,才给后续扩容提供了更扎实的依据。
从交付层往上游看,SK海力士10月披露,与14家客户签订的长期协议,已覆盖其2027—2028年总产能的一半以上。抢算力也在抢未来供给,产品规划、采购资金和交付组织在当前阶段变得越来越重要。
摩尔三季度末存货与预付款合计59.61亿元。公司在调研中解释,提前备货用于平滑供货节奏,现有产能储备能够匹配订单需求。
Token之外,更大的生意在物理AI
随着更多国产GPU进入采购清单,在迈向进一步深度合作过程中,GPU厂商原有平台的价值尤为关键。
据摩尔10月27日披露,北京广播电视台全信创4K后期制作网,已将图形渲染、视频编解码和AI计算用于同一生产流程,支持多轨剪辑、画面合成和智能剪辑。截至10月15日,累计完成2447部(期)节目制作。
全功能GPU的几项能力,在一个客户身上都有了实际用途。基于已有的软件适配和工程经验承接新增任务,减少客户重复投入,还能扩大摩尔能够参与的采购范围。
物理AI会进一步放大对全功能GPU的需求。
拿机器人抓取来说,物体材质、摆放角度、光照发生变化,都可能影响动作效果。开发者需要采集真实数据,再通过仿真扩充场景、训练和测试策略,最后回到真机验证。实际运行中发现的问题,又会进入下一轮训练。机器人每增加一种技能、进入一种新场景,背后都有数据和算力投入。
这笔账还包含工程成本。数据处理、仿真、模型训练和部署涉及不同工具,即使软件开源,适配、调试和维护也需要人力。英伟达10月21日就指出,开发者经常需要整合彼此分散的工具,其新公布的统一参考平台可将开发环境搭建时间从数周缩短到数天。客户采购算力,也在考虑整套开发流程的效率。
所以,机器人尚在打磨技能,训练和仿真环节的投入就已经启动。高盛8月底将2035年全球人形机器人市场规模预测上调至1380亿美元,对应年销量约648万台。
摩根士丹利10月的物理AI分析,也将半导体与整机平台、关键零部件、模型并列为四类投资机会。像摩尔这类GPU厂商能够参与其中持续的研发与计算投入。
机构调研期间公司披露,在云端与端侧分工上,KUAE集群可以支撑具身智能模型训练,长江SoC承接端侧部署。结合MT Lambda仿真平台,全功能GPU的布局开始覆盖机器人开发中的仿真、训练和部署环节。
工程验证方面,MT Lambda及相关工具已完成机器狗、人形机器人的仿真到真机验证。RLinf团队在S5000运行世界模型强化学习,给定8卡配置下优化后单步训练时间缩短10.6%。这些进展,为争取物理AI客户提供了具体工具和验证基础。
截至11月4日收盘,摩尔股价335.71元,总市值约1577.93亿元,滚动市销率约39.4倍;同一口径下,沐曦约59.7倍、燧原约57.5倍,摩尔分别折价约34%和32%。结合已兑现的收入规模、单季盈利改善和平台拓展空间,摩尔仍处在同赛道相对低估的位置。
摩尔用前三季度超过30亿元收入、单季扣非转正的成绩,站到了这轮分化的前排。从这次机构最新调研情况看,从客户到产品,再到交付,整条线索非常清楚,营收跨过30亿之后,摩尔全功能平台正先一步迈向更广阔的物理AI市场。
从摩尔身上,可以看到国产GPU赛道下半场的故事正在发生:过去的逻辑是,国内有多少进口卡可以替换为国产。如今进入规模化交付,竞争力更多来自于让Token工厂、物理AI等客户从第一天就用上国产算力,并落实到客户持续使用、产品及时接续和自身的盈利改善上。
经授权转载
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
