


美股前瞻11.5,道指大涨难掩AI硬件压力,Coherent扩产提速,AppLovin交出翻身财报!
大盘:道指领涨、等权跟上,AI基建却在另一条轨道。
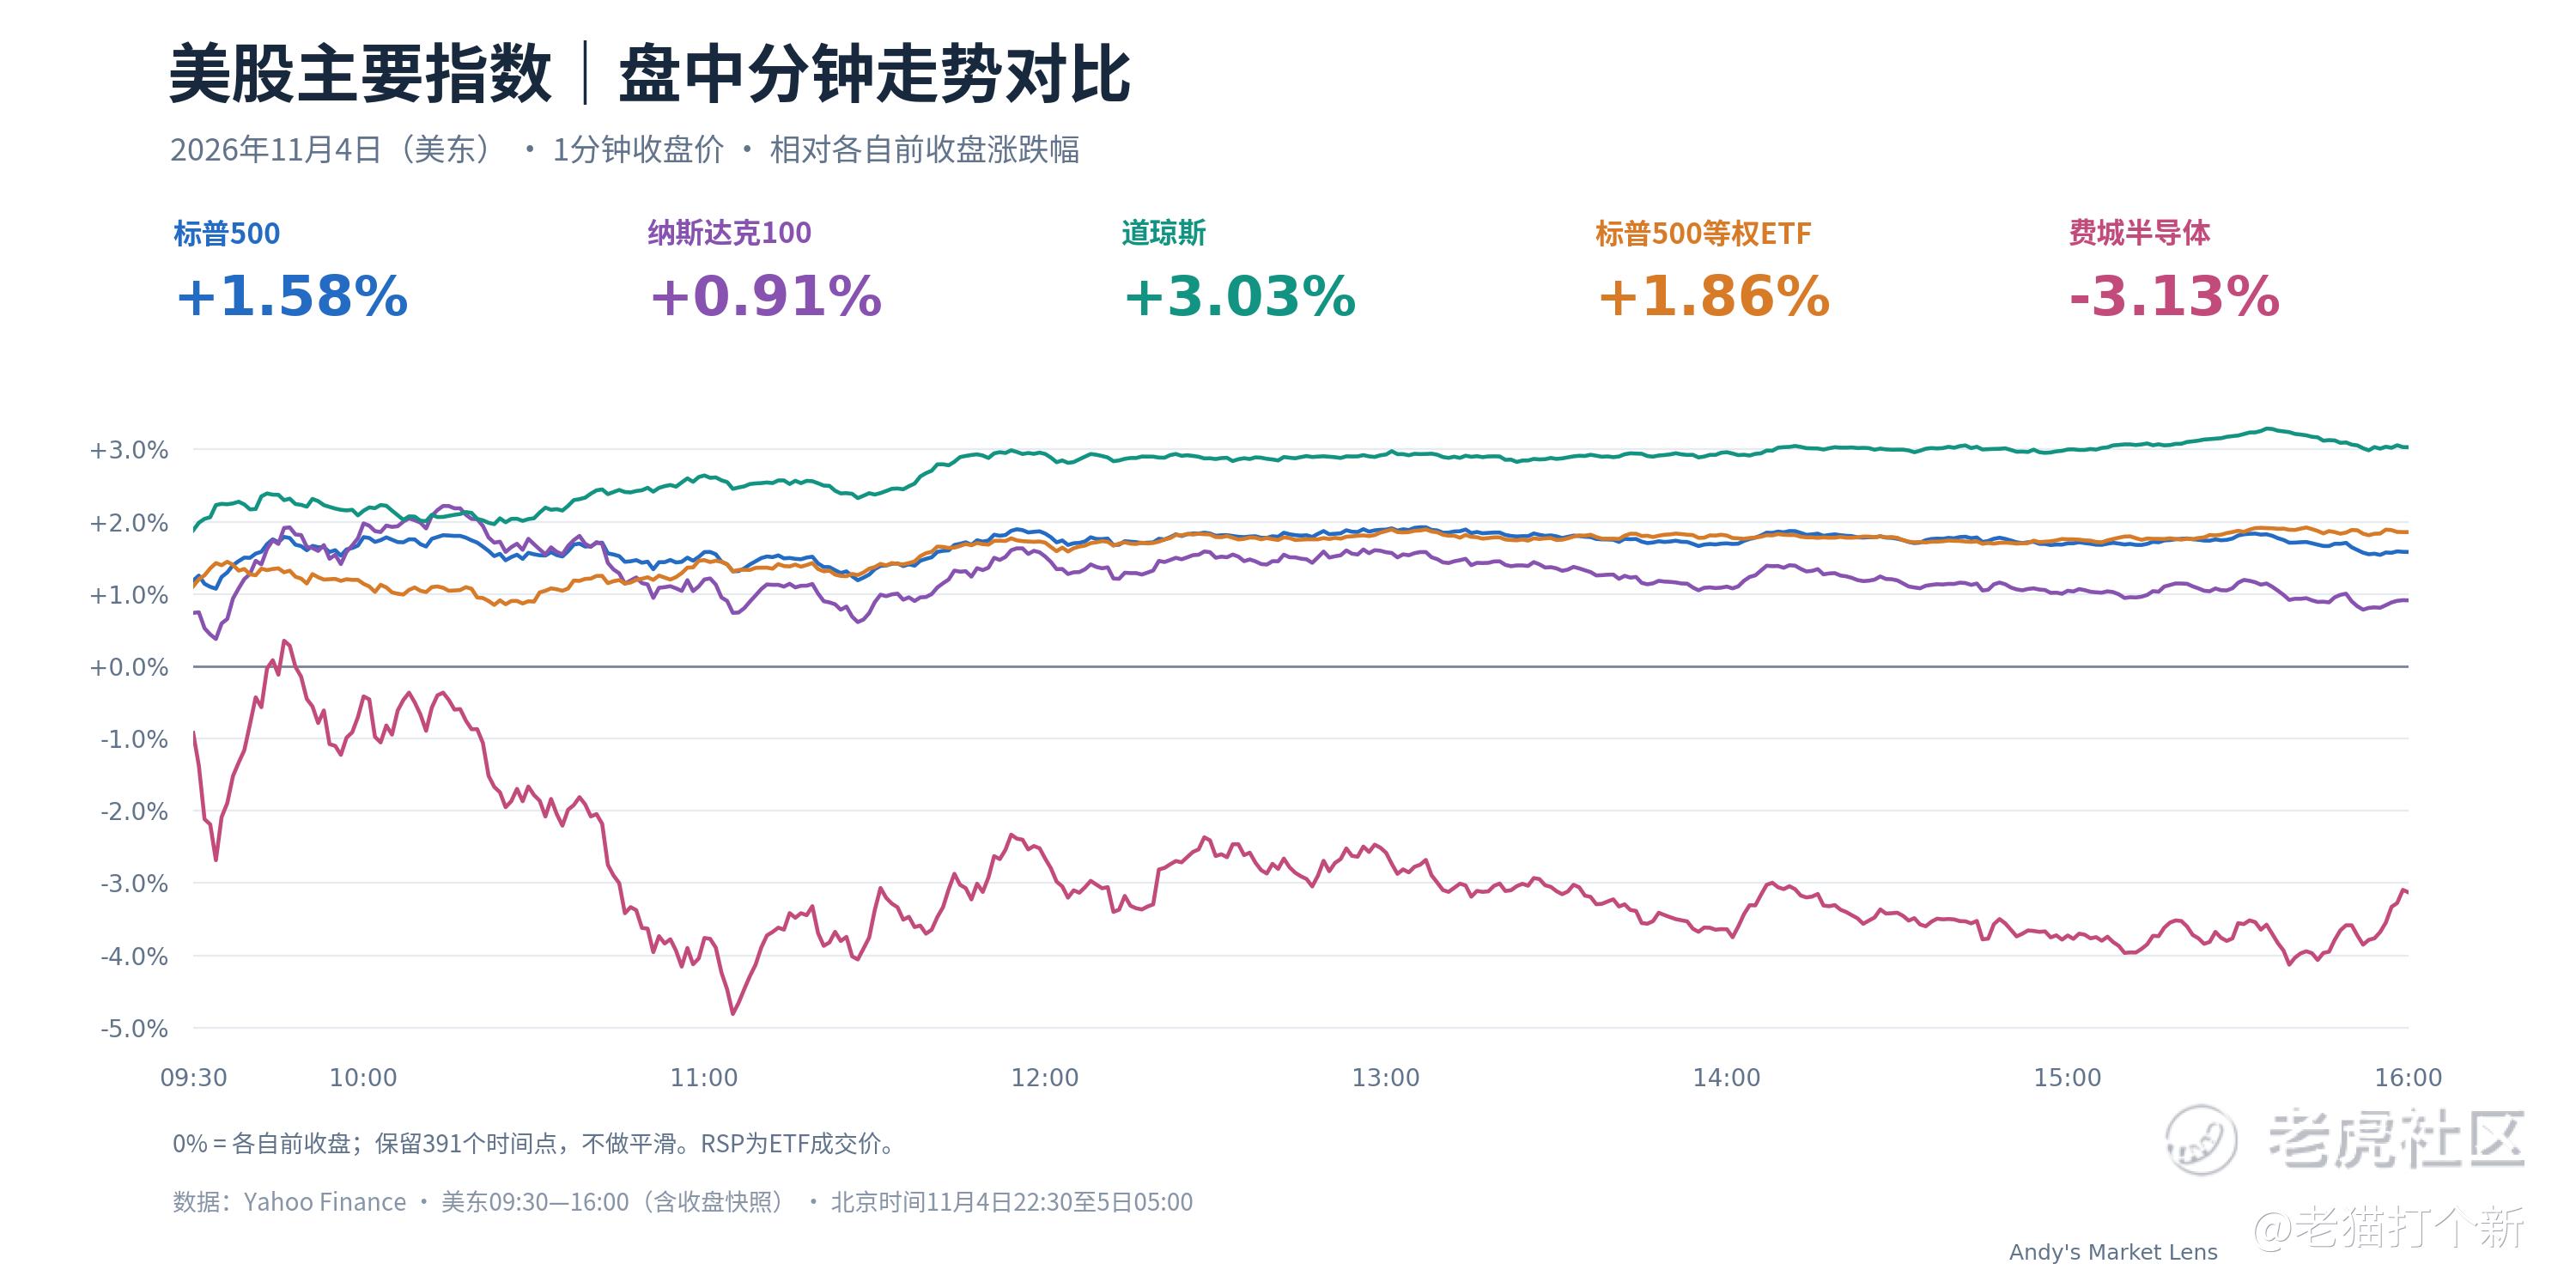
昨夜道指大涨3.03%,收53356.12点;标普500涨1.58%,收7688.62点;纳指涨1.44%,收25736.51点。纳斯达克100涨0.91%,标普500等权ETF RSP涨1.86%,费城半导体指数却跌3.13%。反弹已扩散到更多普通成分股,但芯片与数据中心建设链仍明显承压。
微软、亚马逊涨超6%,苹果涨超5%,与英伟达跌超3%、美光跌7%、CoreWeave跌近10%形成反差。市场正在重新区分两类AI资产:已经拥有客户、现金流和可用算力的大平台,以及仍要依靠新园区、融资和设备交付兑现增长的供应商。建设放缓可能提升存量算力的稀缺性,也可能拖慢客户增长,最终仍要看各家实际指引。
10年期美债收益率回落至约4.89%,美元指数跌约0.3%至101.57。利率与美元回落支持整体估值,州级数据中心政策变化却提高了部分项目的不确定性。今晚重点看Coherent已公布的财报及指引能否带动光通信板块修复,以及大盘上涨广度能否延续;指数上涨本身,还不足以证明AI硬件已经见底。
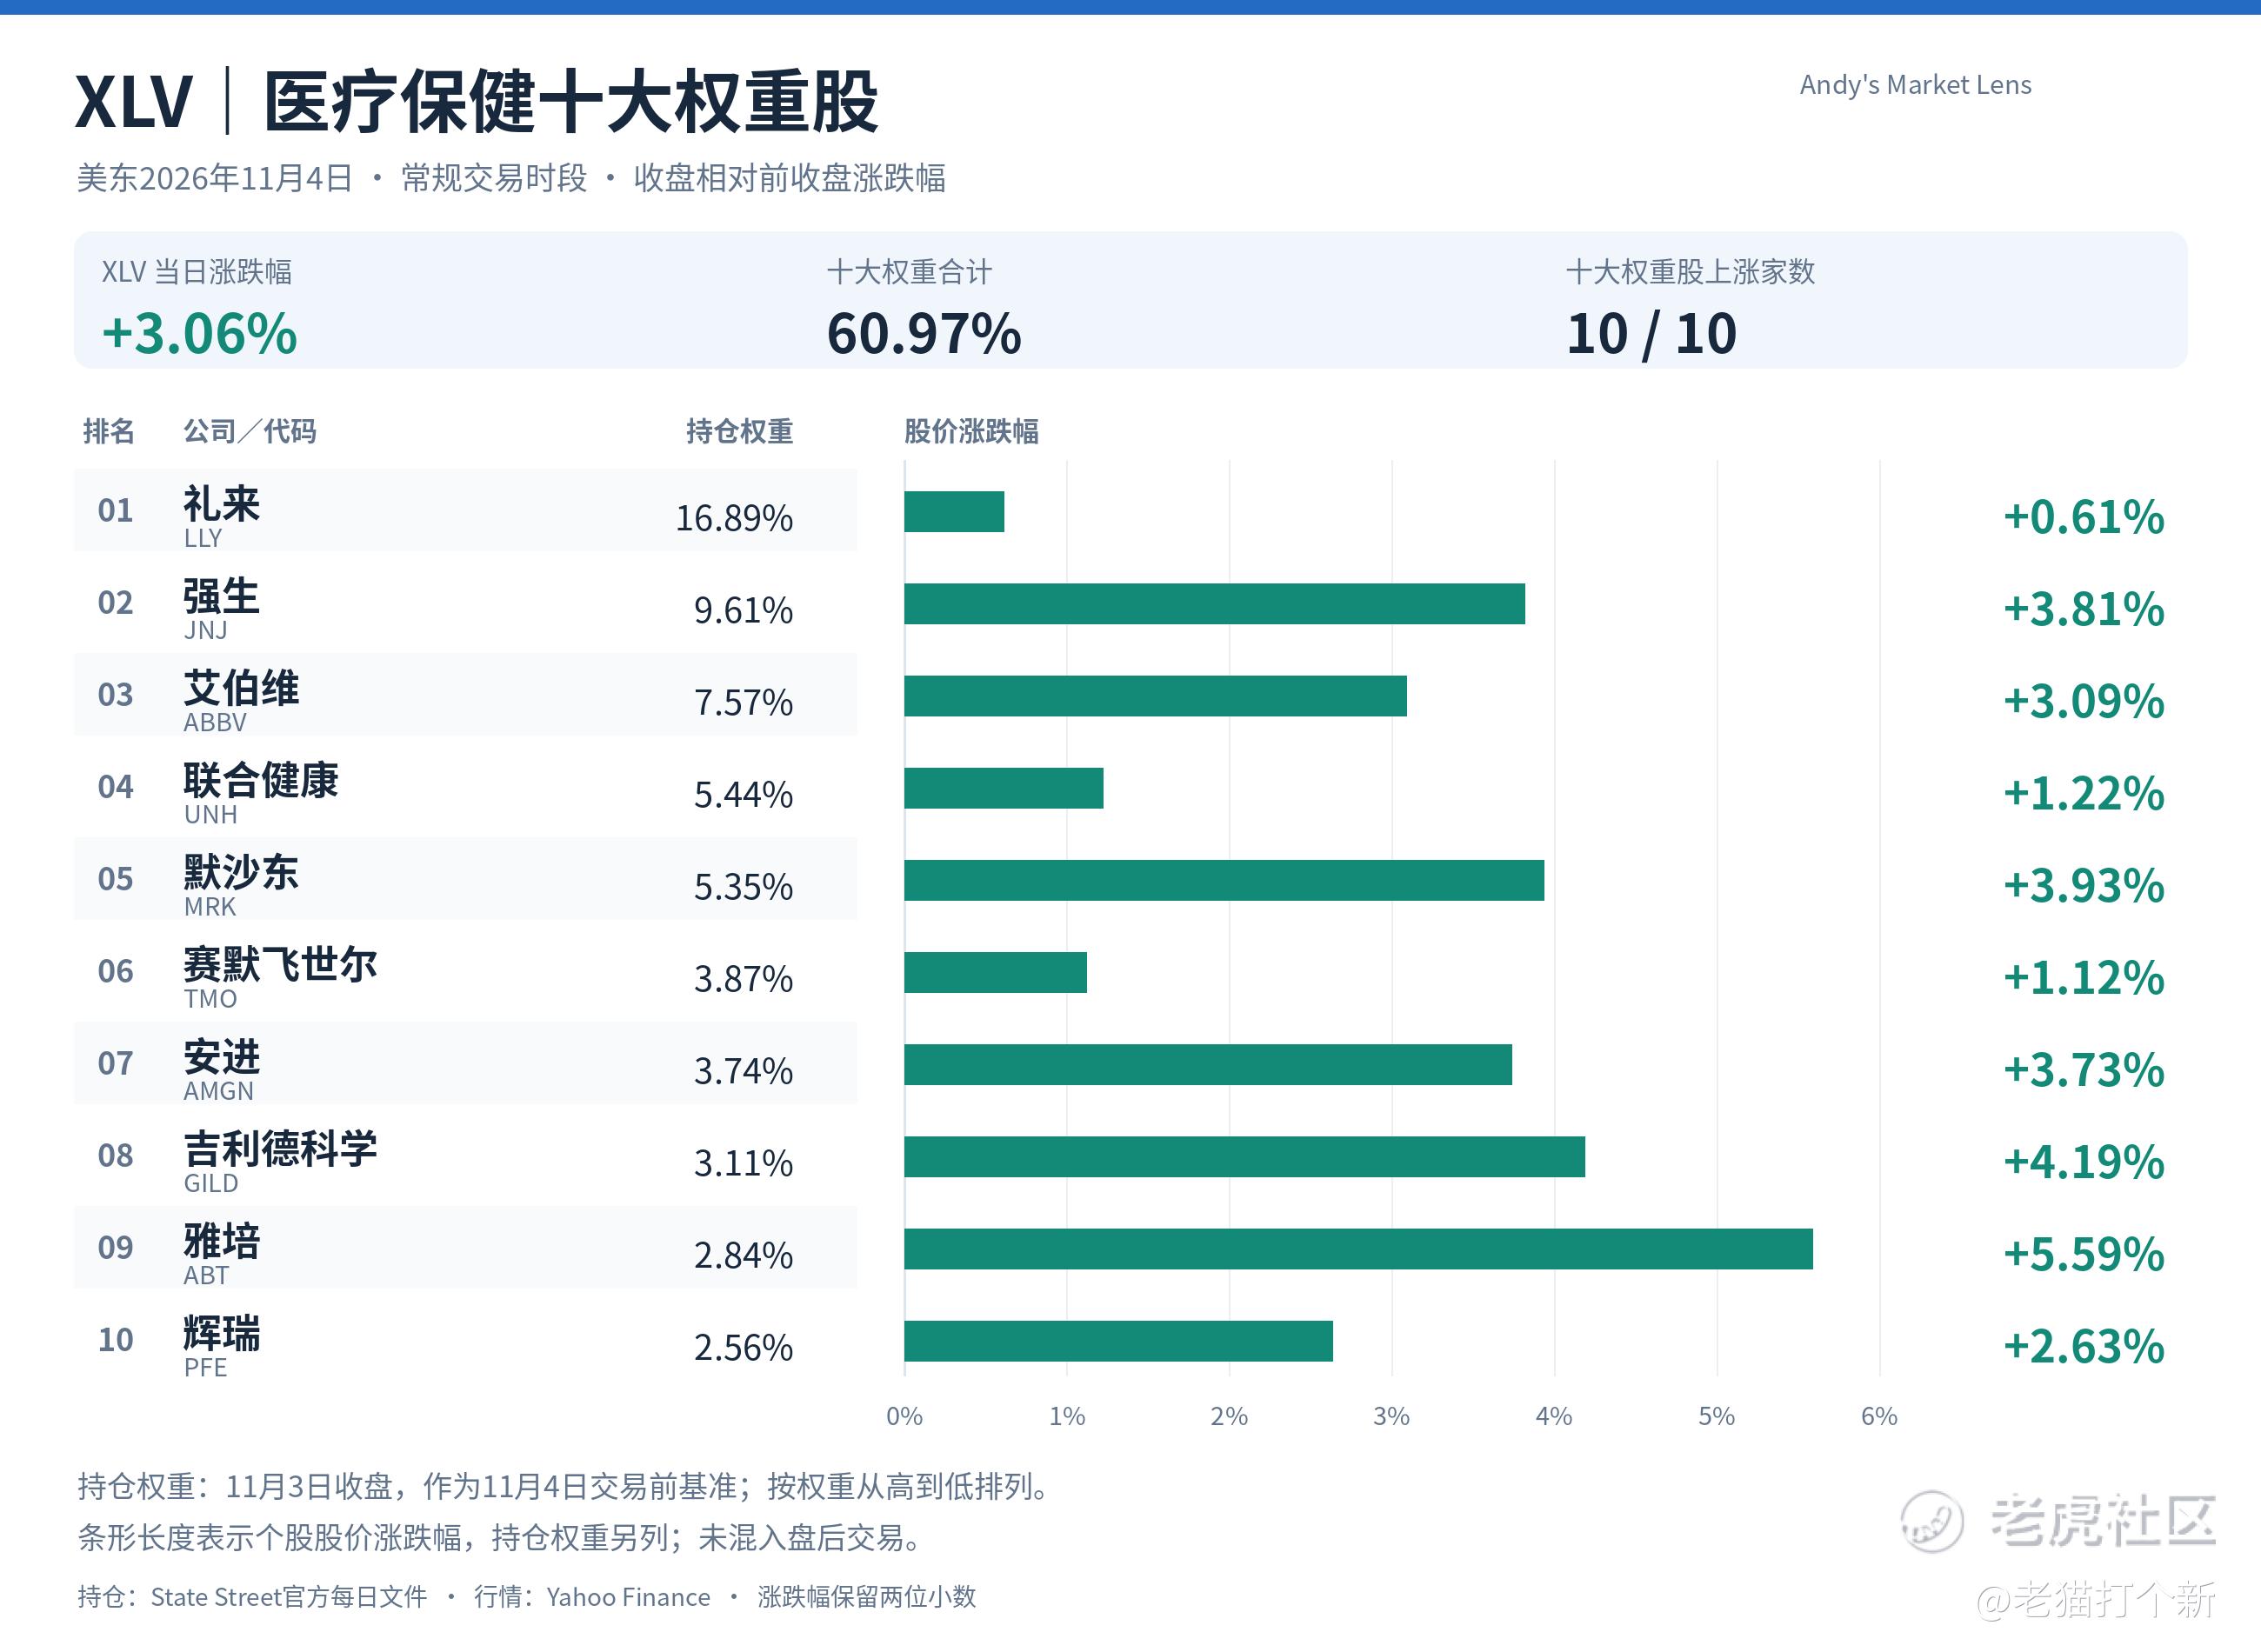
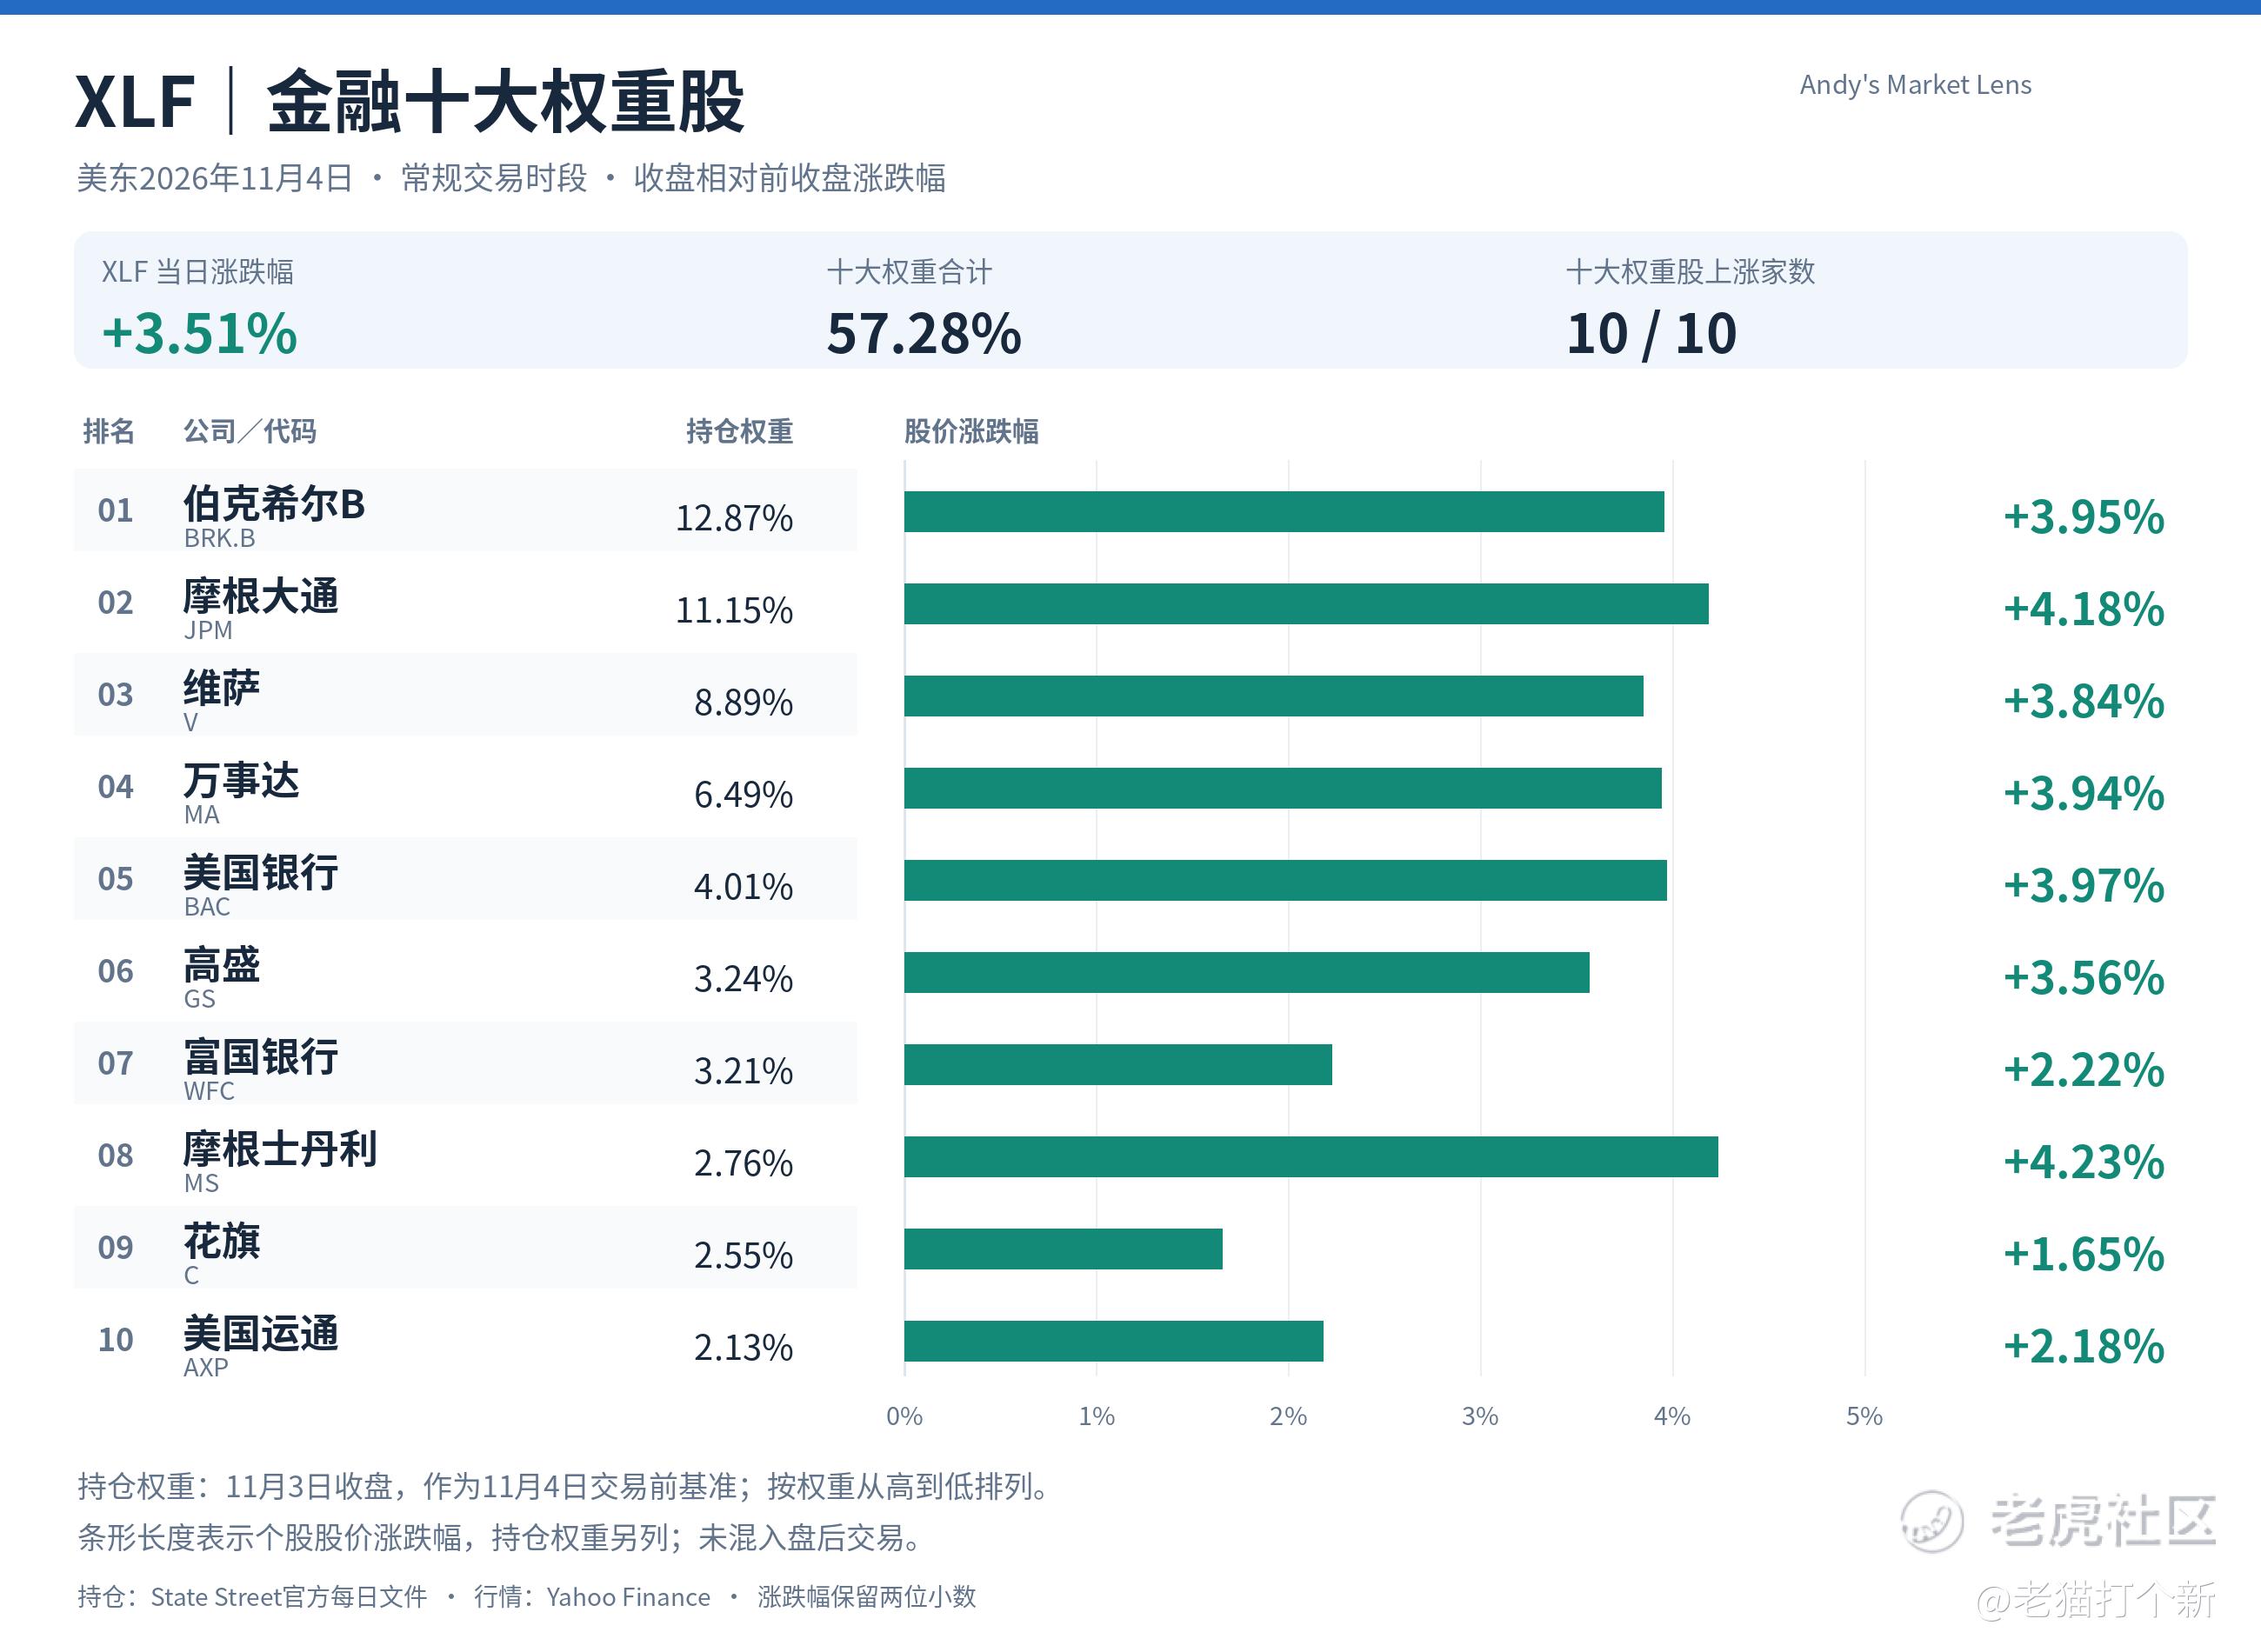
医疗与金融:两只ETF的十大权重股全部收涨。
XLV昨夜涨3.06%,XLF涨3.51%。按11月3日官方持仓权重选取的各自前十大成分股,11月4日均收涨;医疗板块中雅培涨5.59%,金融板块中摩根士丹利涨4.23%,反弹在权重股之间也有广泛参与。
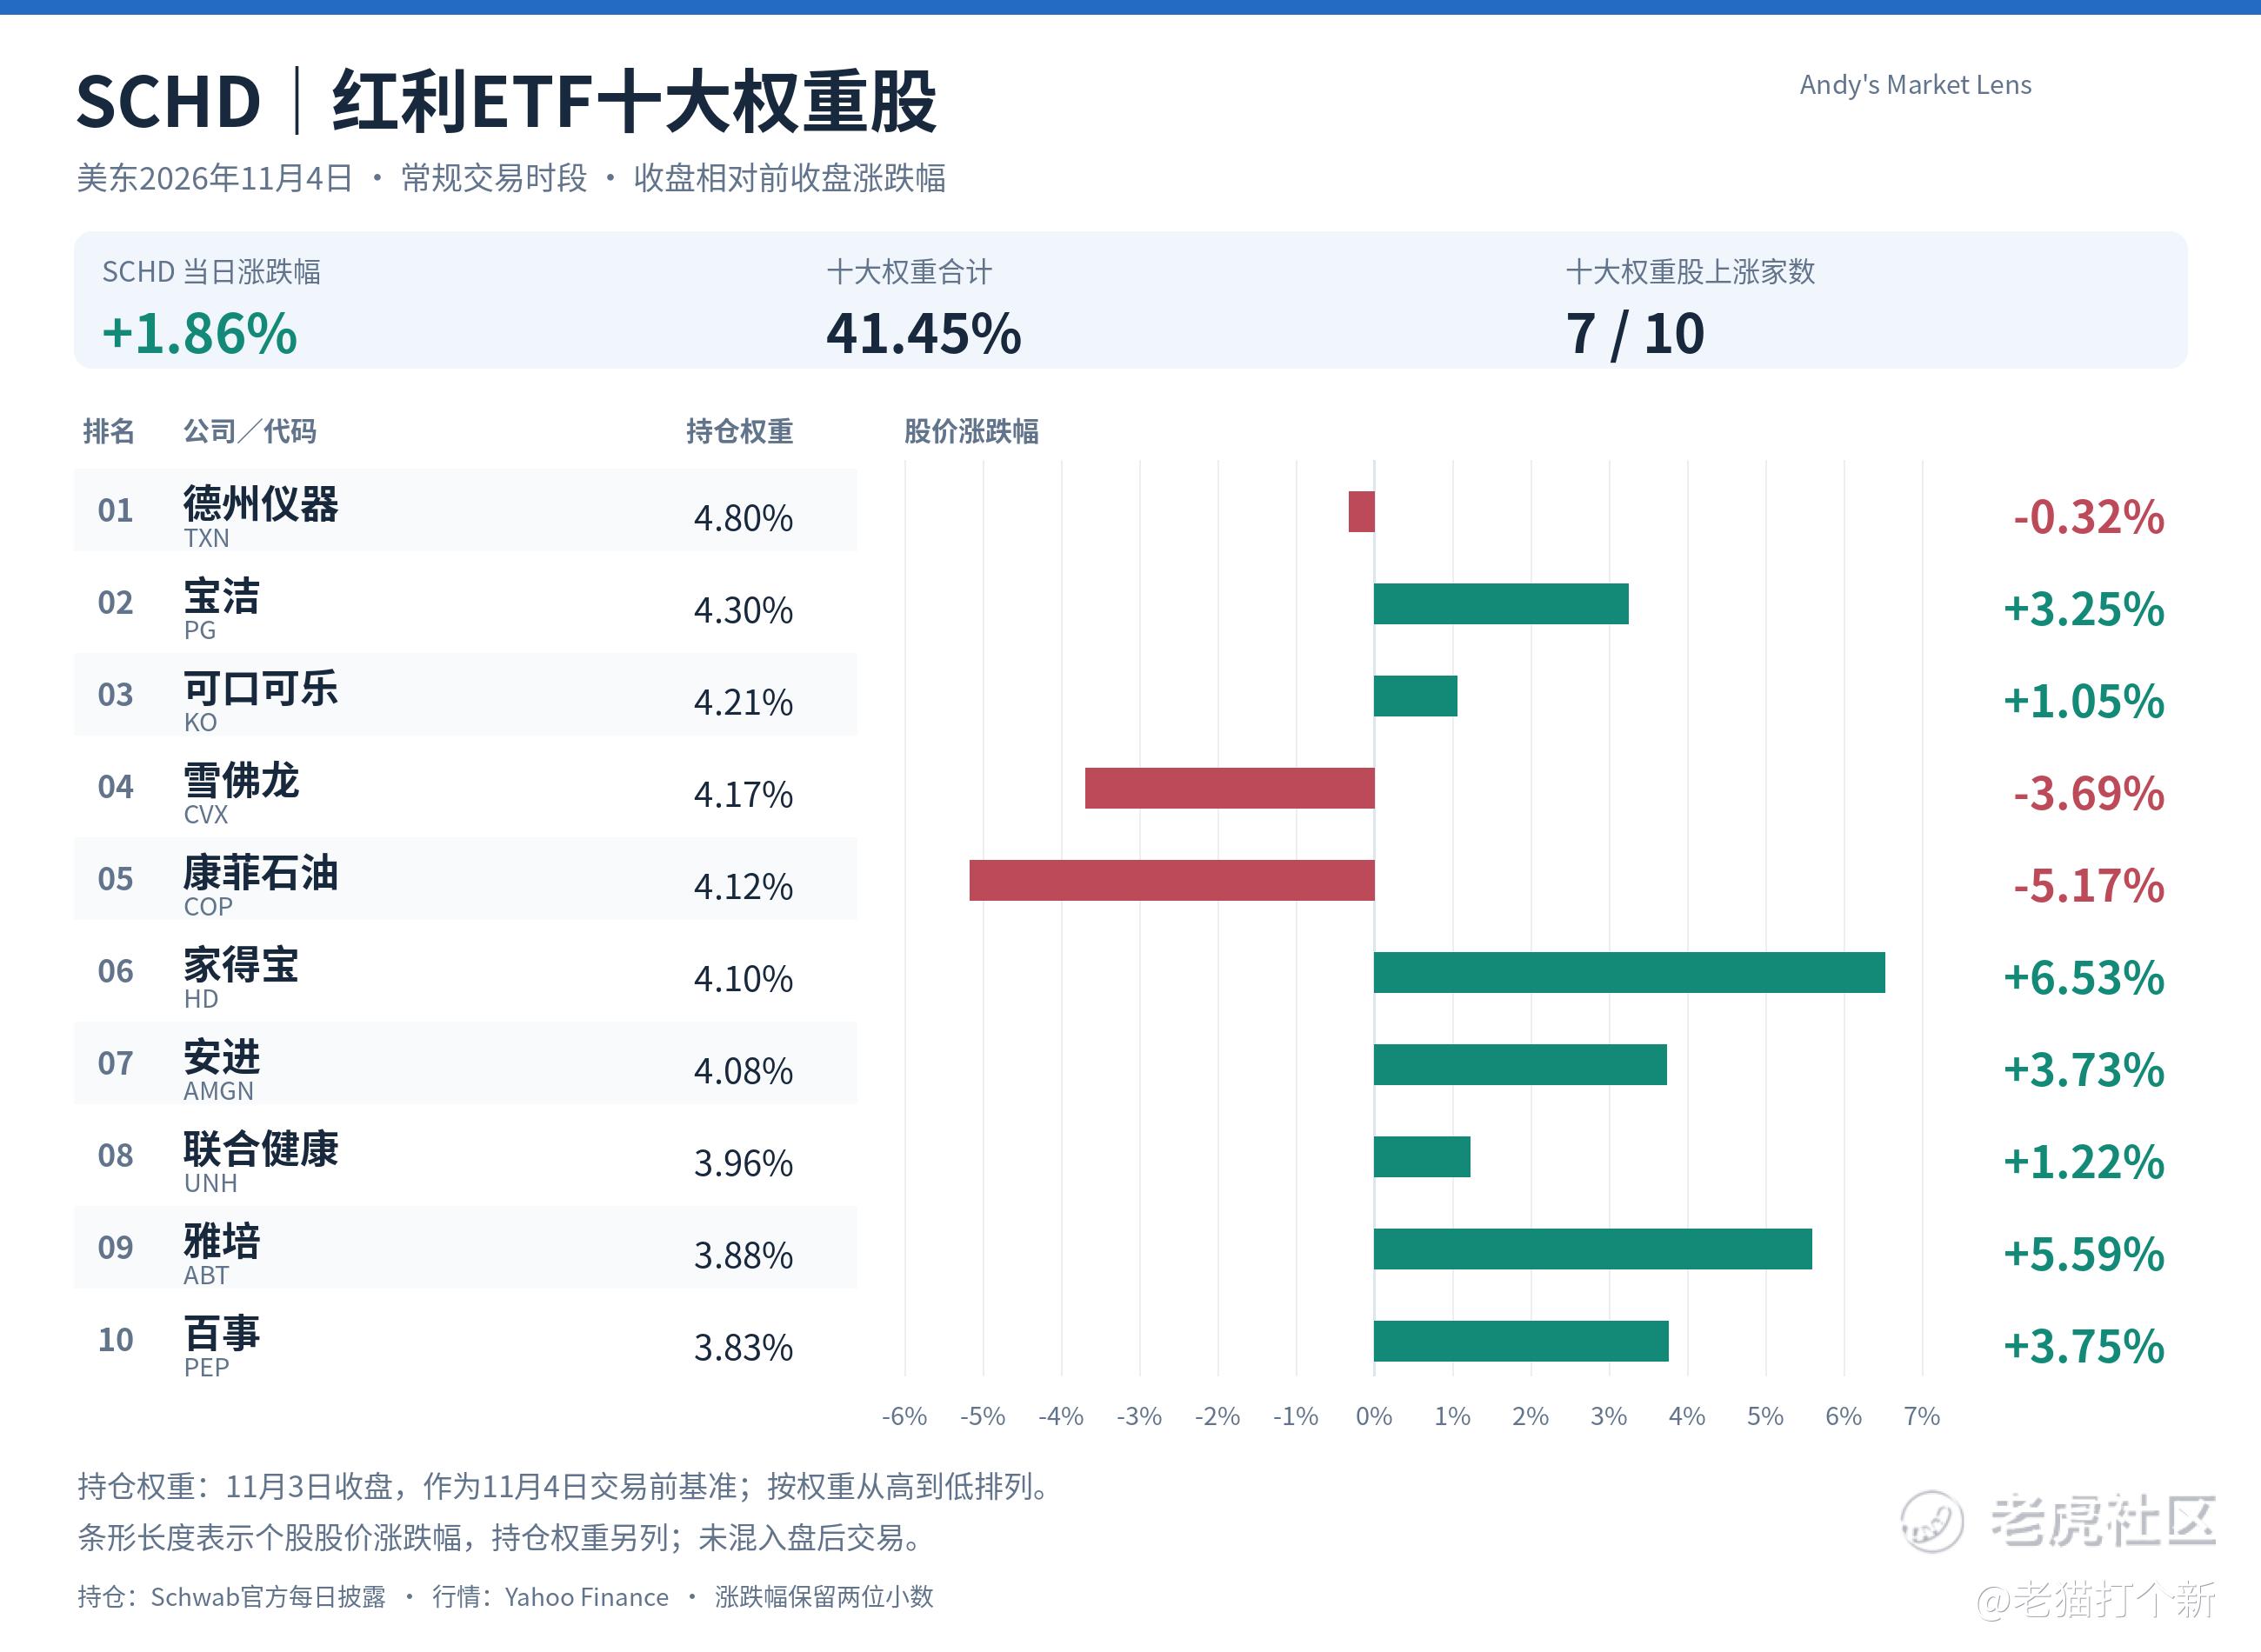
红利SCHD:消费与医疗走强,能源持仓拖累。
SCHD昨夜涨1.86%,前十大权重股中7只收涨。家得宝涨6.53%、雅培涨5.59%;康菲石油跌5.17%、雪佛龙跌3.69%,红利组合内部的行业分化明显。
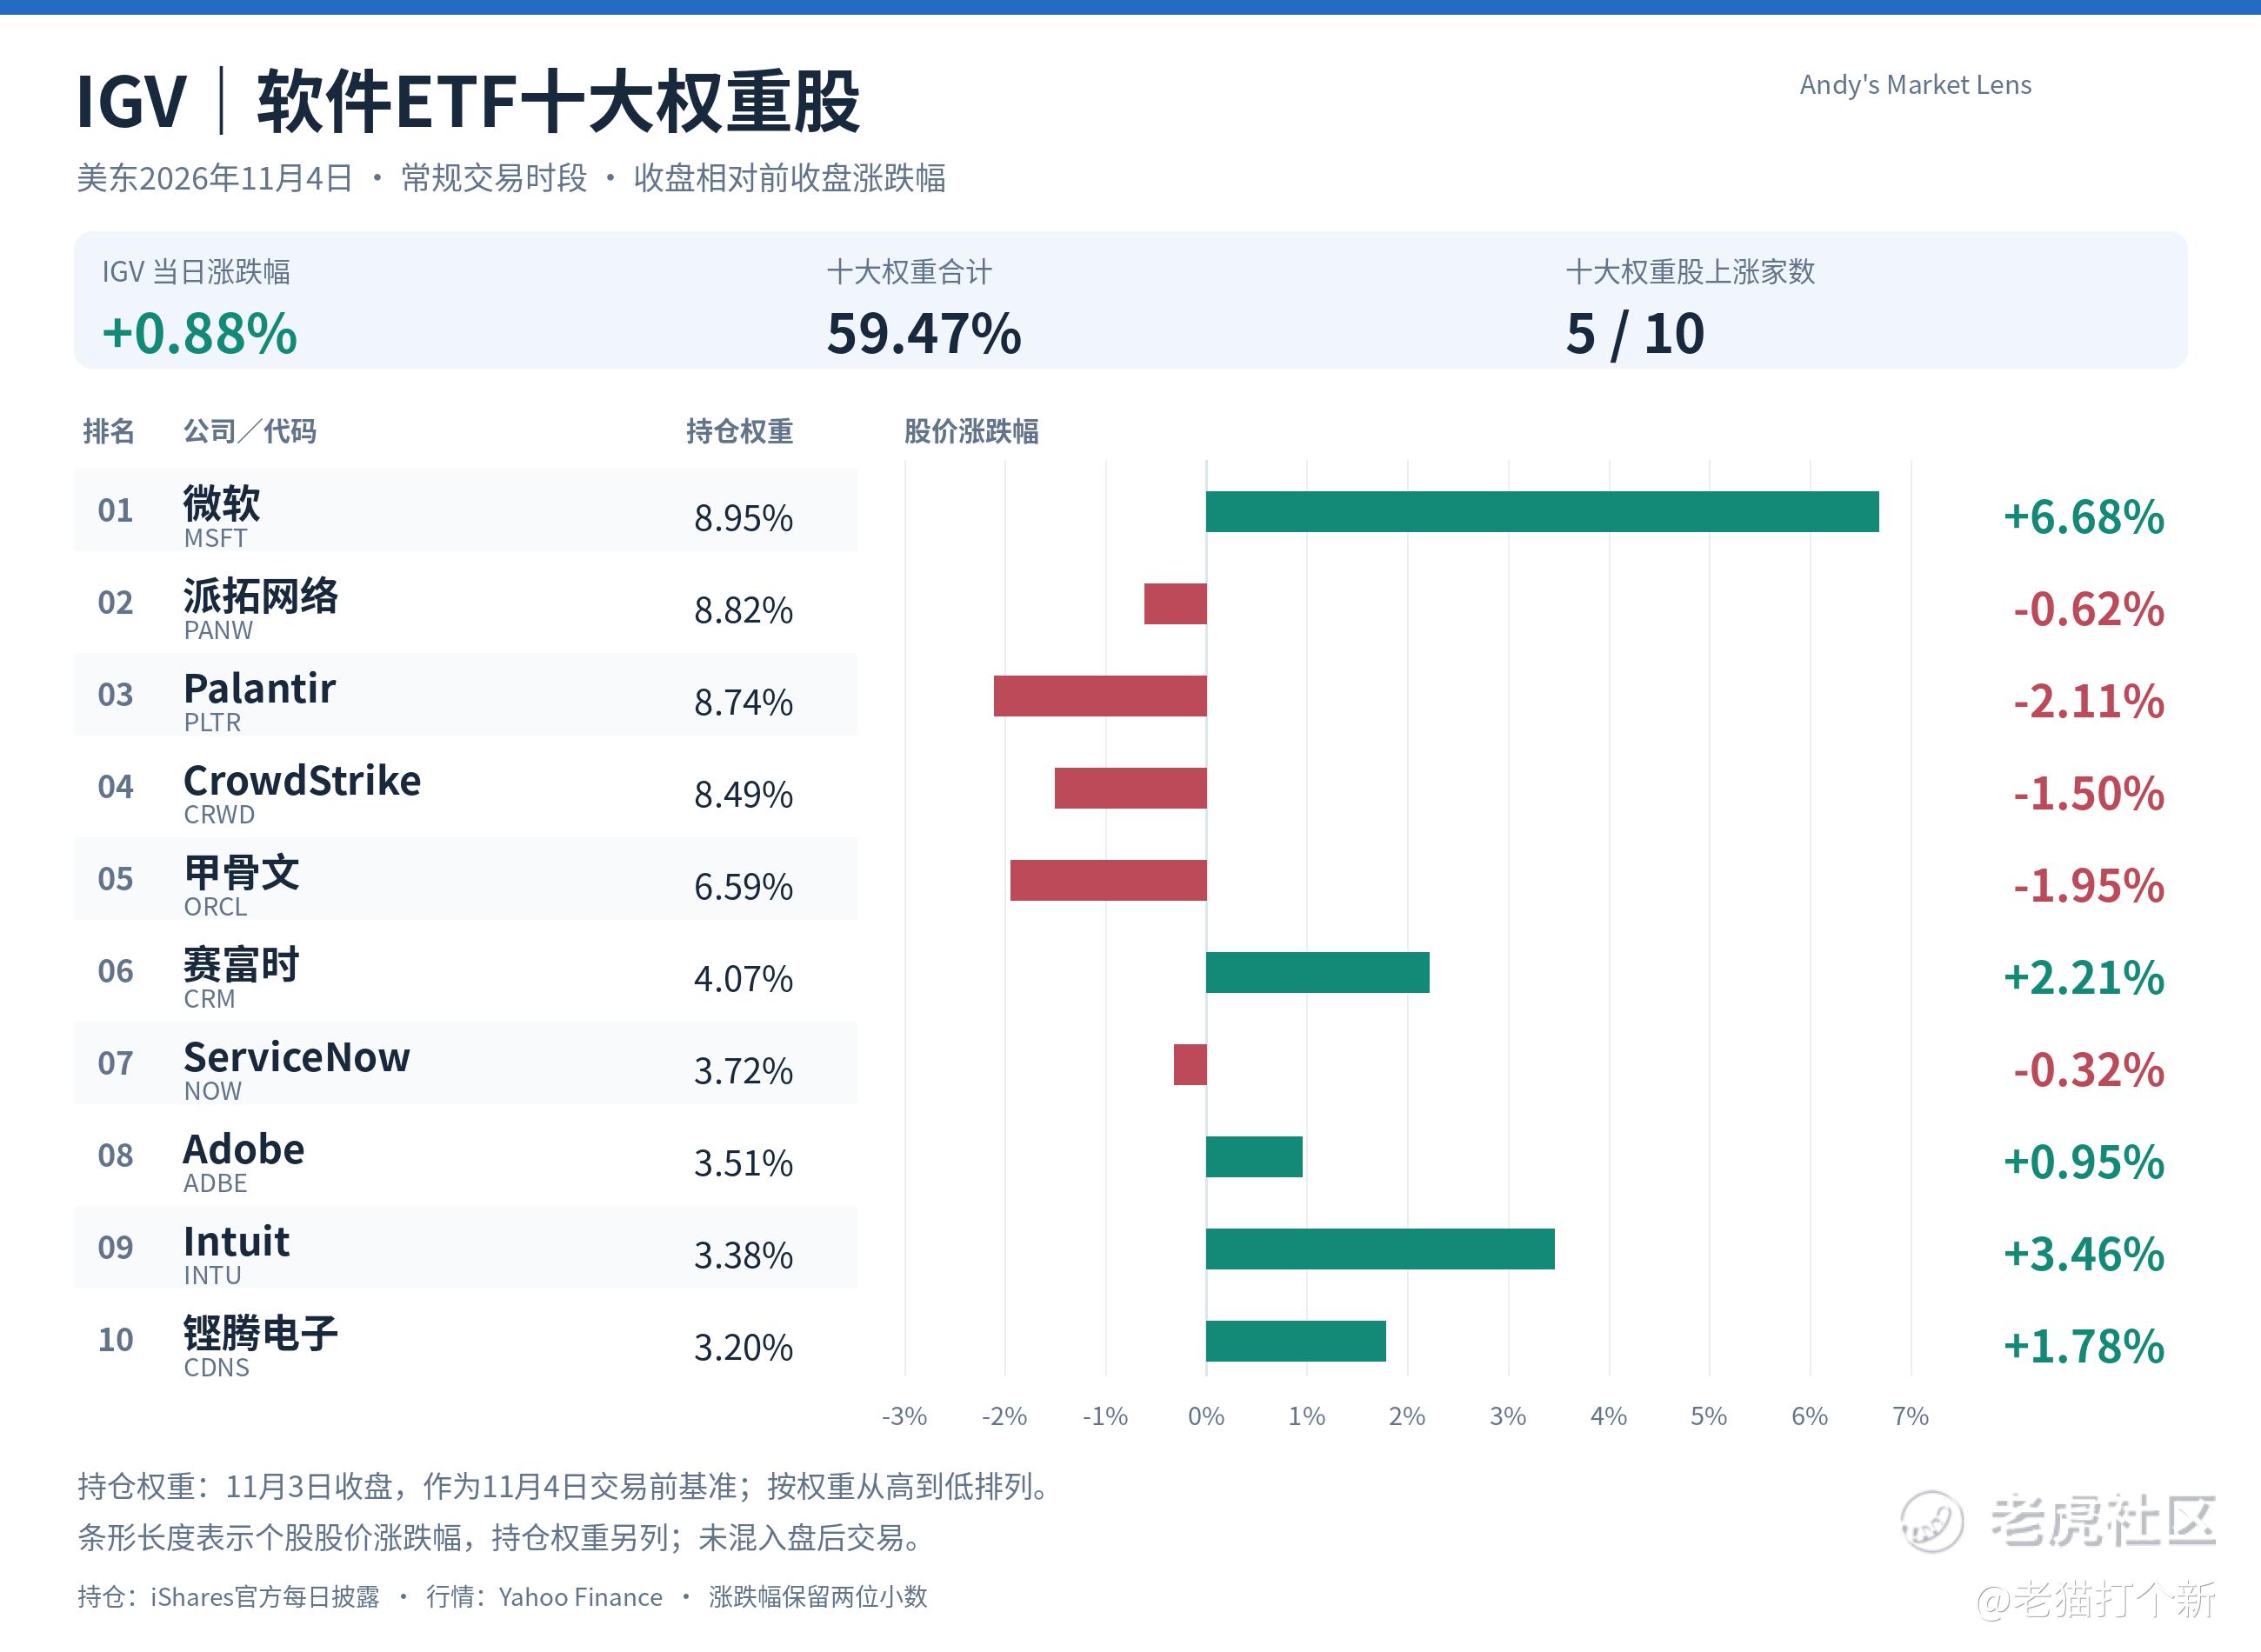
软件IGV:微软领涨,十大权重股涨跌各半。
IGV昨夜涨0.88%,前十大权重股中5只上涨、5只下跌。微软涨6.68%,Intuit涨3.46%;Palantir跌2.11%、甲骨文跌1.95%,ETF收涨仍伴随核心持仓分化。
中选之后:真正需要重估的是项目能否按时通电、交付与收费。
民主党取得国会两院多数、共和党保留白宫,仍属于分裂政府。全国性法案要经过立法程序与总统这一关;对数据中心更直接的变量,是得州、俄亥俄等州的许可、并网和税收优惠。候任州长的政策主张、正式行政措施与项目实际延期,需要逐层核对。
得州候任州长主张暂停新数据中心许可,相关主张针对新增审批,不能直接覆盖所有在建或已运营项目。对新云、园区开发商和电力供应商,关键是已有项目所处阶段及合同中的延期责任;对已有电力和运营设施的公司,供给放缓可能提高资产稀缺性,但仍需确认客户需求与续约价格。行业会分化,不能按“AI”标签统一判断。
宏观:ADP没有失速,服务业仍扩张;利率回落尚不等于政策转松。
昨夜10月ADP私人部门新增就业8.6万,10月ISM服务业PMI为54.5,较上月54.9回落但仍在扩张区间。就业没有给出急剧转弱的信号,服务业成本压力也尚未消失。因此,昨夜长债上涨不能直接解释成美联储即将转向。今晚21:30的初请、三季度生产率及单位劳工成本,将检验就业韧性与工资成本能否兼容。
财政部再融资措辞给未来调整留下空间,但尚未宣布立即削减中长期附息债券拍卖规模。对股票而言,要观察收益率回落能否持续;对AI企业,还要看信用利差和融资条款。周五21:30的10月非农仍是下一项重要验证,今晚的单项数据不宜代替整份就业报告。
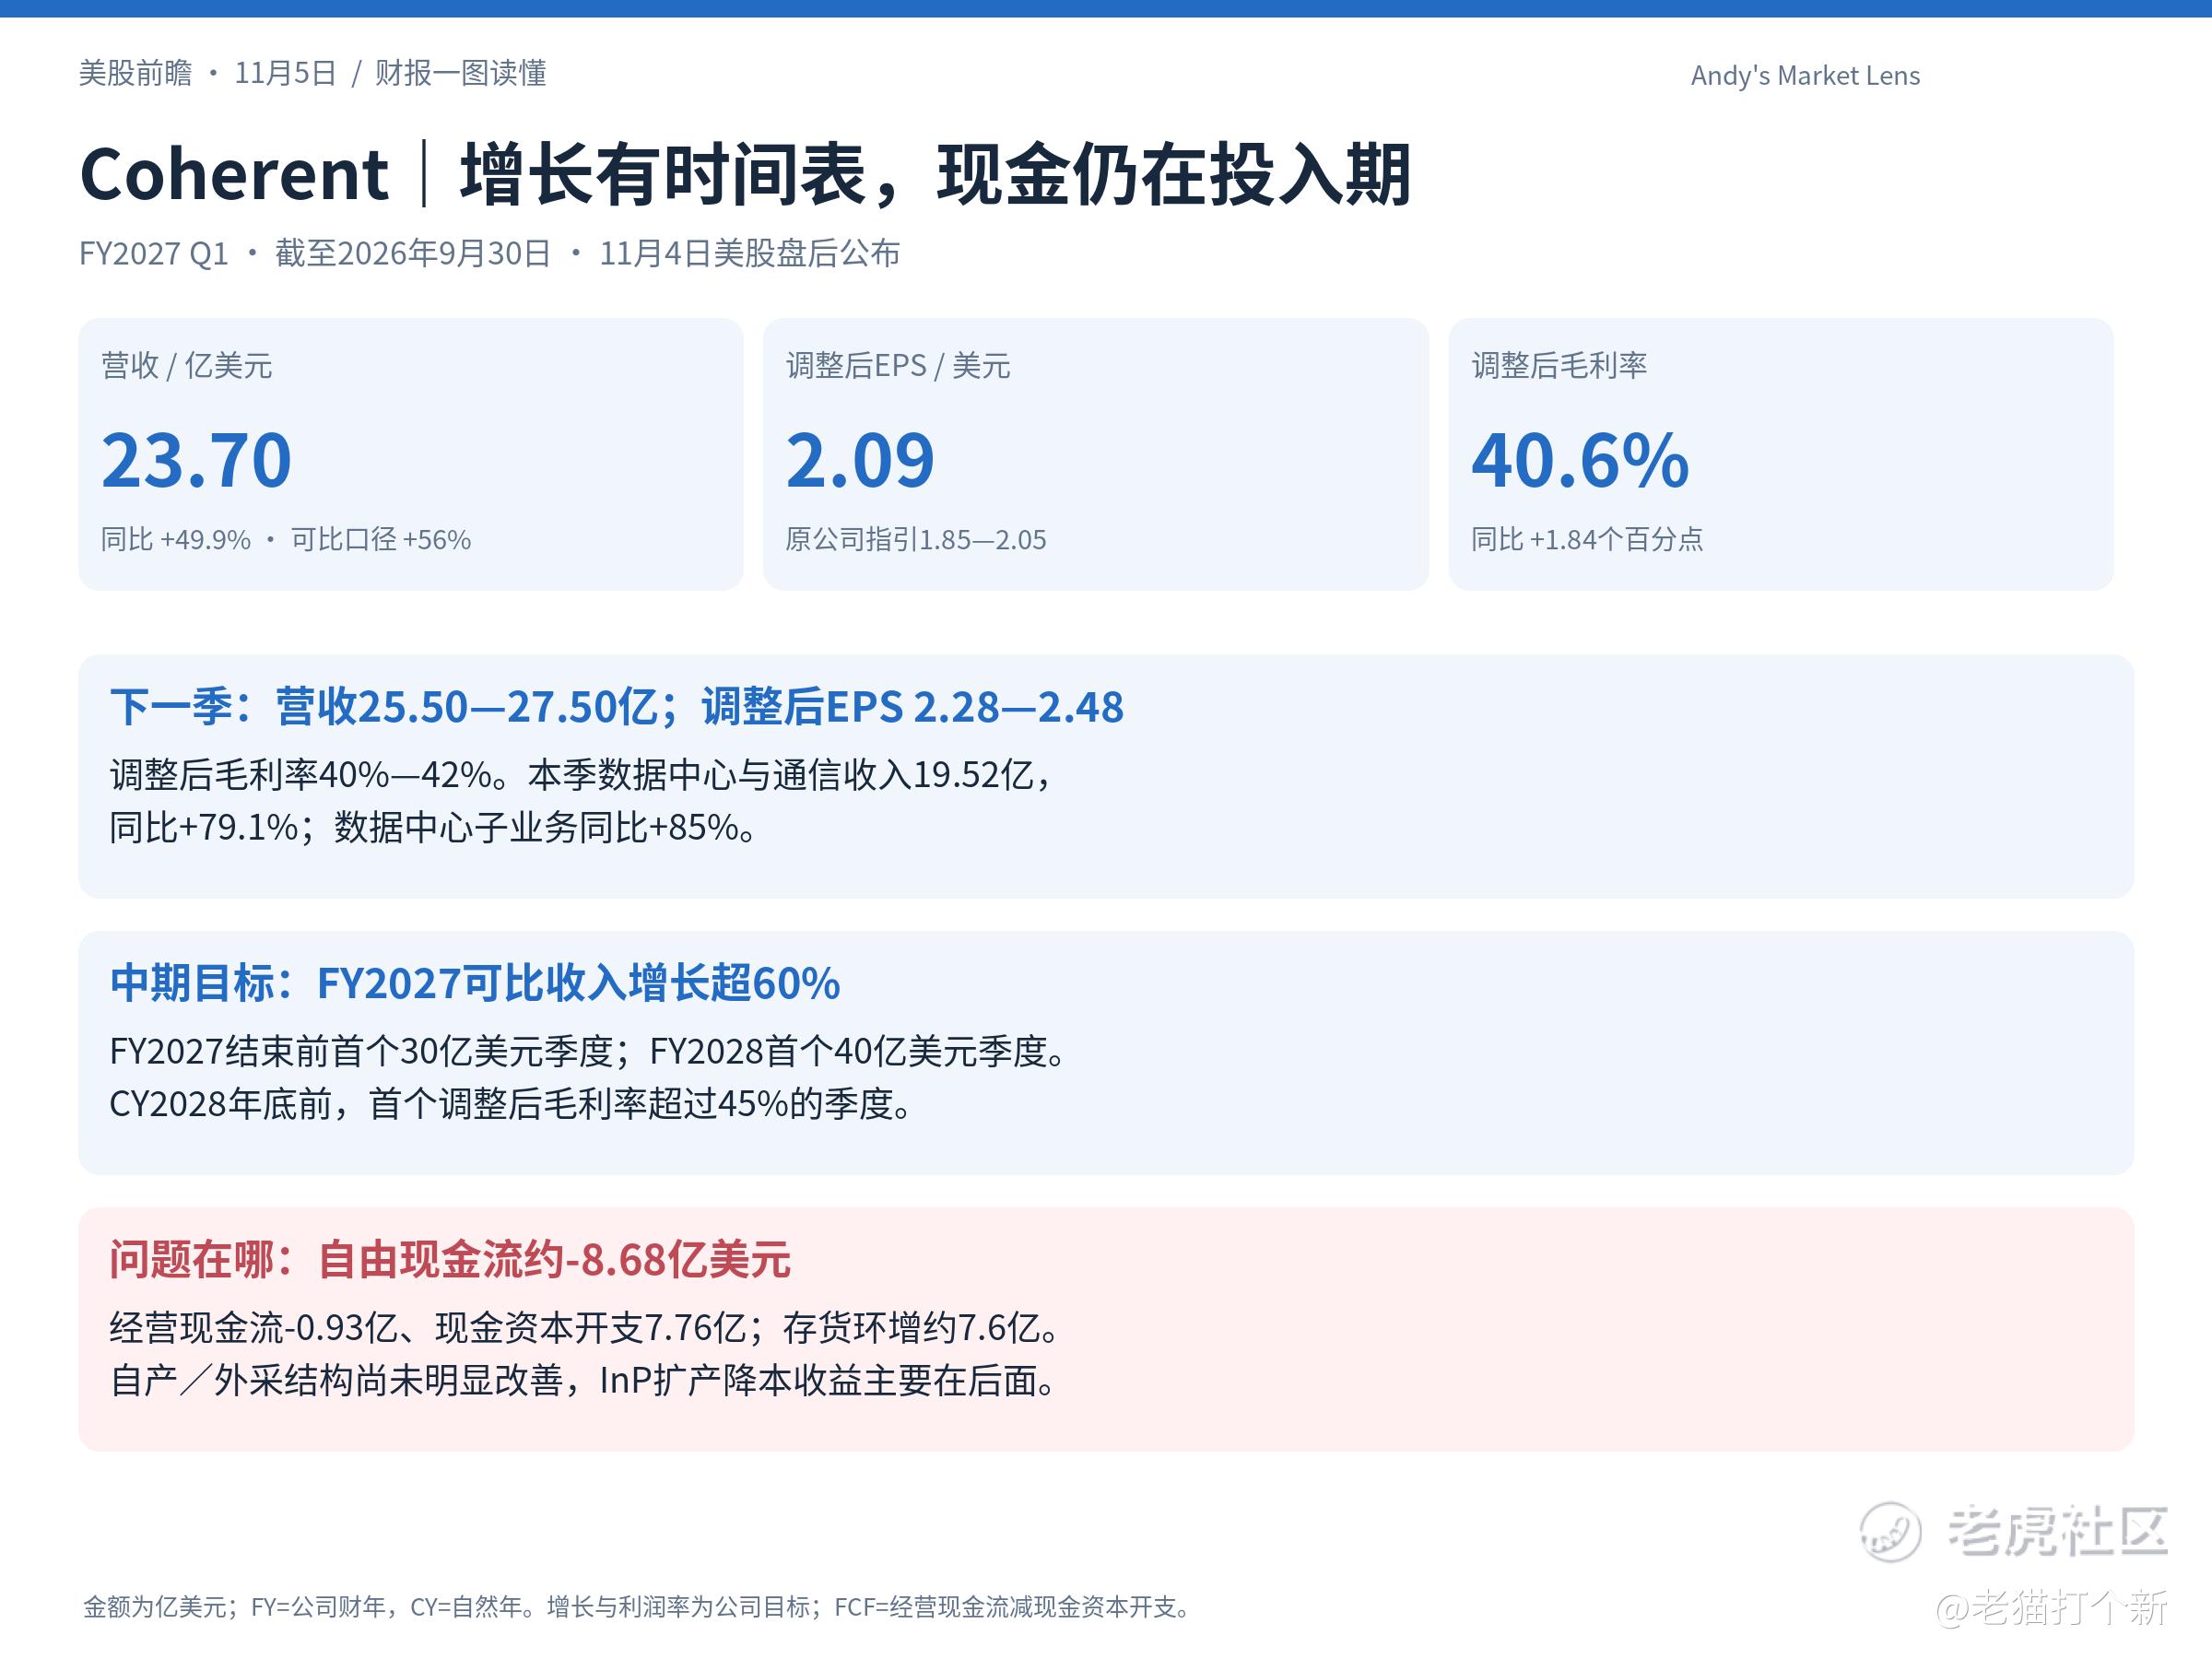
Coherent:财报后反弹,增长上台阶与长协兑现成为焦点。
昨夜常规时段跌5.98%,收195.09美元;盘后末段报204.79美元,较收盘涨4.97%。今日盘前截至北京时间17:52,报205.00美元,较昨夜收盘涨5.08%。
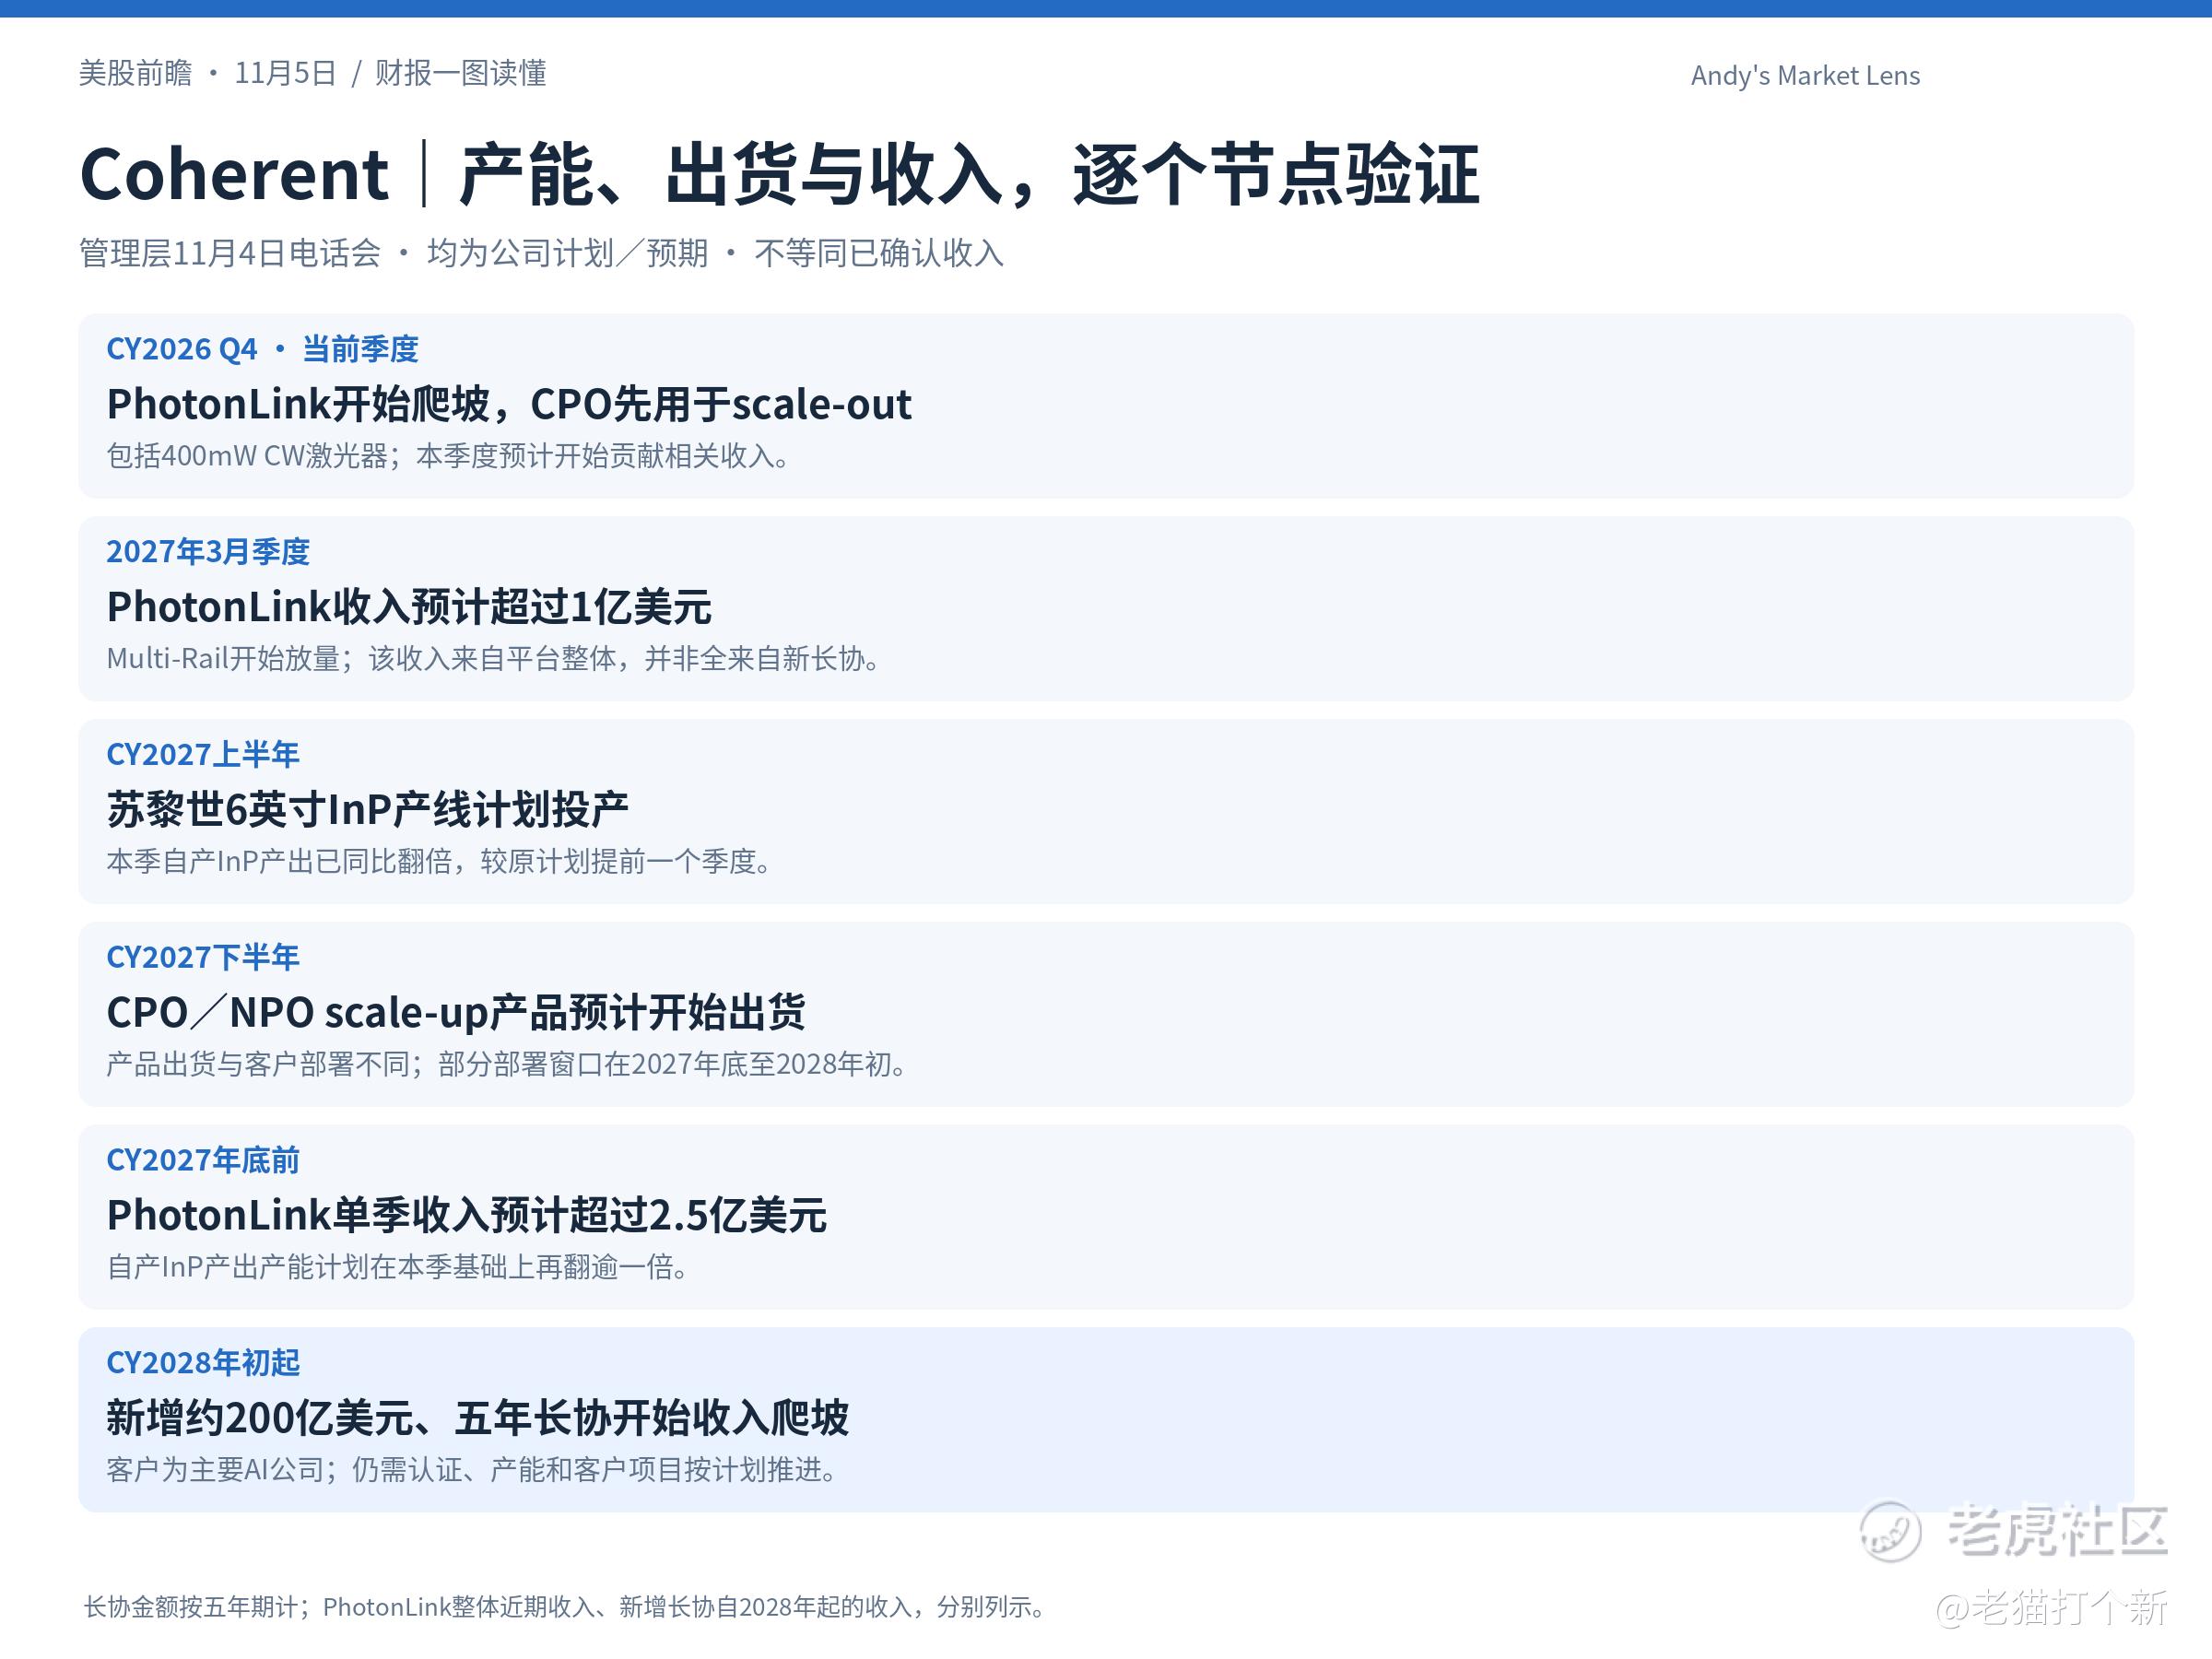
本季营收23.70亿美元、调整后EPS 2.09美元双超预期,新增信息更在于FY2027备考营收增速超60%、财年末首个30亿美元季度。结合财报后的反弹,交易焦点更像是未来收入规模与可见度上修。约200亿美元五年期PhotonLink新长协自2028年初起量;此前的平台增长来自其他项目。 自产InP产出提前一季同比翻倍,2028年底前单季调整后毛利率目标超45%,把订单增长与降本路径连在一起。但本季自由现金流约负8.68亿美元,增长计划仍需交付、降本和回款兑现。
Arm:总收入超预期仍走弱,版税放缓压过授权增长。
昨夜常规时段跌5.28%,收191.80美元;盘后末段报188.47美元,较收盘跌1.74%。今日盘前截至北京时间17:52,报186.28美元,较昨夜收盘跌2.88%。
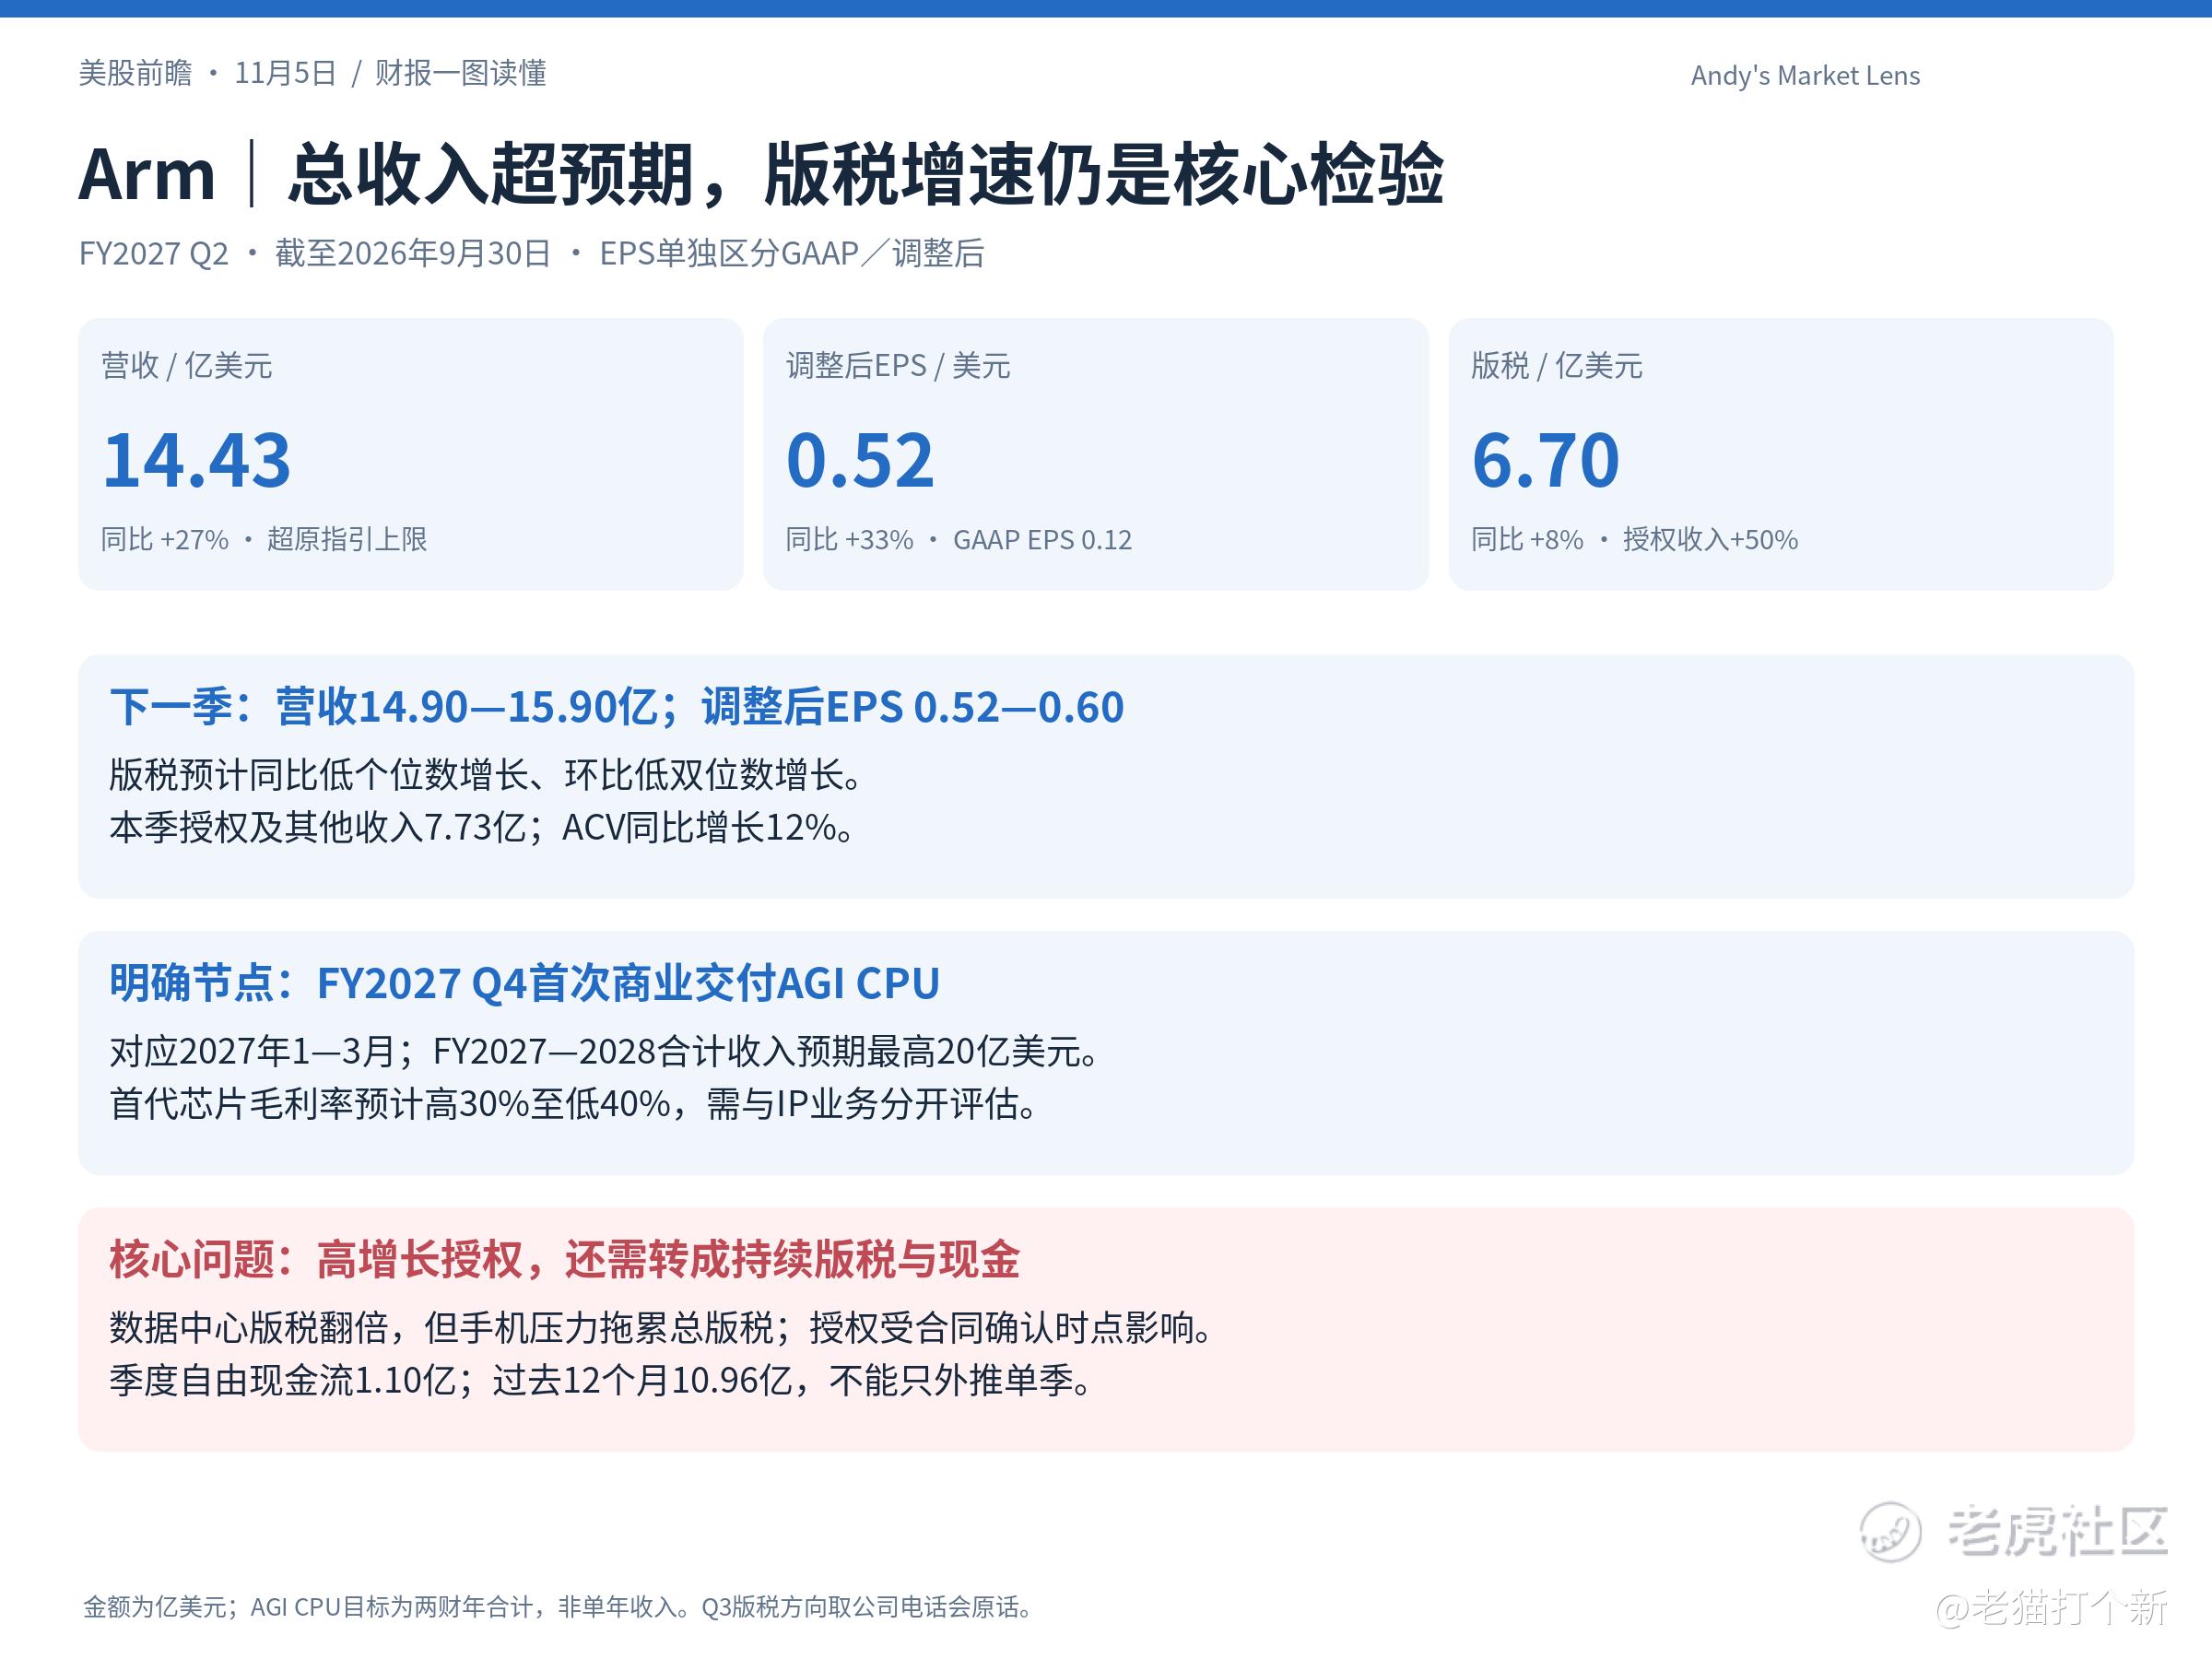
营收14.43亿美元、调整后EPS 0.52美元超预期,但授权收入增长50%,版税仅增长8%;财报后继续走弱,与市场更重视持续版税的担忧一致。下一季版税预计同比仅低个位数增长,环比增长低双位数。 管理层还提示,新授权转成版税的收益可能在约12—24个月后体现,不能立即外推。另一条增长线是AGI CPU于FY2027 Q4、即2027年1—3月首次商业交付,两财年合计收入预期最高20亿美元。首代芯片毛利率预计高30%至低40%,投资检验是版税恢复与芯片利润共同兑现。
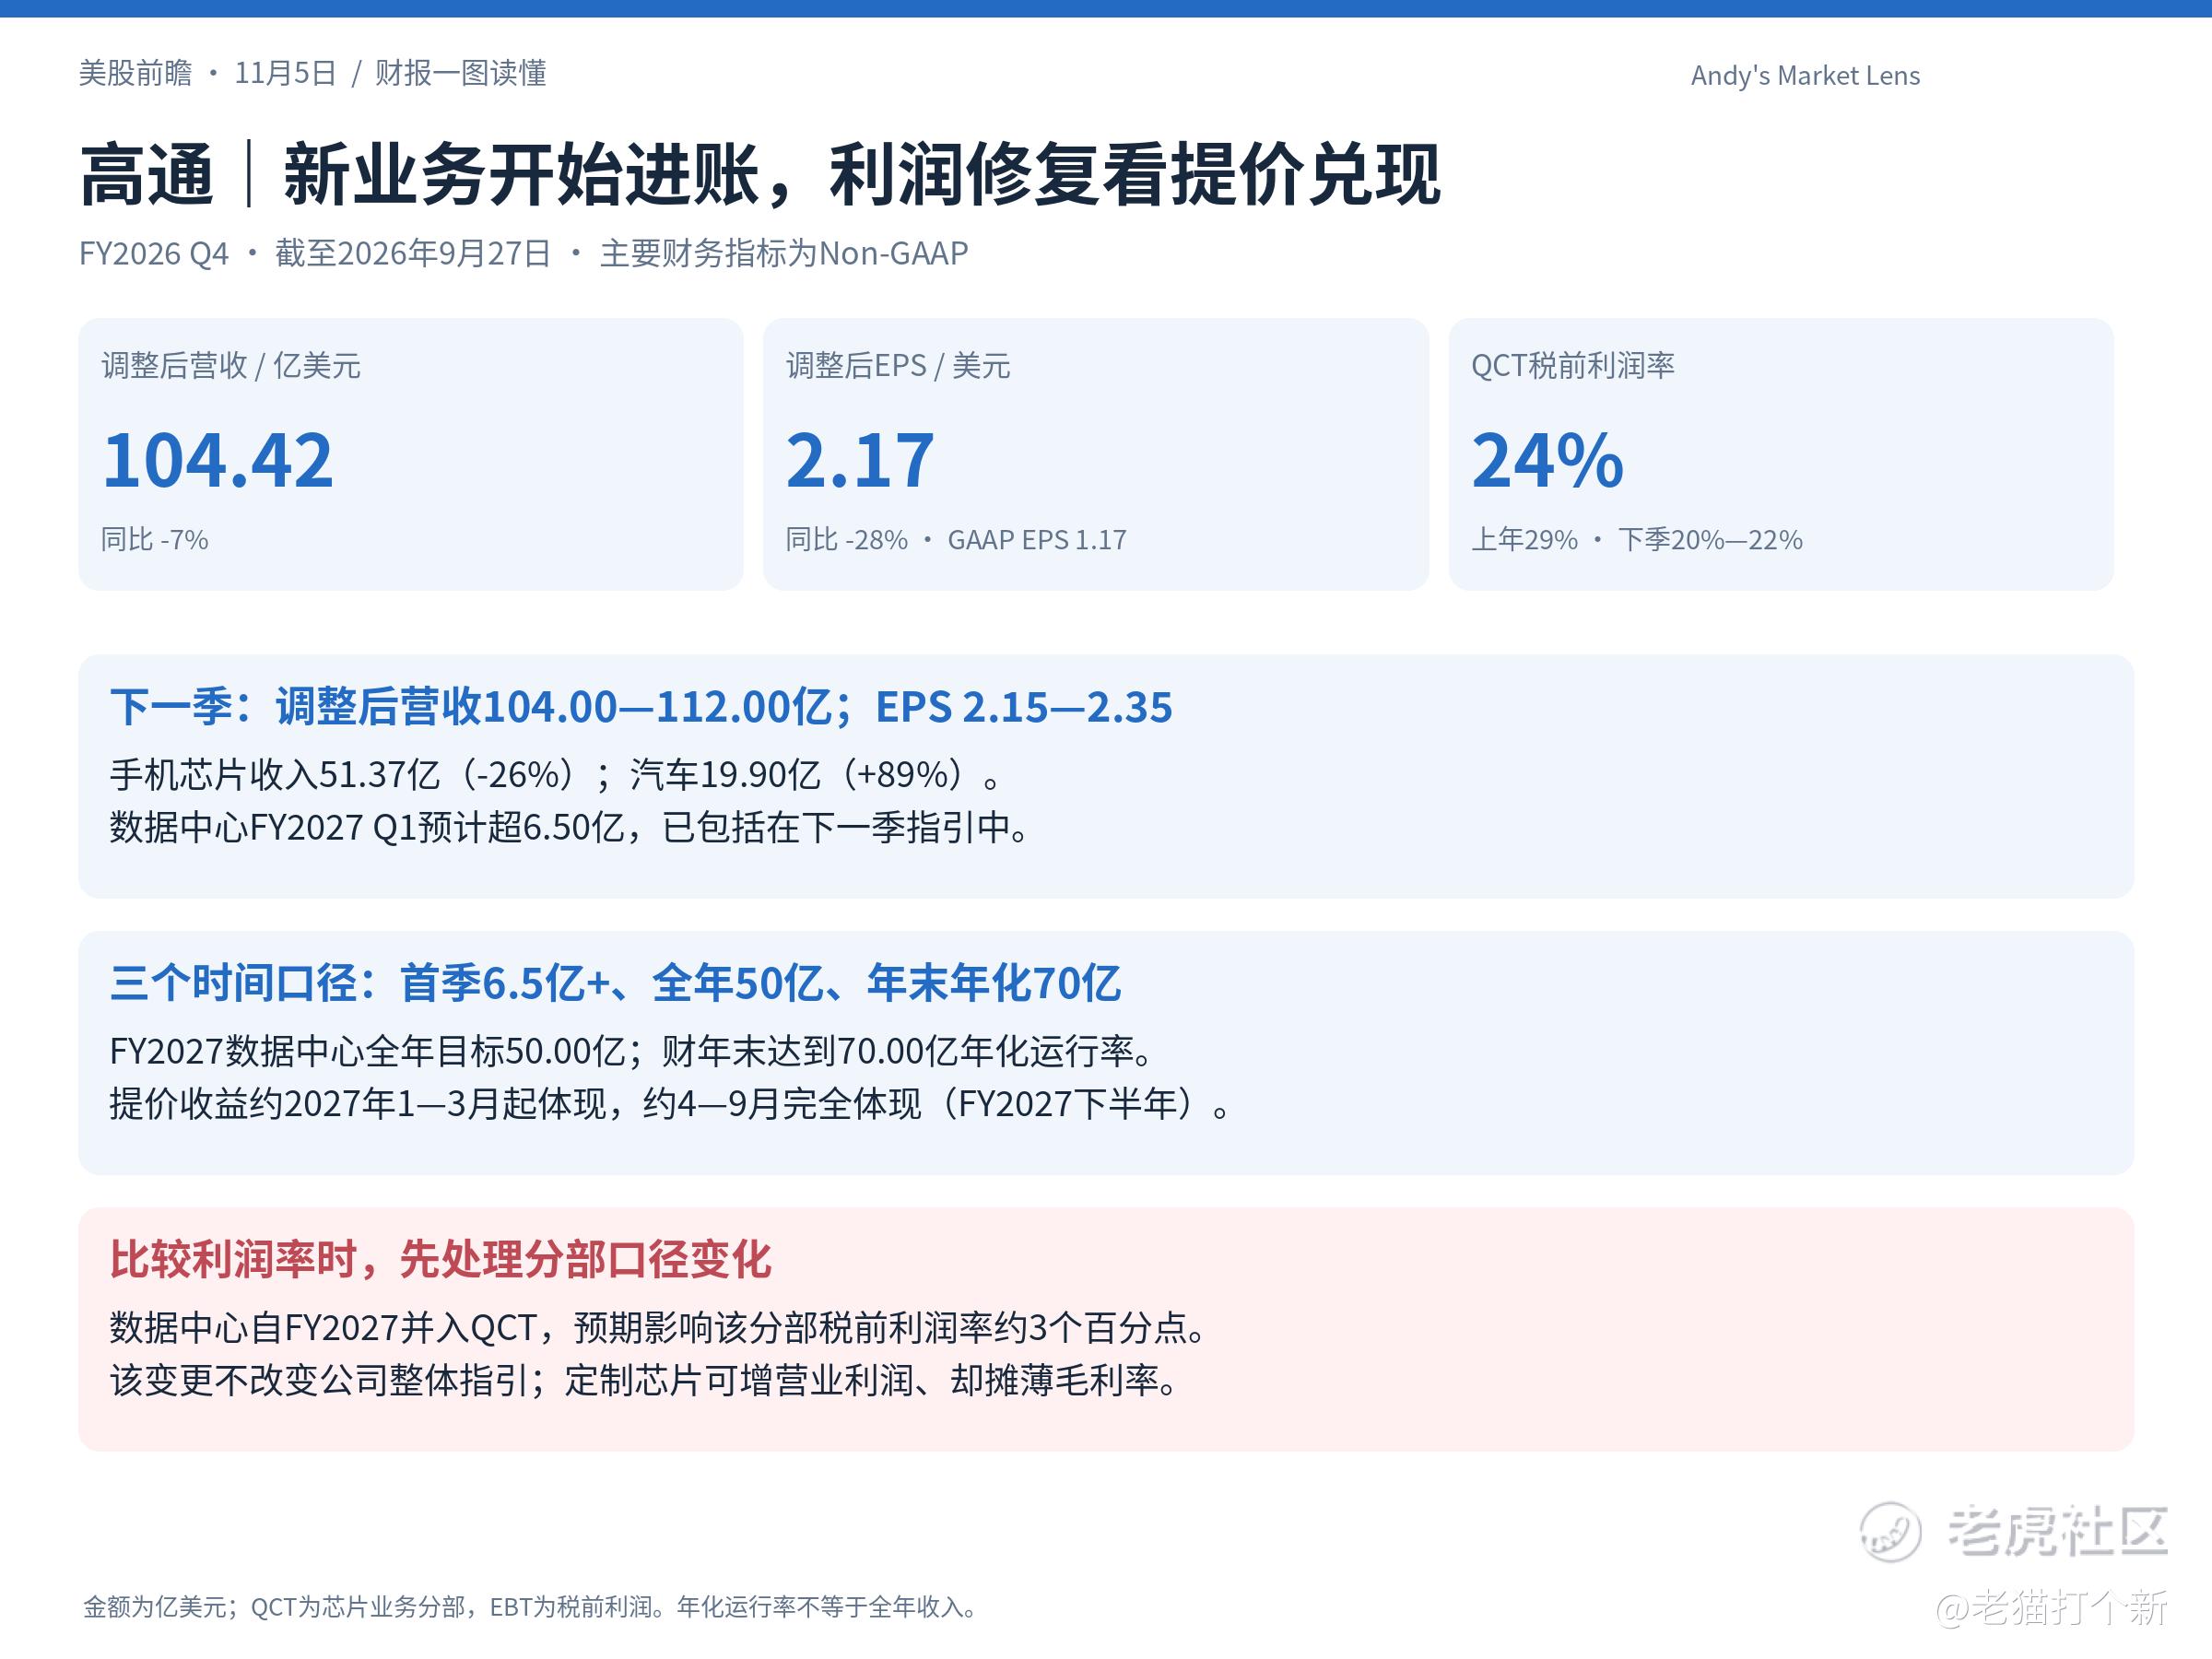
高通:盘中上涨、财报后转跌,市场盯住利润指引与手机退坡。
昨夜常规时段涨5.33%,收173.19美元;盘后末段报160.37美元,较收盘跌7.40%。今日盘前截至北京时间17:52,报156.22美元,较昨夜收盘跌9.80%。
本季调整后营收104.42亿美元、EPS 2.17美元;汽车增长89%,手机芯片收入却下降26%。下一季营收指引中值108亿美元高于市场预期,EPS中值2.25美元却低于预期,说明压力更集中在利润转化。管理层按2027年手机市场持平至略降规划业务。FY2027 Q1向两家超大规模客户启动定制芯片交付,数据中心收入预计超6.5亿美元、全年目标50亿美元,财年末年化70亿美元。 提价收益预计2027年1—3月起体现、4—9月充分体现。财报后下跌显示,新业务放量尚未消除短期盈利压力;QCT利润率还需区分分部调整与实际经营变化。
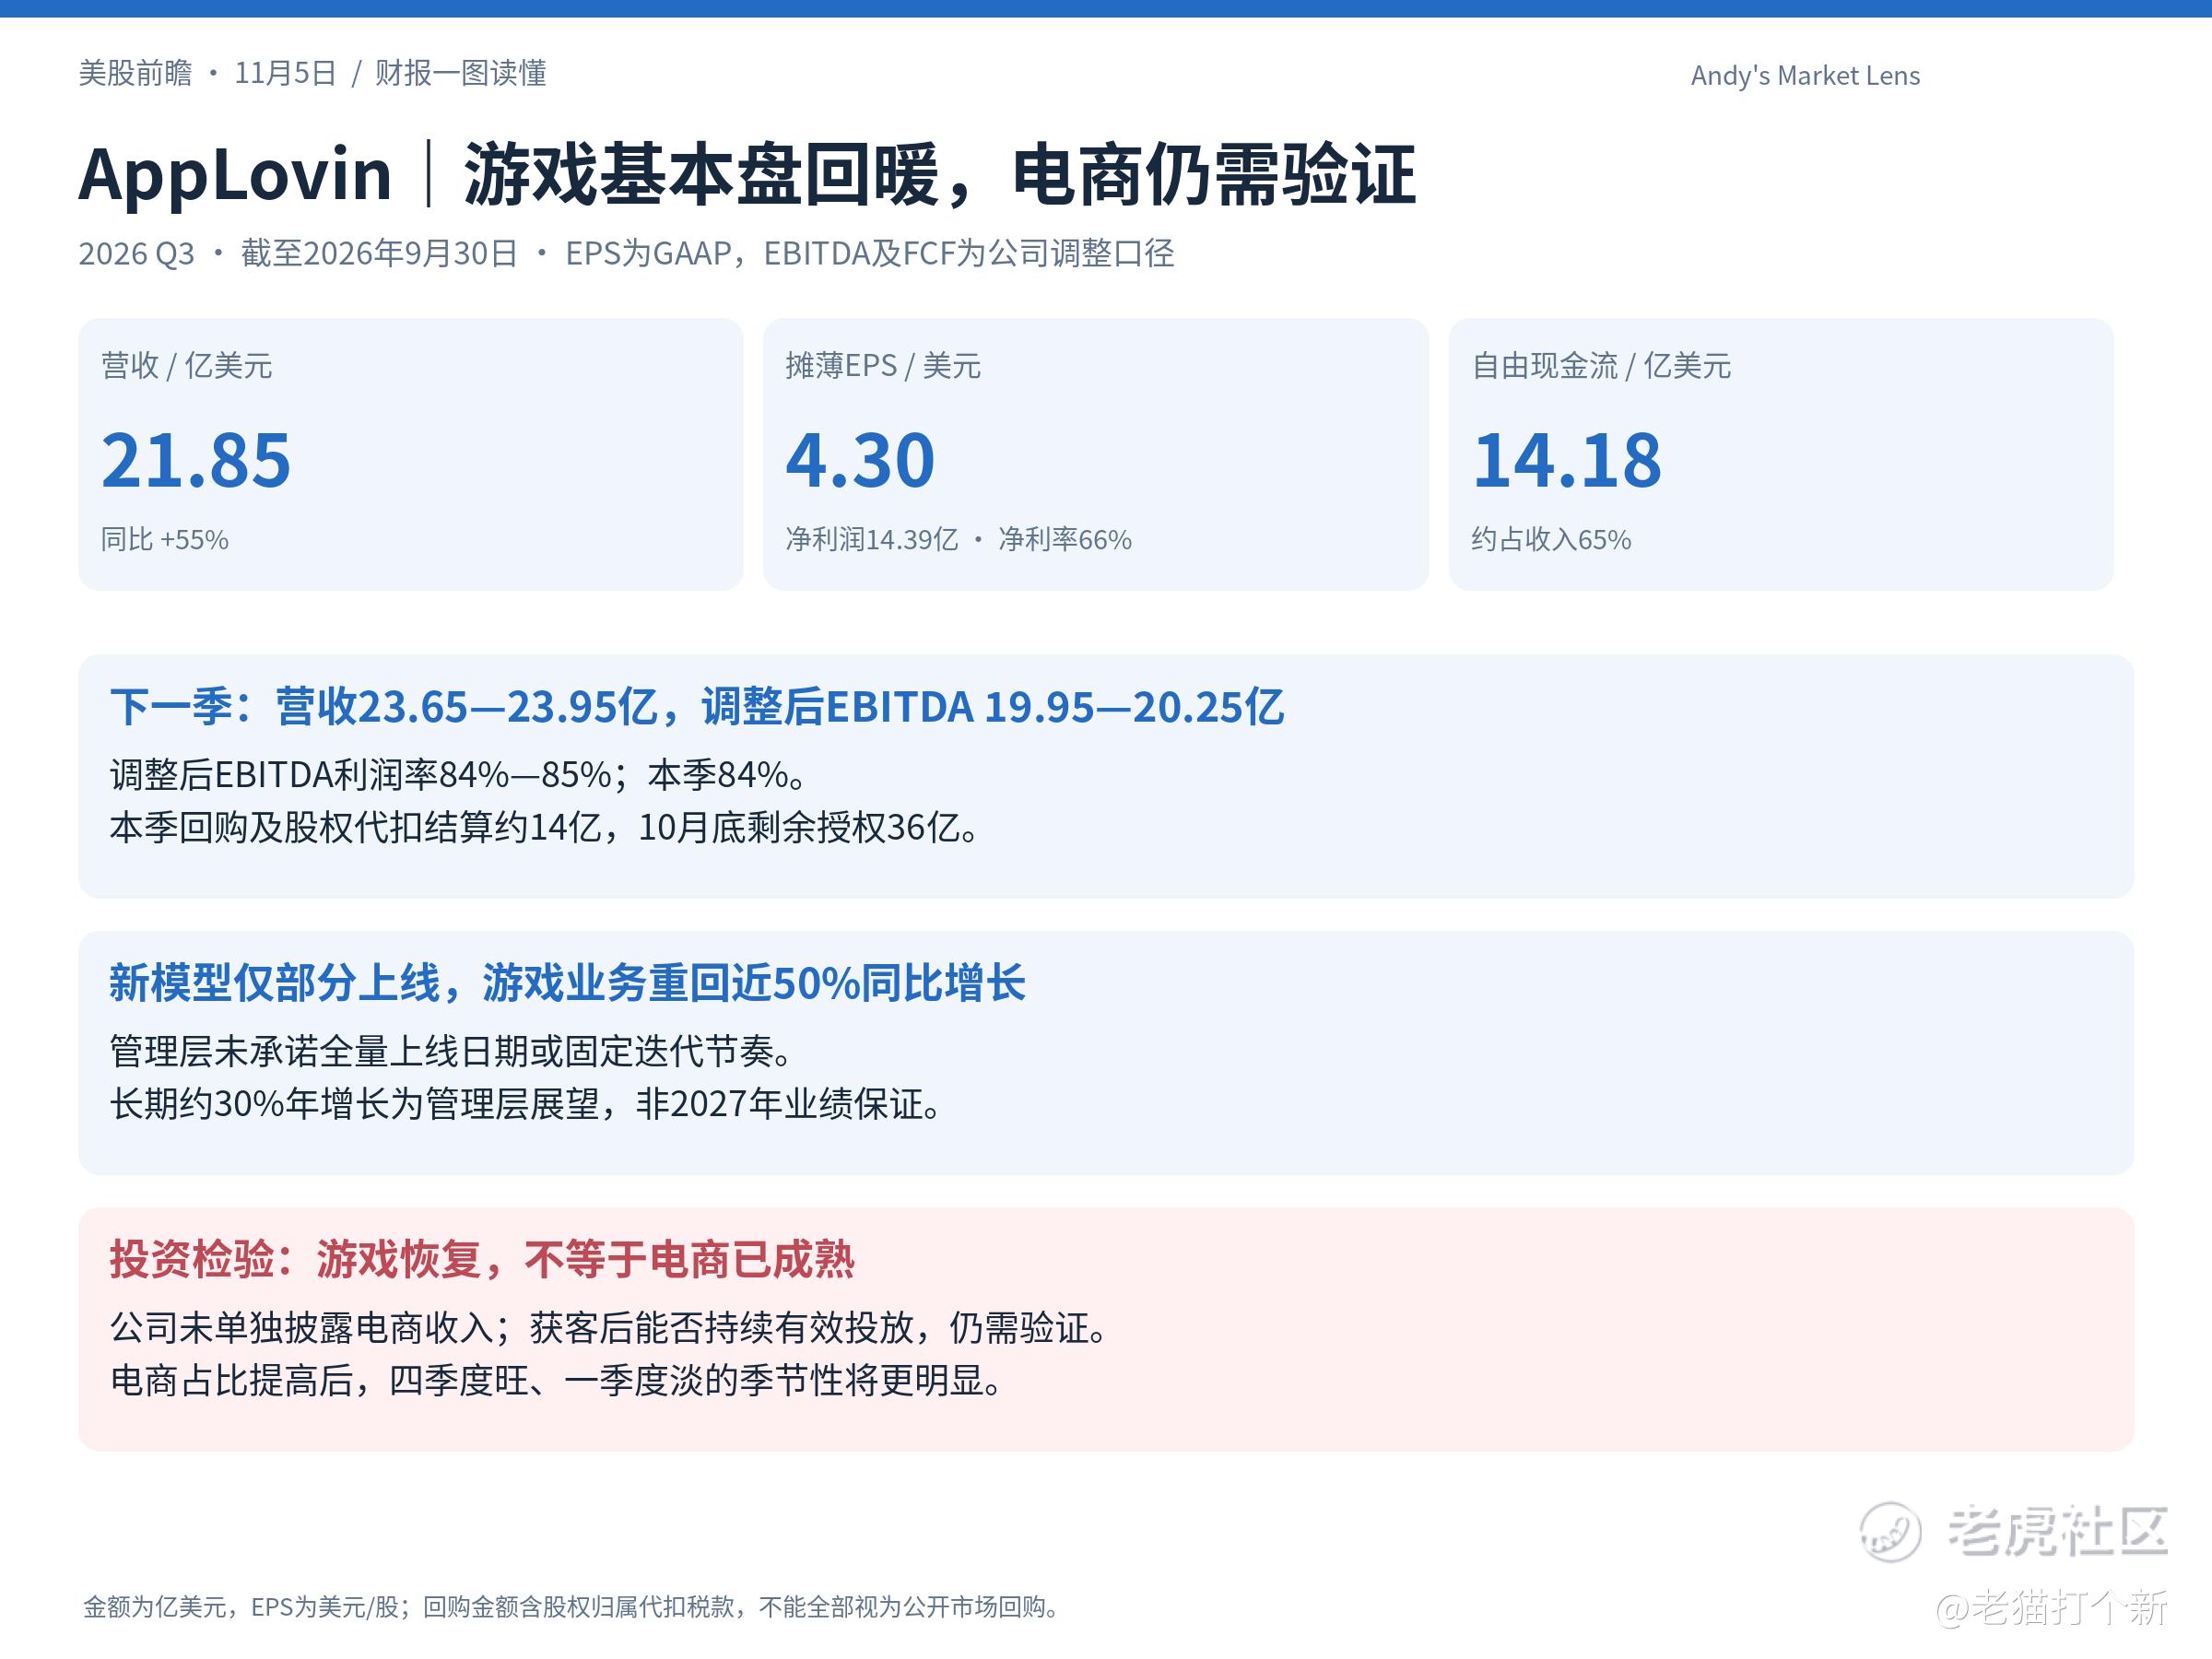
AppLovin:财报后大涨,游戏增长与新指引修复执行信任。
昨夜常规时段涨10.69%,收271.75美元;盘后末段报333.89美元,较收盘涨22.87%。今日盘前截至北京时间17:52,报319.00美元,较昨夜收盘涨17.39%。
营收21.85亿美元、同比增长55%,EPS 4.30美元,自由现金流14.18亿美元;下一季营收指引23.65亿—23.95亿美元,游戏业务重新接近50%同比增长。结合股价大涨,这次超预期更像是在修复上季失约后的执行信任。管理层将上季问题归因于自身执行,并强调竞争并非零和;本季兑现为这一说法提供支持。新模型仅部分上线,未承诺全量上线日期或固定迭代节奏。 后续核心是模型收益能否持续;电商未单列收入,尚不能据此确认第二增长引擎成熟,且电商占比上升会加大四季度旺、一季度淡的季节性。
AI融资:国债收益率回落,融资能力仍在分层。
Meta首次欧元债发行获得约530亿欧元认购需求,拟筹资至多90亿欧元;与此同时,CoreWeave债券承压,市场重新审视项目延期与融资成本。另有报道指高盛、阿波罗正向投资者分销约400亿美元的SpaceX芯片融资,交易尚不能视为全部完成。头部平台获得资金,与新云厂商用同样成本融资,是两回事。 今晚IREN财报需要把项目融资、设备付款、交付与开始计费的时间连起来看。
存储:常规时段四股齐跌,强弱按同一时段比较。
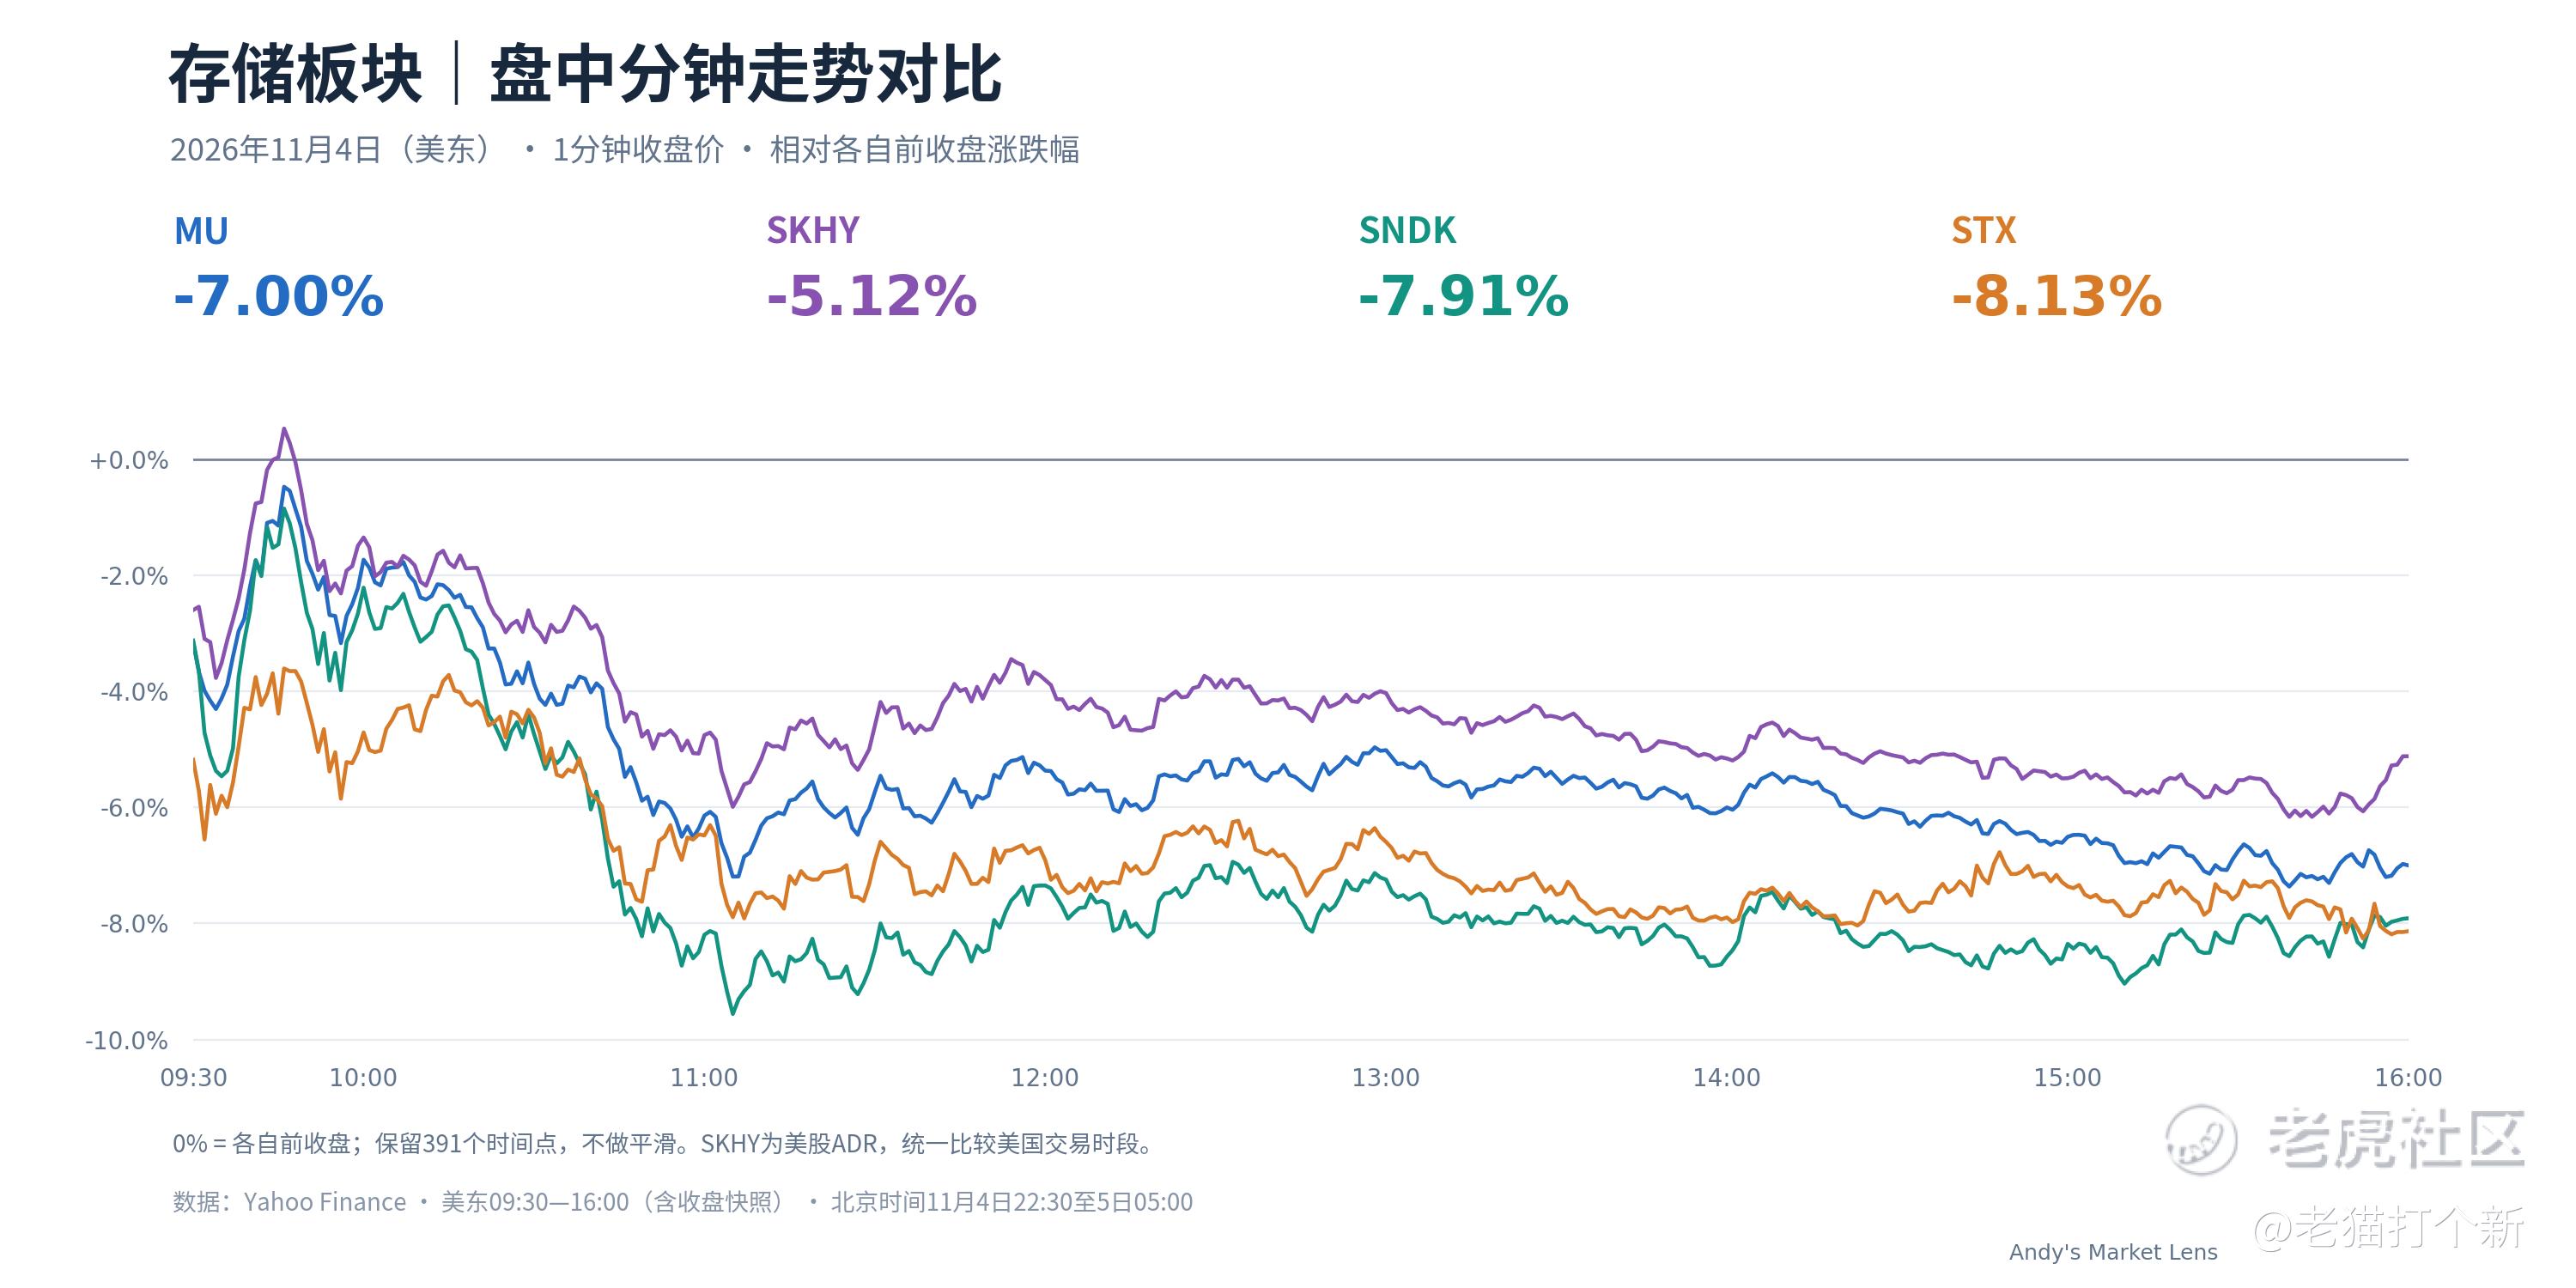
存储:STX跌8.13%、SNDK跌7.91%、MU跌7.00%、SKHY跌5.12%,SKHY相对抗跌,四股均弱于大盘。
光通信:盘中承压,Coherent盘后财报反弹另计。
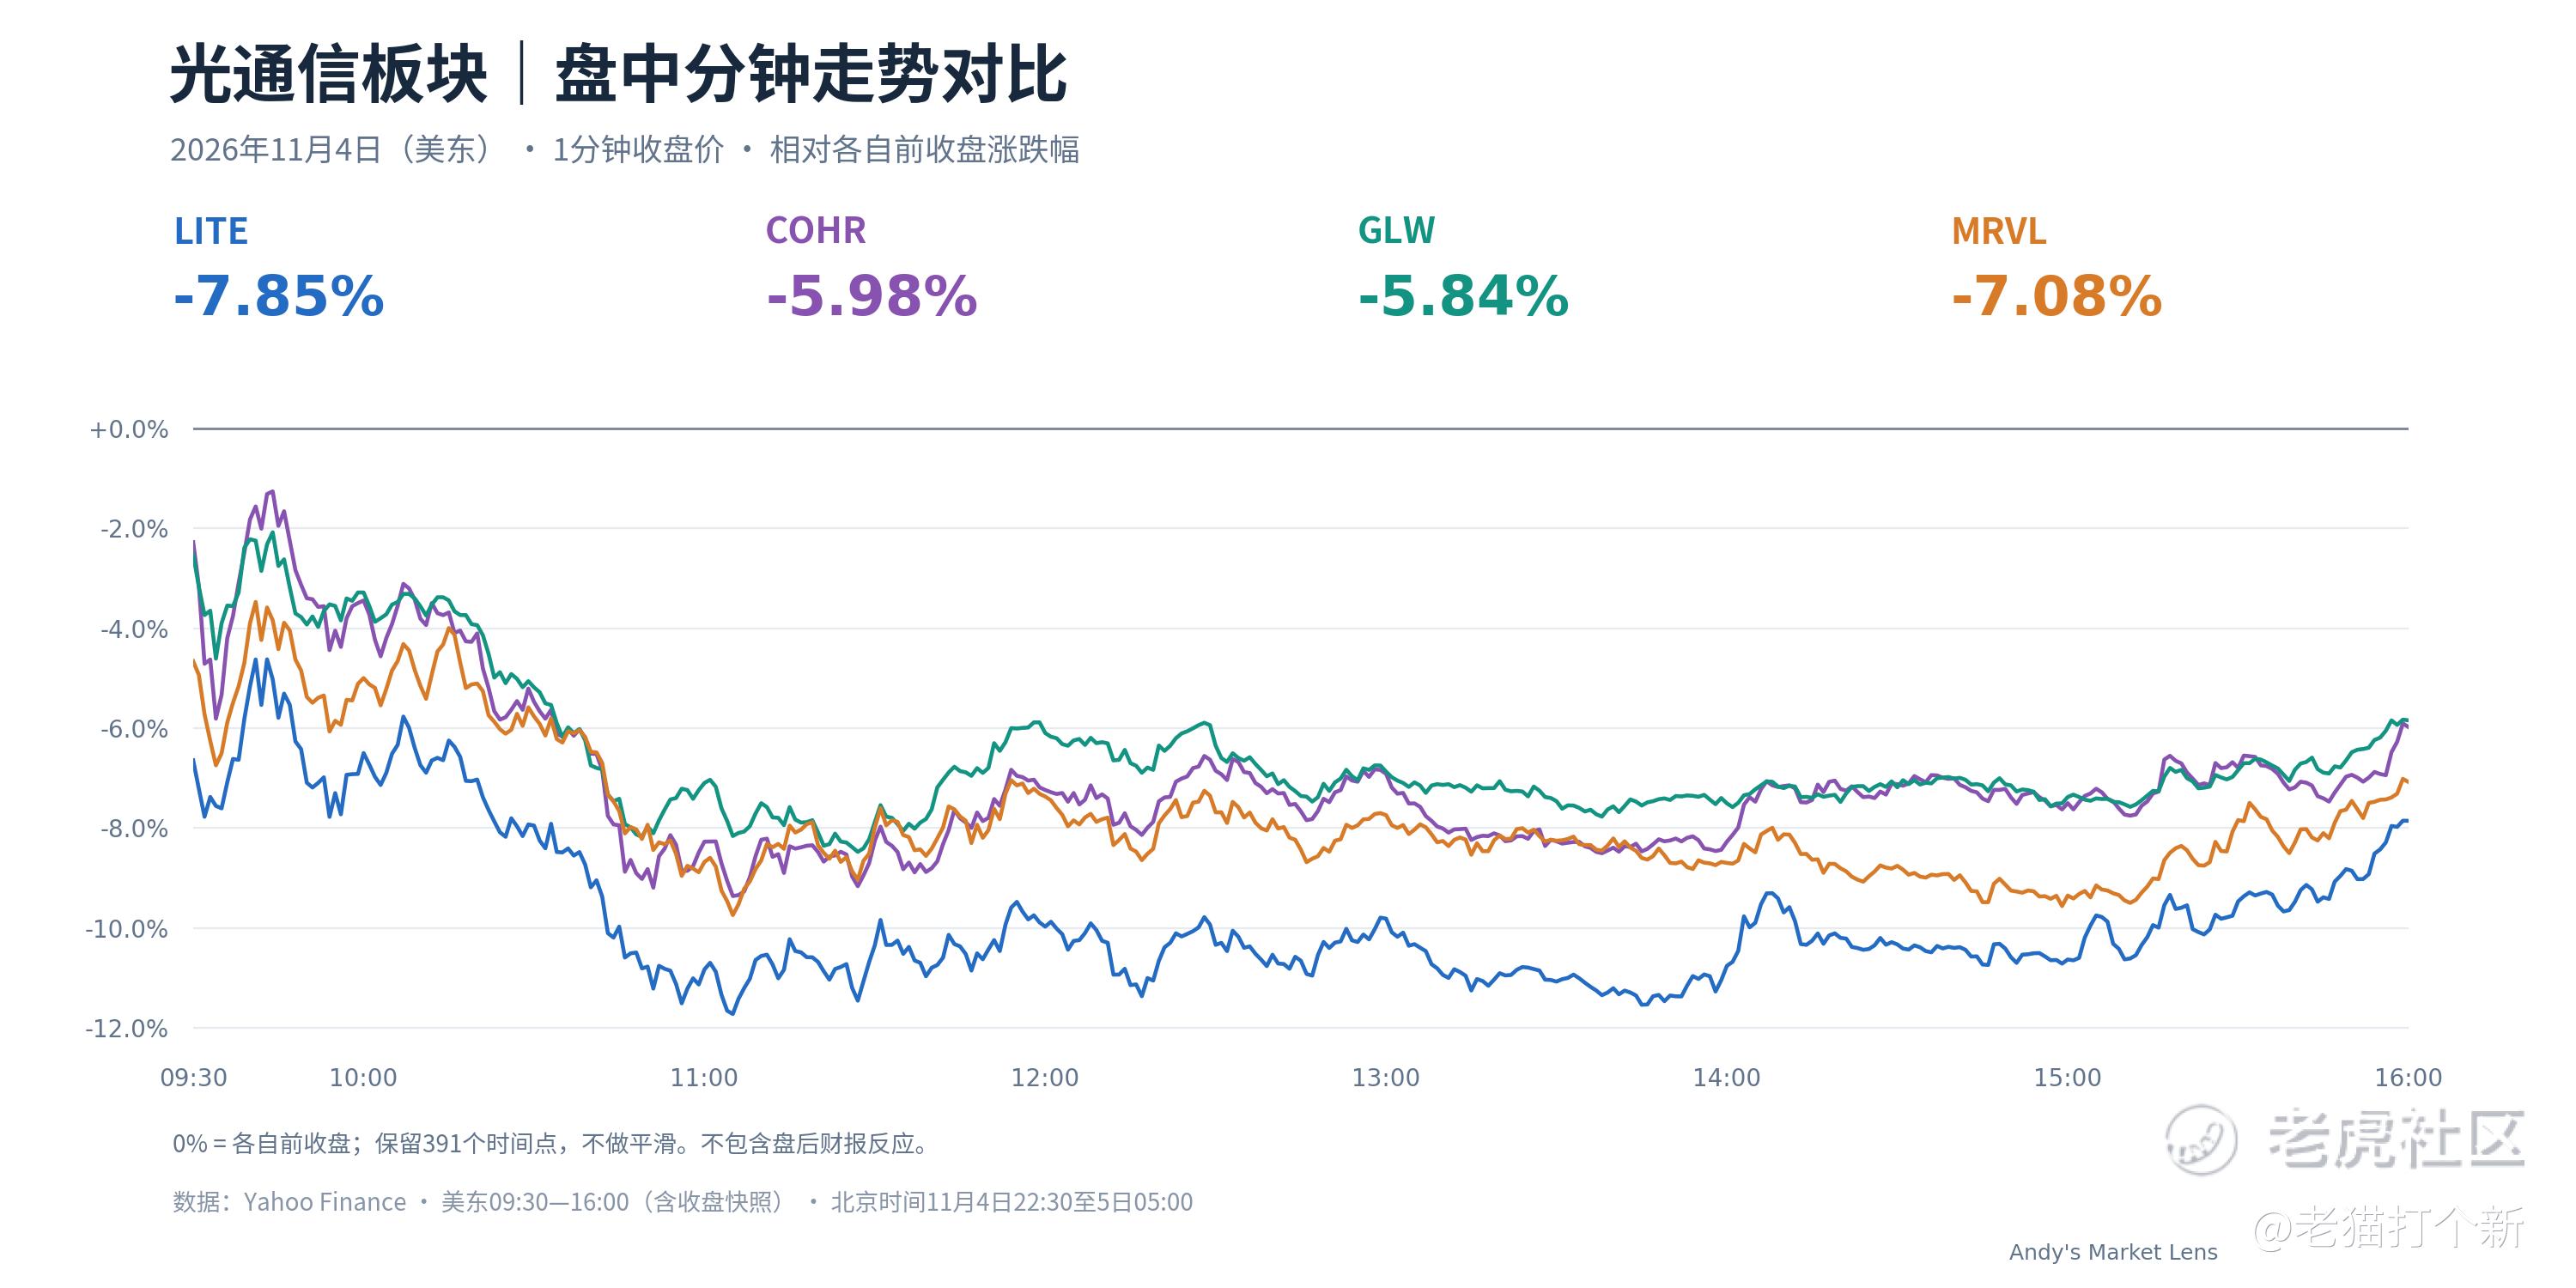
光通信:LITE跌7.85%、MRVL跌7.08%、COHR跌5.98%、GLW跌5.84%;LITE最弱,COHR盘后反弹未混入本图。
中国资产:中概跟随反弹,重点看业绩承接。
金龙中国指数昨夜涨3.49%,阿里涨近5%。苹果智能在中国大陆开放测试、接入千问,为应用端提供新催化;短线仍看流量、使用量和商业收入,避免把功能上线直接换算成盈利。
今晚财报:AAOI、IREN与Cloudflare,分别检验光连接、算力建设和应用需求。
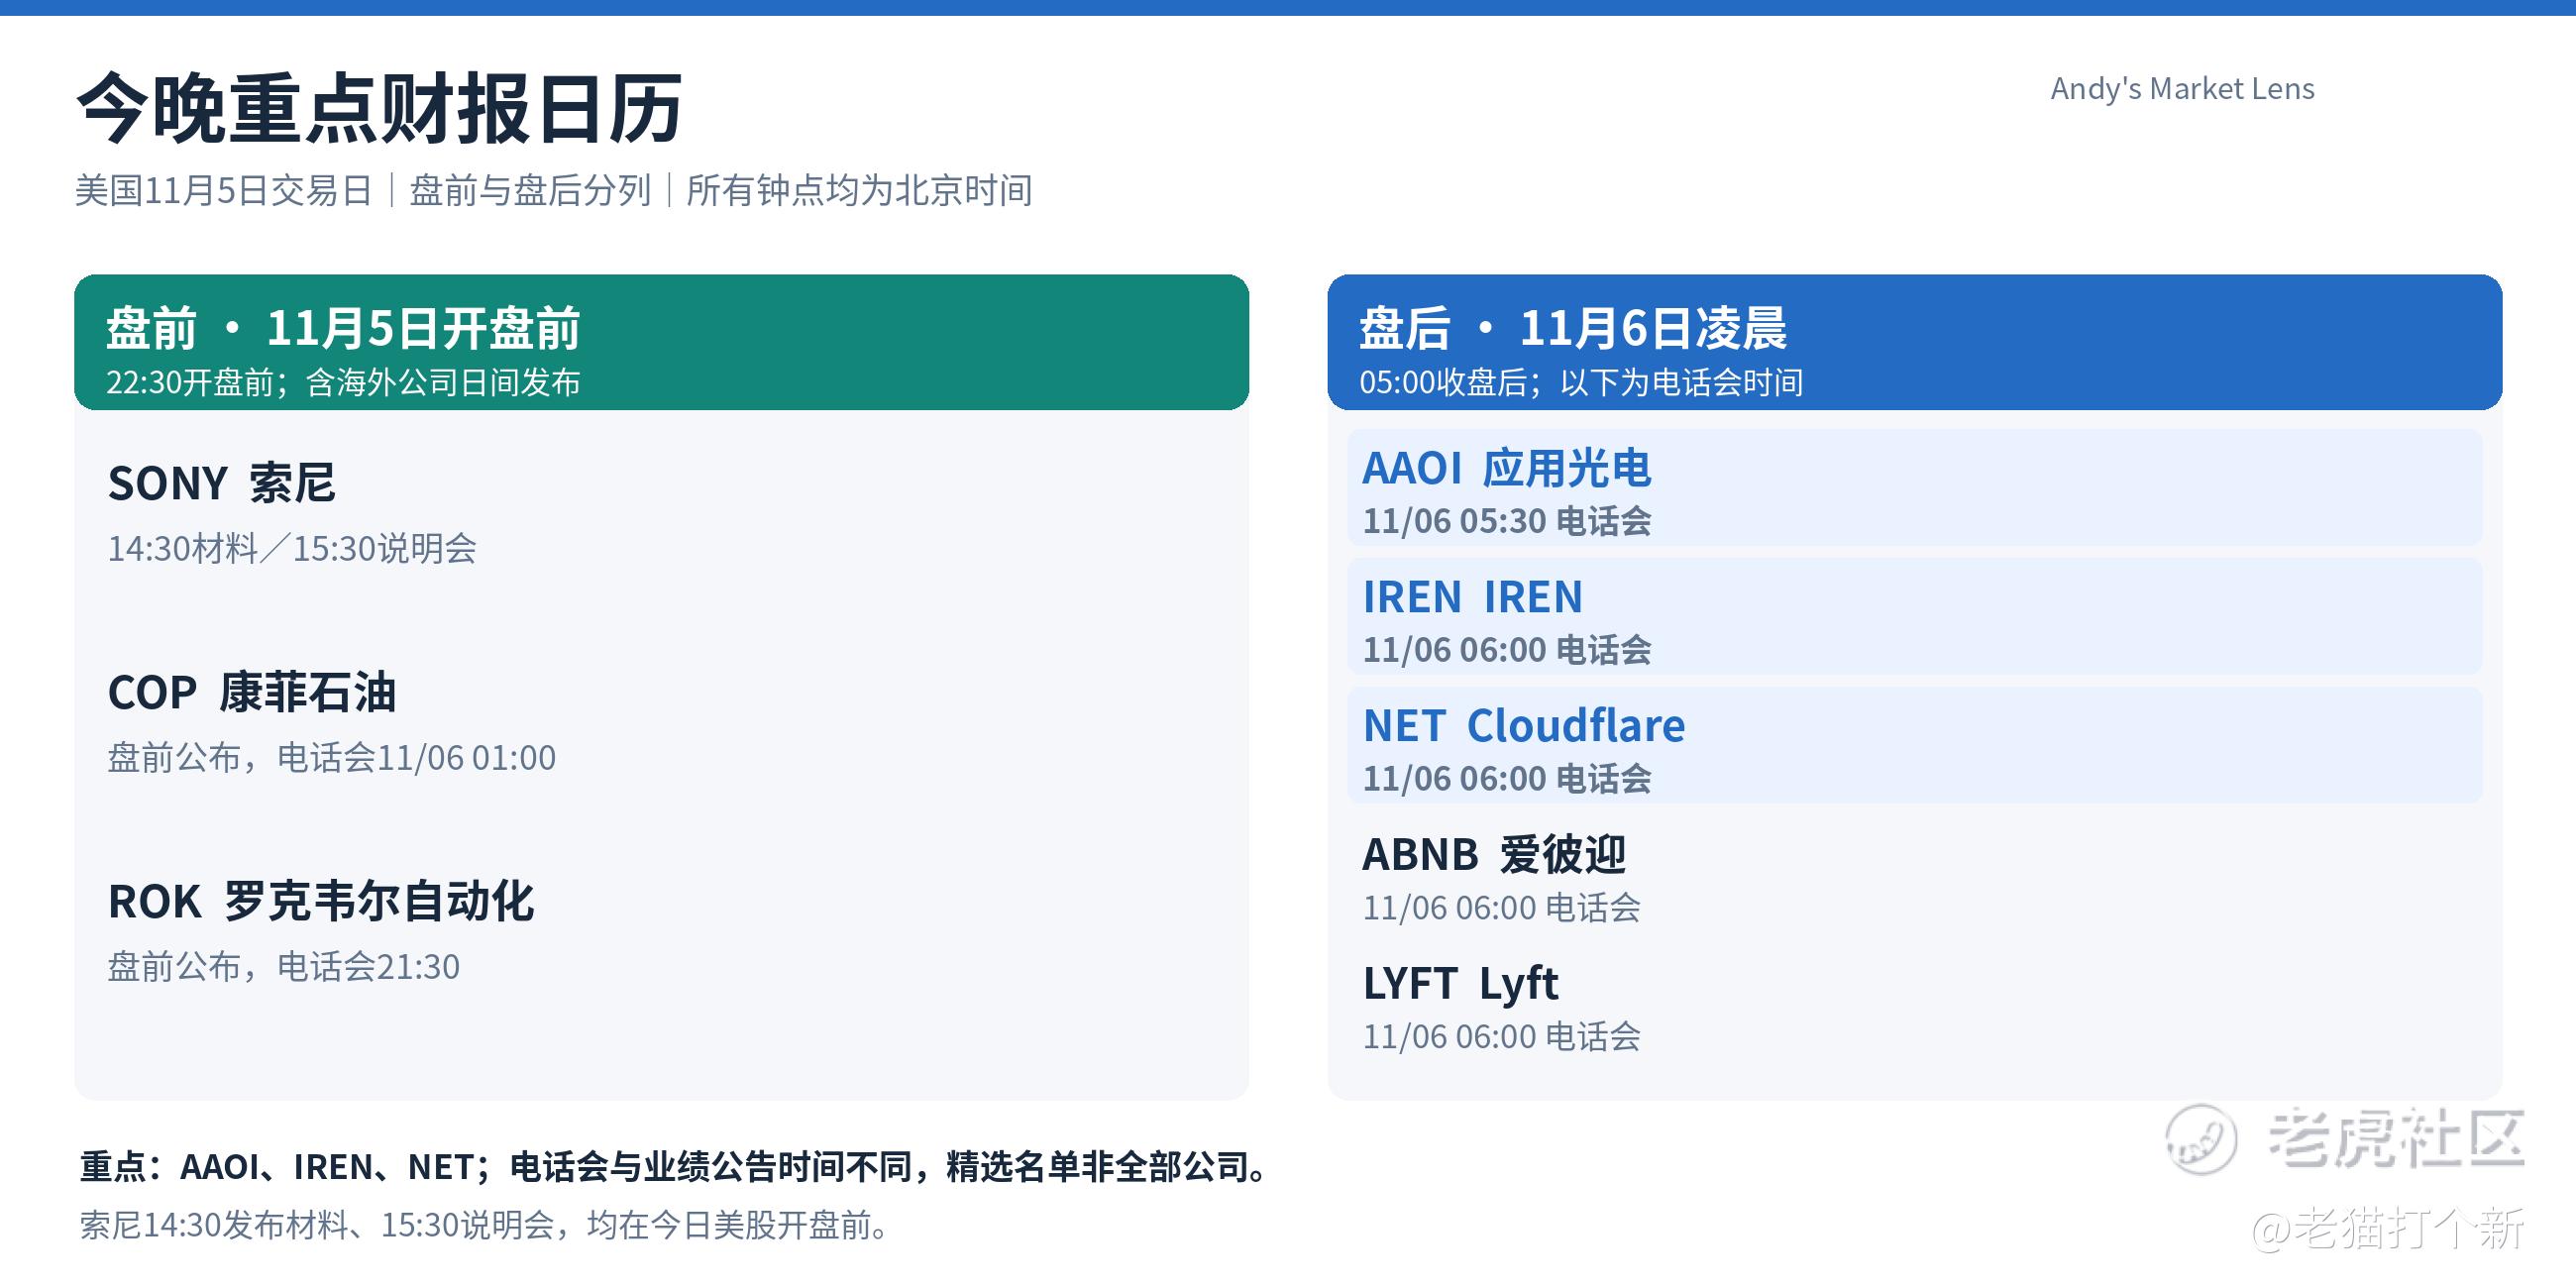
AAOI关注800G/1.6T放量、客户验收和毛利率,IREN关注已通电、在建及待审批项目各自的交付与计费安排,Cloudflare看大客户、订单和现金流。北京时间11月6日05:30为AAOI电话会,06:00为IREN与Cloudflare电话会。 Airbnb、Lyft同在盘后披露,补充观察旅游和出行需求;公告时间与电话会时间分开列示。
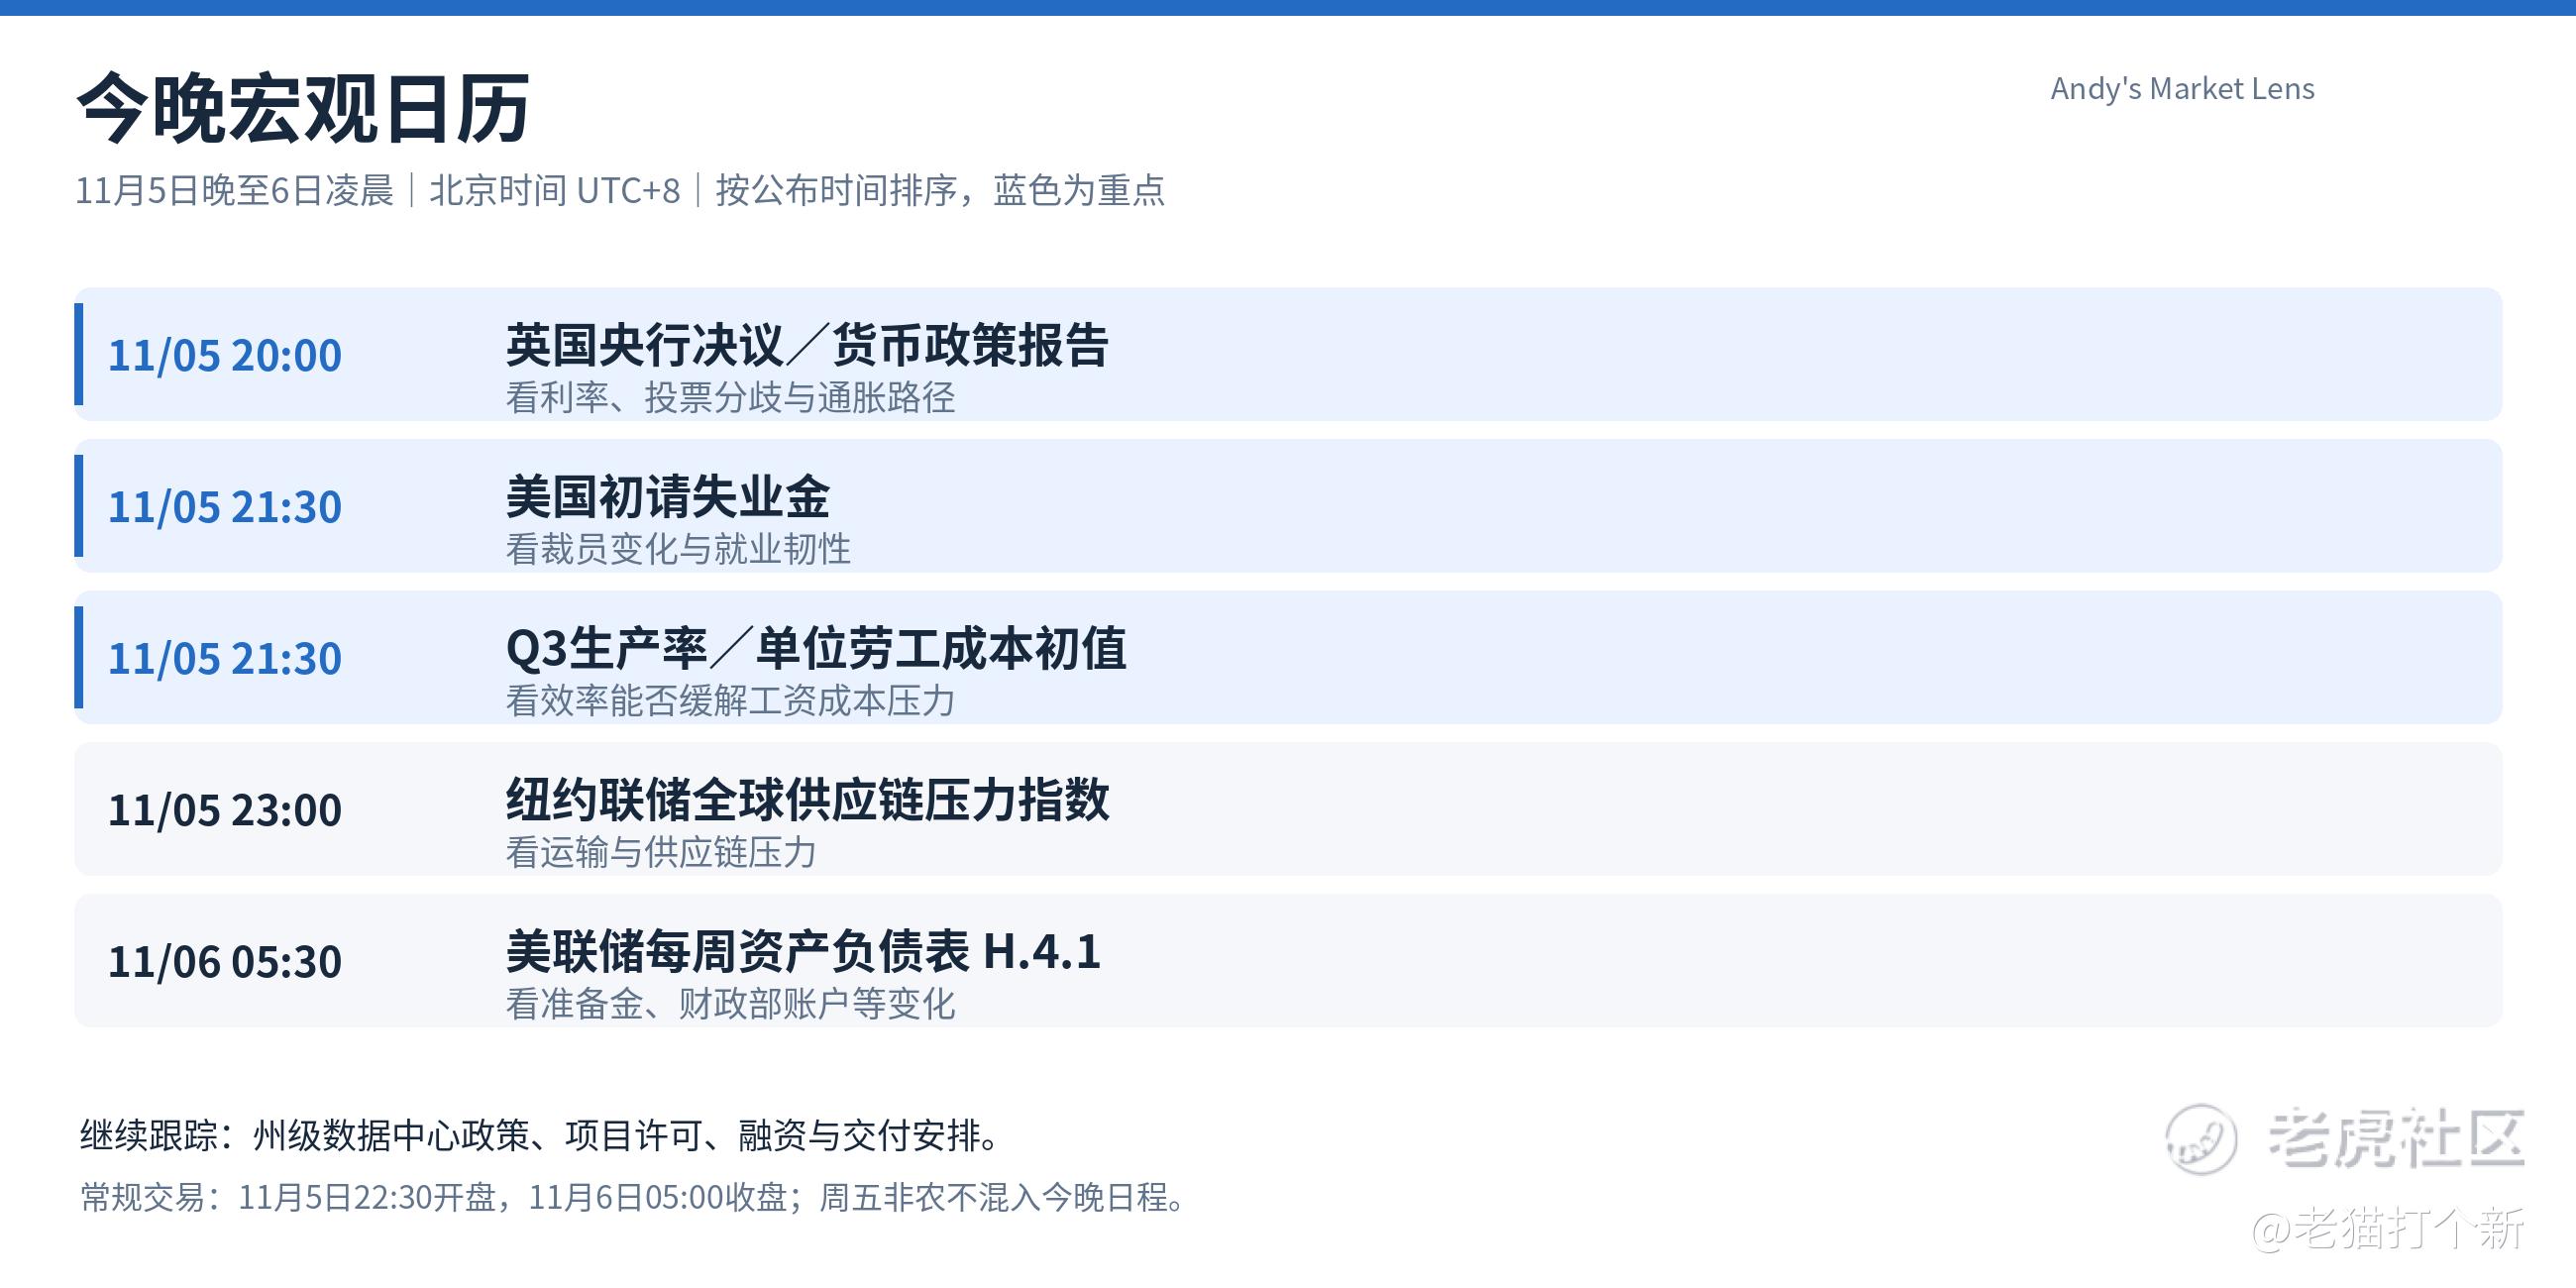
今晚宏观日历:11月5日晚至6日凌晨,北京时间排序。
20:00看英国央行决议及货币政策报告,21:30看美国初请、三季度生产率与单位劳工成本,23:00看纽约联储全球供应链压力指数,11月6日05:30看美联储每周资产负债表。周五非农属于下一交易日,不混入今晚日历。
今晚财报日历:按11月5日美股交易日,区分盘前与盘后。
索尼今日北京时间14:30发布材料、15:30召开说明会,发生在美股开盘前;康菲石油、罗克韦尔自动化亦为盘前。盘后重点是AAOI、IREN、Cloudflare,另有Airbnb和Lyft。盘后业绩对应北京时间11月6日凌晨,图中钟点明确标注为电话会时间。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
