


美股调整之后,重新看看AI科技股的现金流与估值
十月美股的表现很有意思。纳指下跌5.3%,标普500下跌0.9%,标普500等权重指数却上涨5.0%。美国成长股下跌5.4%,价值股上涨3.5%,一个月的回报差距达到8.9个百分点。
估值差异依然明显,十月底美国成长股未来12个月预期市盈率为27.4倍,价值股只有17.4倍,前者仍享有约57%的估值溢价。今年以来,两类股票累计回报分别为4.2%和19.2%。
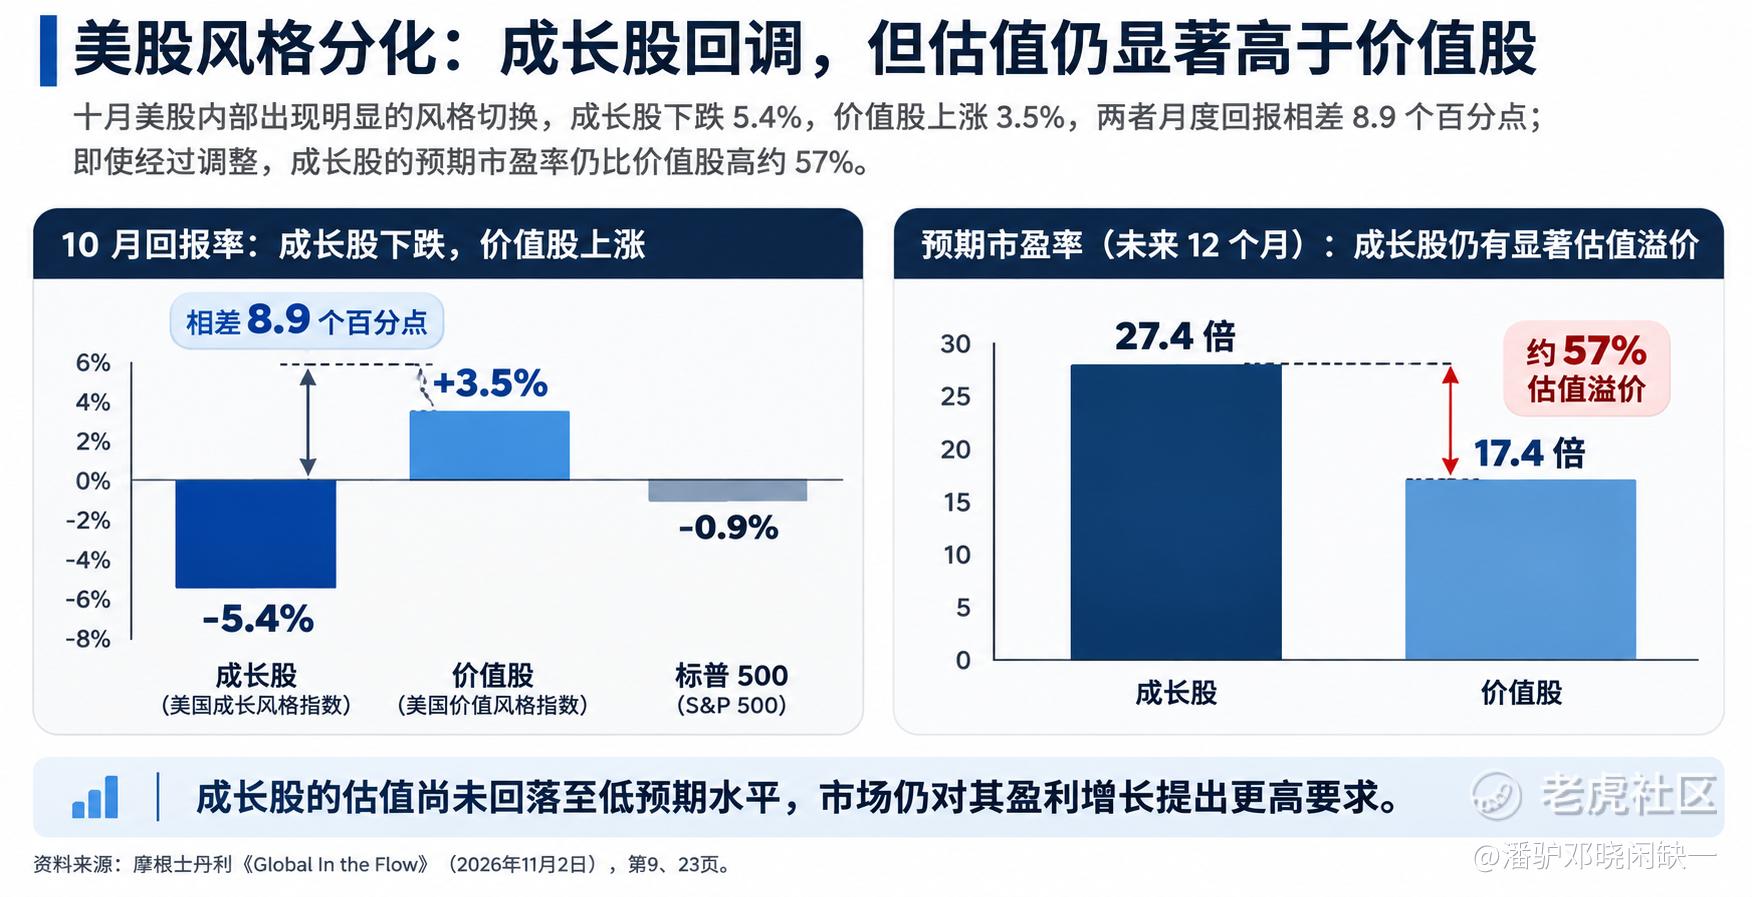
成长股与价值股:十月表现与估值溢价
市场对高增长公司的盈利预期仍然很高,问题在于部分AI科技公司的资本开支已经连续几个季度大幅增加,收入和利润虽然保持增长,经营现金流却未必能同步覆盖这些投入。
股票市场的变化之外,债券市场反映出的融资差异可能更有参考价值。
十月美国10年期国债收益率下降36个基点,但美国CCC级信用债利差一度突破1000个基点,达到近四年高位。摩根士丹利数据显示,2026年截至十月底,发达市场投资级公司债累计发行规模同比增长21%,高收益债发行下降7%,新兴市场债券发行同样下降7%。
美债收益率在下降,信用质量较弱的企业却仍然面临融资成本压力。 即使无风险利率回落几十个基点,只要信用利差扩大得更多,企业实际融资成本照样可能上升。
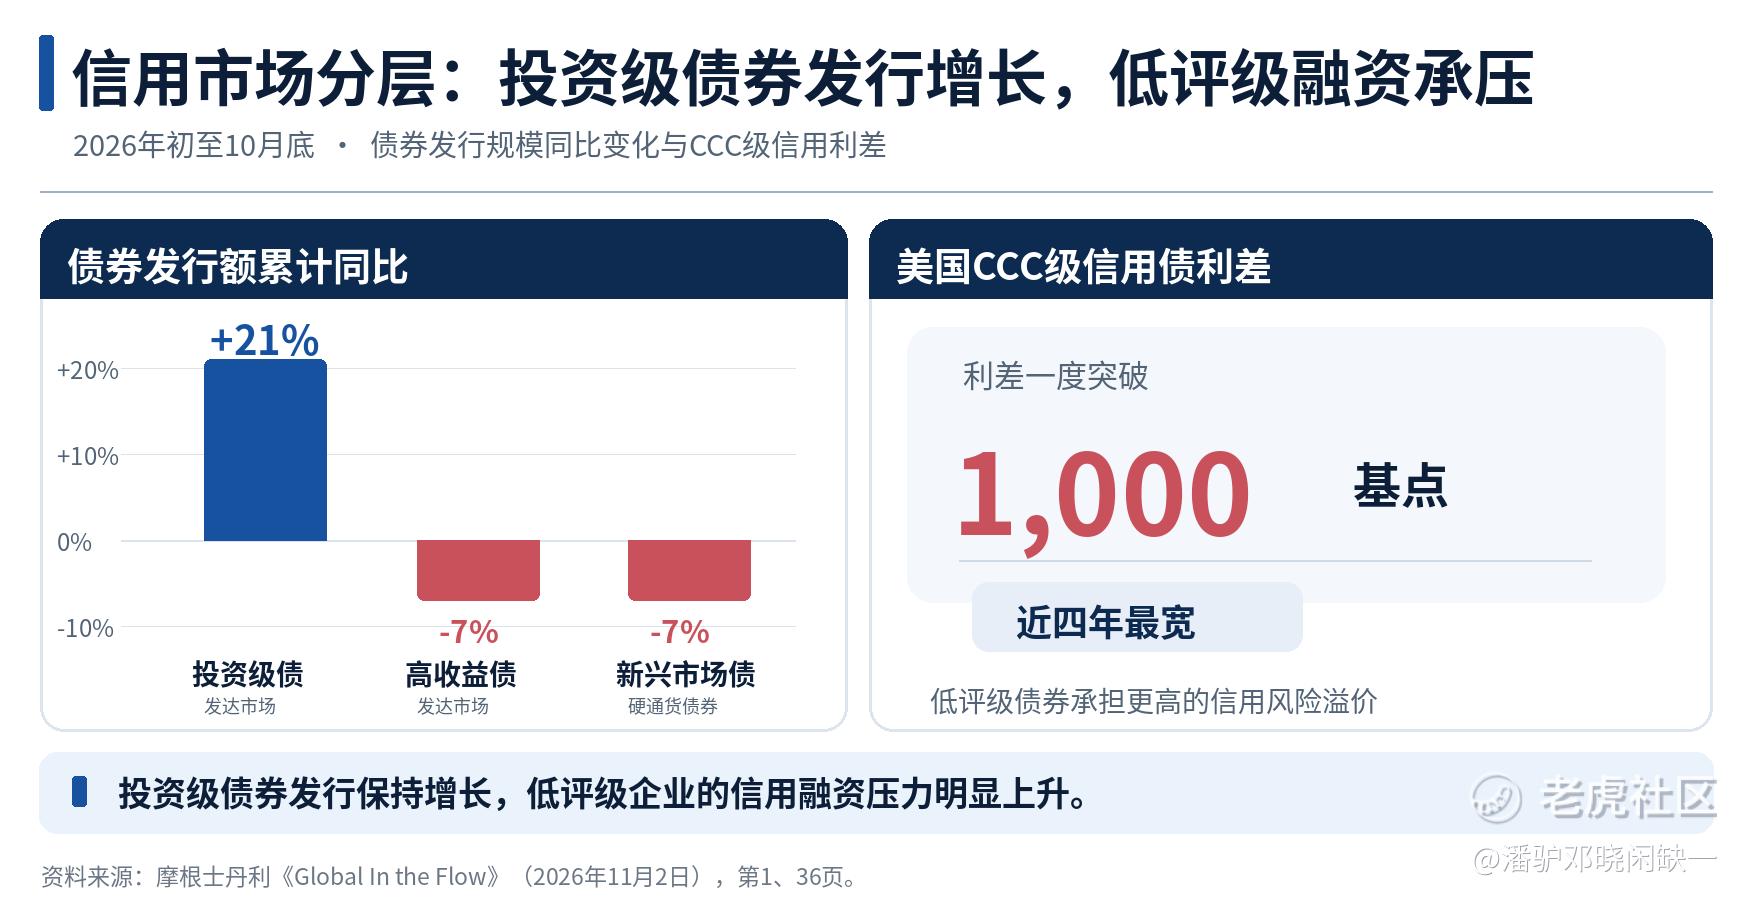
债券发行同比与CCC级信用利差
对于正在大规模建设AI数据中心的企业,这种差异会直接反映在利润表和资产负债表上。融资能力较强的公司可以持续投入,依赖高息债务的公司则需要用更多经营收益支付利息,留给股东的利润可能比收入增速显示的少得多。
四大科技平台:资本开支很大,云业务的利润增长也不慢
微软、谷歌、Meta、亚马逊最新季度财报,有几个数字值得放在一起看。
微软截至9月底的季度收入923亿美元,同比增长19%,Azure云业务增长48%。经营现金流580亿美元,购置固定资产现金支出394亿美元,自由现金流仍有186亿美元。
包括融资租赁在内,微软季度资本开支达到452亿美元,其中约四分之三投向GPU、CPU等使用寿命相对较短的设备。虽然新增折旧会逐步影响利润率,但微软现有的软件订阅、企业服务和云业务提供了稳定的现金流基础,暂时能够承担这样的投资强度。
谷歌的情况更有意思。
三季度Alphabet收入1276亿美元,同比增长25%,集团营业利润406亿美元,同比增长30%。其中谷歌云收入307亿美元,同比增长103%,云业务营业利润111亿美元,较去年同期增长超过两倍,营业利润率从23.7%提高至36.2%。
与此同时,谷歌季度资本开支514亿美元,超过423亿美元的经营现金流,自由现金流为-91亿美元。
单看自由现金流,确实不算漂亮。但当季包含52亿美元欧盟罚款现金支付,谷歌云也已经证明新增算力能够带来收入及利润增长。云业务收入翻倍、营业利润增长超过两倍,和单季度自由现金流转负同时发生,市场如何给这两件事定价,存在不小的分歧。
谷歌还有搜索、YouTube等成熟业务,以及TPU自研芯片和Gemini模型。自有算力既能供应云客户,也能服务内部产品,资本投入可以在不同业务之间形成协同。相比单纯购买GPU再出租的模式,谷歌能够获得的收益来源更加丰富。
Meta三季度收入646亿美元,同比增长26%,广告展示量增长10%,单次广告价格上涨14%。广告变现能力依然很强。
但Meta的资本开支也非常激进。季度经营现金流328亿美元,资本开支349亿美元,自由现金流为-21亿美元,全年资本开支指引达到1350亿—1450亿美元。
公司当季营业利润同比下降37%,其中包含约99亿美元一次性法律费用。剔除这项费用后,营业利润约229亿美元,较去年同期仍有增长。广告业务提供的现金流没有明显恶化,只是AI基础设施投入已经占用了相当大的资金。
亚马逊的投资强度更高。三季度AWS云业务收入460亿美元,同比增长39%,营业利润达到178亿美元,营业利润率约38.7%。
集团季度经营现金流424亿美元,现金资本开支约759亿美元,单季自由现金流约-335亿美元。亚马逊预计2026年现金资本开支达到2200亿美元,创历史新高。
AWS增长39%,营业利润率接近39%,说明云业务的商业模式依然很好。但亚马逊仍需要为未来几年的算力供给提前投入大量资金,数据中心、服务器、电力基础设施的建设周期和折旧周期,也使现金回收明显滞后于支出。
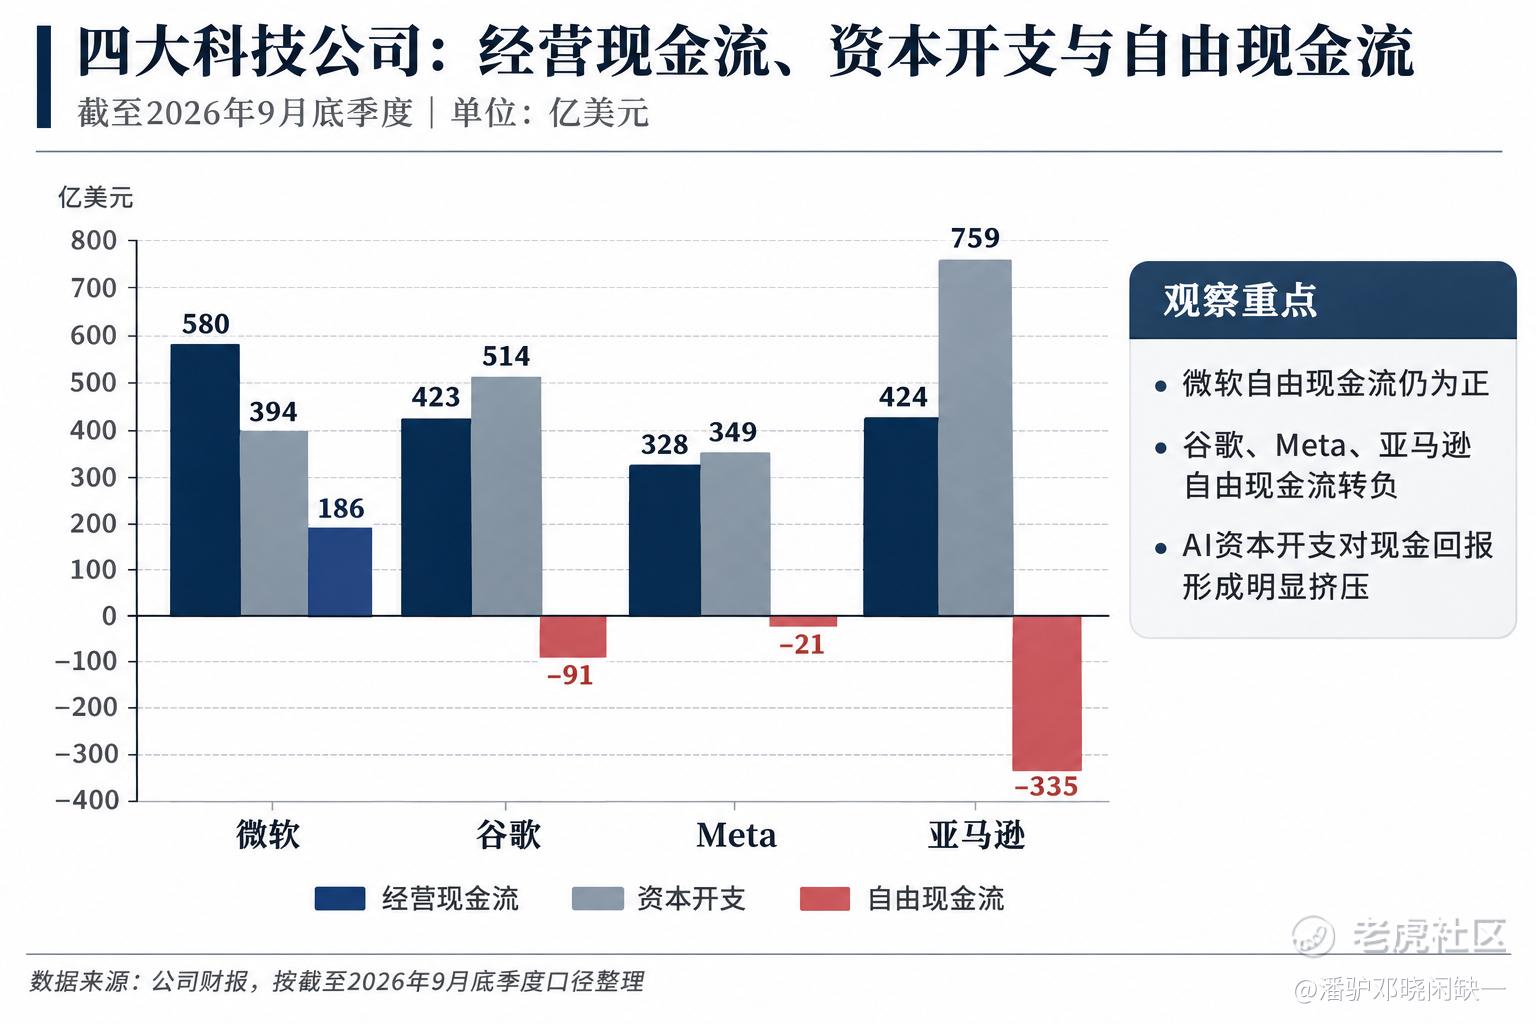
四家平台公司的经营现金流、现金资本开支和自由现金流
从这四份财报看,AI资本开支的绝对规模已经很大,部分公司甚至超过了当季经营现金流。但云业务仍然维持较快增长,微软Azure增长48%,谷歌云增长103%,AWS增长39%,实际收入的增长相当可观。
大型平台公司的优势在于,广告、搜索、办公软件、电商和现有云服务已经形成规模化现金流,即使短期自由现金流承压,仍然拥有较强的融资能力。
不过,估值已经开始反映资本开支的压力。高增长能够支撑较高市盈率,但当投资强度持续增加、折旧逐步进入利润表后,未来每股盈利增长能否跟上资产扩张速度,会影响市场愿意支付多少估值溢价。
算力租赁商:合同增长很快,利润却可能被利息消耗
这种变化放到CoreWeave(CRWV)和Nebius(NBIS)身上,差异更加明显。
CoreWeave二季度收入25.75亿美元,同比增长112%,调整后息税折旧摊销前利润(EBITDA)15.1亿美元,利润率达到59%。截至6月底,已签约待履约收入约1040亿美元,合同规模相当可观。
但另一组数据也很突出:季度营业亏损4900万美元,净利息支出6.4亿美元,净亏损6.26亿美元。
6.4亿美元的季度净利息支出,已经相当于当季收入的24.9%。
CoreWeave截至6月底的债务本金约355.5亿美元,部分2031年和2032年到期的优先票据票息分别达到9.75%和9.625%。虽然9月又成功发行42亿美元低票息可转换债券,改善了部分融资条件,但同时增加了未来股权稀释的可能。
收入规模、合同储备和调整后EBITDA表现都很强,利息与折旧却吃掉了相当大一部分经营收益。随着新增GPU和数据中心持续投入,这种高增长与高资本消耗并存的状态,还会延续一段时间。
Nebius的扩张方式有所不同。
公司二季度收入5.82亿美元,同比增长454%,调整后EBITDA约2.36亿美元。不过同期资本开支达到56.6亿美元,收入规模与前期投资之间仍有很大差距。
Nebius的一部分新增投资通过客户预付款、GPU设备抵押融资和可转换债券解决。其与Meta签订的五年算力协议,最高合同价值约270亿美元,其中120亿美元为专属算力采购,计划从2027年初开始交付,另外最多150亿美元涉及其他集群剩余算力的购买安排。
这类长期客户合同对融资很有帮助。数据中心需要在收入确认之前完成建设,若客户能够提前支付部分合同款项,企业对外部股权融资和高息债务的依赖就会下降。
融资成本也能看出差异。Nebius今年7月获得一笔7.75亿美元的GPU资产担保融资,利率为SOFR(美元担保隔夜融资利率)加2.50个百分点;10月又取得花旗35亿美元有担保融资,初始利率为SOFR加2.75个百分点。
两笔融资仅相差25个基点,而且取得第二笔融资时,信用市场已经明显承压。
当然,这35亿美元属于短期融资,初始期限364天,利差还会随时间提高,需要依靠后续长期融资或项目现金流衔接。Nebius的资本开支规模同样不小,客户预付款、可转债和资产抵押融资虽然提高了资金使用灵活性,也会带来未来交付与融资期限的约束。
但比较两家公司的资本结构,可以看到不同的融资能力。
CoreWeave收入规模更大,合同储备更高,已经建立起相当可观的算力租赁业务;Nebius目前的收入体量较小,却能够通过长期客户协议、资产担保和预付款组合降低部分融资成本,同时继续开发AI云平台及模型推理服务。
对于这样的重资产企业,融资利率每相差100个基点,100亿美元债务对应的年度利息差额就是1亿美元。 如果将来债务规模继续扩大,资金成本的差异会进一步影响净利润和股权价值。
这也是Neocloud(新型AI算力云)公司估值比较中容易被低估的一项因素。
合同金额越大,通常意味着需要提前采购更多GPU、建设更多机房和电力设施。收入兑现往往需要几年的时间,但债务利息和设备折旧不会等到合同全部履行后才开始计算。
同样增长100%的两家公司,融资成本、设备利用率和每兆瓦算力收入不同,最终的利润弹性可能完全不一样。
从目前的财务数据看,大型科技平台仍然拥有成熟业务提供的现金流支持,其中谷歌云的收入和利润增长尤其突出。新型算力云公司则呈现出更大的财务结构差异,Nebius在客户预付款与融资条件方面展现出一定优势,CoreWeave的业务规模虽大,高额利息支出却明显限制了利润释放。
十月市场调整之后,AI产业的需求基础并没有发生根本变化,云厂商依然在扩大投资,上游芯片、存储及光互连等环节的需求也仍然受到这些资本开支支撑。
只是到了现在这个投资规模,资本成本几个百分点的差异、设备折旧年限的变化,以及客户预付款比例的高低,都足以改变一家企业未来几年的利润和现金流。
分析仅供研究交流,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
