


4只REITs的不同命运!
作者 | 刘银平
来源 | 债市观察
当写字楼、酒店、商场可以打包成基金在交易所买卖,商业不动产REITs的冷暖,正在短短几天集中上演。
今年6月18日,首批四只商业不动产REITs登陆上交所。此前五年,公募REITs的主角一直是高速公路、产业园、仓储、保障房这类基建资产。2025年12月31日证监会放开试点,商业物业才拿到入场券,半年之后首批产品集体上市,首日全部上涨,总成交接近13亿元。
到10月底,全市场94只REITs总规模约2490亿元,商业REITs还只是小分支,但排队项目已达23单、拟募约694亿元。
这套结构的本质,就是把成熟收租物业层层打包:物业装进项目公司,股权置入专项计划,再由封闭式公募基金持有,份额上市交易。投资者拿分红,每年至少分掉九成可分配收益;开发商盘活存量、回笼资金。一张份额,就是一份可交易的收租权。
近日多只商业不动产REITs接连走完各自的节点,节奏紧凑。
10月30日,锦江REIT上市,底层资产是18座城市的21家锦江都城酒店,这是境内第一只酒店类商业REIT,发起方是锦江国际;
11月3日,吾悦REIT成立,底层资产是常州天宁和南通启东两座吾悦广场,这是民营房企首单商业不动产REITs,背后是新城控股(601155.SH);
同一天,凯德REIT开始认购,底层资产是深圳来福士和绵阳凯德广场,发起方是新加坡的凯德投资;
11月4日,陆家嘴REIT上市,底层资产是前滩的写字楼和商场,原始权益人是前滩投资和陆家嘴(600663.SH)。
资产类型相近,上市窗口相邻,市场反响却冷热不均。
01
分红拉开差距,认购热度悬殊
锦江REIT的发行价,早在6月29日就尘埃落定。定价逻辑为:基金管理人联合财务顾问,带着底层资产材料面向机构投资者开展网下询价,机构报出价格和数量,发行价参照所有报价的中位数和加权平均数确定,报价低于最终定价的拿不到份额。
有意思的是,锦江这一轮询价,18家机构合计20个配售对象,报价齐刷刷锁定2.672元,精准卡在询价区间上限。
最终发行价也定在2.672元。底层21家酒店评估值约16.84亿元,基金发行7亿份,募资总额18.704亿元,较资产评估值溢价约1.86亿元。这笔溢价没有换来更多资产,只是把买入成本抬高了:租金不变,买得越贵,每份能分到的现金就越少。锦江REIT的预期分红因此只有3.93%,四只里垫底。
资深企业管理专家、高级咨询师董鹏认为,不能简单说询价机制失灵,但它发现真实价格的功能确实偏弱。不能直接认定询价前私下串价,正常沟通能让分歧变小,但不能约定价格。上市首日跌后拉回发行价,说明定价偏满、上涨空间很薄。要改的是定价依据更透明、报价区间更有弹性、经营数据公开更充分,否则询价容易变成走过场。
吾悦REIT的定价和分红则相反,两座购物中心评估值21.43亿元,最终募资仅15.53亿元,发行5亿份、单价3.106元,相当于按评估值72折出售。资产折价发行,同等租金分摊到单一份额上的收益空间被放大,预期分红区间5.61%–5.73%。
凯德REIT同样是72折发行,底层资产评估值44.89亿元,募资32.52亿元,2026年、2027年预期分红率分别为5.22%、5.25%。陆家嘴REIT小幅溢价6%,评估值25.74亿元,募资27.3亿元,预期分红率4.28%–4.56%。
图源:罐头图库
分红率最高的是吾悦,最低的是锦江,中间差了一个多点。吾悦REIT公众发售份额4500万份,占总份额9%,吸引认购资金41.98亿元,超额认购近30倍,最终配售比例仅3.33%,也就是说申购100份,只能拿到3份出头。锦江REIT公众份额占比同样为9%,超额认购仅1.55倍,配售比例64.41%,申购100份大约能成交64份,虽然足额发完,但资金追捧度相对冷清。陆家嘴REIT公众档配售比例45.9%,表现略好于锦江,机构端认购倍数小幅超募不到三成。
陆家嘴REIT的数据也值得推敲,预期分红比锦江高出0.35-0.63个百分点,发行价相对资产评估值的溢价低,可上市表现依旧平淡:收盘2.731元,较发行价仅微涨0.04%,盘中一度跌超2%,全天成交只有2331万元。定价让步之后,热度并没有同步回暖。已完成的认购里,真正遭到资金争抢的,只有吾悦REIT,其余基本都在发行价附近震荡。
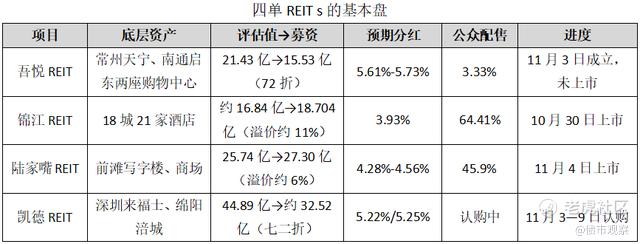
同期十年期国债收益率在1.66%上下。四只产品定价以此为锚:预期分红越高,发行可接受折价;分红水平偏低,定价就容易出现溢价。一级市场最先算清的就是这笔收益对比,至于区位、品牌、运营能力的优劣,要等持有数年之后才能真正兑现。
短期的冷热由定价决定,长期的分红还得看资产本身。董鹏认为,现金流最稳的是运营成熟的购物中心和奥特莱斯,不是酒店和写字楼:购物中心靠日常消费,奥特莱斯靠折扣吸引力,经济下行时更扛周期,前提是租户贴近刚需、租约稳、运营强;写字楼怕企业收缩,酒店怕出行波动,分红稳定性偏弱。
需要注意的是,四只产品的分红测算基准并不统一。吾悦采用的是2026年4-12月收益年化测算值;锦江、陆家嘴为2027年预测数据;凯德两组测算口径前文已经说明。严格横向对比需要统一基准,但分红收益分化的大方向不会改变。
02
七成份额被锁定,
抢购只发生在剩下的三成里
一只REIT首发份额被拆为三档。
第一档是战略配售,体量最大,监管有一条硬性底线:装入资产的原始权益人(通常是原股东),战略配售比例不得低于总份额20%。近期多单项目普遍锁定七成份额,优先配售给发起方与提前敲定的长线资金,保障发行顺利,代价是二级市场流通筹码大幅缩水。
战略投资人分为两类,第一类是原始权益人:其中20%基础份额锁定五年,超额认购部分锁三年,限售期内不得质押。第二类是保险、券商等机构长线资金,最低锁一年,实际发行大多约定两年至三年。
第二档为网下发售,只面向专业机构,发行询价就在这一环节;第三档剩余额度开放给普通投资者场内申购。
规则明确,剔除战配额度后,网下机构份额不得低于剩余发行量的七成,公众份额最多只占三成。公众份额占比随战配规模浮动:锦江、吾悦、陆家嘴三单公众份额仅为9%,凯德项目约11.3%。网下与公众两档份额,上市前几日即可自由交易。这就意味着,上市首年仅有三成份额能够流通;一年之后,外部机构战配份额才陆续解禁。
图源:罐头图库
陆家嘴REIT一共发行10亿份,7亿份划入战略配售。在这部分当中,原始权益人前滩投资连同关联方陆家嘴股份合计拿下6亿份,占到全部发行规模的60%,远高于监管20%的最低红线。
扣除战配之后,可进入二级市场交易的仅有3亿份。这部分流通筹码当中,机构持有占98%,个人仅2%。即便上市首日涨跌幅放宽至30%,配有做市商、打通基金通转让流程,但流通盘单薄,价格很大程度由少数机构和做市交易主导。
三家战配都占七成,网下机构21%、公众9%,差别在战配里谁出钱。陆家嘴的7亿份战配,6亿由原始权益人及关联方拿走,只剩1亿份给外部机构;锦江反过来,原始权益人只认购1.4亿份,刚好卡在20%的最低要求,其余3.5亿份由保险、券商这些外部长期资金接走,七成锁仓里,一大半不是自家的钱;吾悦的公众份额同样是9%,但申购资金高达41.98亿元,为这一档额度的30倍。
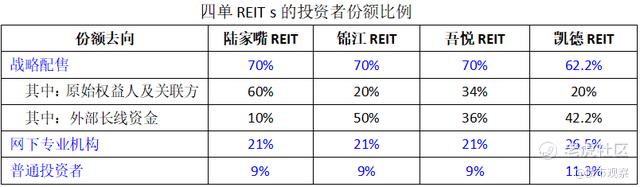
规则只划定原始权益人认购底线,增持多少,全凭自身对项目的判断。加码认购,传递的是对未来分红的信心;可自持份额过高,流通筹码被压缩,价格更容易受到少量资金影响。都是足额募集,资金底色却不一样:公众申购是外来活水,而原始权益人自掏腰包拿下的战配份额,既是信心背书,也是长期锁仓、不会流入二级市场的筹码。
03
从成立到上市:
最短16天,最长已满百日
一级市场冷热分化,另一重差异藏在上市节奏里:同样是将商业物业打包上市,不同项目从成立到上市的周期参差不齐,而且后续发行的项目耗时明显拉长。
锦江REIT在8月5日结束募集,经过验资和备案后于8月10日成立,一直等到10月30日才在上交所正式上市,从成立到上市历时81天。
拉长周期的核心卡点,是权属过户。相比早前高速、产业园类公募REIT,商业不动产REIT多了一道关键流程:项目公司股权、物业产权必须完成过户,归入基金名下,全部办妥才具备上市条件。这中间包含股权变更登记、评估备案,如果标的属于国资,还要走完层层内部审批。
图源:罐头图库
第一批四只商业REIT在6月初完成基金成立,6月18日同步上市,间隔仅16天左右。节奏拉开之后,后续项目明显变慢:锦江81天,陆家嘴96天;保利至今没定下上市日期,已满100天。同期传统基础设施类快得多,长城华能煤电REIT只用了17天。
漫长等待还暗藏一笔容易被忽略的隐性成本。锦江的发行价在6月底通过询价敲定,上市却拖到10月底,中间横跨一个季度。这一段时间里,市场利率、可配置资产的估值环境都已经发生变化,放在7月尚且说得通的定价,等到上市时可能就不再合理。它上市首日低开7.9%,这或许是重要诱因之一,并不完全来自底层物业本身的基本面。
04
三类发起人,各有盘算
吾悦REIT由新城控股推出,是民营房企首次跑通商业不动产REIT这条路径。本次募集的15.53亿元计入权益,不会新增债务,两座商场实现回笼资金,资产负债表不用背上新借款。按照管理层测算,通过REIT变现,商业资产能够拿回相当于评估值七成以上的资金,远高于抵押贷款通常四至五成的融资比例。
不过资金回笼,不等于风险出清。原始权益人依旧持有份额,商场运营团队也保持不变;日后如果启动扩募,还要持续注入资产。给到持有人的分红,终究依托一间间商铺持续收租。
陆家嘴REIT、锦江REIT的背后则分别是浦东国资与上海国资。将优质核心物业置入基金,把账面存量资产换成现金,实现报表瘦身,正是地方国资一直在推进的存量盘活。但陆家嘴REIT项目发起人自持份额偏高,锁定期长达三至五年,流入二级市场的流通筹码有限,资产的价格发现能力随之弱化。
图源:罐头图库
凯德REIT背后是新加坡的凯德投资,亚太头部的REITs管理机构,也是四只里唯一的外资发起人。它的不同在定价:最终询价定在4.646元一份,7亿份募32.52亿元,比计划的36.13亿元少3.6亿元。价格定得比原计划低一成,规模跟着缩,四只里只有它没募到计划数。发起方认购20%,和锦江一样卡在下限。
后续两个信号,可以用来检验市场逻辑。
吾悦作为民企标的,两座商场权属清晰、交割流程相对简单,如果它能够在两三周内顺利上市,便侧面印证此前漫长等待,可能受制于部分国资项目繁复的交割审批;倘若它同样拖到年底,就说明漫长周期属于这类资产共同的流程成本。
凯德的认购在11月9日收官,最终的成立规模,也会检验市场是否愿意接纳“缩减募资、抬高分红”的思路。
商业不动产REIT的试点落地至今时间尚短,市场博弈集中在发行窗口与一级定价,接下来整个赛道要面对最核心的考验:这些写字楼、商场与酒店,能不能在未来几年稳定兑现当初承诺的分红。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
