


港股打新:宏芯宇 申购分析
深圳宏芯宇电子股份有限公司成立于2018年12月,是一家采用无晶圆厂模式的存储器厂商——据弗若斯特沙利文资料,2025年按收入计在全球存储产品市场占有率约0.6%,在全球所有存储器厂商中排名第12位。公司依托涵盖主控芯片设计与开发、固件算法开发、测试系统开发及存储介质特性分析四大板块的技术平台,将晶圆制造与封装测试外包给第三方晶圆厂及OSAT供应商,自主完成设计、固件、测试环节,开发、制造并销售存储解决方案;
核心产品分五大类:嵌入式存储(eMMC、UFS、ePOP、uMCP,用于智能手机、平板、穿戴式装置及部分车载应用)、SATA及PCIe系列固态硬盘(个人电脑、服务器、数据中心/车载)、DRAM产品(DDR及LPDDR)、移动存储(U盘、SD/microSD卡)以及存储颗粒(NAND Flash 及DRAM晶圆和晶粒)。客户基础聚焦智能手机、平板、个人电脑、智能影像设备及车载中控等领域的业内头部企业,2023年起拓展车规级应用并进入汽车制造商Tier1供应链,同时已实现企业级存储产品量产。
宏芯宇本次募集资金净额10.542亿港元,资金分配如下:40%用于存储产品的开发及商业化;35%用于主控芯片的研发及迭代;15%用于提升晶圆及主控芯片验证及测试能力;10%用于一般公司及营运资金。
招股信息:
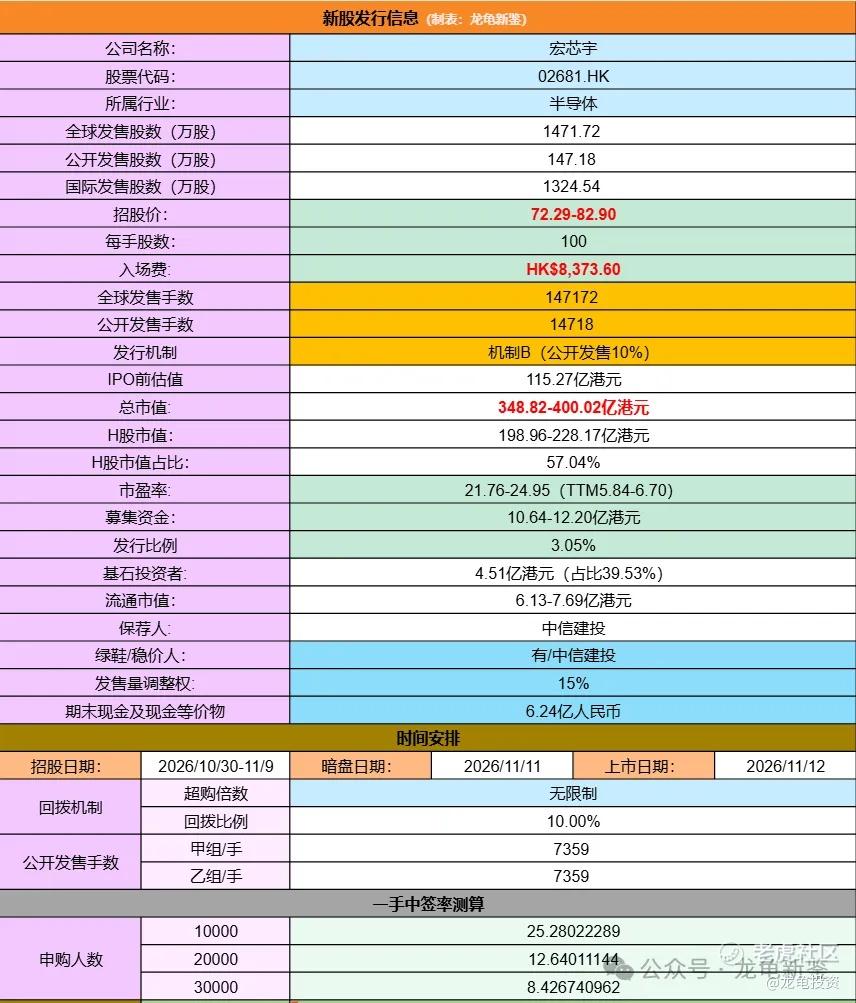
本次全球发售股数1471.72万股,每手股数100股,招股价72.29-82.90元,入场费8373.60元,采用机制B发行,预计1-3万人参与,一手中签率15%左右,申购15手稳一手。
财务情况:
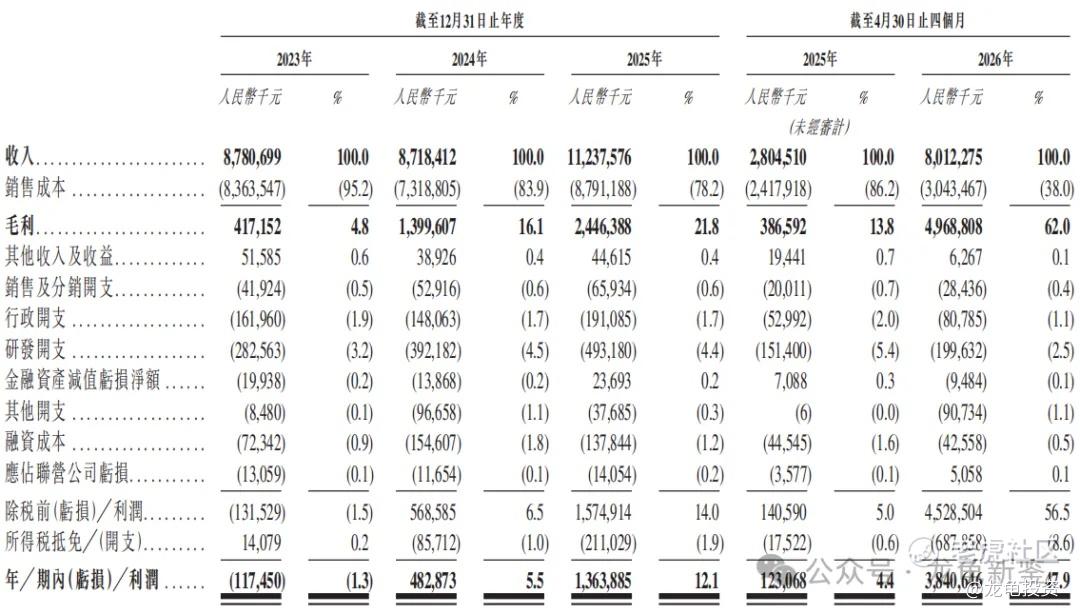
23年经营收入87.81亿,24年经营收入87.18亿,25年经营收入112.37亿,年复合增长率13.13%;26年前4个月营收80.12亿,较上年同期28.04亿,同比增长285.73%。
23年毛利4.17亿,24年毛利13.99亿,25年毛利24.46亿;26年前4月毛利49.68亿,上年同期毛利3.86亿。
23年净亏损1.17亿,24年净利润4.82亿,25年净利润13.63亿;26年前四个月净利润38.40亿,上年同期净利润1.23亿。
行业及竞争对手速览:
全球存储产品市场2021年规模为2125亿美元,虽经个别年度波动仍增至2025年的2890亿美元(年复合增长率8.0%),并预计由2026 年的3775亿美元攀升至2030年的7238亿美元(2026–2030年复合增长率17.7%),中国内地市场同期由837亿美元增至1365亿美元(年复合增长率13.0%)、2026–2030年预计加速至21.2%的年复合增长率;行业具有强周期性——2020至2022年因疫情驱动的供需错配进入上行期,2022至2023年需求放缓叠加新增产能释放转为下行,2024年为逐步但不均衡的复苏,2025年下半年(尤其第四季度)起在AI服务器、AI手机/PC、智能汽车等增量需求与存储原厂将资源集中于 HBM、高端 DDR5 等高利润产品、压缩成熟制程产能的结构性供给收紧共同推动下进入更为明显的上行周期,且这一AI驱动的大周期有望打破传统3–4年的周期规律。
竞争格局呈鲜明分层:存储原厂把控主流市场、份额超过95%并形成强主导态势,国内独立存储器厂商虽基数小但增长迅猛,市场份额已由2021年的不足1.5%提升至2025年的超过3%,宏芯宇2025年在全球存储产品市场以约0.6%的收入份额排名第十二,领先者仍主要为存储原厂;竞争关键在于能否具备主控芯片设计与开发、固件算法开发、测试系统开发、存储介质特性分析的一体化技术平台,配合全产品组合及稳定的客户与供应链关系,以加快产品迭代商业化并拓展消费级、企业级、车规级等新兴场景,而独立存储器厂商的固有短板在于对上游晶圆产能与供应分配的直接控制力弱于原厂、对外部晶圆供应商依赖度更高,在供应紧张或产能结构性重分配时更易受晶圆供应与采购成本波动影响,同时下游应用快速演变也不断抬高对控制器技术、接口带宽、读写性能、功耗、可靠性及验证认证周期的升级门槛。
宏芯宇公开发售前总共完成6轮融资,最后D轮融资完成于2025年3月完成,每股成本23元,投后估值107.59亿元,较发售价折让65.39%,禁售期一年。基石则引入7家机构投资者认购4.52亿元,按中位数定价占比39.54%,禁售期6个月。
来的太玩了哥们,风口都过了才想起来要上,大力士都跌成死猪了,坐了一轮过山车。明天还要立正挨打,宏芯宇本次发行市值348.82-400.02亿港元,TTM5.84-6.70倍,看着便宜是不是?数据对比完都得沉默。
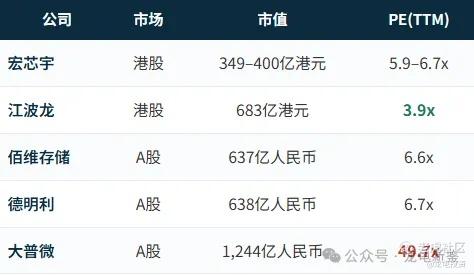
这其中江波龙业务类型最类似,且是行业龙头,TTM3.9倍,可想而知最近的存储有多惨。会破发吗?感觉就算破发也不太会大跌,因为本次发行比例就3.05%,公配总共14718手,典型的丐版保发模式。另外基石还锁了40%左右,有中信建投的绿鞋。
未来几天如果存储暴力反弹,可能还有点戏,但看晚上美股存储板块的走势,未来不乐观。就算下周能迎来大反弹,选择大力士还能省1%的中签费,更有性价比,且棒子的涨幅一点不比新股差。
龙龟评级:
白色(红色申,绿色弃,白色拼运气)。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
