


肯德基、必胜客换师傅了
 本文系基于公开资料撰写,仅作为信息交流之用,不构成任何投资建议
在当时当下的资本市场中,几乎所有行业都可以经历短周期内的资本共振,来迎接属于自己的行情,唯独长坡厚雪餐饮消费业,很长时间一直处在相对低位。
现阶段的资本市场中,很多上市餐饮企业确实没有长期的信任积累,导致研究的样本缺乏说服力,很难讲现阶段餐饮行业的新业态,究竟是商业模式的进化,还是一两家企业的宣传噱头。
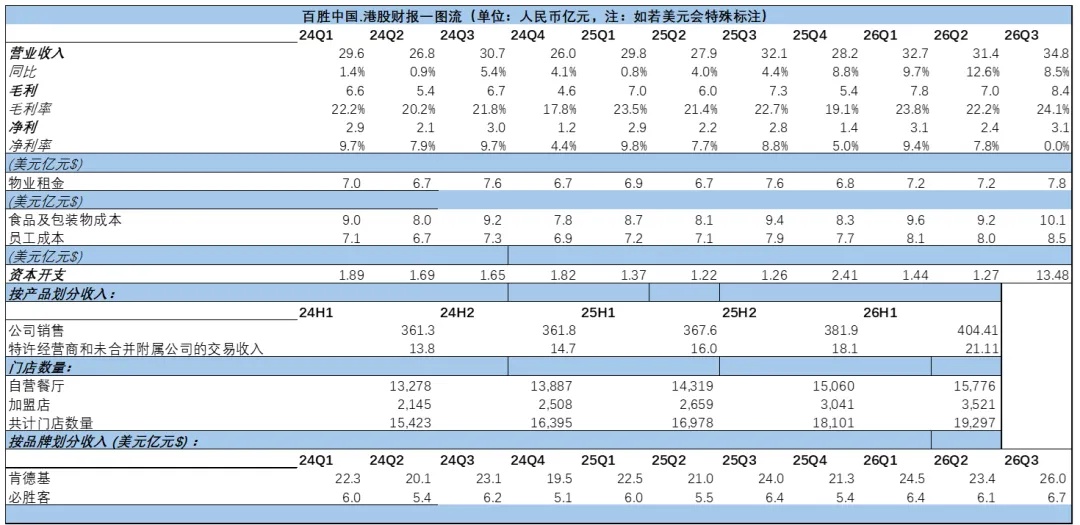
当我们把视角放宽,其实有不少知名的全球餐饮大牌,值得我们去评判现阶段中国餐饮行业的叙事,比如百胜中国。11月3日,百胜中国发布三季度,总收入录得35亿美元,同比增长8%;经营利润达4.51亿美元,同比增长13%。不计及外币换算影响,系统销售额同比增长3%,显然要强于餐饮大盘。
(财报一图流如下图所示,单位:亿元,来源:企业财报,财报纪整理)
但拆分财报后我们发现,百胜中国作为手持两大洋品牌的国际大牌餐饮企业,实际增长依旧来自一颗“中国心”。
01
肯德基,必胜客也要靠加盟才有增量了
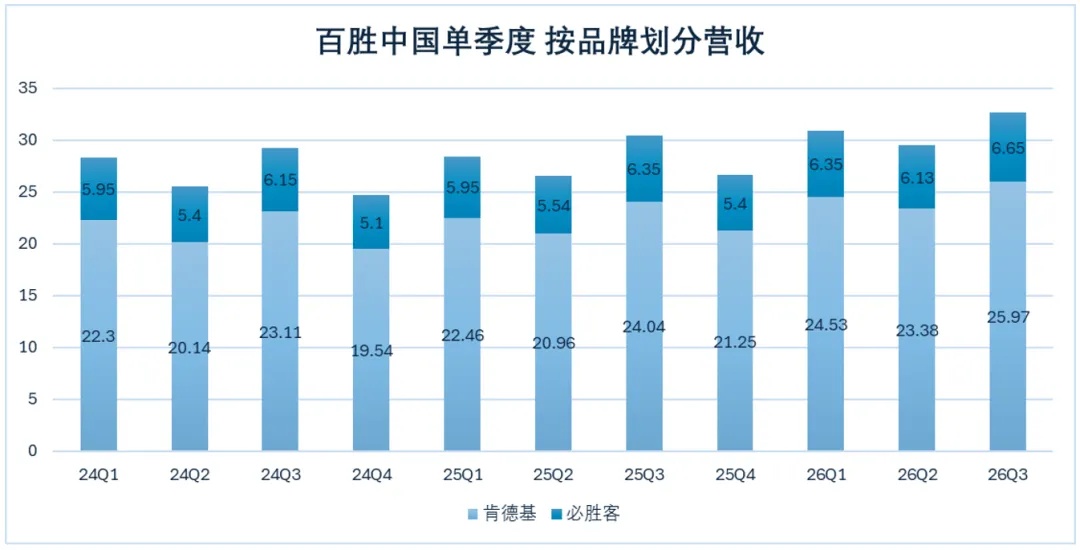
三季度,百胜中国总收入录得35亿美元,同比增长8%,自24年以来,百胜中国的营业收入一直处于正增长的区间内,似乎并没有被消费趋势所影响。拆开来看,2026年上半年,收入64.09亿美元,同比增长11%;经营利润7.95亿美元,同比增长13%。剔除汇率折算影响,两项增速分别为5%和7%。
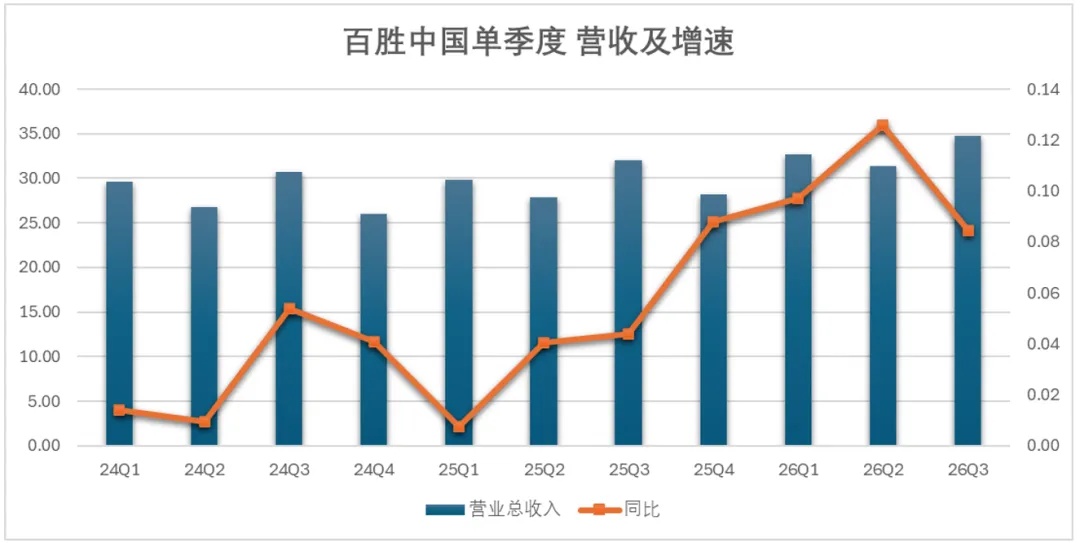
从上半年的经营数据来看,增长的主要原因来自于扩店。剔除汇率后约5%的收入增长,主要来自约4%的净新增门店贡献和1%的同店销售增长。扩大网络贡献了大部分增量,已有门店的增收仍然较慢。
利润也主要由肯德基推动。剔除汇率后,上半年肯德基经营利润增加约3100万美元,必胜客增加约900万美元,前者贡献集团约65%的经营利润增量。
正因如此,百胜中国也在想方设法地提高开店速度,而最简单的答案就是:开放加盟。
上半年,百胜中国净增1196家门店,是上年同期583家的两倍。加盟店占净增门店的比例由约26%提高至40%,更多扩张投入由加盟商分担。三季度净增门店692家,创单季度新高,其中加盟店占比达到了44%。
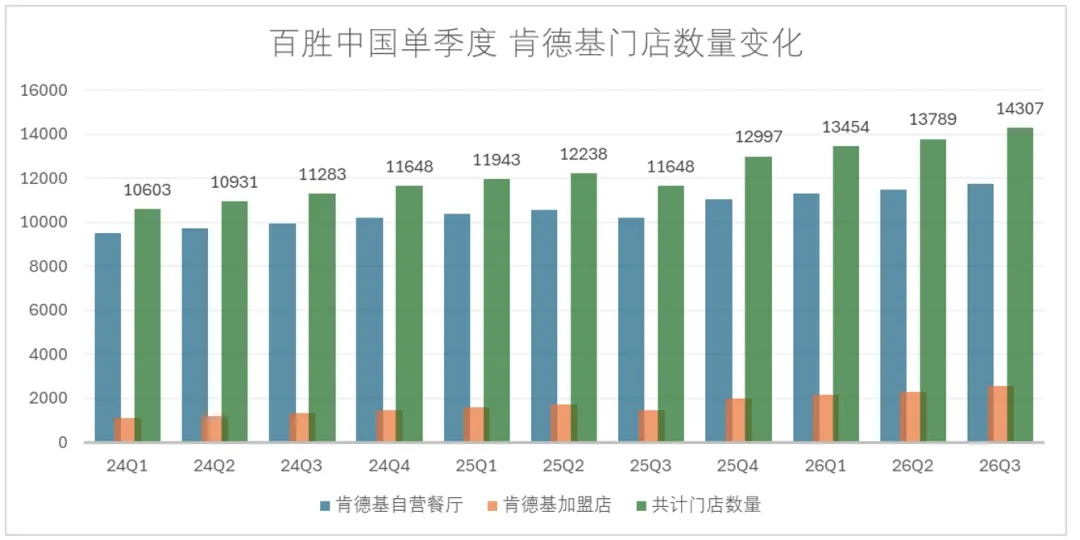
其实过去很长一段时间里,百胜中国对加盟的态度是相对审慎的,肯德基前中国事业部主席苏敬轼曾解释,“适合肯德基加盟的市场条件不存在,合格的加盟商几乎找不到”,加盟模式的“信任成本”和“管控成本”太高,直营是更稳妥、甚至更赚钱的选择。
那么为什么现在又放开了加盟呢,其实这和过去几年餐饮行业万店扩张和数字化发展有紧密的关系。在数字账本取代台账后,现阶段品牌的管理难度远没有此前大。品牌方卖给加盟商的已经不是一块招牌了,可以将整个物流体系、管理体系嵌入加盟商,百胜也是这么做的。
其实更关键的是,现阶段中国餐饮已经进入存量竞争阶段,行业增速从过去的两位数回落到3.2%,不靠规模攫取份额,就只能被对手抢份额,而直营的开店速度太慢了。
02
买断必胜客,百胜中国要靠自己发展了
三季度百胜中国经营层面最大的变化是,完成对必胜客品牌中国内地所有权的收购,作价12亿美元。在中国内地经营必胜客36年后,从独家特许经营商变成了品牌所有者,也让百胜中国的资本开支出现了阶段性的高增。
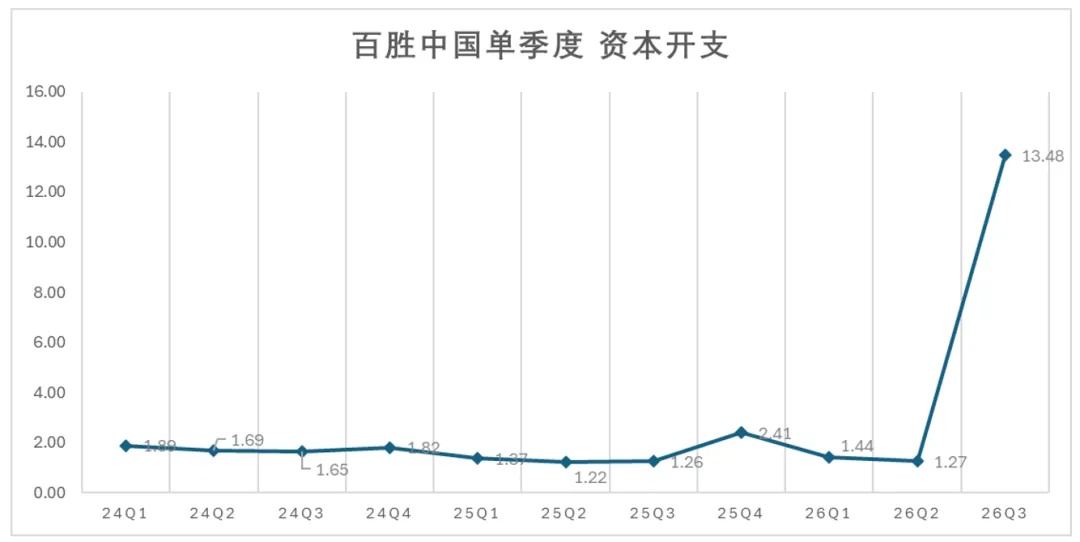
必胜客原有的3%授权费覆盖直营与加盟餐厅。直营店交出的授权费,直接减少门店利润;加盟商投入的餐厅,百胜中国也要按相应净系统销售向百胜集团付费。
百胜中国透露,费用节省完整体现后,扣除增值税影响,必胜客餐厅利润率和经营利润率各提高约2.8个百分点,折算到集团各约0.6个百分点。这部分收益从8月交割后开始形成,肯德基和塔可贝尔继续保留原有授权安排。
品牌买断后,两条收益路径同时改善:直营店少了一项持续支出,加盟网络的收益也减少一层对外支付。基本扫清了扩张的障碍。
管理层同时透露,2027至2028年计划将必胜客年净新增门店数从600家提升至800家以上。必胜客的扩店速度可能是下一阶段百胜中国的增量核心。
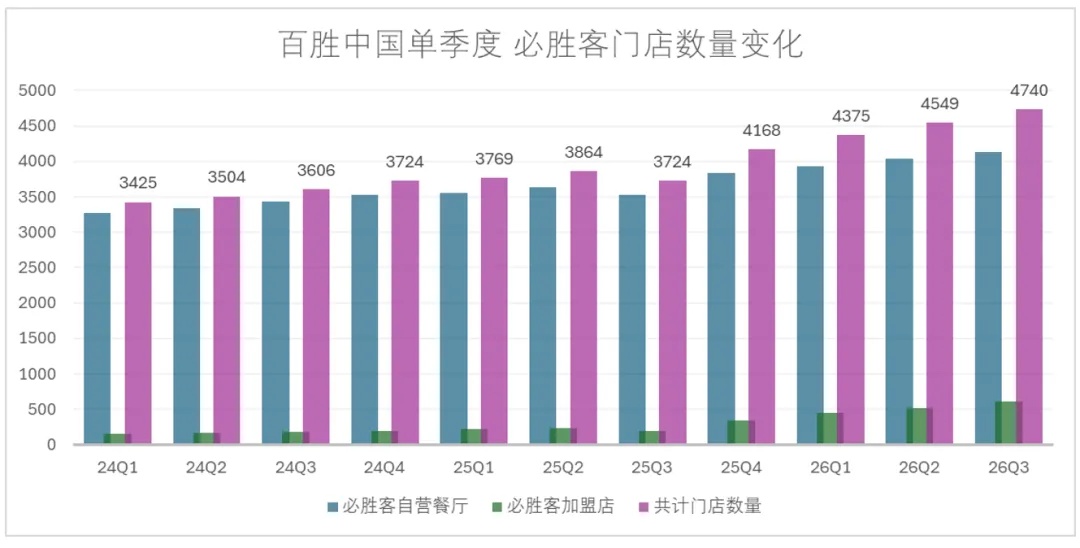
当然,所有事情都是一体两面的,想要拿走更多利润,百胜中国就要承担更多的风险。
截至2026年3月底的过去十二个月,必胜客对应的税后授权费约6200万美元。相对12亿美元对价,这部分费用节省对应约5.2%的融资前税后静态收益率。
此前,销售下降,授权费也会跟着减少;收购后,12亿美元已经投入,销售变化不会相应调减买断价格。系统销售扩大,免付授权费的金额随之增加;销售下滑,节省金额就会收缩。百胜中国保留了更多上行收益,也对必胜客未来的经营承担了更深的资本风险。
6月底,集团现金及现金等价物、短期投资、长期银行存款及票据账面合计20.74亿美元;2026年15亿美元资本回报计划也继续保留。收购增加了品牌收益,同时也占用了资本、带来融资支出。
百胜中国的增长,仍是一门不断复制成熟品牌的生意:肯德基提供主要利润增量,加盟和低投入店型扩大覆盖,必胜客买断让更多收益留在集团。
从明面上来看,未来可预见的一段时间内,肯德基、必胜客的增量,必然还是开店扩规模。
03
ASP下滑,国际大牌也在押注外卖
二季度,必胜客同店交易量增长13%,订单均价下降11%;肯德基同店交易量增长4%,订单均价下降3%。两个品牌同店销售最终都只增长1%。
两个品牌都在增加消费场景,但路径有所不同。肯德基通过咖啡、轻食等吸引更多小额订单;必胜客继续推进大众化,以实惠产品和一人食等订单降低消费门槛。订单变多了,每笔订单带来的收入却下降,交易量增长因而没有转化为同等幅度的销售增长。
最核心的原因是渠道变化。二季度,外卖占集团自营销售的54%,上年同期为45%,已经贡献过半自营销售。管理层测算,骑手成本增加对餐厅利润率形成约1.4个百分点的压力。
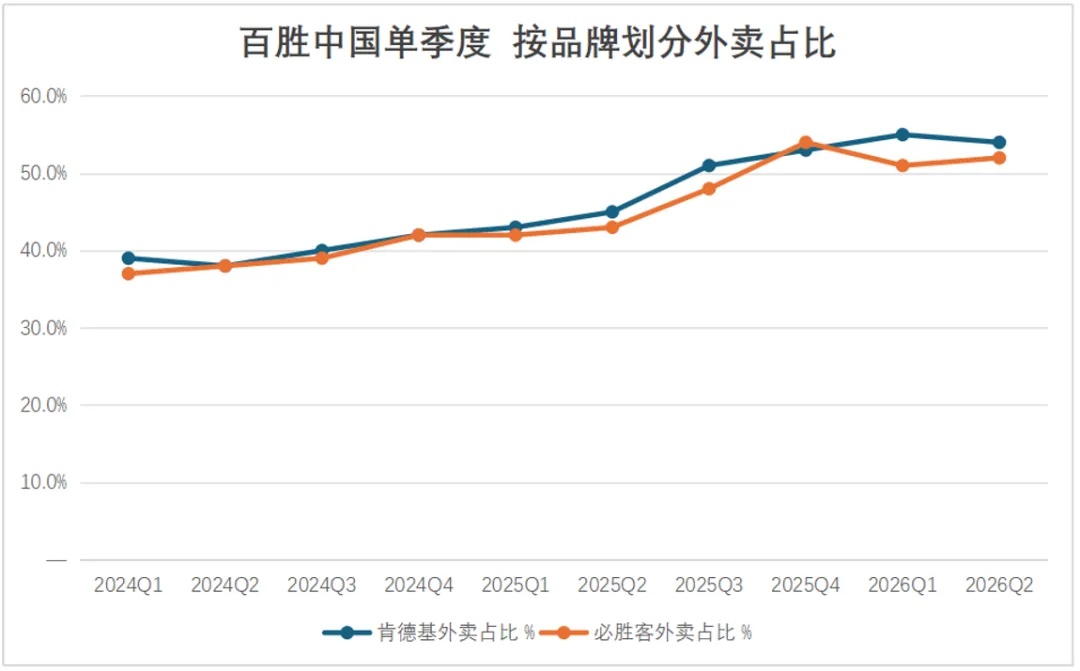
放在行业里看,艾媒咨询口径2025年中国在线餐饮外卖市场规模约1.75万亿元,占全国餐饮大盘的比重约24.5%。现阶段餐饮行业不搞外卖,确实很难觅得增量。
骑手成本是新增订单的直接代价,管理层测算其对餐厅利润率形成约1.4个百分点的压力。百胜中国的对冲手段是运营提效,多店经理、集中招聘培训和数字化排班减少重复管理,租约谈判和低租金点位控制场地支出。
从费用构成的表现来看,百胜中国做得还不错,今年三季度的成本结构中,原材料(食品及包装)、员工成本的成本占比变化不大,但是物业租金下滑了120bp,带动了利润率的上升。
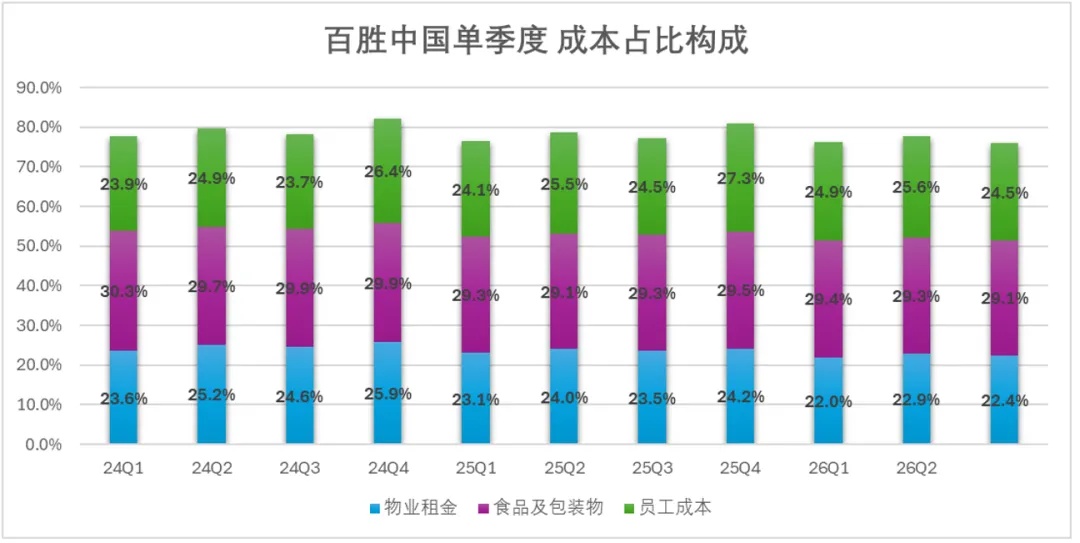
或许商业地产最大的竞争对手之一,真的是外卖。
04
中国餐饮行业实际上已经进入了模式领先
回看过去一年百胜中国的变化,其实用一句话就可以总结:从曾经的西学东渐,带着更强的管理和标准化流程来改造国内的餐饮市场,逐步转向为本地化学习。
无论是放开加盟也好,押注外卖也罢,其实都是百胜向中国学习的过程。
如果把这件事放在更高维的角度去讲,以数字化为核心,履约网络配套的现阶段新餐饮商业模式,中国就是全球最先进的市场。
《2026中国餐饮连锁化发展白皮书》显示,国内餐饮线上化率两年内攀升至37%。全球主要餐饮市场里,没有第二个市场把这么大的盘子跑在即时履约网络上。
为了在这样的市场里活下来,行业过去一两年被逼出了三套硬能力,极致的外卖运营,百胜中国把外送占比做到54%仍守住16.1%的餐厅利润率;放权的加盟网络,蜜雪冰城用加盟加供应链把门店开到4.6万家;模块化的小店型,WOW店、小镇店、肩并肩咖啡档口把单店投资额一路压低。
这些模式的成色,正在海外市场接受检验。中国连锁经营协会发布的出海品牌50强榜单显示,50个品牌的海外在营门店总数已达6801家;《2026中国新茶饮产业供应链创新发展白皮书》统计,截至2026年上半年,至少40个中国茶饮品牌在海外开出9805家门店。
蜜雪冰城海外门店4378家、覆盖17个国家,上半年海外营收12.8亿元,同比增长18.2%;霸王茶姬海外门店399家、进入8个市场,二季度海外GMV同比增长114.3%。
历史上有过一个几乎同构的先例。7-Eleven创始于美国南方公司,1973年伊藤洋华堂取得日本经营权,1990年南方公司陷入破产危机,次年伊藤洋华堂收购其70%股权。此后便利店模式的创新中心整体转移到日本,单品管理、密集开店、鲜食体系都由日本团队定义,再反向输出全球。
今天麦当劳全球溢价增持中国业务、百胜集团把必胜客中国品牌所有权作价12亿美元卖给中国团队,与三十年前那笔交易的结构如出一辙,区别在于这一次被定价的不是门店网络,是全球最大餐饮市场的方法论。
三十年前我们研究肯德基怎么开连锁,今天轮到海外研究中国怎么把餐厅做成数据生意和效率生意。(作者:言舟)

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
