


把算力送上天!国星宇航三张底牌,值不值得打新?
"我们决定登月,并在十年内完成它——不是因为它容易,而是因为它难。"肯尼迪当年说完这话,美国人真就上去了。
六十多年过去,登月跟咱普通人还是没啥关系,但商业航天这门生意,已经悄悄走进了港股打新的池子里。
说的就是国星宇航,11月5日招股,11月13日挂牌,招股价24.90到33.20港元。这几天后台不少朋友问我这票能不能打,今天把这票的家底摊开聊聊。
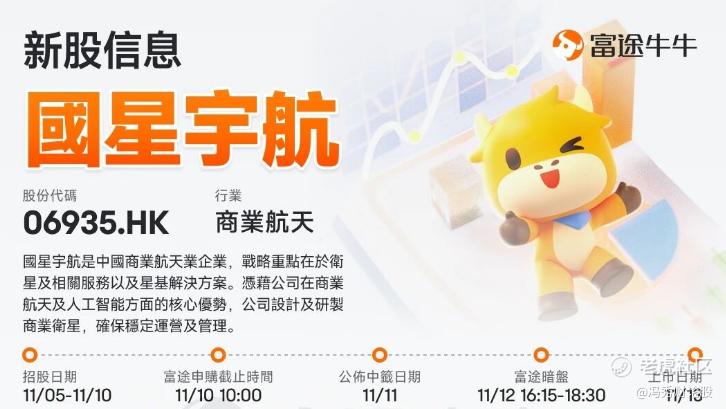
这家公司是干嘛的
国星宇航在成都,2018年成立,主打一个"AI卫星"。
2018年12月它发射了中国第一颗AI应用卫星,2024年9月搞出中国第一颗AI大模型智算卫星,2025年5月,全球首个12颗AI智算卫星组成的太空智算星座组网成功。
到现在,公司自主研制了6个AI有效载荷、4颗AI应用卫星和26颗AI智算卫星,前后完成15次太空任务,成功发射35颗卫星。
对多数投资者而言,可能觉得卫星离自己很远,其实这玩意现在已经在给地面干活了。它的AI智算卫星相当于把算力搬到天上,给其他航天器和地面应用做数据分析和计算。今年6月、7月它先后跟腾讯云、商汤签了战略合作,商汤7月还直接下了两颗AI智算卫星的订单。
天上的东西能变成地上的订单,这门生意才算跑通了。
敢称“第一股”,它攥着哪三张王牌?
打新热门票,看手里攥着什么。
第一张牌,频谱和轨道资源。
搞卫星的人都知道,频率和轨道是国际电联统一管的,全球先到先得,占一个少一个。国星宇航前后拿到3,157颗卫星的国际电联批准,其中2024年一年就批下来2,800颗。这个储备量,在民营航天公司里属于第一梯队。这就像当年的3G牌照,你有就是你有,别人挤不进来。
第二张牌,量产能力。
卫星设计约三周,研制约四个月,成都崇州那个增材制造基地用3D打印做卫星结构件,设计年产能约200套,2026年上半年的产能利用率已经干到95%。量产这件事,直接决定成本能不能压下来,也决定它有没有资格吃星座组网的大单。
第三张牌,技术迭代的连贯性。
从AI应用卫星到AI智算卫星,2026年10月14日第二个八颗AI智算星座刚上天,公司还跟两家发射服务商签了协议,计划今年第四季度再发14颗。按成功累计发射AI卫星数量算,它在中国民营商业航天企业里排第一,这个位置短期内没人撼得动。
财务数据,别只看表面
收入端,2023年5.08亿,2024年5.53亿,2025年7.03亿,逐年往上走。关键在于结构:卫星及相关服务收入占比,从2023年的0.6%,爬到2025年的36.5%,2026年上半年已经占到57.7%。
说白了,过去靠星基解决方案撑场面,现在高价值量的卫星业务成了主力。
毛利率更有看头。2026年上半年综合毛利率39.3%,上年同期才10.1%,翻了两倍多。拆开看,AI智算卫星毛利率55.4%,技术上来了,议价能力就上来了,批量采购又把材料成本打了下去。
赛道这块,天花板够高
弗若斯特沙利文的数据显示:中国卫星行业2025年收入约1,021亿元,2030年预计冲到5,874亿元,五年复合增速41.9%。其中卫星制造环节最快,复合增速56%。
另一边,发射成本从2026年的每公斤3.5万元,预计降到2030年的每公斤1万元。火箭越便宜,星座铺得越快;星座铺得越快,对AI智算卫星的需求越旺。
按2025年收入算,国星宇航在管理完整卫星产业价值链的民营商业航天企业里排第二,份额22.6%。
赛道增速四成以上,头部玩家吃这块蛋糕,逻辑上是顺的。
发行阵容和资金去向
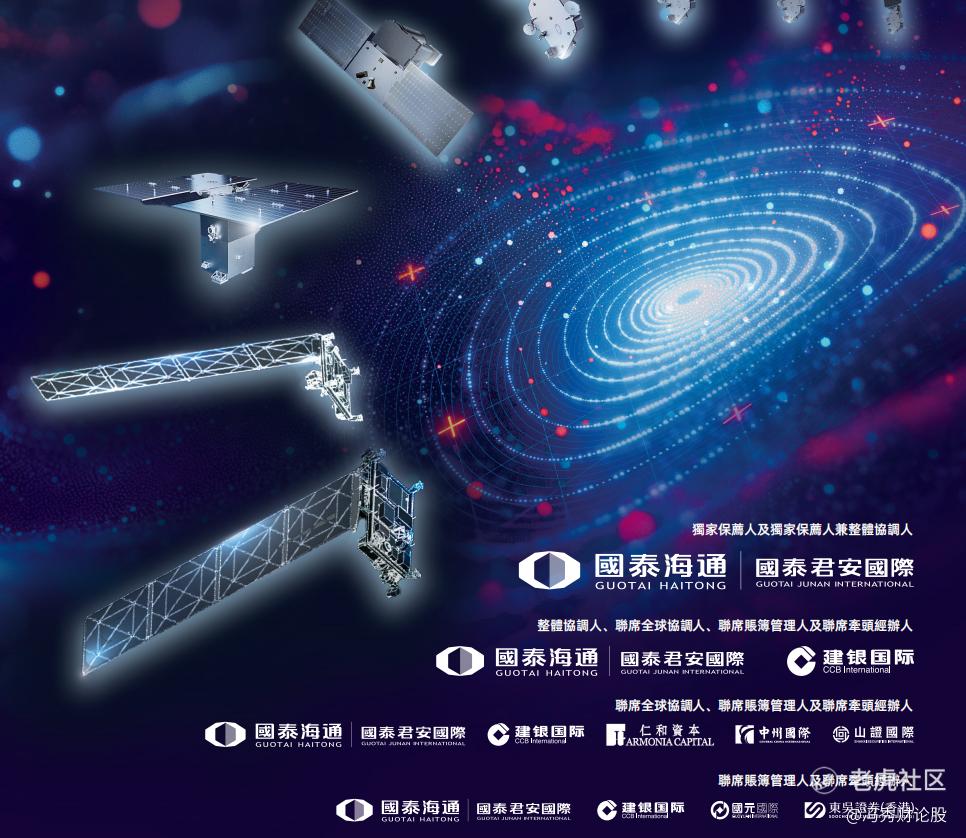
国泰海通做独家保荐人兼整体协调人,国泰君安国际、建银国际这些中资大牌跟着站台,阵容是标准的一线配置。按发售价中位数29.05港元算,募资净额约7.72亿港元,35.6%投研发,24.4%建深圳中心,20%留着做战略并购。钱花在哪,招股书列得清清楚楚,我挑不出什么毛病。
我打新有个习惯,热门票要抢,但只抢手里有真东西的公司。国星宇航手里有频谱资源、有上天的35颗卫星、有55%毛利率的卫星主业,背后还站着腾讯云和商汤。11月10日申购就截止了,还在犹豫的朋友,可以对照上面的数据自己掂量。
"如果说我看得比别人更远,那是因为我站在巨人的肩膀上。"
国星宇航脚下踩着的,是政策放开、星座组网、AI算力缺口这三股浪潮。肩膀牢不牢,11月13日挂牌那天见分晓。
(个人打新笔记,不构成投资建议)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
