


这公司,浓眉大眼~
各位读者好,我是villike,很高兴见到你们,之前我发的这篇文章,没看过的记得去看一下:离职了!里面的信息,说不定哪条对你就有用。
还有个事情要让你们了解:平台的推送规则会改变,你需要点击文末的“大拇指”和“心”型图案,才能确保我发文的时候,平台会推给你,如果你因为各种原因不点心,点个大拇指应该也是管用的。
8-9月我忙着看各家公司的半年报,10月出去玩了一下,回来又沉迷于看书不能自拔(我一个月看了40多本书,哈哈),现在开始继续看公司了。
我还是那个观点:看公司并不能让人马上暴富,但可以逐步提高自己对于公司、生意和投资的认知。
守住能力圈很重要,但了解、熟悉能力圈外的世界,总是可以让自己的鱼塘变得更大、池子里的鱼变得更多,再说直白点,赚到钱的机会就更多了。
今天看的公司是公牛集团,这家1995年成立的公司,在中国多少有点属于“国民品牌”了,不知道公牛的国人,应该是少数了。
先看看公牛两个关键指标在过去10年的表现情况,这是我选公司的初筛标准,后台回复选股标准,有具体的讲解。
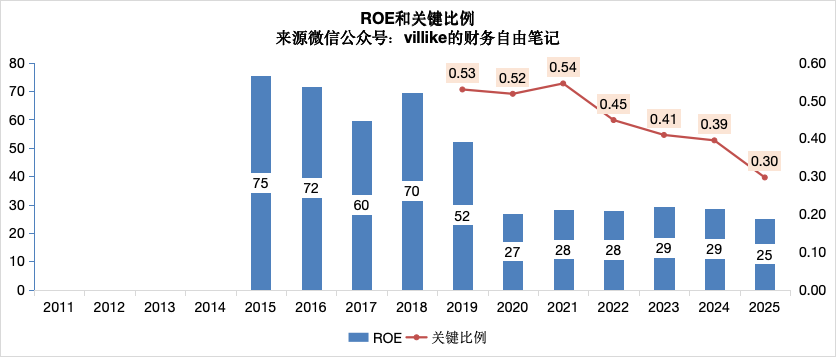
公牛是2020年上市的,到现在将近7年,差不多卡着我“上市不满7年没兴趣,最好10年以上,时间越久越好”的个人标准下限。
从上图可以看到,公牛上市前,也就是2015-2019的ROE在50%-70%,上市后基本在25%-30%,25年最低,25%,今年3季报已经出来了,估计全年还会有所下降。
公平地说,这个ROE已经算是很优秀了,如果能维持在25%出头,这就是千里挑一的公司。
公牛上市当年,就开始以50%以上的力度分红,22年提升到60%,23年提高到70%,2025年超过80%,从分钱的力度来看,这个生意是不缺钱的。
ROE和分红比例对应的关键比例,在2024年以前可以达标,最近两年因为ROE下滑和分红比例加大,掉到了0.4以下,而且已经持续两年了。
一般来说,不能达标超过3年,就要严肃考虑是短期生意波动,还是生意特点发生变化了。
以2025年报为基准,看看这个生意的“成色”,当年底,公司有总资产226亿,负债57亿,资产负债率75%。
负债的结构大概是这样的:
有息负债8亿,占总资产4%,占比很小
经营负债(应付、预收那些)31亿,肉眼可见这个数值不小,这对生意质量是加分项
其他负债18亿
另一端的资产结构大概是:
类现金163亿,占总资产72%,加上茅台、海天,这3家是最让我印象深刻的
经营资产4亿应收+16亿存货+34亿固定+4亿使用权无形=58亿
其他资产5亿
再看看利润表,大致图景是这样的:
160亿营收,91亿成本,毛利69亿
毛利率43%,对制造业来说很不错
销售12亿,占比8%
毛-销57亿,占比35%
归母净利41亿,净利率26%,这个数值也很诱人
损耗16亿,占比9%,包括:
管理7亿,占比4%
研发6亿,占比4%
税10亿,占比6%
这3个已经超过了16亿,主要是因为还有投资收益4亿、其他收益2亿、财务净收入1亿
再看一眼现金流量表,当年销售现金186亿,占营收116%;经营现金47亿,占归母利润115%,简直可以说是教科书一般的比例。
从投入产出的角度来看,这个生意经营投入不到30亿,产出160亿营收,40亿利润,绝对算得上小投入大产出,利润也是含金量比较饱满的。
应该说公牛这个生意,从静态来看,是质量非常高的,可以说是标准的“好学生”,甚至是“优等生”。
但这都是过去的表现,投资的关键是未来的表现,要看公司未来能否创造出更多的现金出来。那种停留在原地,靠“低价格”去获取收益的投资标的和机会,往往是不够牢靠的。
换句话说,这种安全边际天然具有不稳定性,随着时间推移,安全边际可能会消失,而且会消失地悄无声息、很难发现,这也是我过去这些年的真实经验之一。
我们大多数人对公牛的印象都是“插线板”,这业务在公司叫“电连接”,插线板只是其中一个产品。
如今,公司最大的业务已经是照明业务了,通俗点理解就是各种灯,除了这两个业务之外,公司如今还开发了新能源业务,比如汽车充电桩、储能业务等。
公平地说,公司能够从“插线板”出发,把照明业务悄无声息地做成最大业务(25年照明81亿,“插线板”71亿,新能源8亿),绝对是令人侧目的成就。
我觉得这在某种程度上,也说明了“品牌印象”对一家公司的加持能有多大,当我们想到公牛的时候,除了“插线板”这个物体,大多数人想到的应该是“用料足、做工好、耐用放心”这样的印象,恐怕照明业务能做起来,跟这种印象有很大的关系,当然,最终还是靠背后的产品确实具备这样的品质特点。
至于公牛未来能否赚取更多现金,我觉得如果公司可以维持自己的产品文化,扎实经营、不犯错误,我觉得“插线板”、照明这样的业务,大概率是可以的。
但公司传递出来的信号,似乎是公司想要在这些“没那么性感”的业务之外,开辟一些本来不熟悉的赛道,也就是现在的新能源业务,这些业务是TO B的,天然生意质量是没有TO C业务好的(不管别人怎么说,这是业务属性决定的)。
从竞争优势的角度来说,公牛过去的优势就是产品好,另外五金店渠道建设地好,出了新产品,110万个终端铺一遍就好,也不会造成太多额外成本。
可如今不一样了,新的业务的决策购买人是更专业、理性、看重成本的工程师和采购,“先款后货”的结算方式变成了“以账期为条件交换收入”,“一次性售卖商品”变成了“交付+持续运维”。
说得直白点,新业务和原有业务就像两种不同的生物,这两种生意的特点和质量,可以说是完全不一样的。
总的来说,在我的视角里,公牛的原有业务可能能赚更多钱,但我一方面不是内行、没有十足把握,另一方面我的感觉是就算可以,也不会成长性太高。
公司的新业务从侧面也印证了我对原有业务未来方向的判断,但公司的新业务不要说我,恐怕这个完全不同的“物种”,公司管理层也没有必然的“驯服”信心。
不过这个公司绝对是值得关注的,毕竟这种品牌心智强大到没有对手的生意,永远都是罕见的,如果将来有更多新想法,我再来分享给各位。
声明:上述图片为特约发布,文案和后续服务由特约发布商提供。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
