


血亏120亿后,“中国超市一哥”终于赚钱了?
胖东来下沉赋能、名创优品战略接盘。过去两年,永辉超市经历了成立以来最“伤筋动骨”的变革。这份投入极大成本的转型成效几何?最新披露的2026年三季报,给出了一份喜忧参半的答卷。
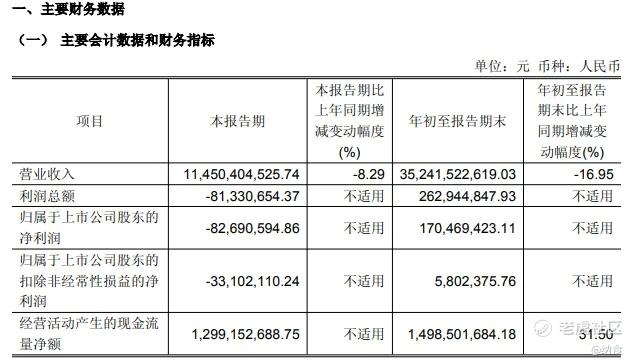
前三季度,永辉实现营业总收入352.42亿元,同比下降16.95%;归母净利润1.70亿元,同比实现扭亏,较上年同期增利8.80亿元。如果单看整体数据,就会有种“刮骨疗毒”后迎来翻身的意味。
然而,细看单季数据,第三季度单季营业收入114.5亿元,同比下降8.29%;归母净利润亏损8269.06万元,扣非净利润亏损3310.21万元。上半年好不容易实现的扭亏成果,第三季度再度转为亏损。这意味着,永辉持续造血的难题仍未破解。
因此,相比简单地关注“赚了还是亏了”,更值得分析的是,这1.7亿元利润从何而来,又能否持续。

1.7亿的利润是怎么来的?
仔细拆分永辉的财报来看,前三季度利润改善主要来源于两大引擎:毛利升、费用降。
从报表结构看,前三季度其整体毛利率达到22.58%,同比提升2.06个百分点;期间费用为77.95亿元,同比大幅减少25.65亿元,期间费用率降至22.12%,同比下降2.29个百分点。毛利率上升与费用收缩“双管齐下”,构成了利润表改善的主要来源。
毛利率提升主要得益于两方面:一是商品与供应链改革持续深化,二是自有品牌销售占比稳步提高。
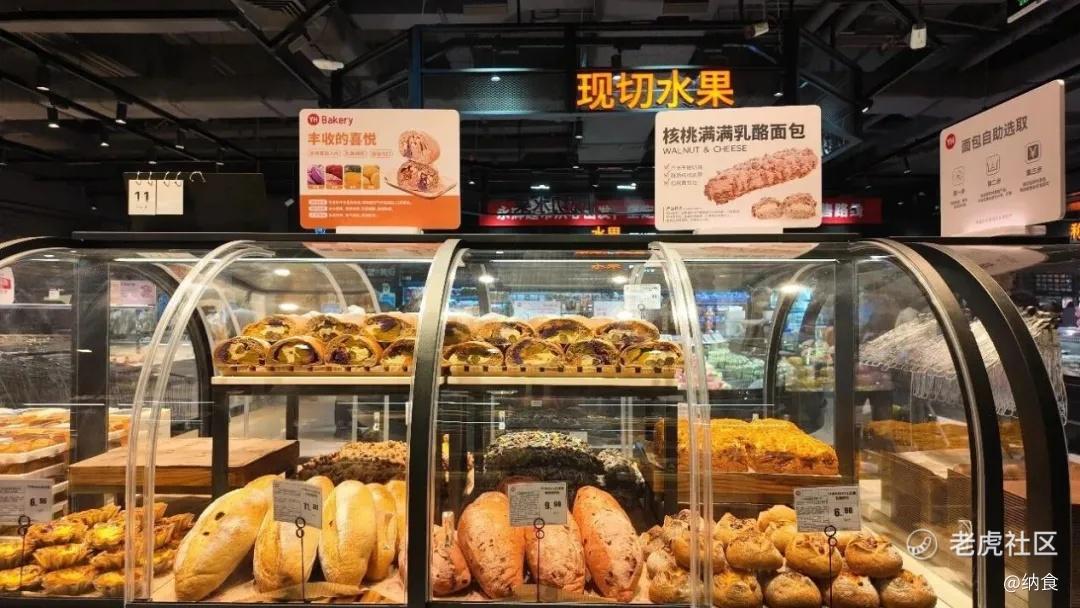
前三季度,永辉自有品牌矩阵(涵盖永辉定制、品质永辉、YH Bakery、永辉农场等)整体销售额达40.89亿元,占公司销售额比例超过10%。其中“永辉定制”系列表现亮眼,打造出鸡蛋、三文鱼、佳农香糯蕉三款亿元级商品,销售额分别为2.68亿元、2.36亿元和1.05亿元。截至三季度末,永辉累计打造502款销售额千万级商品,其中亿元级商品19款,千万级商品三季度单季新增超200款,扩容节奏明显加快。
费用端的大幅收缩,则源于经营效率提升与成本管控增强,更重要的是主动关停亏损门店,不再为无效供给“买单”。门店总数从上年同期的450家降至383家,一年净减67家。收入规模下降,更多是因为主动关闭门店和停业改造,而非经营彻底崩塌。
还有一个比净利润更实在的数字:经营活动现金流净额14.99亿元,同比增长31.5%。现金流的大幅改善,说明企业在收缩过程中依然保有“造血”能力,这为后续转型提供了安全垫。
尽管前三季度整体扭亏,但三季度单季再度亏损,纳食认为,这其中也暴露出几个问题:调改门店的利润贡献尚不稳定;关店带来的费用节省效应正在递减;新开门店或改造门店的爬坡期可能拉长;同时,行业竞争加剧、客流量分流等系统性压力仍未解除。
换句话说,靠“省钱”和“收缩”换来的利润,终究有天花板,真正的增长必须来自门店运营质量与商品力的持续提升。

从“胖改”到 “全健康场景”
永辉的转型起点,是2024年5月31日郑州信万广场店的闭店调改,这是胖东来亲自下场帮扶的第一家永辉门店,开业首日销售额达188万元,是调改前平均日销的13.9倍,当日客流12926人,为调改前日均客流的5.3倍,瞬间引爆了行业对“胖改”模式的信心。
同年8月31日,脱离胖东来现场指导、由永辉自主按照标准复刻的西安中贸广场店开业,调改前该店日均销售额稳定在20万元,开业头两天单日销售额就冲到160万元。随后,深圳卓悦汇、福州苏宁广场等门店陆续启动改造。
照永辉CEO王守诚的对外表述,随着338家门店完成调改,大规模门店硬装改造阶段已经宣告收尾,转型正式进入第二阶段,方向锚定“全健康场景”,针对不同客群打造专属商品与配套服务,涵盖现烤烘焙馆、鲜食包点坊、轻食能量站、海味厨房、市井小吃街、卤味食集、缤纷果坊、原切肉铺、鲜活水族馆和健康鲜蔬园十大场景模块。
但轰轰烈烈的调改铺开后,社交平台上的消费者评价却呈现明显分化:有消费者认可卖场环境、服务细节和商品品质明显提升,愿意为更好的体验买单;也有消费者反映部分调改店商品价格偏高、自有品牌占比过大导致选择变少,甚至出现“千店一面”的同质化感。
如何在标准化与差异化之间取得平衡,仍是调改第二阶段必须直面的课题。
“胖改”不是万能解药
永辉并非孤例。
从2024年开始,面对盒马、硬折扣店、社区团购的多渠道挤压,国内传统商超掀起“胖改”热潮,从永辉等全国龙头到山西美特好、湖北中百仓储、湖南步步高、贵州合力等区域企业,纷纷赴许昌取经推进调改,但实际成效差异显著。
区域龙头步步高走深耕本土路线,聚焦湖南市场,截至2026年5月已完成全部22家在营超市的调改,又在8月、9月落地3.0版“胖改”门店,调改后单店销售额、月均坪效、客流及客单价均实现成倍增长,首家调改店长沙梅溪湖店春节期间日均销售额超300万元,最高单日销售额达860万元;财报显示其前三季度扣非归母净利润4515.72万元,同比增长262.32%,只是受上年同期重整收益高基数影响,归母净利润出现同比下滑。
而大润发的调改则仍处阵痛期,其母公司高鑫零售发布的盈利预警显示,2026年4-9月预计净亏损5亿元至5.5亿元,较上年同期1.27亿元的净亏损明显扩大。
尽管截至2026年3月底已有约四分之一的大卖场完成调改,部分门店客流实现双位数增长,但到店客流仍受竞争分流,客单价降幅收窄但未实现回升,费用节约仅能抵消部分利润损失,叠加未完成调改门店、拟关闭门店的持续亏损,整体业绩仍未走出下滑通道。
在纳食看来,“胖改”确实能带来短期的客流与销售额刺激,但能否转化为可持续的盈利,取决于企业的供应链能力、商品组织能力、门店运营效率和差异化定位。
永辉的规模化调改,相较区域龙头更复杂:全国网络布局、不同区域消费习惯差异、存量门店质量参差不齐,都意味着改革不可能一蹴而就。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
