


美股前瞻11.9,芯片反弹之后,CPI与新云财报接棒,AI交易进入兑现周!
大盘:周五芯片反弹,修复还没有扩散。
上周五美股收盘分化:标普500涨0.31%,报7376.86点;纳斯达克综合指数涨1.09%,报24579.43点;道指跌0.46%,报51285.73点。纳指100涨1.35%,费城半导体指数反弹4.21%,但标普500等权ETF RSP跌0.38%。全周标普仍跌2.68%,纳指综合跌3.37%,纳指100跌4.91%,费半跌12.15%。半导体先反弹,普通成分股没有同步走强,是周五最值得留意的结构。
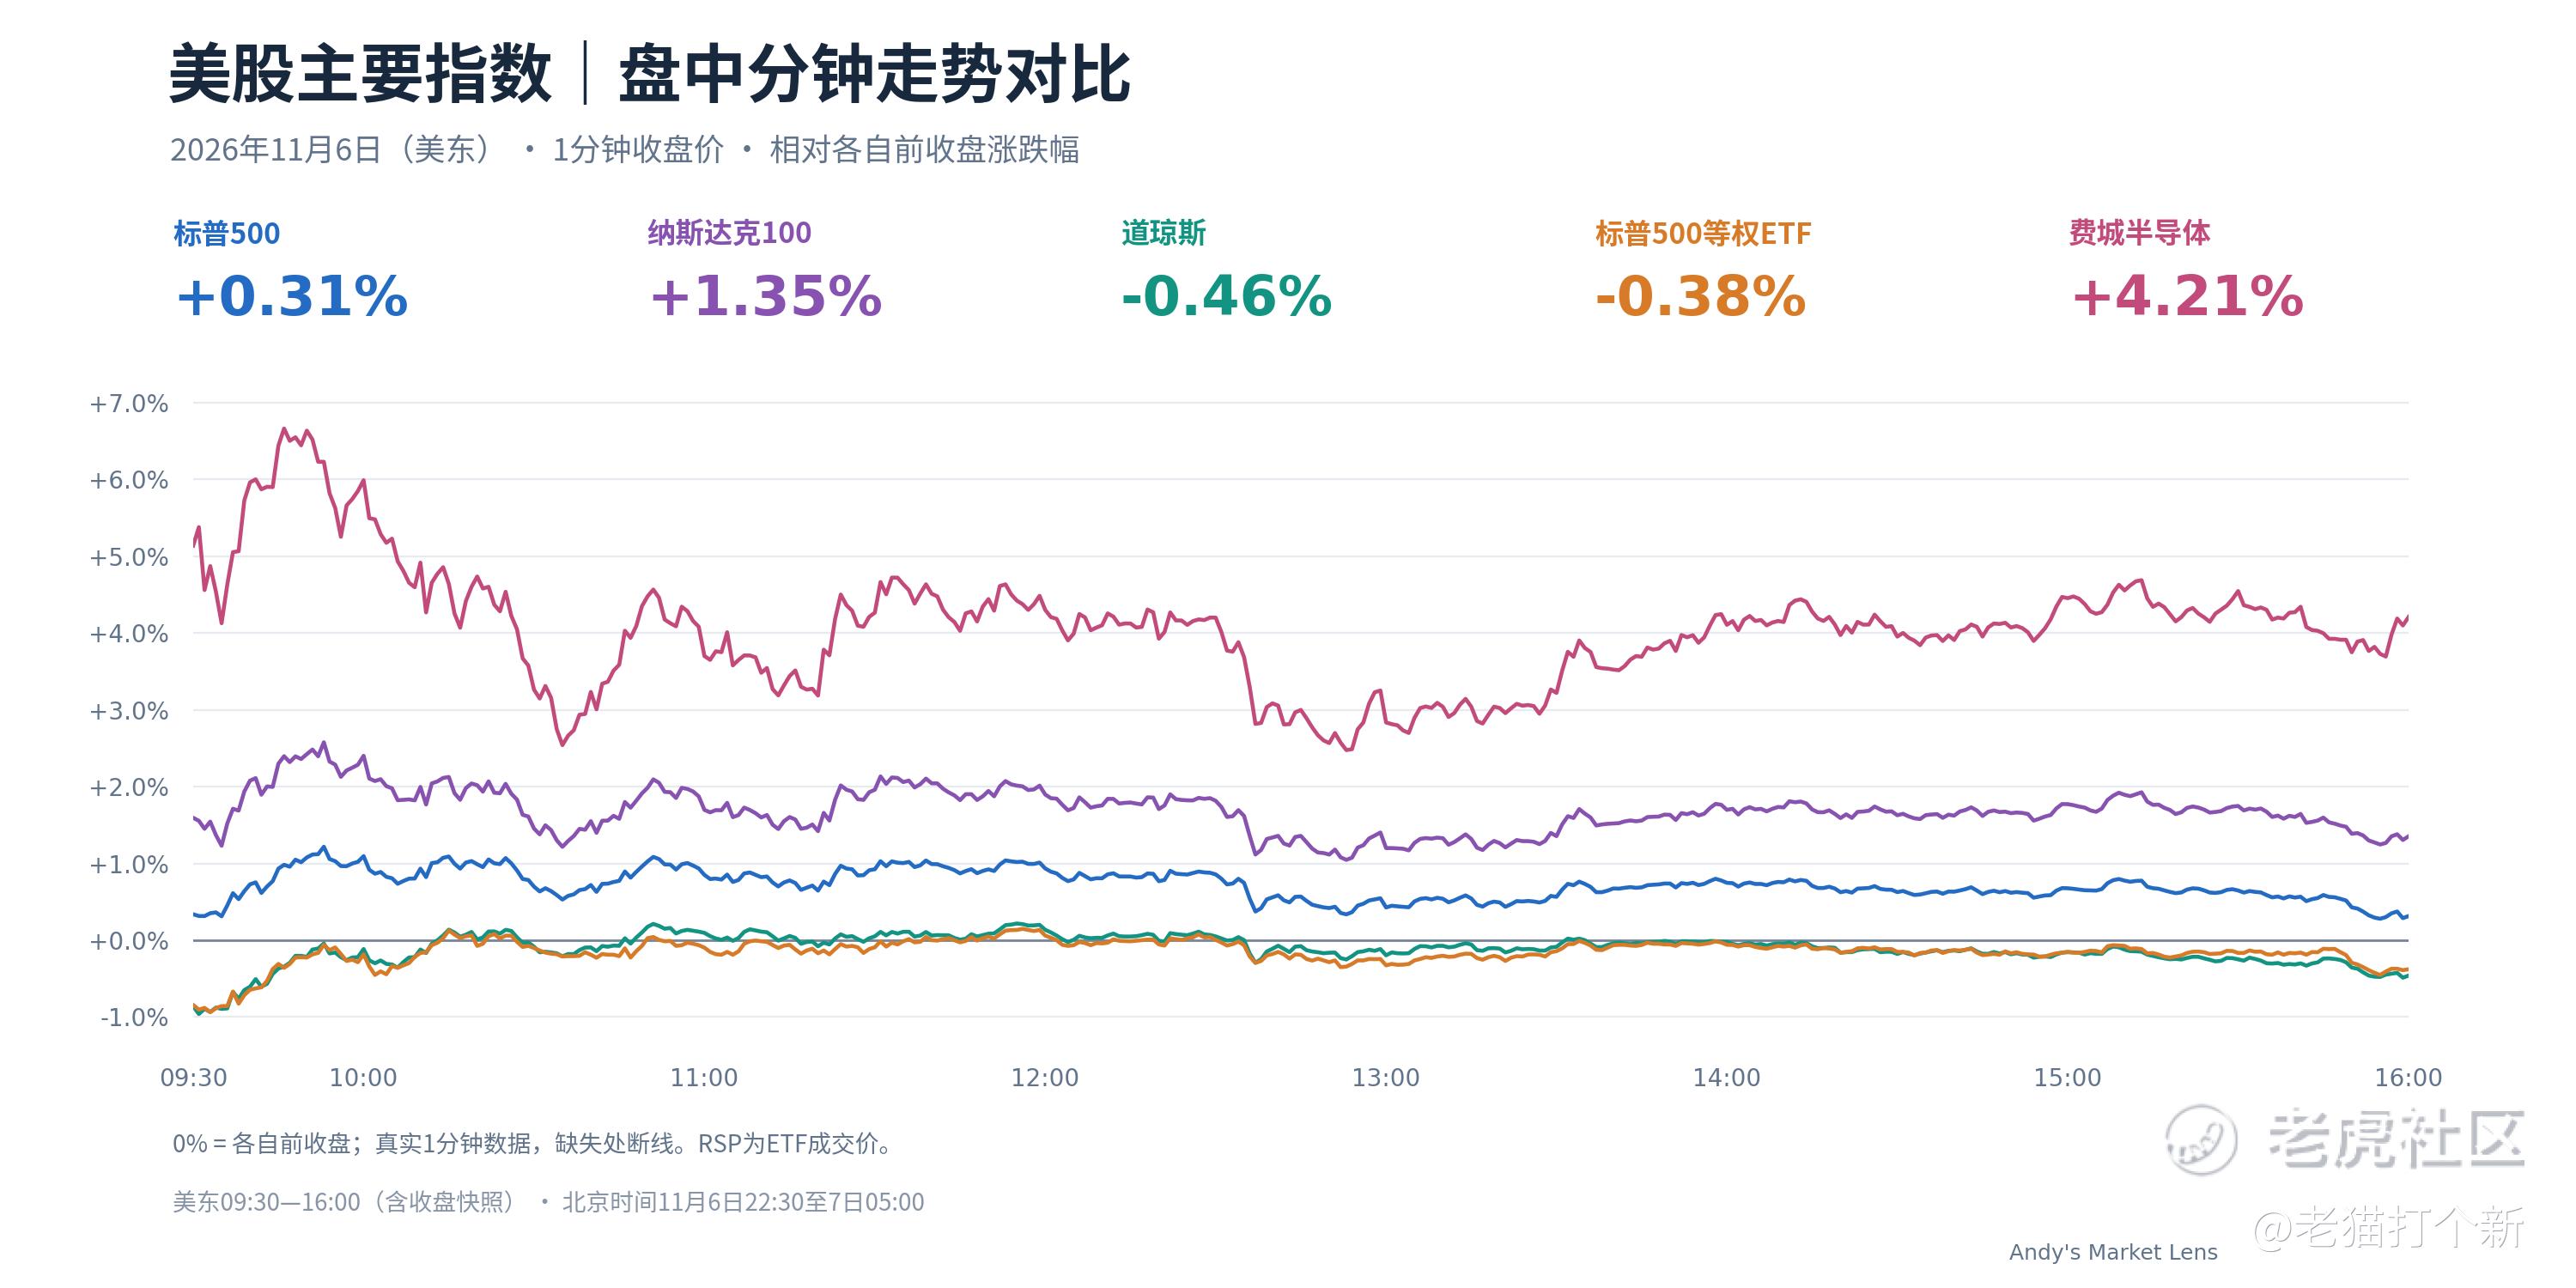
利率与美元也没有给科技股一个完全轻松的环境。10年期美债收益率周五收在约4.86%,美元指数回到102.3附近。强于预期的就业数据压低了短期宽松的必要性;本周通胀若继续偏强,科技股就要同时面对盈利兑现与估值折现率的考验。单日反弹可以由仓位回补推动,持续修复需要交付、现金流和融资条件共同改善。
华尔街对后市的分歧,已经从“谁赢得中选”转向“政策和产业影响究竟有多大”。摩根士丹利Mike Wilson仍维持标普年末8000点目标,认为未来两三周存在加仓机会;高盛交易部门的Tony Pasquariello则更担心AI建设风险,认为硬件供应商的上涨空间不宜继续按过去几年外推。前者看盈利与调整后的机会,后者提醒工程、政策与资本约束正在改变回报分布。
仓位确实已经明显收缩。高盛主经纪商数据所覆盖的美国基本面多空基金,上周总杠杆下降8.7个百分点,净杠杆降至五年低位;半导体与设备是科技内部被净卖出最多的方向,软件反而获得净买入。这能解释硬件为什么容易出现急反弹,却不能单凭低仓位确认底部。 本周除了看费半能否延续修复,还要看RSP是否跟上,以及新云公司的信用压力能否缓和。
宏观:非农已经交卷,周二CPI、周五PPI接棒。
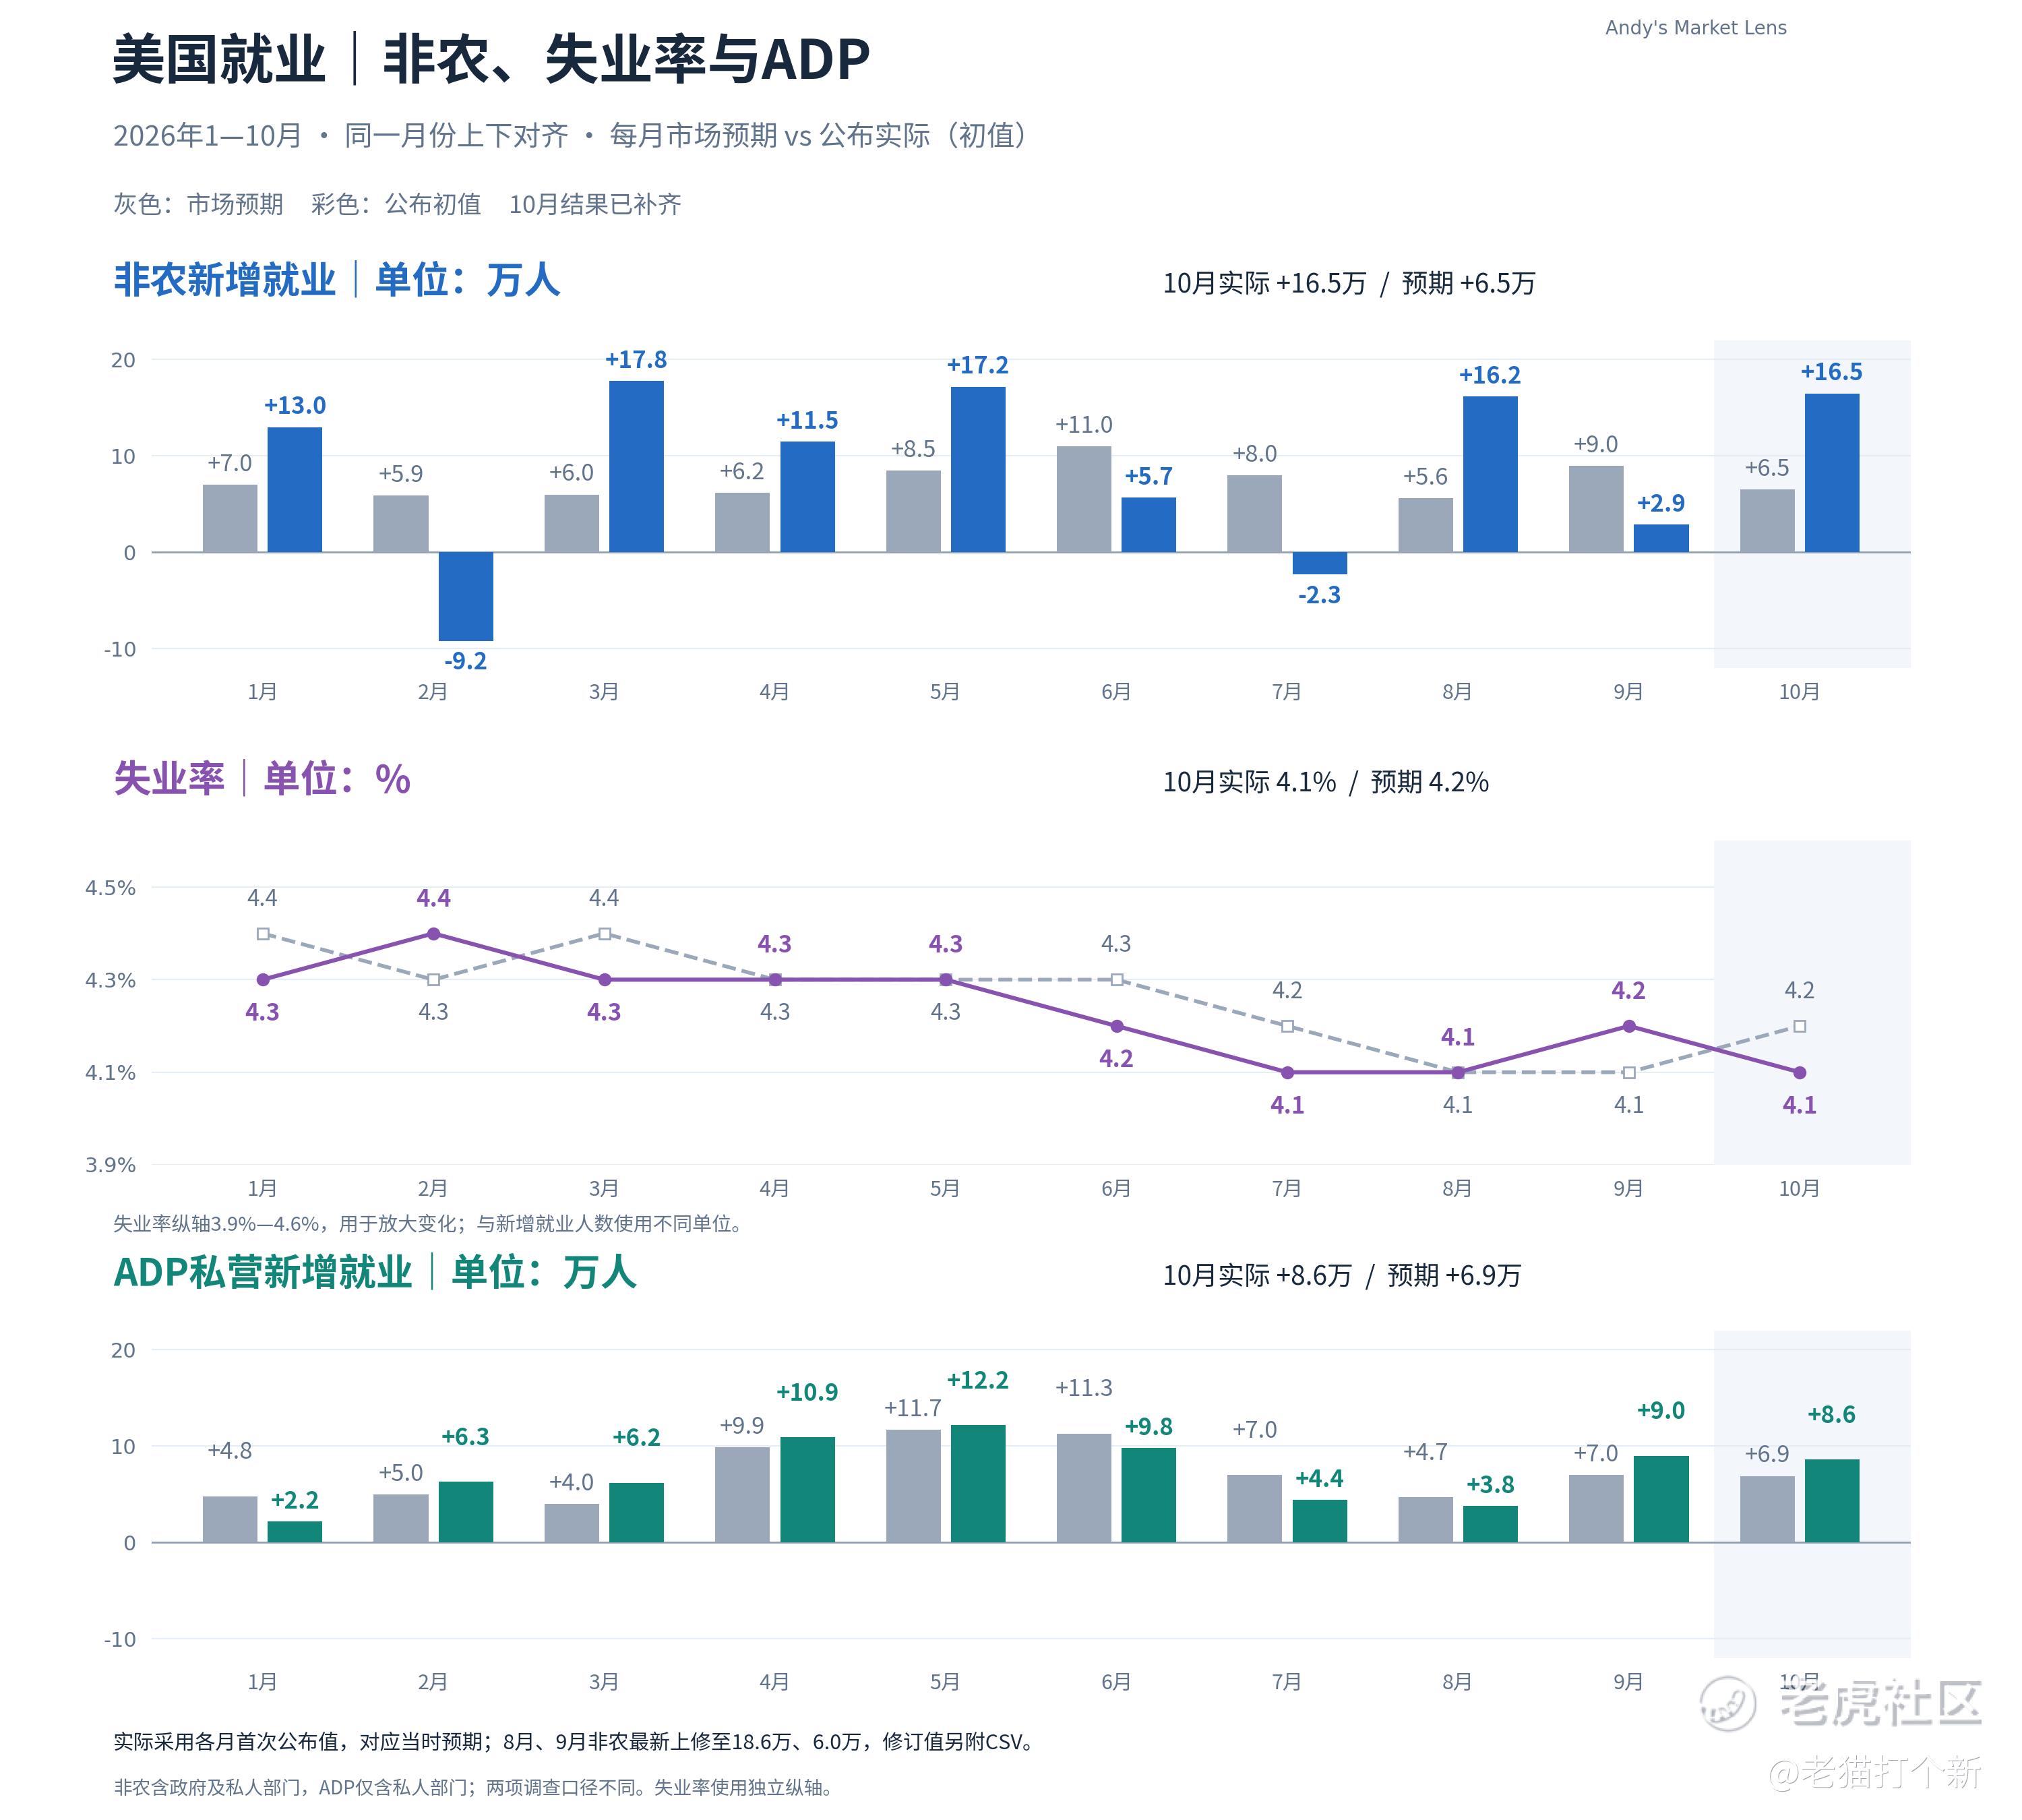
上周五公布的10月非农新增16.5万人,高于路透调查预期的6.5万人;失业率从4.2%降至4.1%,劳动参与率从61.8%升至61.9%。8月、9月就业合计上修8.4万人,其中9月由2.9万上修至6万人。时薪环比上涨0.4%、同比上涨3.1%。就业比此前初值呈现的更有韧性,不能再用10月初那份“新增2.9万”的旧叙事描述现在。
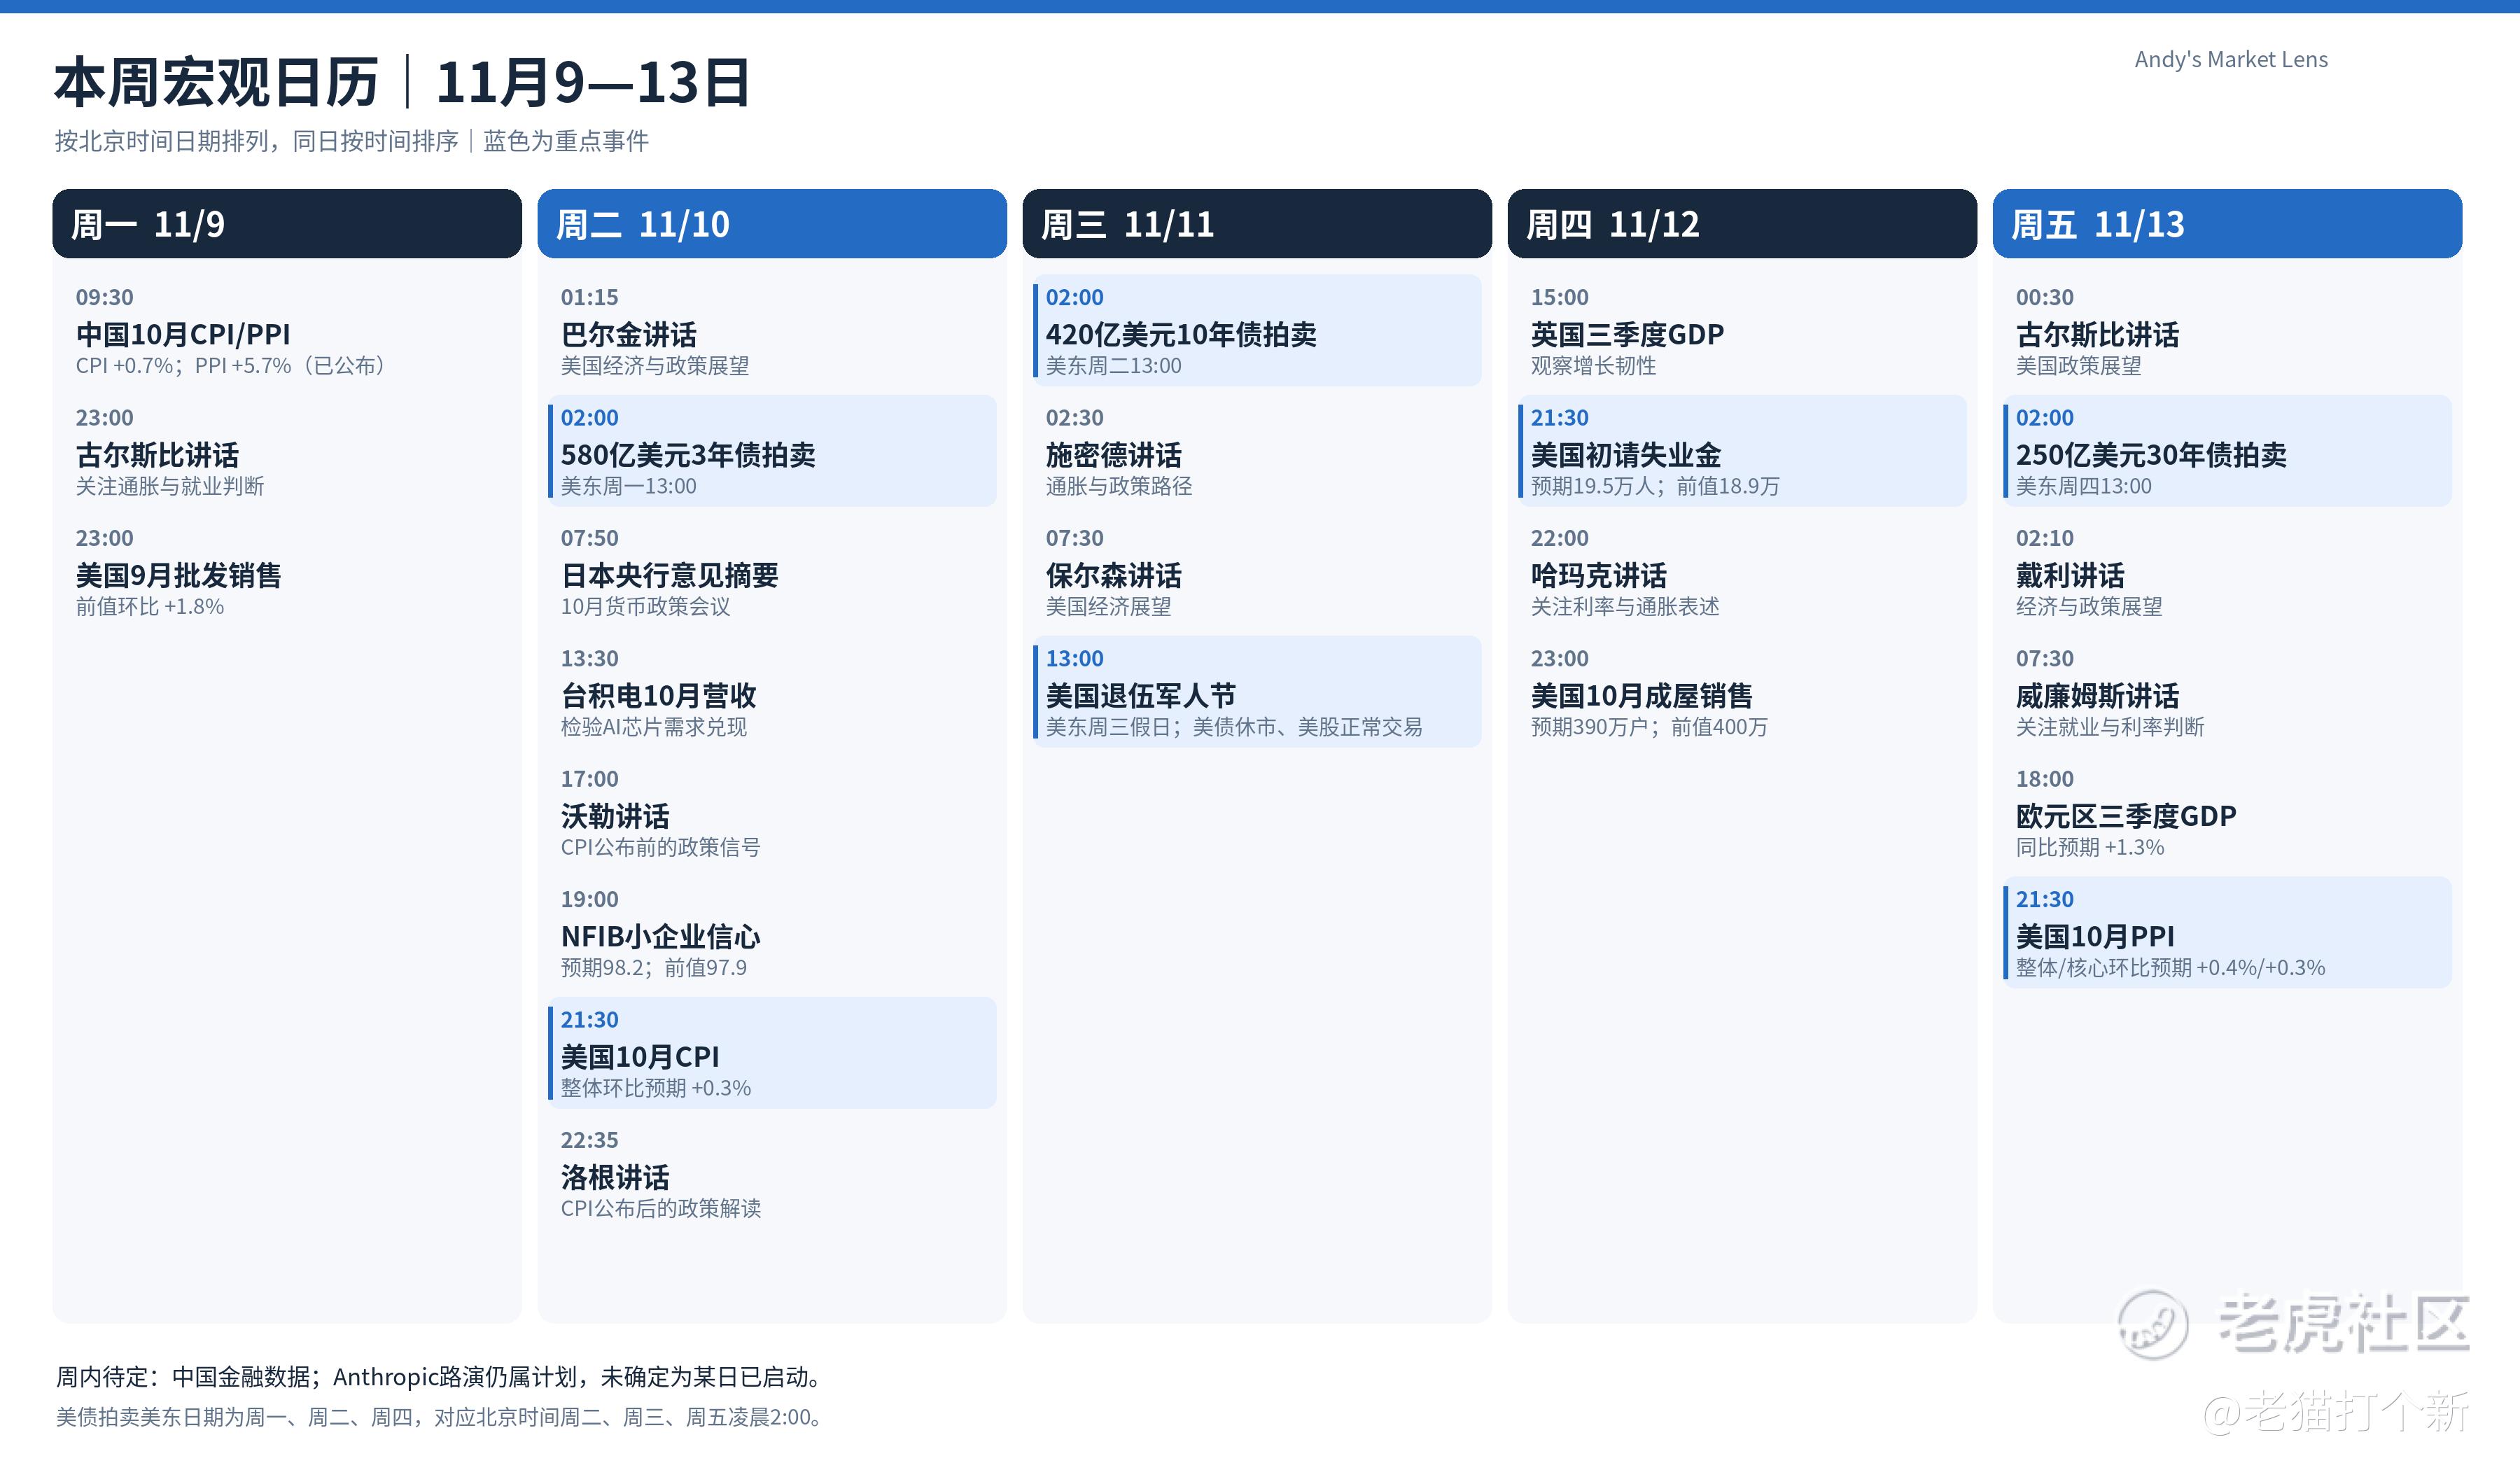
本周二21:30公布10月CPI,周五21:30公布PPI。整体CPI环比预期约0.3%;核心环比预测存在0.2%与0.3%的差异,需要结合住房、服务和商品分项判断。PPI整体、核心环比预期分别约0.4%、0.3%。加息预期已经不低,真正能改变交易的是数据相对预期的差异,以及两年期美债收益率如何回应。
若核心通胀较温和,且住房、服务也出现改善,成长股估值压力有望减轻;若通胀偏强、工资与就业又维持韧性,美联储就更难给出迅速转松的理由。沃勒、洛根、威廉姆斯等官员本周的讲话,要与数据一起看,不能将单句表态等同于已经决定的政策路径。
美债:1250亿美元再融资,供给检验接在通胀之后。
本周美东周一拍卖580亿美元3年期国债、周二420亿美元10年期、周四250亿美元30年期,合计1250亿美元;北京时间分别是周二、周三、周五凌晨2:00。周三为美国退伍军人节,美债市场按假日安排休市,美股正常交易。
交易上重点是CPI之后的10年期拍卖,以及周四的30年期需求。看拍卖收益率相对发行前交易水平的差距、间接投标占比和交易商承接量:通胀回落但长债承接疲弱,成长股仍可能遭遇长端利率压力;通胀温和且拍卖顺畅,才是更完整的估值修复条件。 财政政策受约束有利于债券的判断,也需要通过实际需求验证。
英伟达:董事会调查,给芯片反弹增加新变量。
英伟达董事会11月8日宣布,就近期有关黄仁勋成为外国情报活动目标的报道启动独立调查,由独立董事委员会及外部独立律师负责。董事会同时表示,目前没有理由认为国家安全或公司机密遭到损害,并继续支持黄仁勋及其领导团队。
这件事首先影响的是治理不确定性与风险偏好,尚不能据此认定客户订单、产品交付或财务指引发生变化。本周要看调查是否出现影响经营的实质进展,以及英伟达能否稳住板块情绪;不能把尚未查明的事项写成已经发生的泄密。 它也意味着,周五半导体反弹之后,周一仍可能先经历一次事件驱动的波动。
新云:需求很强,市场现在更关心什么时候开始收费。
本周CoreWeave与Nebius的财报,是AI基础设施交易的重要检验。两家公司上周五分别反弹6.28%、7.58%,但不能用一日股价修复代替融资压力的改善。CoreWeave一只2032年到期债券的二级市场收益率已升至16%以上,其票息仍为9.625%;这是债券价格下跌后的市场定价,并非公司已经按16%支付全部债务利息。
数据中心建设的关键约束也更具体了:电力、许可、社区支持和劳动力,都会影响从投入到收费的时间。高盛的数据中心大会纪要提到,一家保险公司跟踪的约60个项目中多数进度落后预期,但这只是特定样本,不能扩大成全行业延期比例。投资上更需要逐项目核对:资本开支已经支出,收入是否仍能按期开始确认,延期期间的利息与固定成本由谁承担。
CoreWeave:周二盘后,收入之外,盯住利息与年底收入目标。
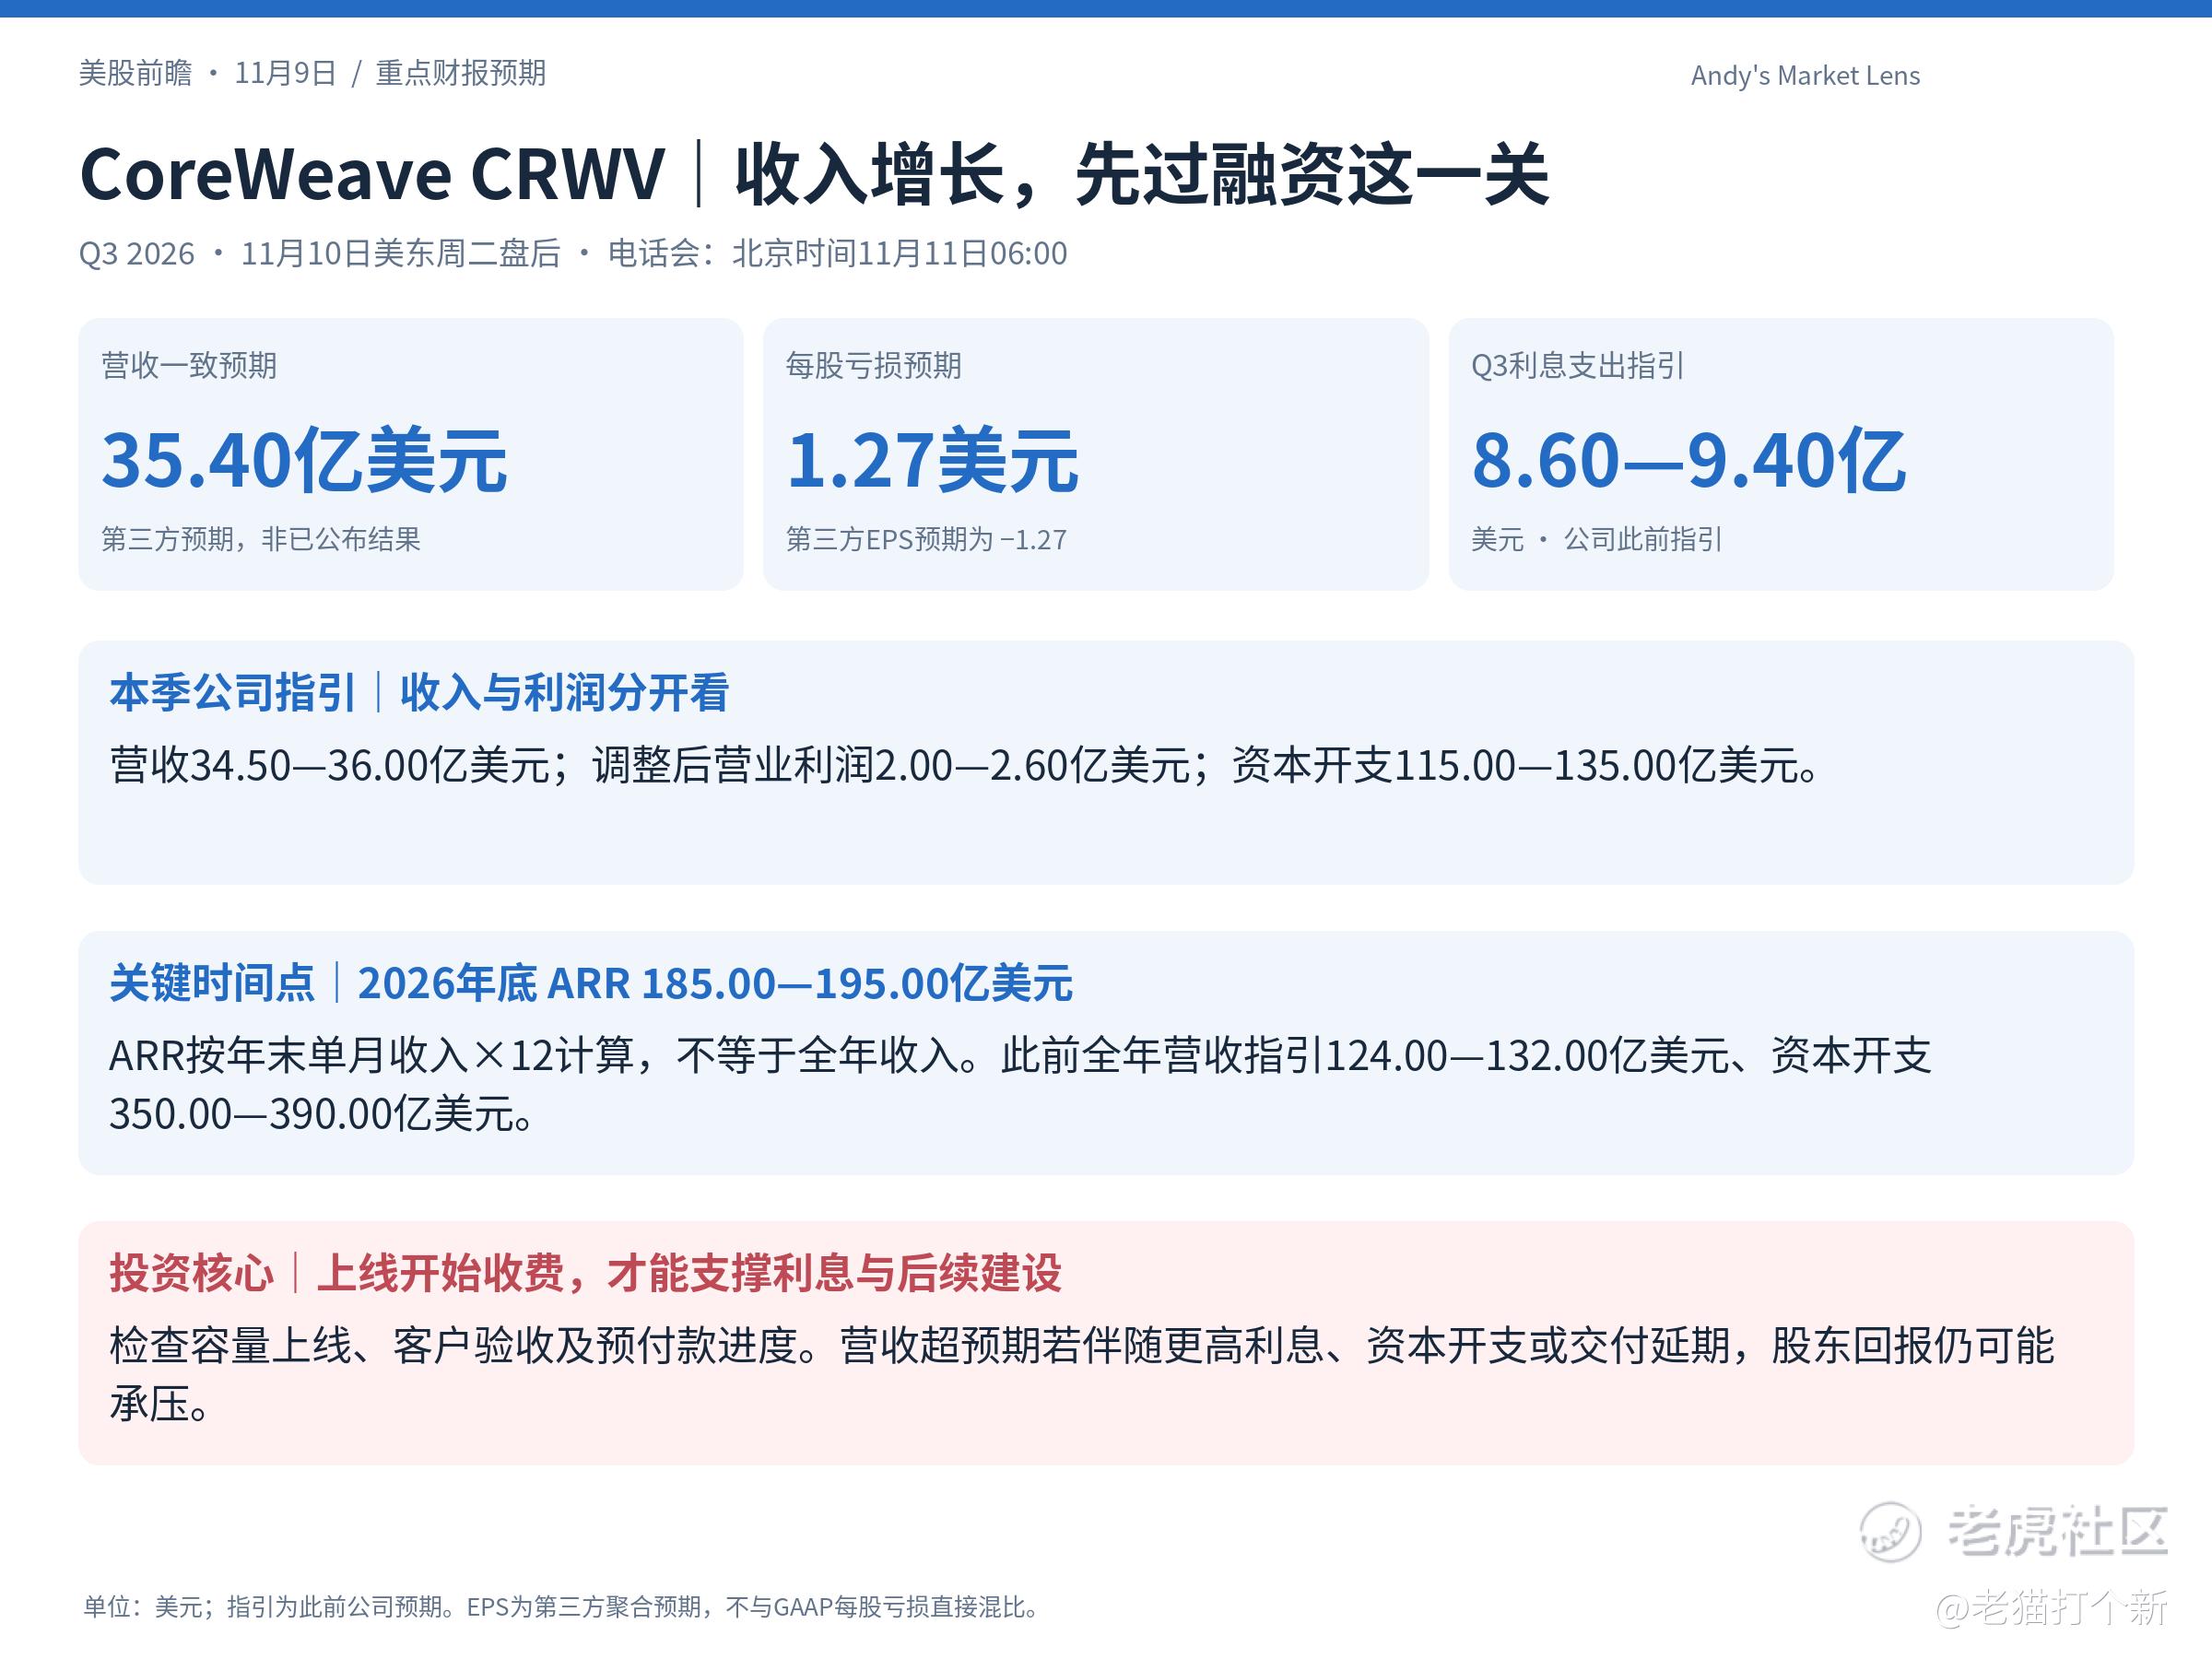
CoreWeave此前给出的Q3营收指引意味着继续高速增长,但调整后营业利润与利息支出之间仍有明显落差,EBITDA增长并不能单独代表股东盈利改善。公司此前预计2026年底年化收入达到185亿—195亿美元,本周需要核对支撑这一目标的容量能否按时上线。 核心看交付、客户预付款和新增融资安排能否共同支撑扩张;若收入超预期却伴随更高资本开支、利息负担或延期,市场未必按利好交易。
Nebius:周四盘前,年底上线与2027年收入兑现是两道考题。
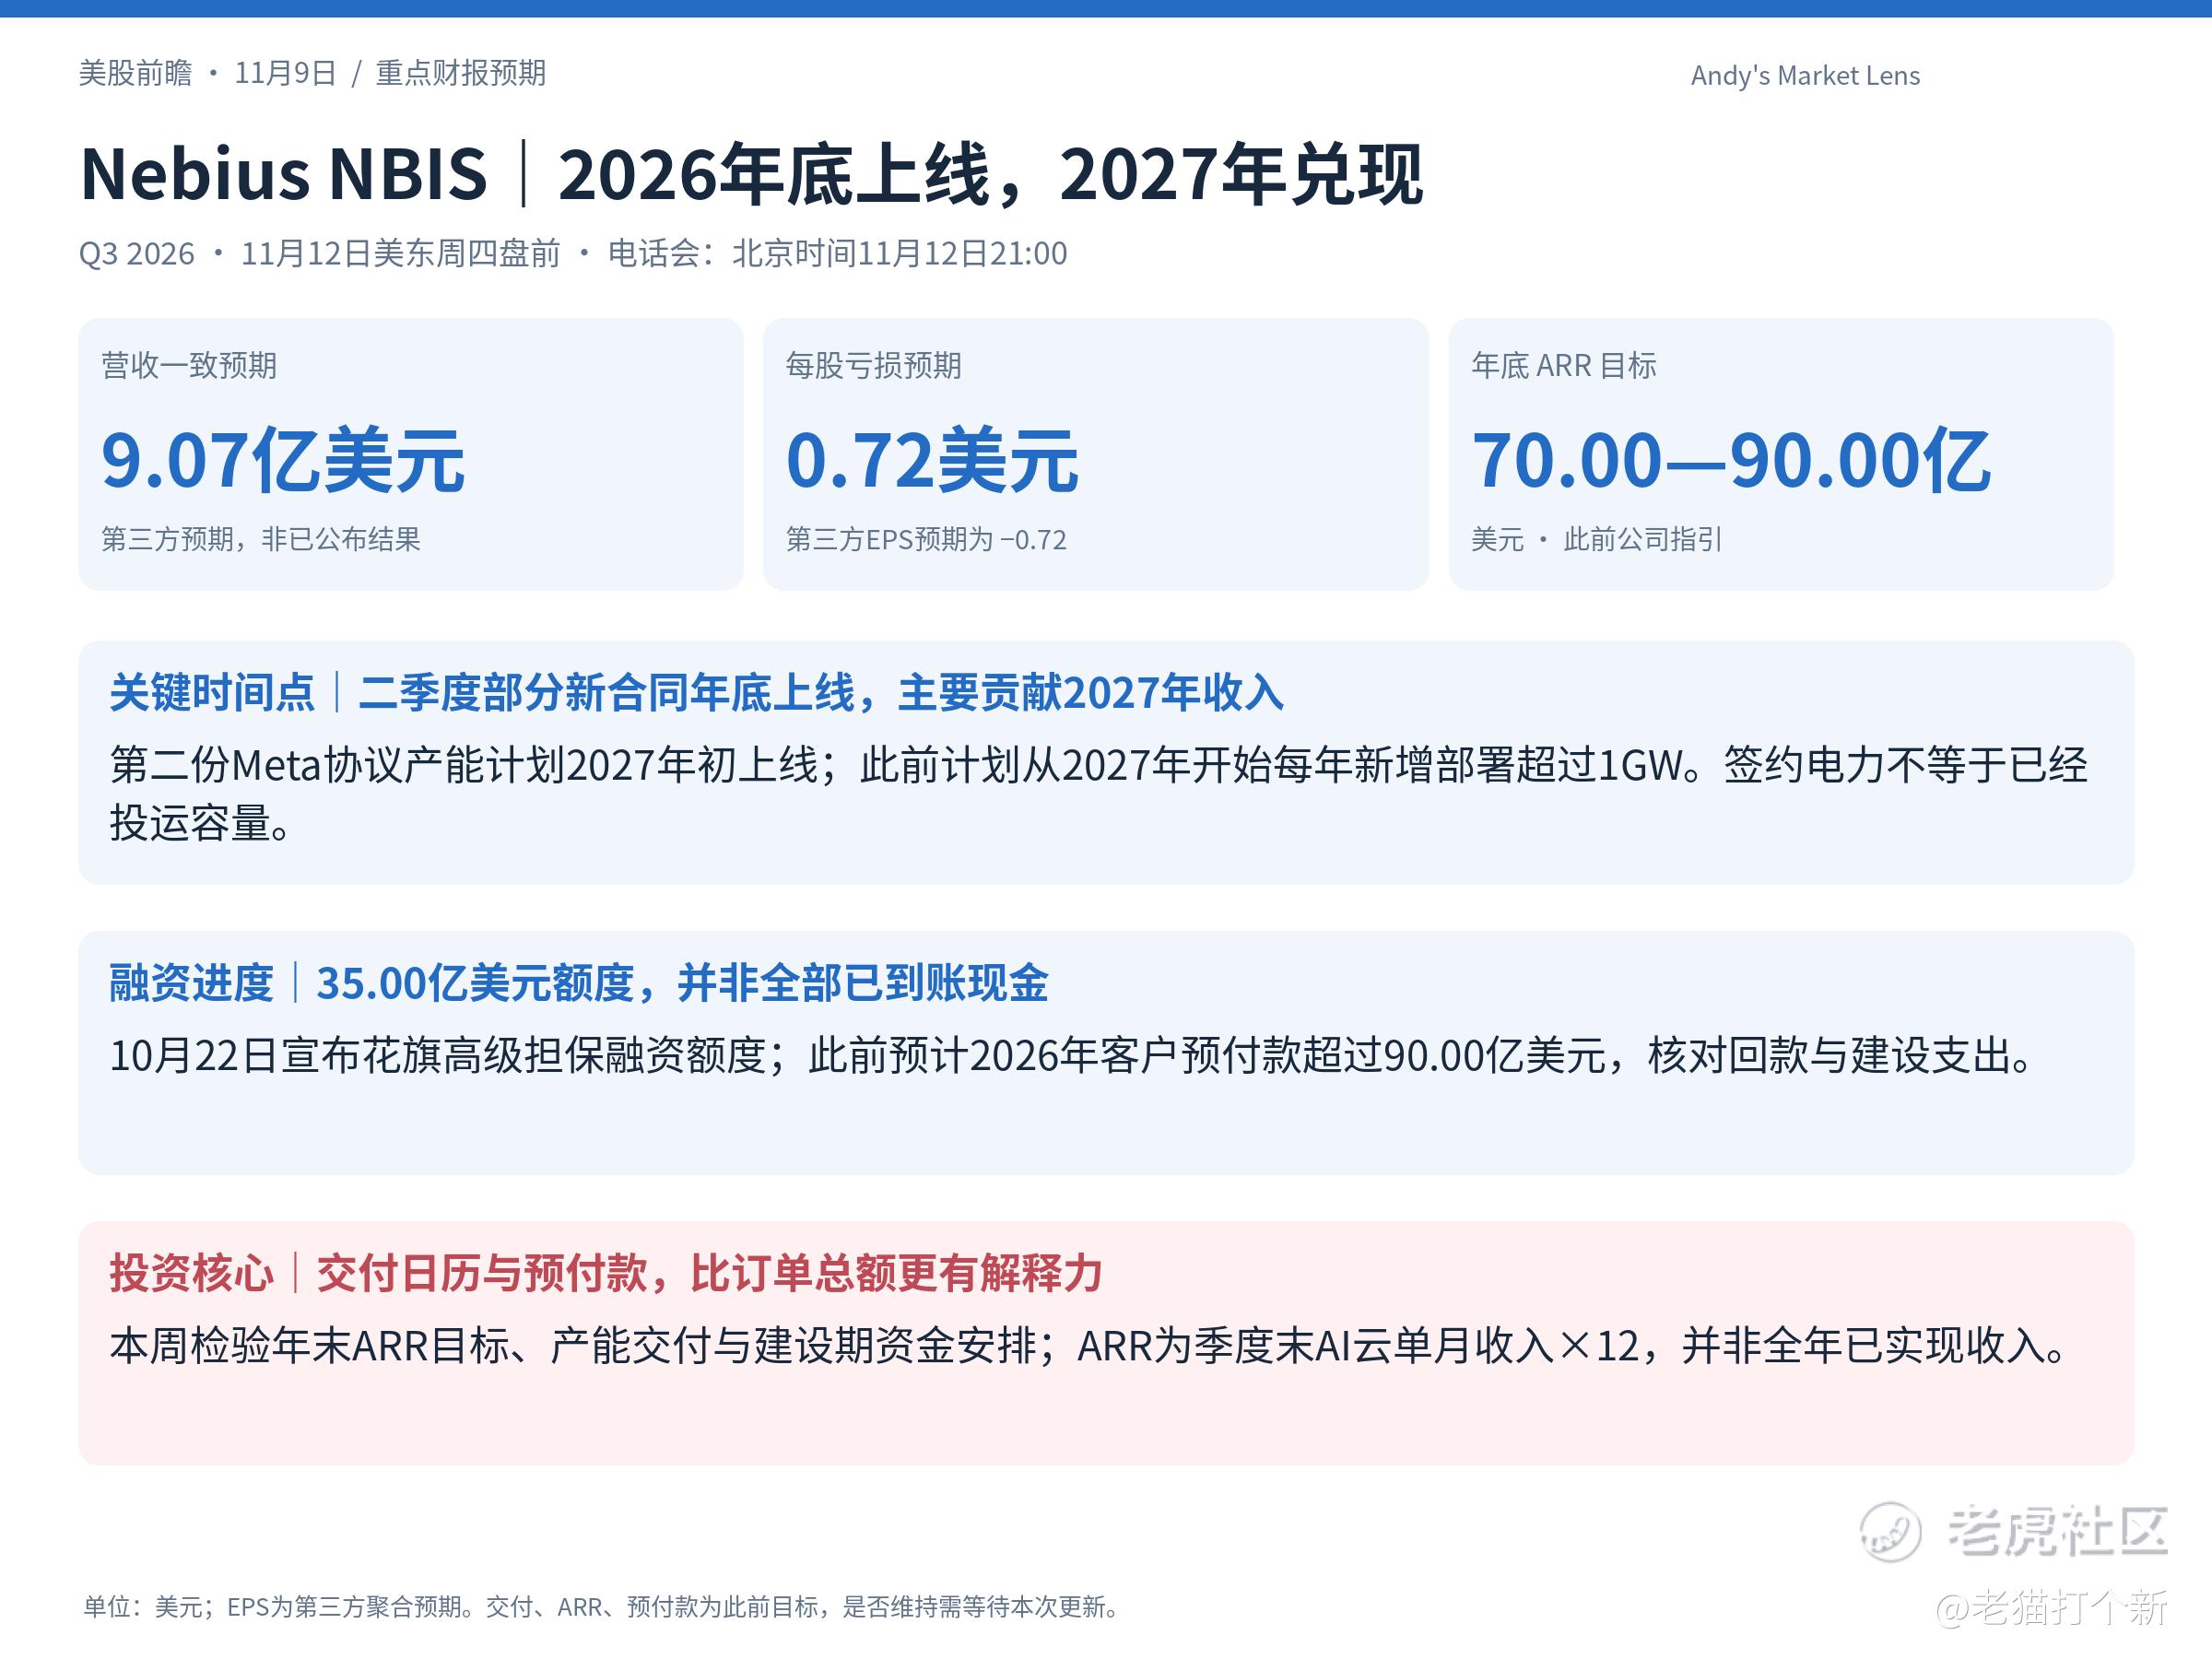
Nebius此前披露,二季度签下的一批高价合同对应产能在2026年底上线,收入主要贡献在2027年;第二份Meta协议的产能计划于2027年初上线。 因而Q3增长只是第一步,更重要的是上述时间表有无变化、年末ARR目标是否维持。10月新增35亿美元花旗融资额度提供了资金安排,但额度不等于已经到账的现金。投资核心是客户预付款和融资能否覆盖建设期,而非仅看签约电力规模。
思科:周四盘后,AI订单能否转成收入,还能保住多少利润?
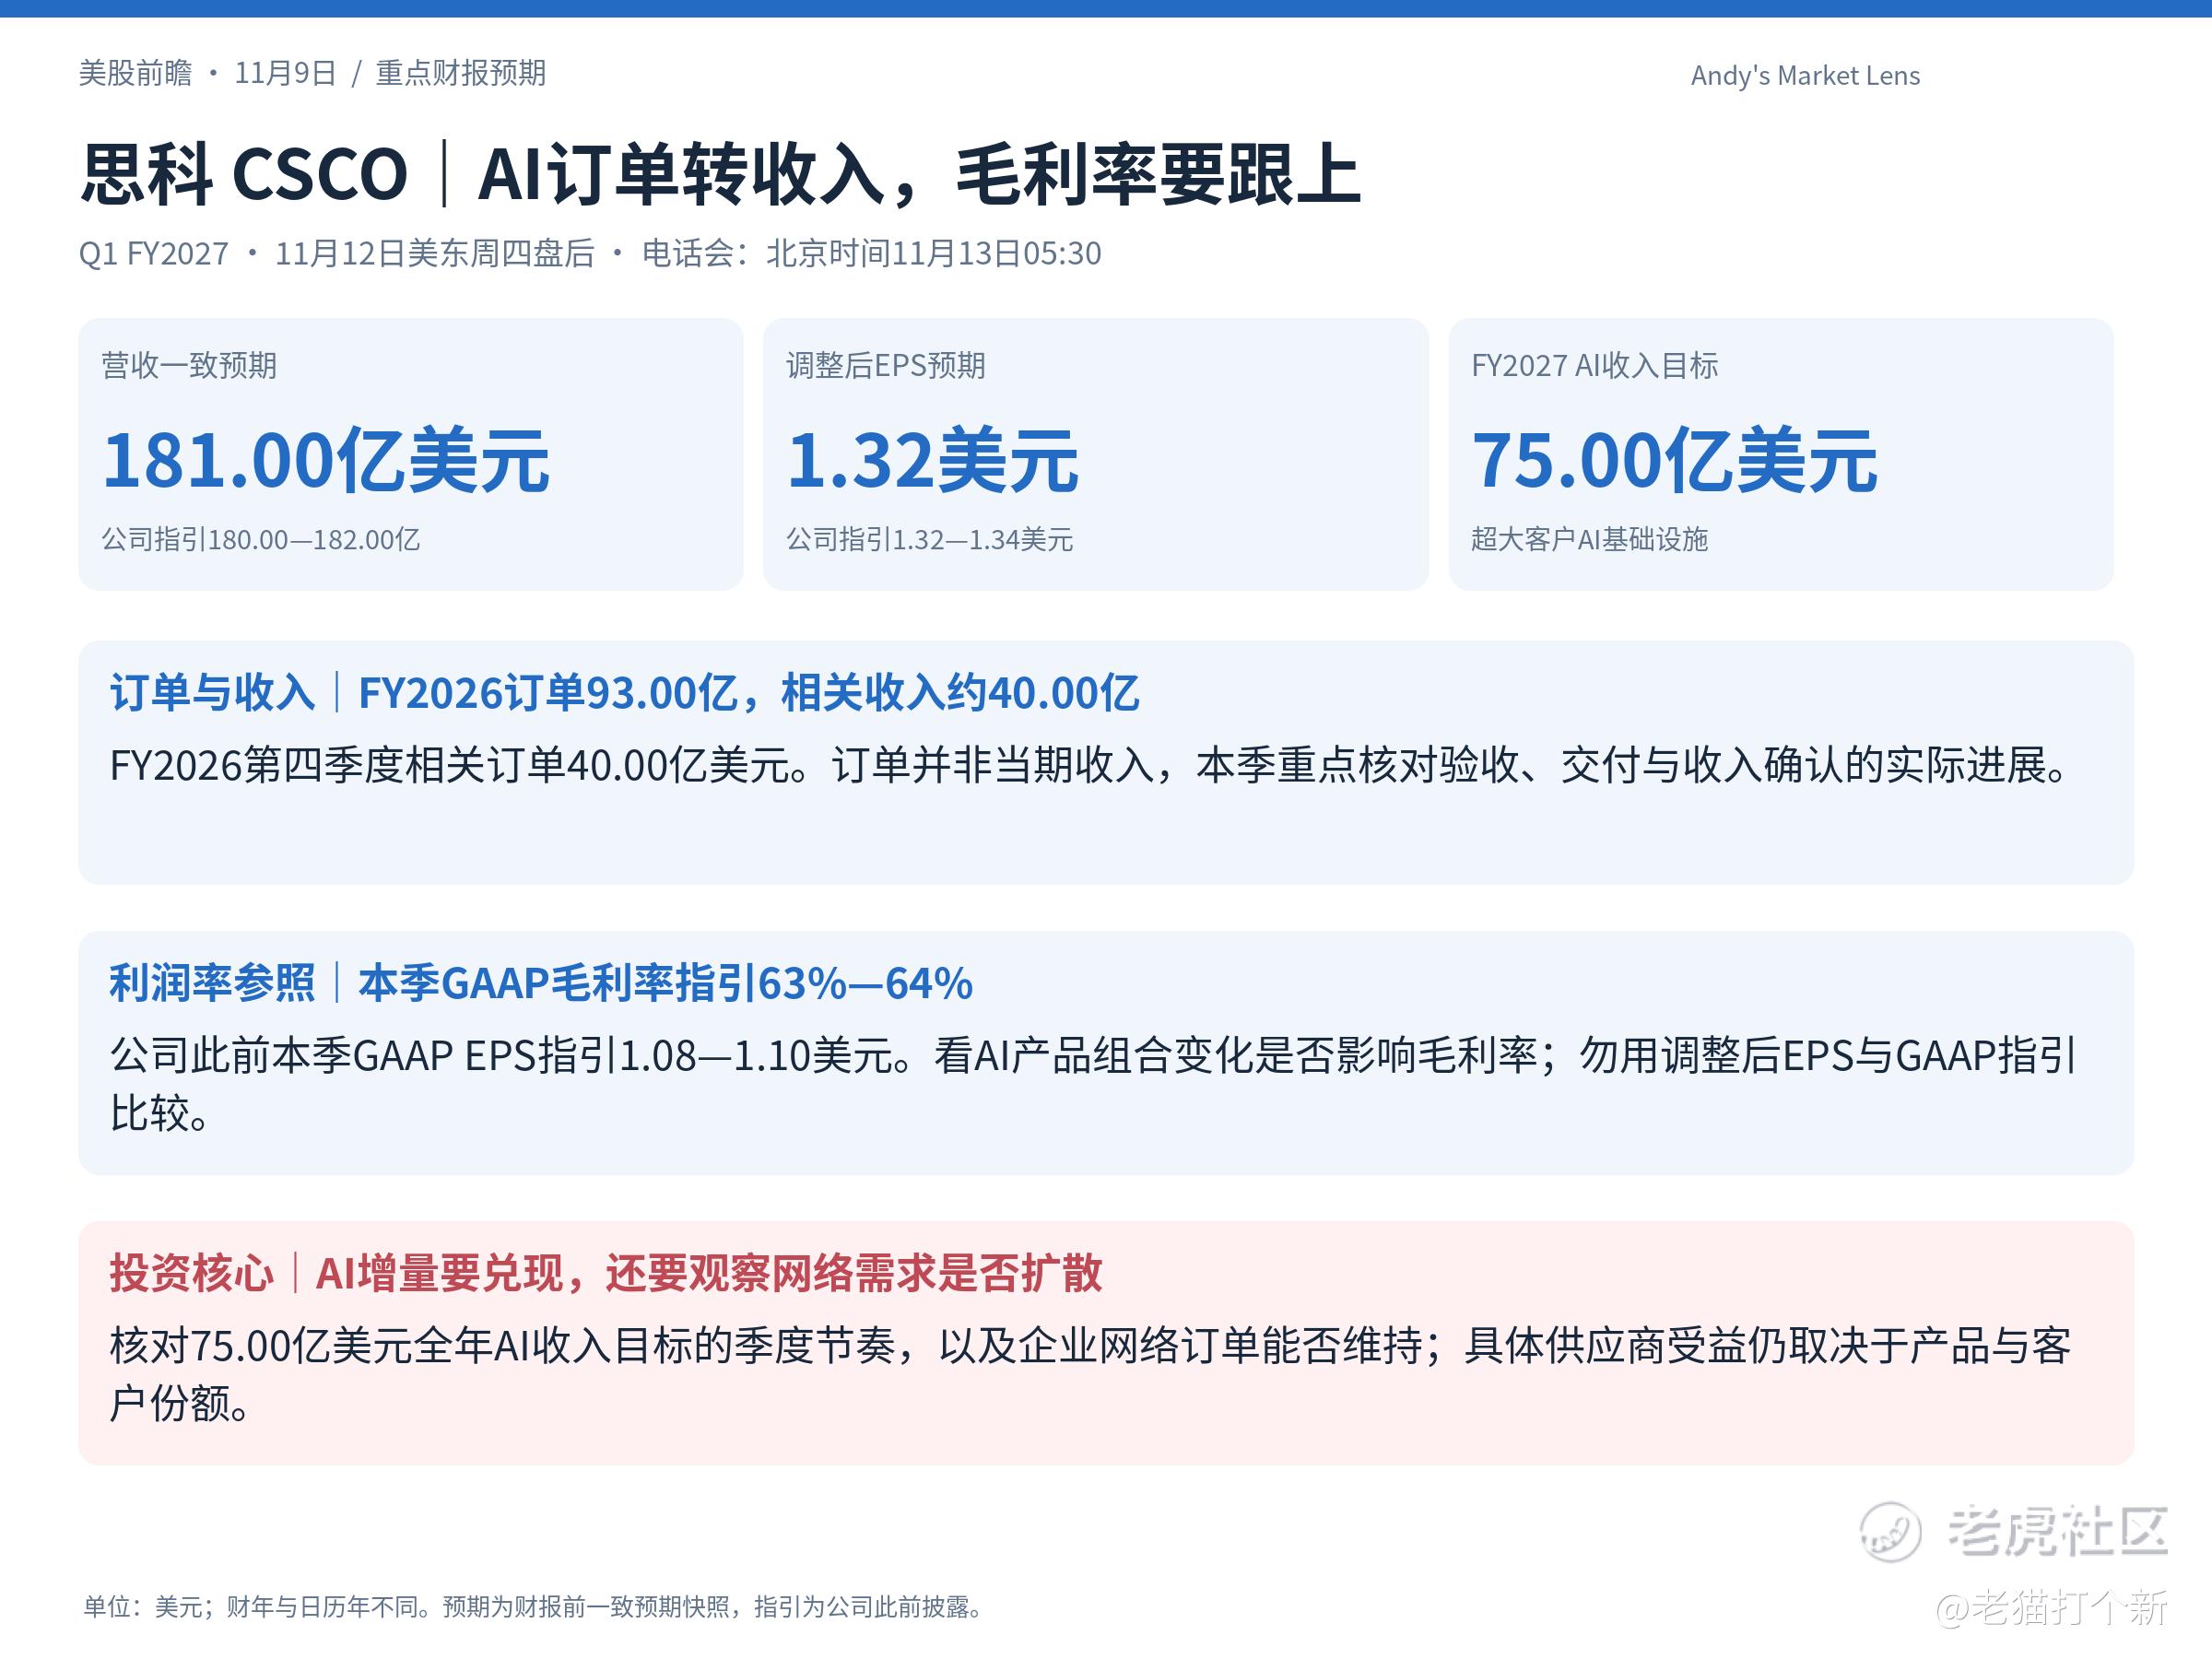
思科上一财年取得93亿美元超大客户AI基础设施订单,实现相关收入约40亿美元,此前预计FY2027(2027年7月结束)相关收入达到75亿美元。本次要看收入转换进度、订单能见度和毛利率,而非只看订单再创新高。AI业务占比提高可能改变产品组合,收入增长与利润率需要一起验证。它对光通信的意义,是提供客户网络建设和交付节奏的线索;具体能否传导给某家供应商,还取决于产品、客户份额与交付安排。
应用材料:周四盘后,AI设备需求能否扩展到更多客户?
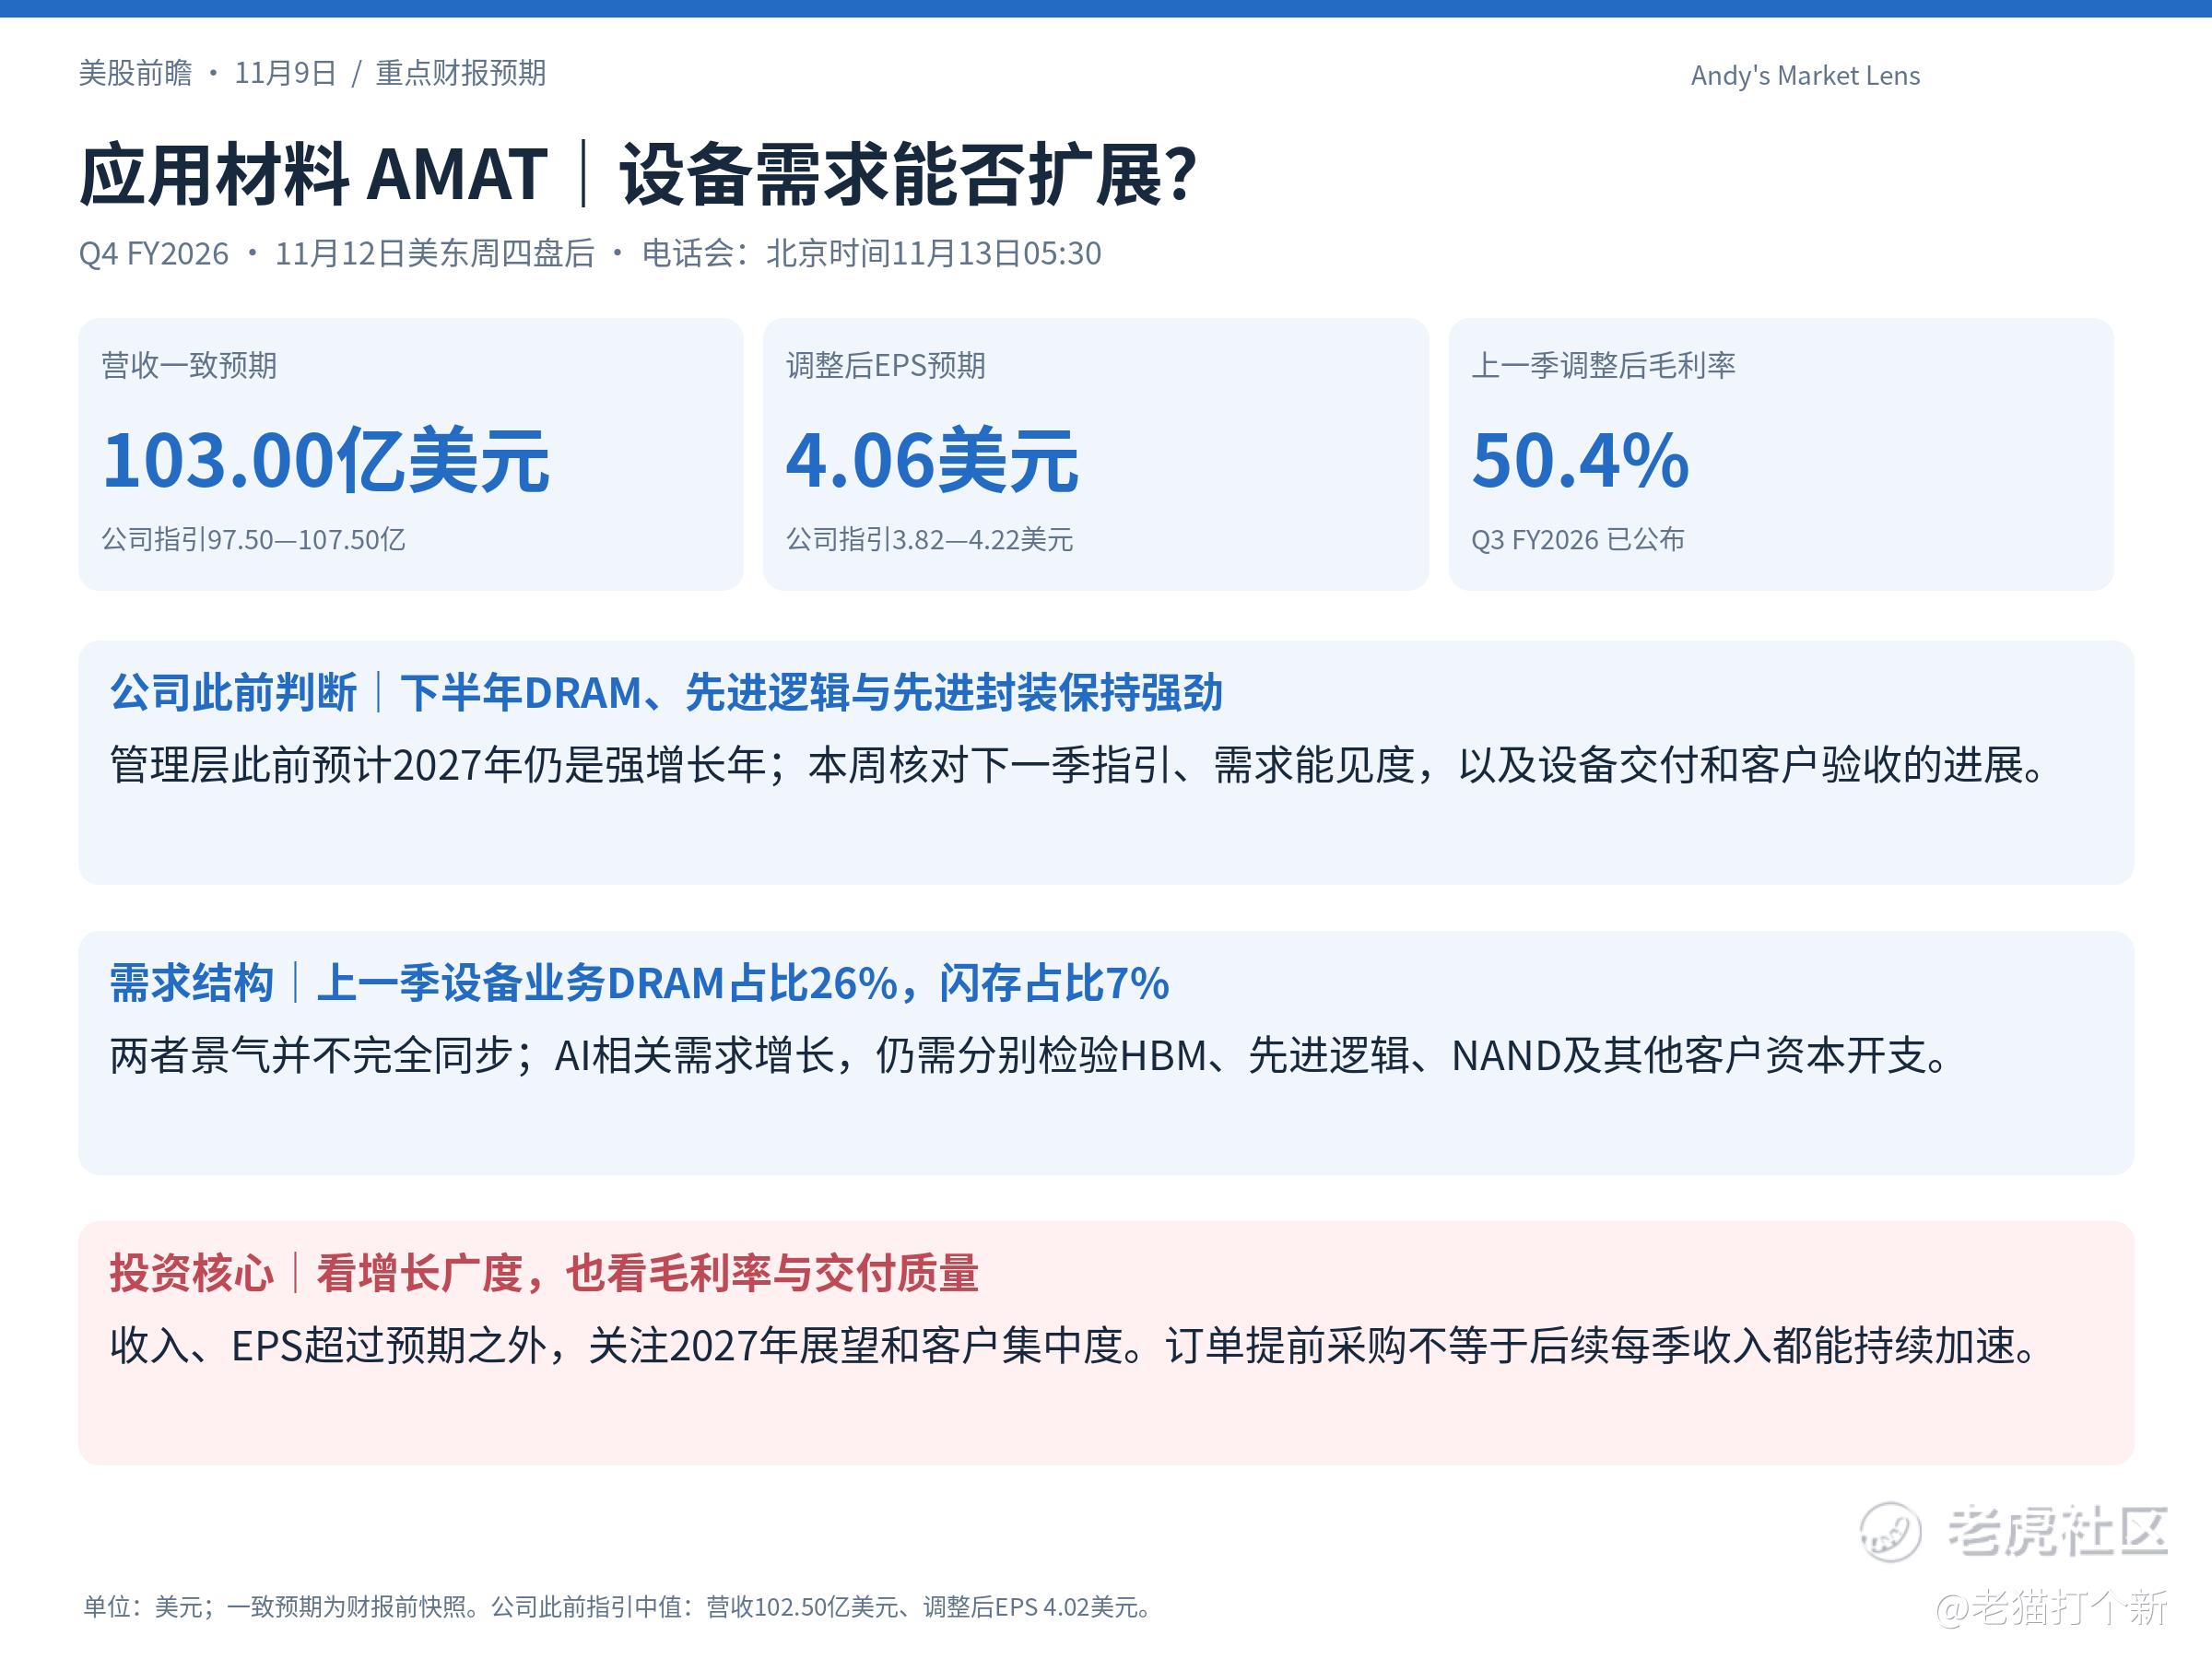
应用材料此前预期今年下半年DRAM、先进逻辑与先进封装需求保持强劲,并预计2027年仍是强增长年。本周重点核对这些判断能否支持下一季指引,以及增长是否继续集中在少数客户和应用。HBM与先进封装投入增加,不能直接等同于所有存储品类同步景气。 若需求扩散且毛利率稳定,对设备链更有支撑;若客户只是提前采购、后续交付却放慢,单季超预期的意义会减弱。
Anthropic:上市安排,检验AI估值还有多少承接力。
Anthropic此前计划最快在本周启动IPO路演,但时间与定价仍存在不确定性。潜在投资者要求更具吸引力的估值,市场讨论的估值区间也在下移。讨论中的报价、投资者意向和最终发行价格,是三个不同阶段,不能提前把上市结果写死。
对二级市场更重要的是资金链条:模型公司的收入增长能否支持算力采购承诺,融资能否按计划完成,现金何时流向云服务商。年化收入指标反映近期经营速度,并不等于全年已经实现的收入;长期算力承诺也不等于当期支出。若融资落地且经营进度能够支撑承诺,有助于缓和客户信用担忧;若发行延期或融资规模缩水,则要继续核对供应商订单与回款的影响。
存储:美光、海力士与闪迪反弹,希捷仍然偏弱。
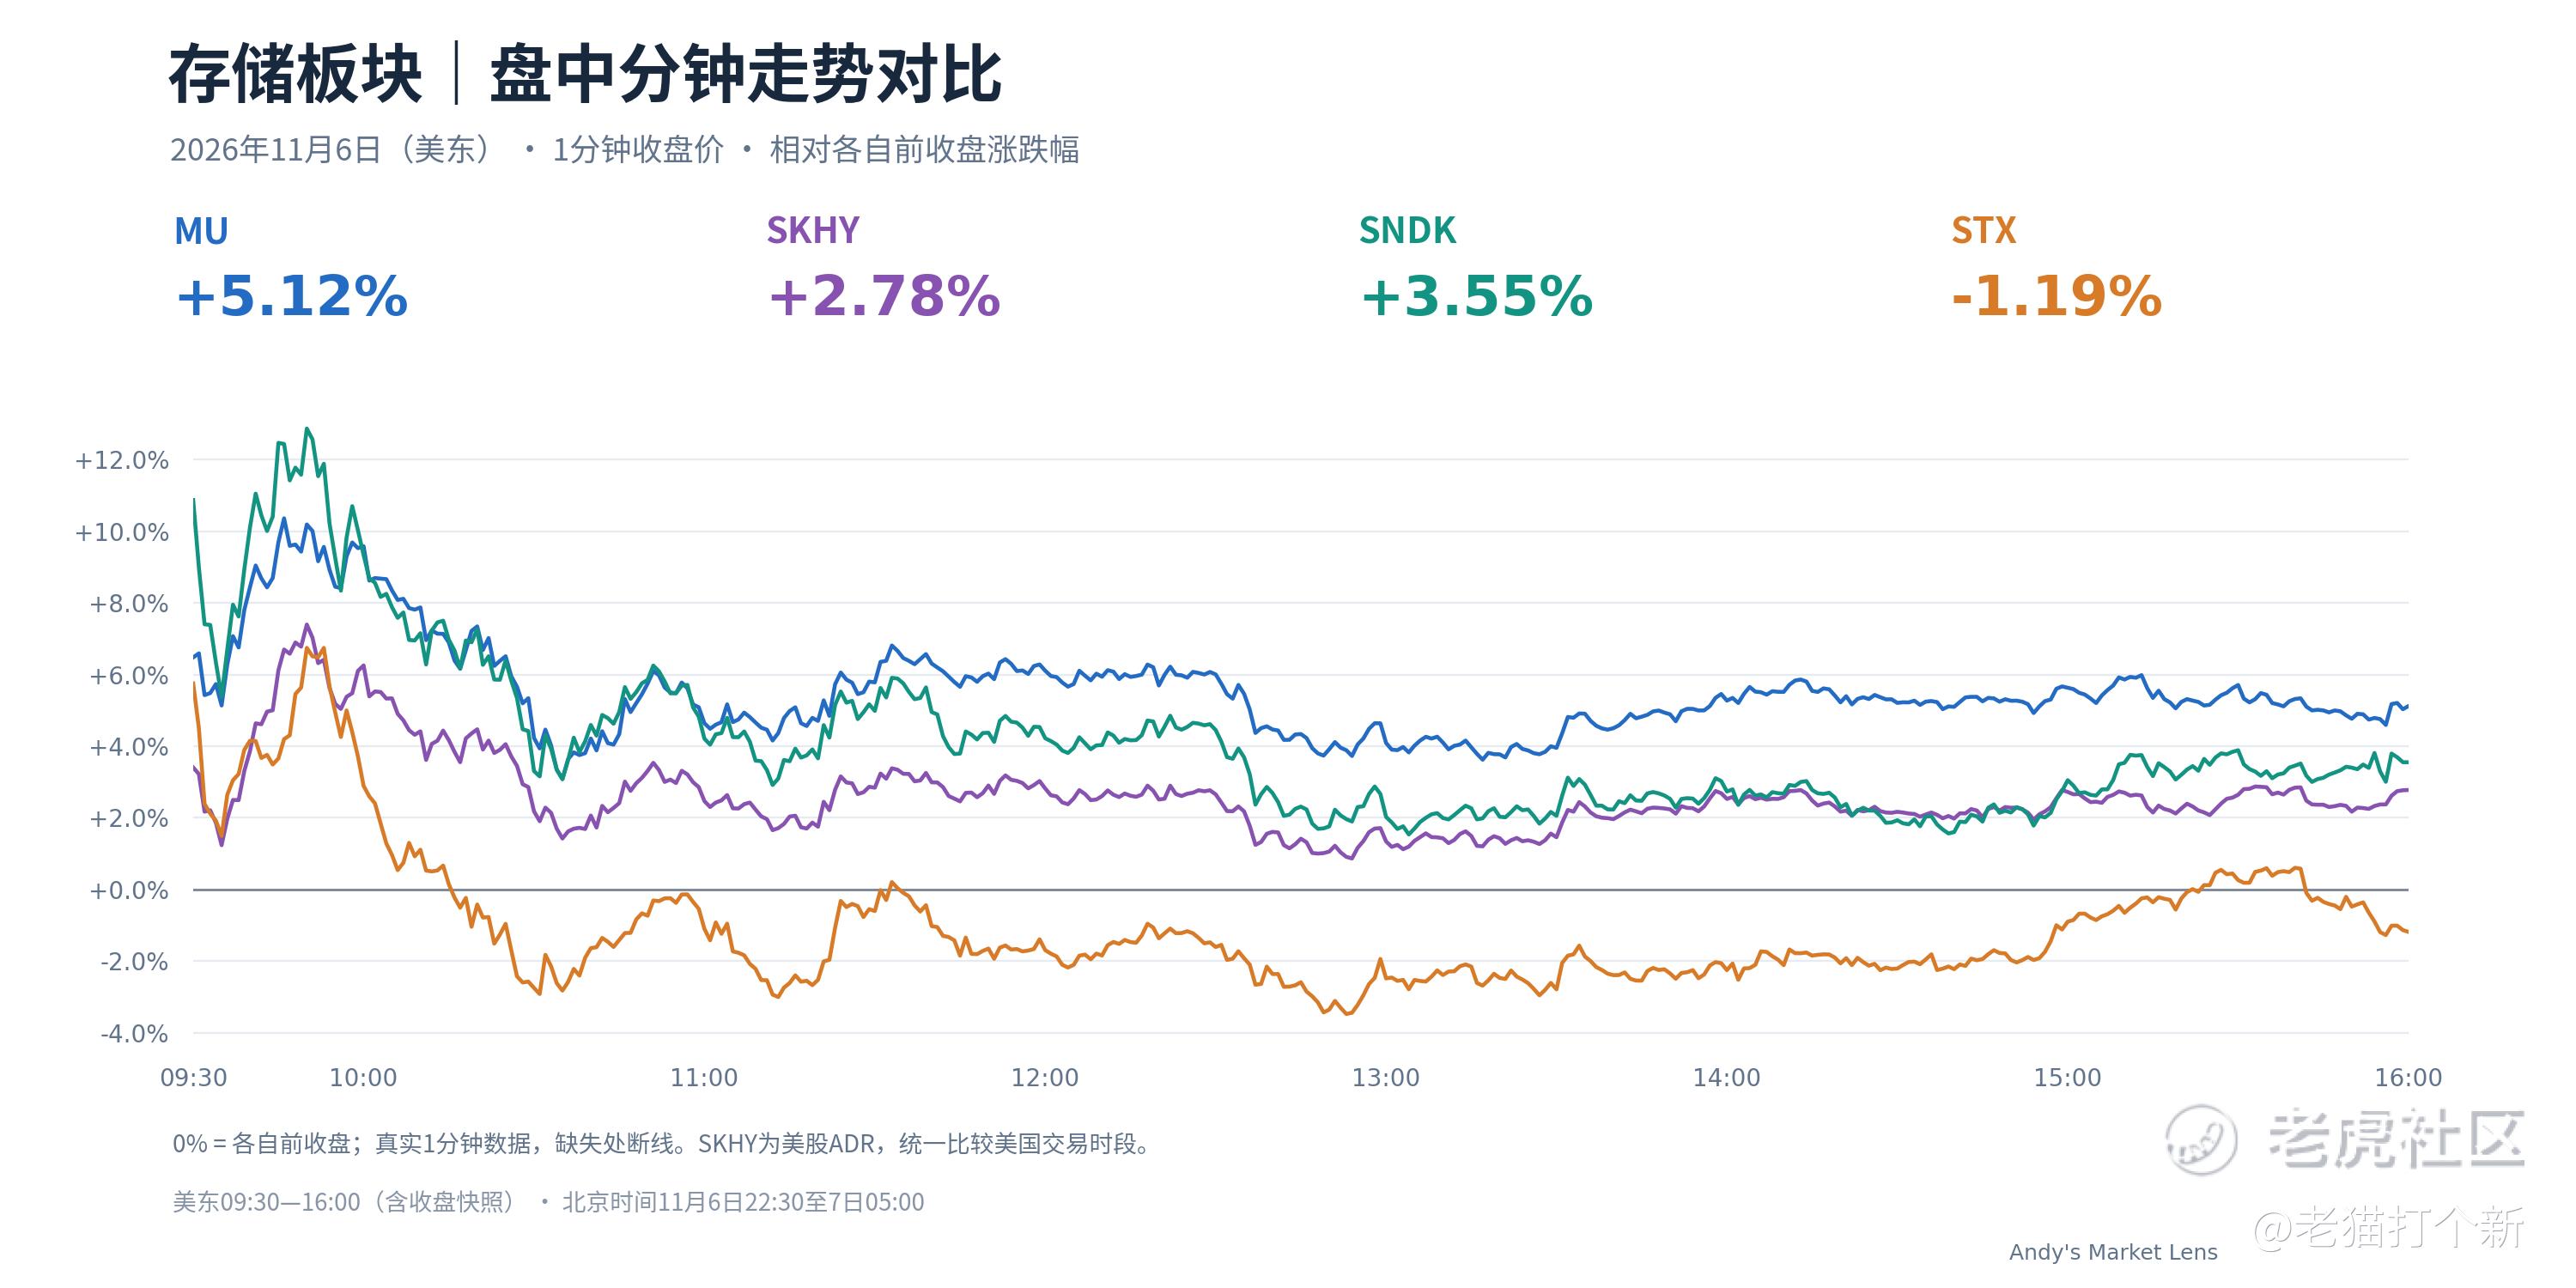
美光涨5.12%、闪迪涨3.55%、SK海力士美股ADR涨2.78%,希捷跌1.19%;周五反弹集中在存储芯片,硬盘没有同步修复。
光通信:Coherent领涨,修复强度仍有明显差异。
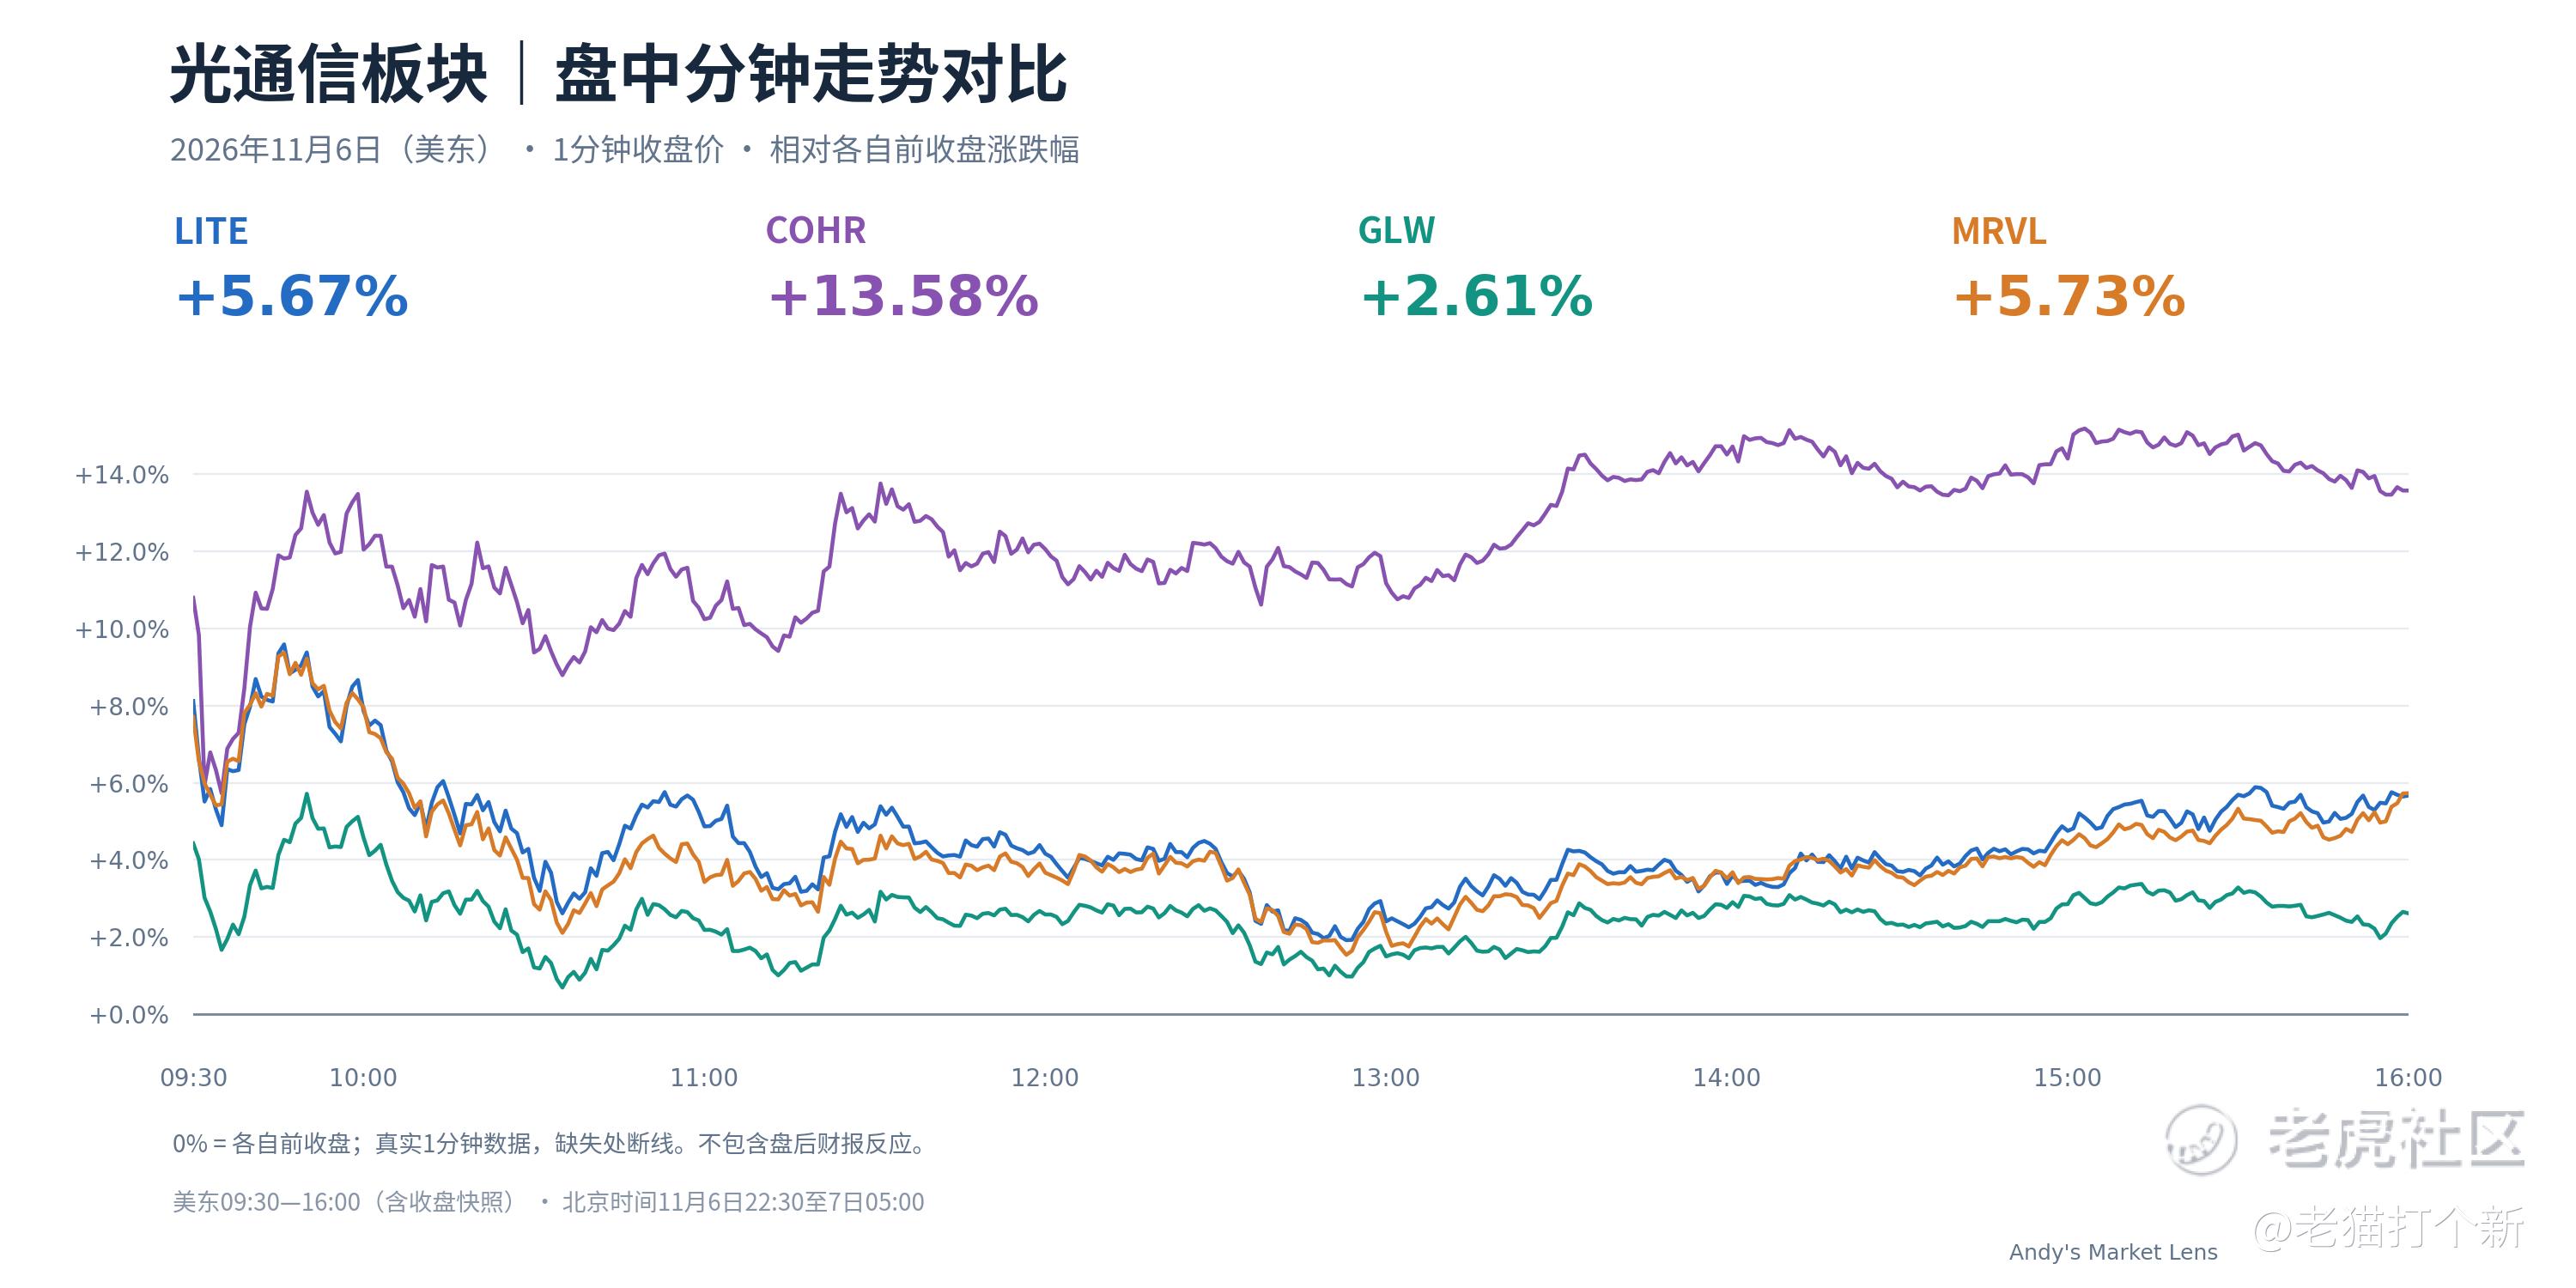
Coherent涨13.58%明显领先,Marvell涨5.73%、Lumentum涨5.67%、康宁涨2.61%;本周看思科的网络需求与交付信息,能否为这轮反弹补上新的经营依据。
中国资产:消费价格偏弱、工业价格上行,关注盈利传导。
今天公布的中国10月CPI同比上涨0.7%、核心CPI上涨0.8%,PPI上涨5.7%,消费端与工业端价格表现分化。本周关注台积电10月营收、中芯国际业绩及金融数据。对中国AI的相对机会,重点找实际订单与产能交付证据;海外建设受阻,不会自动转化为国内公司的新增利润。
本周宏观日历:重点在周二CPI、周五PPI。
日历按北京时间日期排列,同一天内按时间排序;中国金融数据尚未确定具体发布时间,列为周内待定。
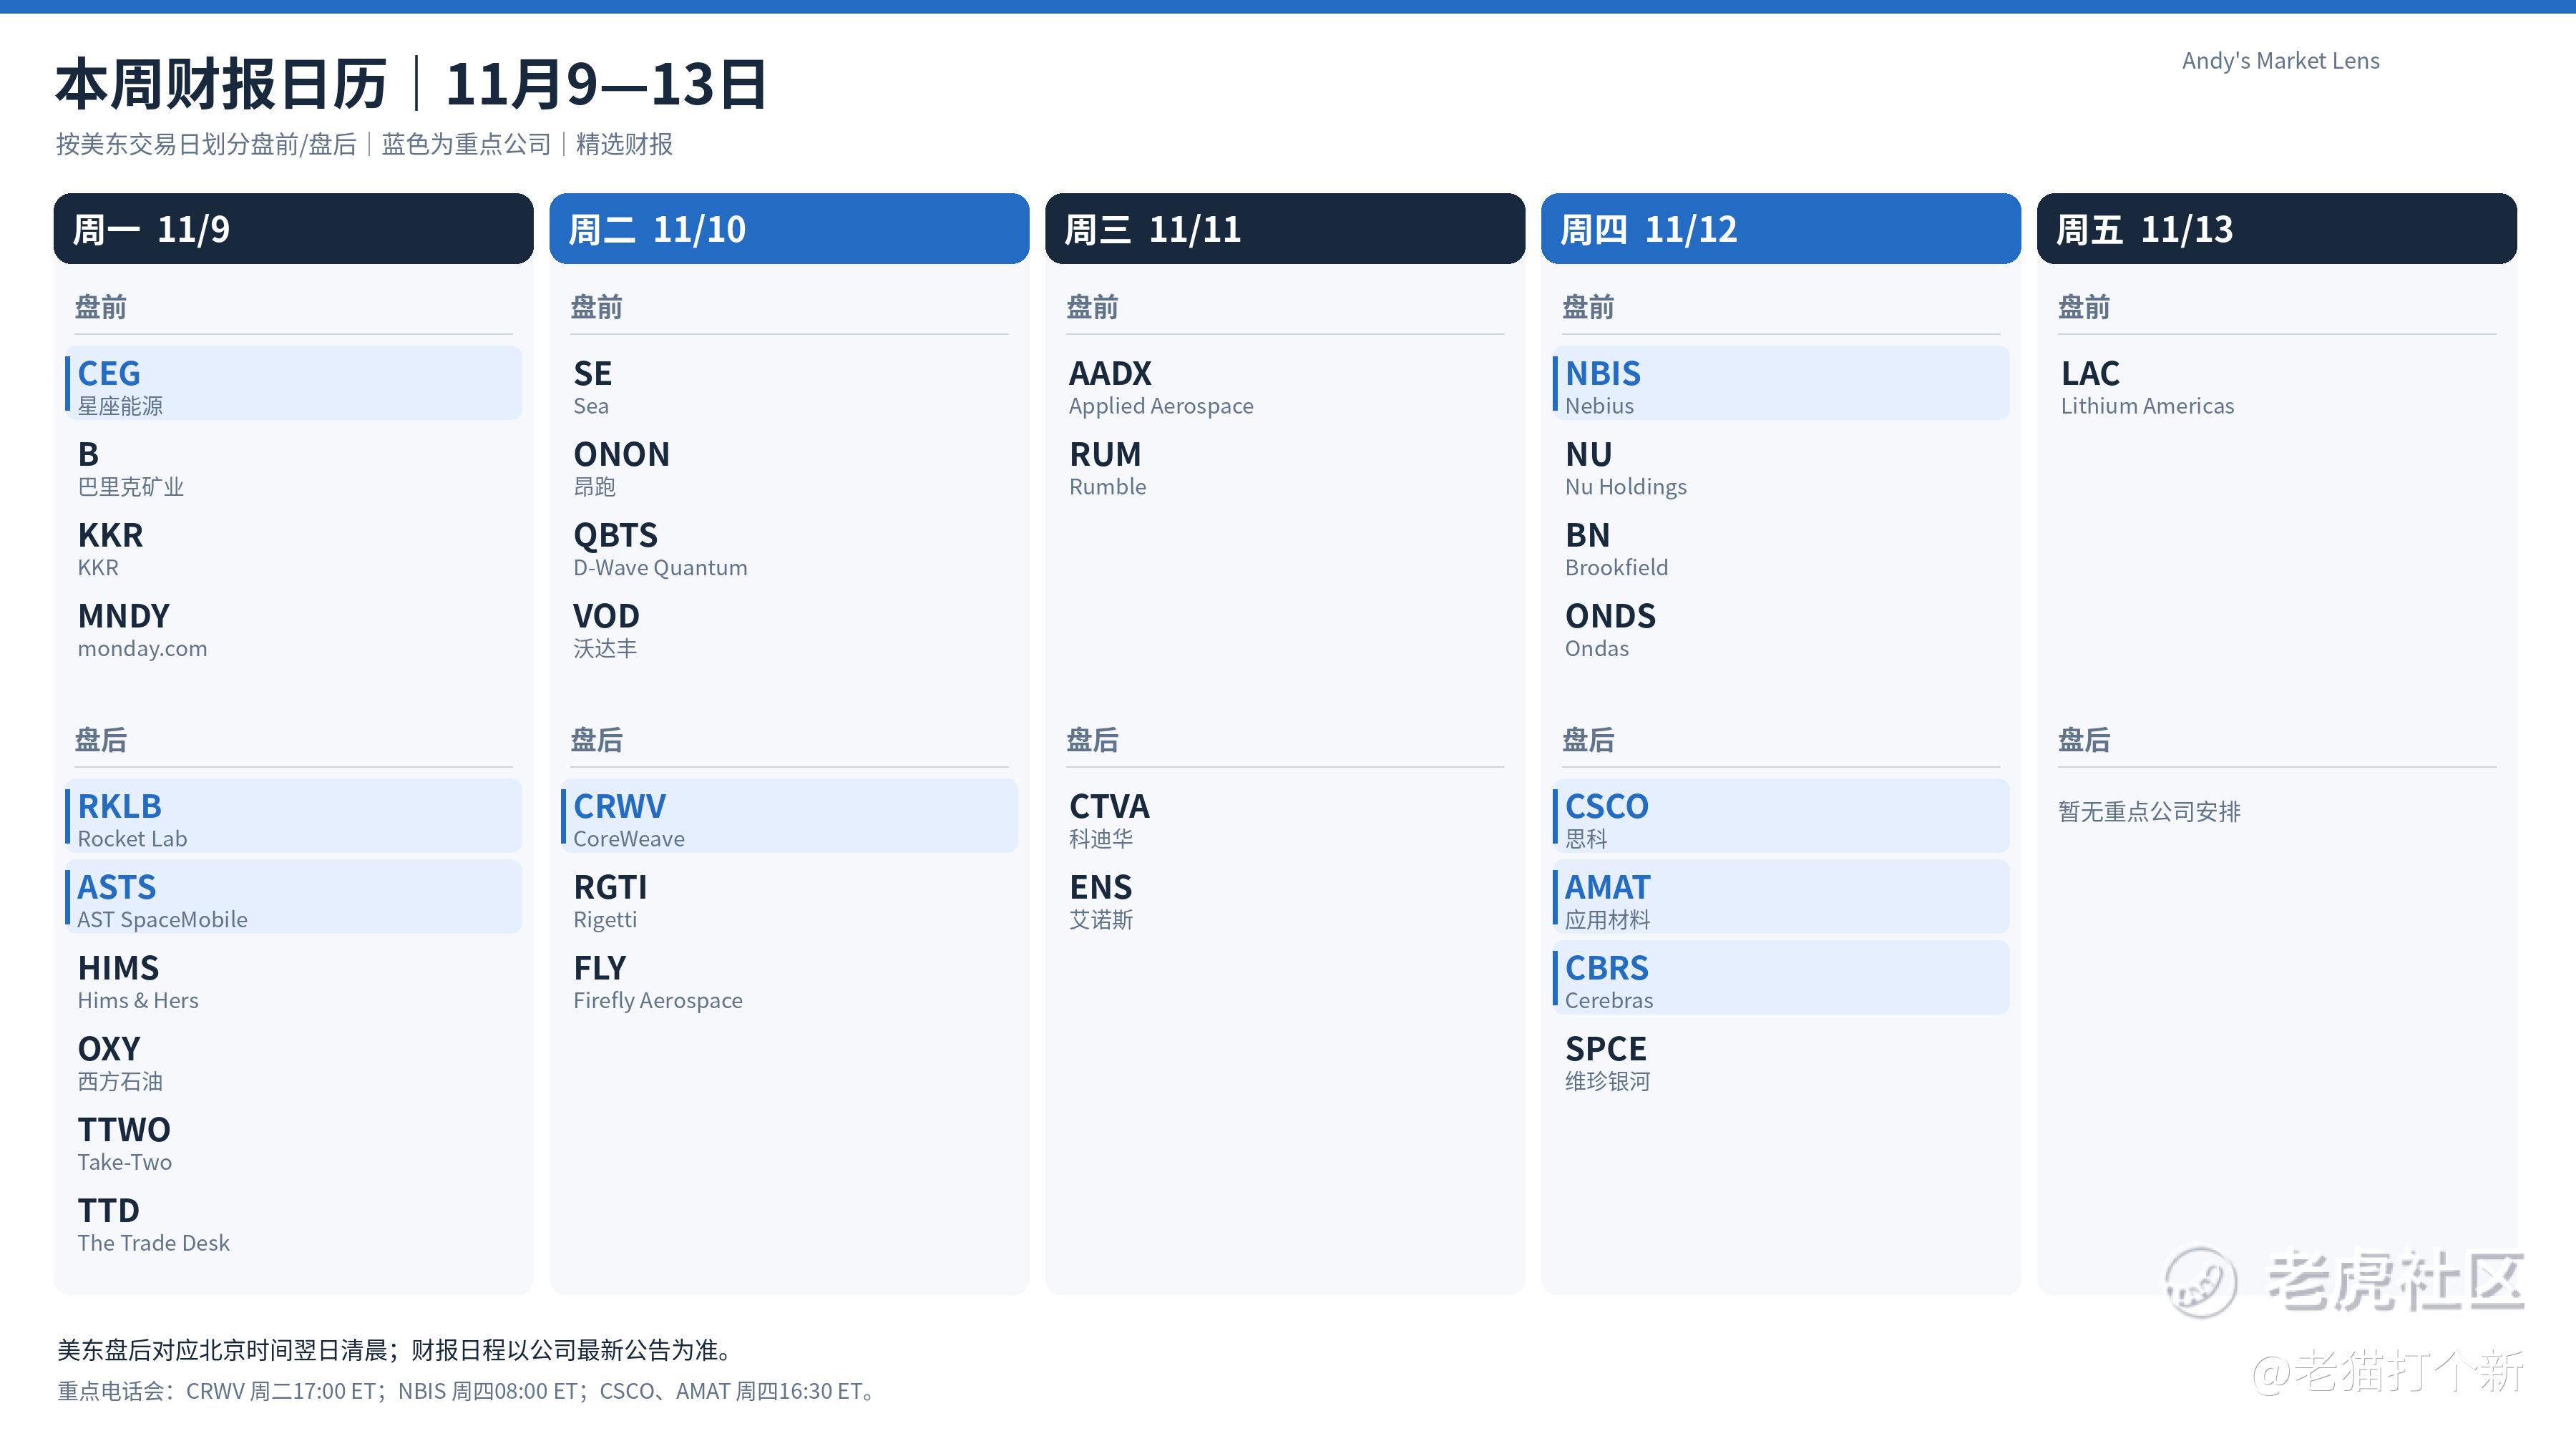
本周财报日历:新云、网络与设备接力。
财报按美东交易日划分盘前、盘后;盘后对应北京时间翌日清晨。除正文重点公司外,周一留意Rocket Lab、AST SpaceMobile与Hims,周二留意Sea、昂跑及量子计算公司,周四还有Cerebras。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
