


割舍核心资产,宝龙地产啃下20亿美元境外债重组硬骨头!
作者 | 刘银平
来源 | 债市观察
宝龙地产(1238.HK)的境外债权人,终于等来了债务重组的最终答案。
11月6日宝龙地产公告,境外债务重组的全部先决条件达成,重组于当日生效:原有境外票据同日注销,相关债务项下的全部申索被解除,债权人的对价是四类新工具,本金合计约19.87亿美元。这场始于2024年初、拉锯近三年的境外债务重组,就此收尾。
只是这个结果和几年前买债时的预期相去甚远。这家2021年销售额还在千亿俱乐部的闽系房企,用一揽子新票据、贷款和股票把十几亿美元的旧债从账面上搬走:四成换成仍有确定到期日的新票据和贷款,六成换成强制可转债。
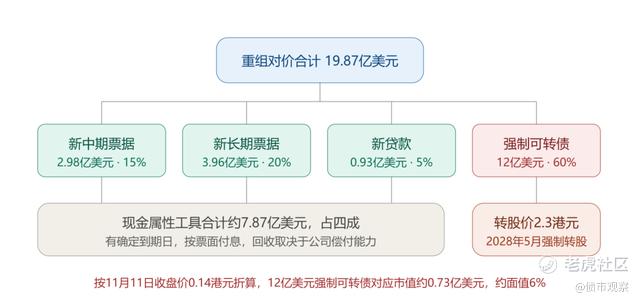
但名义上是债,实际要在2028年5月变成股票,公司没有安排任何现金兑付这部分。价差一目了然,转股价定在2.3港元,宝龙地产股价眼下只有0.14港元,12亿美元面值的对价,按市价折算不足1亿美元。
对宝龙地产来说,付出去的不只是股票。作为重组安排的一部分,它交出了2019年分拆上市的商管平台宝龙商业(09909.HK)大部分股份:1.607亿股已经卖出,换回3.6亿港元;另外2.08亿股直接抵给了债权人。宝龙地产对其持股从63%降到5.6%,宝龙商业不再并表。这家公司上半年还有12.09亿元收入和1.39亿元净利,是集团里少数还在赚钱的板块。
01
19.87亿美元对价构成:
2样票据、1笔贷款、1只强转债
这场看上去是“债务平移”的方案,真正的玄机藏在对价结构之中。
这19.87亿美元换掉的,是约29亿美元的旧债本金,加上未付利息超过30亿美元。按面值算,19.87亿美元对价约合旧债的六成,纸面上削掉四成。但六成对价里又有六成是强制可转债,面值上的六成,和债权人真正能拿回的,是两个数。
把这笔19.87亿美元对价拆开来看。新中期票据约2.98亿美元,新长期票据约3.96亿美元,这两部分是传统债券,有确定到期日,按票面付息,回收前景取决于宝龙未来的偿付能力。新贷款约0.93亿美元,体量最小。
真正的重心是剩下的12亿美元强制可转换债券,占对价六成,新票据和强转债都在新交所挂牌。
这笔强转债的条款值得细看。初始转股价每股2.3港元,预计到期日2028年5月6日,持有人在几个窗口期可以自愿转股。窗口关掉之后仍未转股的部分,到期强制转为股份,公司没有安排任何现金兑付退路。
按11月11日汇率折算,12亿美元约合94.1亿港元;再按2.3港元的转股价折算,可以转出约41亿股。宝龙现在的总股本是41.4亿股,转股完成之日,股本翻倍,原有股东的持股比例被摊薄一半。这既是稀释的规模,也是债权人手里唯一没有保底的筹码。
这个结构不是宝龙地产首创。融创中国(1918.HK)2023年第一轮境外重组,就把强制可转债放进对价方案,2025年12月生效的第二轮重组,方案更进一步,约96亿美元境外债全额债转股,发两种强转债,转股价分别是6.8港元和3.85港元,后者在当时股价之上溢价约143%。
龙光集团(3380.HK)、花样年控股(1777.HK)与宝龙地产同属“强制可换股+分层转股”这一类。共同的逻辑是:把转股价设在当前市价之上,用股价未来上涨的预期,换取当下债务本金大幅减记。
图源:罐头图库
从初版方案到最终落地,经过多轮磋商,方案在你来我往的谈判中持续调整。2024年7月初版方案里,强制可转债额度上限只有约5.58亿美元,转股价3.35港元;最终落地版规模翻倍到12亿美元,转股价下调至2.3港元,降幅约三成。两年半的拉锯,方案里用股票抵债的比例越谈越大。
谈判中途还出过一次险:2025年2月延期申请被驳回,重组计划一度失效,子公司宝龙维京随即面临1.99亿美元票据的清盘申请,重组是被司法程序推着往前走的。
债权人的态度也随之转变:起初普遍抵触拿股票,要的是票据和现金,清盘风险压上来之后,能把债权换成股权已经被视为较好的结果。2026年5月债权人会议表决,参与投票的债权占计划债权总额的96%,赞成金额占有效投票的近九成,远高于75%的法定通过门槛。
02
强转债的两条现实出路
重组生效改变的是债务的法律形态。12亿美元强转债的转股价定在2.3港元,宝龙地产11月11日收盘价只有0.14港元,相差16倍。要让转股不亏,股价得涨回2.3港元,按现有41.4亿股股本算,对应总市值要从5.8亿港元膨胀到95亿港元以上,两年半内这几乎是难以完成的目标,而方案只保留拆股、送股类的转股价调整条款,意味着到期之前,转股基本不会发生。
目前来看,这笔强转债有两种出路。
第一条出路是到期之前在新交所卖掉。出险房企重组出来的这类证券,交易价格通常只有面值的几个百分点,卖掉等于当期确认九成以上的损失。关键是有没有市场,现实的买家大概率是困境资产基金和秃鹫基金,赌的是2028年之前的股价修复、注资重组或清算残余价值,能不能找到出价合理的买家,要等挂牌后的成交说话。
金乐函数分析师廖鹤凯认为,公开盘面量能很小,转债盘面以名义报价为主,成交这么小,估计多为短线资金,不是主流。绝大部分转股筹码仍在原长线机构和银行手中,债权人被动债主变股东。
第二条出路是持有到期强制转股。约41亿股新股占转股后总股本的一半,而宝龙地产日均成交额很小。廖鹤凯称,面对日均数万至十余万港元的正股成交额,二级市场完成大规模减持几乎没有可能性,转股后通过大宗交易一次性或分批折价出让是核心退出路径。宝龙自身缺乏公开大宗成交数据,整体估值按清盘口径,折让可能要到五到七成,2-3年慢慢出。
提前转股的窗口形同虚设,等公司下调转股价也没有机制支撑,条款已过香港高等法院批准。变数在于,未来两年半的资产处置进度、销售回款和有无外部注资,每一次变化都会给这张纸重新定价。
图源:罐头图库
境外债重组方案刚刚落定,境内的债务重组,年初就表决通过了。
上海宝龙实业旗下六笔公司债和资产支持专项计划合计约43.36亿元,2025年11月末抛出方案,2026年1月表决通过:按面值15%现金购回、100元本金换35元信托份额、按2.3港元固定价债转股、1比1转成十年期年利率1%的普通债权,什么都不选的延展到2034年。
五个选项里,没有一个按面值即时偿付,所有折价损失最终都由债权人自行承担。
境内重组完成,会计上确认约31.06亿元收益,宝龙地产上半年归母净亏损收窄至5.92亿元;剔除这笔收益,核心亏损接近20亿元,比去年同期还在扩大。上半年收入下滑38.2%,毛利率跌到6.7%,前10个月合约销售53.8亿元。
境内方案确定的折价水平,事实上为境外谈判定下了锚。境外债权人看到境内同行按15%到35%的回收率离场,对强转债这一高风险对价的接受度随之提高。
03
千亿房企是如何走上违约路的?
宝龙地产的故事,始于晋江。许健康1952年生在当地一个乡村医生家庭,1980年,28岁的许健康移居澳门,靠姐姐的资助在黑沙湾街边支起摊子,做无牌小贩,贩卖珠绣手袋。
1982年他创办金龙贸易公司,此后宝龙系的企业名字大多带着“龙”字;随后回晋江办制衣厂,1986年又筹资近百万元到珠海办制伞厂,把伞卖到东南亚,几年间完成了原始积累。
转折发生在1990年。许健康与友人集资5600万澳元组建澳门宝龙集团,同年联手第一国际集团收购澳门新口岸国际中心,一举跻身澳门地产商行列。1992年,他借厦门贸洽会回内地投资,竞投会上100多家房企抢4块地的出让,宝龙最终以总地价7500万元把总面积约22万平方米的4块地全部收入囊中,创下厦门最高地价纪录,一战成名。
真正奠定宝龙商业版图的,是独创的“宝龙城市广场”模式。当时福州的商业形态还停留在百货、超市时代,许健康把购物、餐饮、酒店、娱乐等八大功能装进一个二十万平方米以上的综合体,做一站式消费,打破了传统百货格局。
2003年9月,投资10多亿元的福州宝龙城市广场奠基,开业后三年商铺出租率95%以上、租金涨了三四倍。踩着城镇化的风口,这套模式沿着福建、江苏、山东、河南等省的三四线新兴城市批量复制,总部也从厦门迁到了上海。
2009年10月,宝龙地产在香港主板上市,是内地首家在港上市的商业地产企业;2019年底,物业管理平台宝龙商业分拆挂牌,集团形成地产加商管的双上市公司结构。
许健康本人的身家随之水涨船高,2008年列胡润百富榜第76位,次年以80亿元身家跃升至第26位;他连任四届全国政协委员,曾任十三届全国政协常委,曾任全国工商联副主席,兼着澳门福建同乡总会会长,是澳门闽商圈子里排得上号的人物。生意之外,许家还修起了上海宝龙美术馆,把文化牌打进了名片。
顶点出现在2021年。那一年宝龙地产合约销售额1012.27亿元,同比增长24.1%,首次跻身千亿房企,登上中国房地产销售百强榜,集团员工近万人。当年上半年新增19幅地块,集中在长三角和大湾区,还与广州市政府签下了500亿元的战略投资协议。此时的宝龙地产,是少数被国际评级机构维持稳定展望、还能在境外市场发行美元债的民营房企。
行业拐点到来时,高杠杆加在最高点的企业最先失速。2022年,宝龙地产合约销售跌到409.5亿元,只剩前一年的四成。当年7月,公司宣布无法偿付2129万美元的本息,境外债首次违约,随后用交换要约把两笔美元债展期,争取到近两年的喘息。
图源:罐头图库
境内债券同步开始展期,但现金流没有回头路,2023年销售再降三成至275亿元,10月底一笔1591万美元的票息过宽限期未付,境外债实质违约,融资通道就此关闭。
2024年2月,宝龙地产公告启动境外债务整体解决方案,境内多只债券接连触发交叉违约条款。2025年,全年收入226亿元,亏损扩大至68亿元。到2026年年中,公司借款总额约497.75亿元,其中一年内到期的超过322亿元,现金及受限现金只有75.21亿元,现金短债比0.23;另有近249亿元债务处于违约或交叉违约状态,审计机构在年报里写下了持续经营存在重大不确定性。
一系列家族层面的操作同步发生。许健康2023年起陆续从约50家“宝龙系”公司退出法定代表人职务。家族股权被装入开曼信托架构,许健康经天龙控股持股,其子许华芳经另一信托持有约5.98亿股,女儿许华芬亦有持股,2024年披露口径下家族合计控制六成上下。
经营层面,许华芳1999年进公司实习、2003年正式加入,2012年起接手企业管理,2018年任宝龙地产总裁,这几年的债务重整,站在台前的就是他。
04
宝龙地产还有多少家底?
重组完成,只是换了境外债的法律外壳,公司接下来,要靠手里资产一点点变现求生。
土地是最大的一块。最近一次披露的可售土储约1349万平方米,近六成在长三角,可售货值账面上千亿元。但这批货的去化速度和账面价值是两回事,公司眼下每月的销售只有几亿元,而公司一年内到期债务有三百多亿元。
商场是现金流相对稳的一块,宝龙广场的租金收入半年8.18亿元,虽在下滑,但仍然在造血。
图源:罐头图库
资产处置同步进行,杭州萧山宝龙广场74套不动产以评估价七折登上司法拍卖平台,起拍价3.73亿元,11月30日首拍,商场带租运营;此前台州温岭一宗商业地块拍卖流拍,杭州滨江宝龙城项目已经转让。
此外是一些小体量的资产。宝龙商业出表后剩下的5.6%股权已不贡献并表收入,变现要等分红或减持;酒店是上半年唯一收入还在增长的业务板块,但体量有限,只是补充。
重组只是把境外债的到期日整体往后推。商场依旧正常运营,拍卖平台上的宝龙广场在等买家,这家从澳门街头走出来的家族企业,接下来要用剩下的资产去验证:用时间换来的空间,能否补上巨大的资金缺口?
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
