


多能源并进:吉利给利润底线穿了件防弹衣
今年车圈有个挺拧巴的现实:纯电渗透率一路冲到高位,10月国内零售渗透率甚至创下67.5%的新高,可赚钱的车企没见多几家。行业竞争卷到这个份上,纯电这条腿又粗又壮,但膝盖以下全是伤。
更麻烦的是,有些场景纯电天生啃不动。北方的冬天,续航说打折就打折,东北跑营运的司机师傅心里有本账;海外很多市场,充电桩密度短期内根本起不来,纯电想进也进不去。把全部身家押在一条路线上,顺风时跑得快,逆风时连回旋的余地都没有。
吉利管理层淦家阅一直讲“多能源互补”。仔细盘一下吉利眼下的产品阵型,会发现这并不是一句空话,而是实实在在地体现在了排兵布阵上。
纯电是主战场。走量有星愿扛着,24个月卖了100万辆、10月单月突破7万;腰部产品银河TT也在补齐,单月破万拿下同级销冠。这条线负责打城市主流市场,前三季度吉利新能源渗透率已达到59.3%。
混动打过渡和出海。i-HEV智擎跟纯电、插混共享底层技术,研发早被摊薄,装到燃油车上的边际成本很低,单车价值却能实打实拉高。10月吉利出口达到10.72万辆,同比暴增158%,连续5个月单月出口超10万辆。海外市场基建参差不齐,混动恰好是最通吃的解法,结构性增量就摆在那里。
甲醇是奇兵。星耀6 E-fuel把价格打到7万级,零下40度一次打火,专门吃北方寒区和营运市场。吉利在这条线上深耕了二十多年,攒下400多项专利,累计有超6万台车跑了250亿公里。这类场景别家进不去,吉利进去了,就是独家生意。
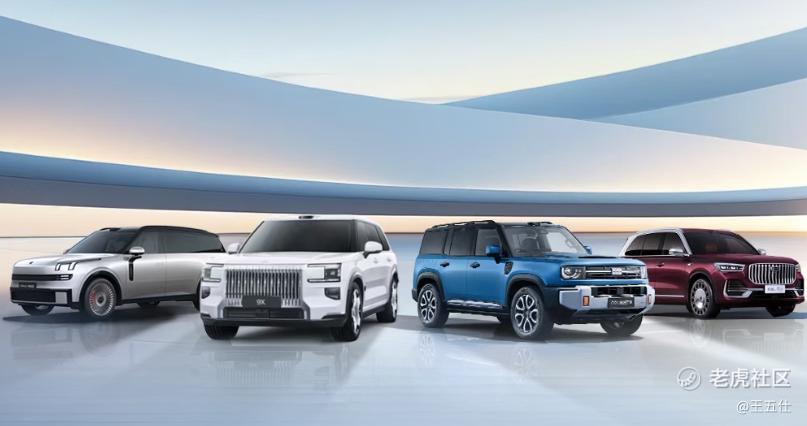
高端化是利润锚点。极氪10月交付超3.2万辆、同比增51.6%,9X在50万以上价格带稳扎稳打;领克新能源占比持续提升;而中国星系列不仅前三季度卖了87.4万辆、连续9年拿下自主销冠,还在通过i-HEV持续进阶。高端化不只是把车卖贵,更是把技术溢价转化为利润弹性,稳住基盘现金流,给前沿技术投入持续输血。
四条线摆开看,这套阵型的本质就两个词:地理适配,风险对冲。不同气候、不同基建、不同消费水平的市场,吉利都有对应的产品去匹配;哪条线碰上政策或环境变化,其他几条能补上缺口。
这跟“摊大饼”有本质区别。摊大饼是每条线都撒钱、每条线都平庸。吉利是每条线都有清晰的场景分工,而且各条线的技术底座共享,研发复用率高,成本反而被进一步摊薄。多线布局摊的是风险,省的是钱。
聊到估值,市场过去习惯给车企贴单一标签:要么按纯电股给想象力,要么按传统车企给折价。这套二分法放到吉利身上是失灵的。补贴退坡,有燃油和混动顶着;关税壁垒,有多路线多市场分散;寒区限制,有甲醇接着。宏观变量不管怎么变,它手里都有牌可打。
资本市场给一家公司定价,增速决定弹性,确定性决定底价,后者往往更贵。吉利的多能源矩阵,相当于给利润底线穿了件防弹衣。等子弹飞过来的时候,穿没穿衣服,一眼就能看出来。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
