


创业板年内最大IPO来了,超聚变成功过会
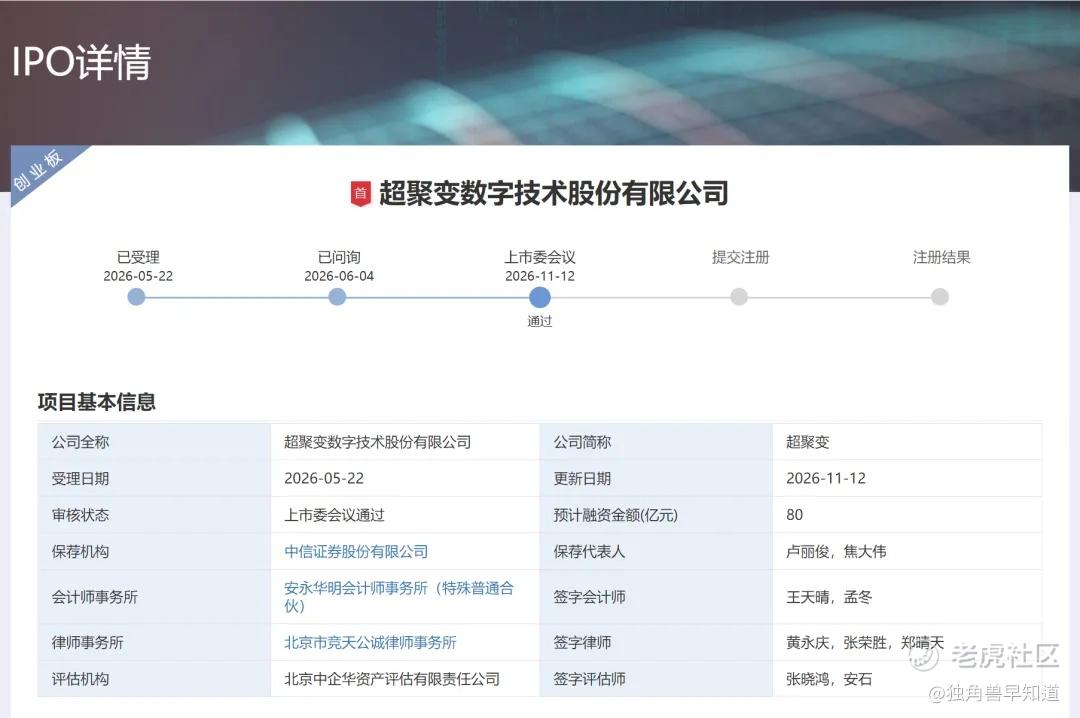
11月12日,深交所创业板2026年第61次上市审核委员会审议会议如期召开,超聚变数字技术股份有限公司的首发事项成功过会。从5月22日获受理到11月12日过会,历时不到六个月。
这家脱胎于**x86服务器业务、由河南省国资委实际控制的算力巨头,在AI算力需求爆发与国产替代加速的双重叙事中,拿到了登陆深交所创业板的入场券。
此次IPO,超聚变拟募资80亿元,为2026年以来创业板上会企业中募资规模最高的项目,有望成为河南历史上规模最大的A股IPO,按发行后总股本测算,其发行市值最高可达800亿元。
综合 | 深交所 招股书 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议

超聚变的故事,始于一次在制裁压力下的被动剥离,但随后的发展远不止于品牌更名。
2021年,受美国对**芯片制裁影响,依赖英特尔/AMD芯片的x86服务器业务面临断供风险,**将该业务整体剥离,河南省国资背景的豫信电科体系设立超聚能科技接手100%股权,随后**完全退出持股。公司的管理团队保留了深厚的**基因,副董事长、董事、总经理刘宏云曾担任**亚太地区总裁。
经过四年发展,超聚变的股权结构已演变为“地方国资+运营商资本+国家队基金”的组合:控股股东河南超聚能持股约31.38%,实际控制人为河南省国资委;第二大股东中移资本持股约13.76%,电信投资、联通系资本、国调基金等机构均在列。 $中国移动(CHL)$ $中国联通(00762)$ $中国电信(00728)$ $中国移动(00941)$ $中国联通(600050)$
这套股东结构的产业含义是直接的:河南国资提供了土地、厂房和产业政策支持,中移资本等运营商股东则为公司在运营商集采体系中的订单可见性提供了信用背书。
但超聚变也需要回答一个核心命题:当一家公司在技术渊源、团队背景和生态位势上都与**深度绑定,同时在股权上又完全切割时,其业务独立性与供应链安全边界究竟划在哪里。
超聚变的财务数据,呈现出一条在整机行业中并不多见的“V型反转”曲线。
2023年至2025年,营收从250.92亿元增至442.67亿元和582.46亿元;归母净利润从5.07亿元增至7.22亿元和10.30亿元。但同期主营业务毛利率从14.27%降至10.04%和8.58%,近乎腰斩,规模在扩张,但每一块钱收入里留下的毛利在变薄。
背后的核心原因是客户结构的切换:互联网客户收入占比从26.19%飙升至58.13%,这类客户“采购量大、价格敏感、议价能力强”,直接拉低了整体盈利水平。
2026年上半年,财务情况出现反转,营收372.86亿元,同比增长20.78%;归母净利润21.08亿元,约为2025年全年的两倍;扣非净利润21.44亿元,超过此前三年扣非净利润的总和,且政府补助占比不到1%。主营业务毛利率回升至15.49%。
这轮利润爆发的驱动力来自两个层面。表层是“低价库存+集中交付”的阶段性红利:在AI算力供给紧张、存储和GPU价格上行之前,超聚变提前锁定了低成本的核心器件库存,当需求爆发时,这批库存的价差在高毛利的AI服务器订单中被集中释放。
深层是收入结构的质变:AI服务器收入从2023年的62.78亿元(占25.03%)增至2025年的296.29亿元(占50.91%),2026年上半年进一步达到198.52亿元(占53.29%),取代通用服务器成为第一大收入来源。AI服务器的单机价值量和毛利空间显著高于标准机架,收入重心的迁移是毛利率修复的结构性支撑。
但“低价库存”的红利具有明确的时效性。当这批库存消化完毕、上游器件价格回归常态后,毛利率能否稳定在15%以上,将取决于公司在AI服务器领域的技术溢价和供应链管控能力,而非一次性的库存时间差。
利润表的高光之下,现金流量表标注着这家整机巨头真实的资金压力。
2026年上半年,经营活动现金流净额为-156.85亿元;2023年至2025年全年经营现金流分别为-65.68亿元、-25.26亿元和-4.62亿元,虽逐年收窄但始终为负。同期短期借款从2025年末的15.63亿元攀升至180.26亿元。
这组数据的底层逻辑,是服务器整机生意的结构性特征。上游要预付:CPU、GPU、内存等核心器件由国际大厂主导,采购需要提前锁定产能和价格;下游给账期:互联网大客户和运营商凭借采购规模占据议价优势,回款周期较长。
整机厂夹在中间,收入确认与现金回款之间存在显著的时间错配,营收规模越大,垫付的营运资金就越多。
180亿元的短期借款,是公司用来弥合这个缺口的工具,虽然维持了业务的正常周转,但也意味着公司的资产负债表对利率环境和信贷条件高度敏感。IPO募资中的10亿元用于补充流动资金,相对于157亿元的半年度现金流缺口,更多是象征性的缓冲,而非根本性的修复。
超聚变在行业中的位置,不能只看14.2%的整体出货量份额。
从整体市场看,2025年中国服务器出货量464万台,超聚变份额从2022年的11.7%提升至14.2%,出货量排名第二,仅次于浪潮信息。但在细分赛道的排位,更能反映公司的真实竞争力:国产化服务器销售额位居中国市场第一(2025年国产化服务器市场销售额1452.9亿元,同比增长68.4%);标准液冷服务器市场份额连续多年稳居第一;国产智算领域排名第一;在x86市场的运营商和企业领域排名第一,金融领域排名第三。
液冷是其中最具技术壁垒的环节,超聚变的第五代原生液冷技术将数据中心PUE降至1.06的行业领先水平,在AI集群高密度部署成为趋势的背景下,液冷能力直接决定了大型智算中心的交付可行性。国产化服务器销售额第一,则对应着信创需求的刚性释放。
但份额的另一面是客户集中度,2026年上半年,前五大客户收入占比50.81%,第一大客户占比16.18%,互联网客户在主营收入中的占比进一步升至67.27%。互联网大客户的采购节奏和资本开支计划,会直接放大或缩小超聚变的季度业绩波动。在国产算力需求确定性最高的时刻,超聚变站上了一个正确的位置;但这个位置上的定价权,仍然受制于下游少数几个巨头的采购策略。
超聚变此次IPO拟募资80亿元,分配指向清晰:40.8亿元用于新一代算力基础设施研发及产业化项目,20.3亿元用于超聚变智慧制造园区及研发中心项目(落地郑州航空港区),8.9亿元用于面向智能算力、AI及供电架构的关键技术研发,10亿元补充流动资金。
超聚变在招股书中明确,智慧制造园区项目的目标是推动“郑州制造”从代工组装向自主品牌、自主制造、自主交付的高附加值环节跃升,并带动芯片、散热、电源、结构件等上下游配套企业集聚,形成具有国际竞争力的服务器产业集群。
对于河南而言,超聚变是其在电子信息制造领域从“苹果代工”向“算力制造”升级的关键棋子;对于超聚变而言,自建智能制造中心是摆脱对代工依赖、提升交付可控性和毛利率的必经之路。
但产能扩张的节奏与行业景气度的匹配,始终是一个需要跟踪的变量。2026年上半年,公司服务器整机产销率99.91%,接近满产满销。在AI算力需求持续旺盛的假设下,扩产是把握增量的必要动作;如果下游资本开支在2027年出现阶段性放缓,新增产能的爬坡将考验订单储备的韧性。
从2021年**x86服务器业务的剥离承接,到2025年营收582亿元、国产化服务器销售额第一、液冷市占率持续领先,再到2026年上半年利润翻倍、以80亿元募资规模过会,超聚变用五年时间完成了一次从“被剥离的资产”到“国产算力第一梯队”的身份重建。
若能顺利上市,超聚变需要向公开市场证明的,不是“国产算力重不重要”,而是当低价库存的红利退潮、互联网大客户继续压价时,15.49%的毛利率能否守住,157亿元的现金流缺口能否随着规模效应的深化和高端产品占比的提升逐步收窄。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
