


两个月估值翻2.5倍、收入只翻一倍,寅家赴港谁来买单?
01 发行要素
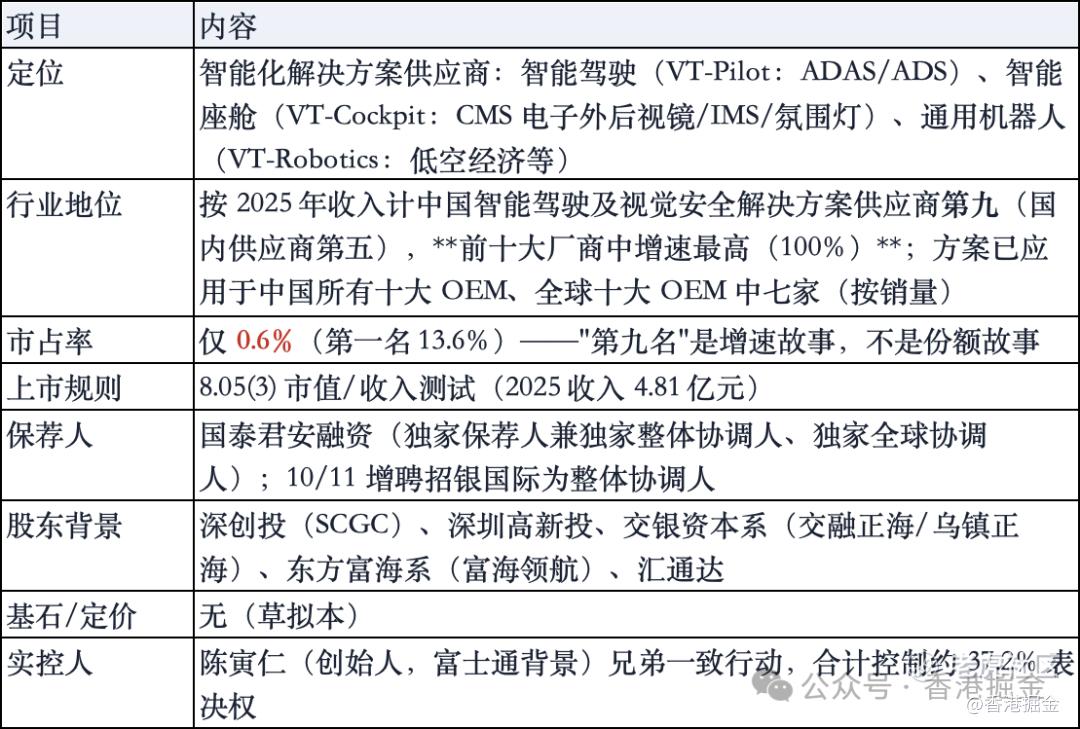
02 基本面
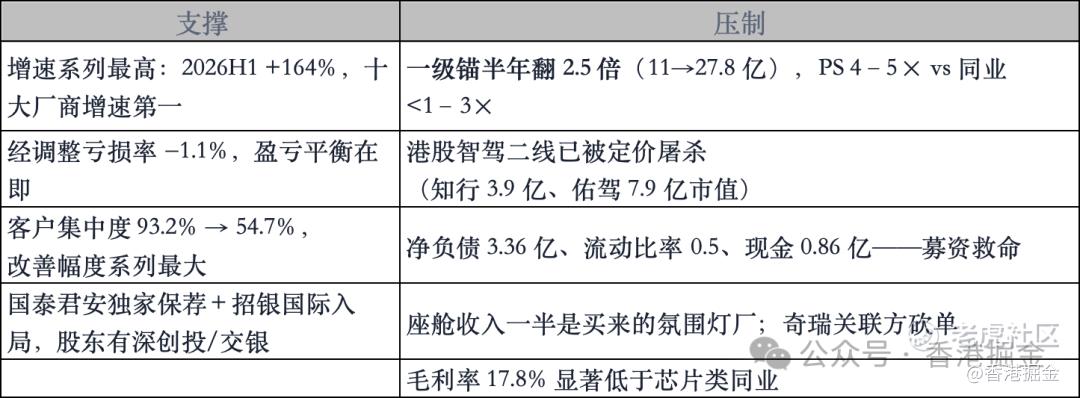
成长是真的快:智能驾驶客户从 16 个(2023)增至 45 个(2025),销量 13.0 万 → 41.6 万项,单价 685.8 → 768.3 元;2026H1 单价进一步升至 889.5 元——量价齐升。量产交付周期 6–9 个月,2024 年获"专精特新小巨人"。芜湖新基地预计 2027/5 投产解产能瓶颈。低空经济 2025/11 起贡献收入(2026H1 占 2.4%,毛利率 20%+)。
但有三个含金量折扣:
-
"智能座舱"一半是买的:座舱收入的大头来自 2024 年收购的上海宇宙——一家 1981 年成立的汽车内饰氛围灯厂(花了 1,300 万现金 + 2,092 万增资取得 70.11%)。座舱毛利率从 9.8% 提到 25.8% 是真的改善,但把氛围灯并进"智能座舱"叙事,含金量要打折;
-
关联方奇瑞退潮:2025 年奇瑞关联方贡献 16.4%,公开报道明确"奇瑞砍单"——第二大增长引擎被关联方周期绑定;
-
客户集中度在改善但基数弱:前五大 93.2% → 54.7%、单一大客户 47.5% → 14.8%,改善幅度是系列最大,但 2023 年那个 93.2% 的起点说明公司早期几乎靠一两张订单活着。
行业的两种命运:中国智能驾驶解决方案市场 2021 年 457 亿 → 2025 年 1,973 亿(CAGR 44.1%),2028 年预计超 3,500 亿——赛道 β 极好。但港股已对"第二梯队智驾"给出了残酷定价:知行科技市值 3.9 亿、佑驾创新 7.9 亿、黑芝麻智能 43 亿,只有龙头地平线 603 亿。β 是行业龙头的,α 才是二线的生死。
03 财务
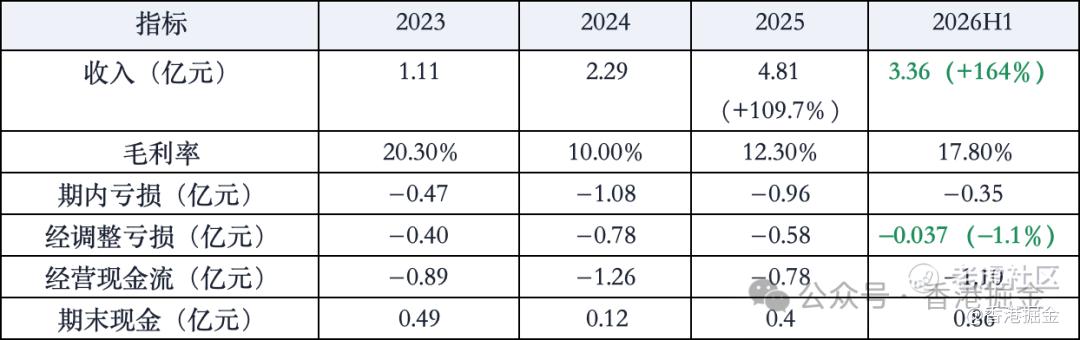
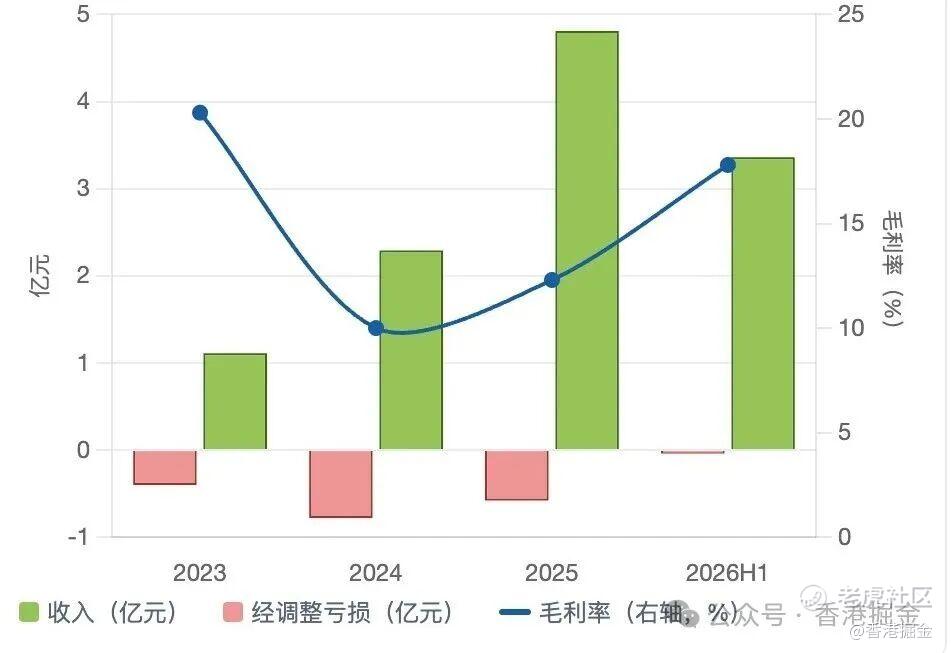
亮点:2026H1 经调整亏损率收窄到 −1.1%,盈亏平衡近在眼前;现金转换周期从 86 天压到 61 天;毛利率从 10% 修复到 17.8%。
但资产负债表是系列里最紧的:净负债 3.36 亿、流动比率仅 0.5、现金 0.86 亿 vs 流动负债净额 5.63 亿;可赎回金融负债(对赌赎回权)仍在账上——虽然上市时终止,但在此之前每年吃掉约 1,300–1,900 万财务成本;三年半经营现金流累计流出约 4 亿,比累计亏损 2.85 亿还多。缺钱是这家公司来港股的最直接原因。
一个反常信号:2026H1 经调整亏损只剩 374.9 万,但经营现金流流出 1.10 亿反而比 2025 全年还多——收入确认与回款的剪刀差在放大,"接近盈亏平衡"是账面口径,现金口径还在恶化。
04估值:一级锚半年翻倍,撞上港股智驾二线的残酷定价
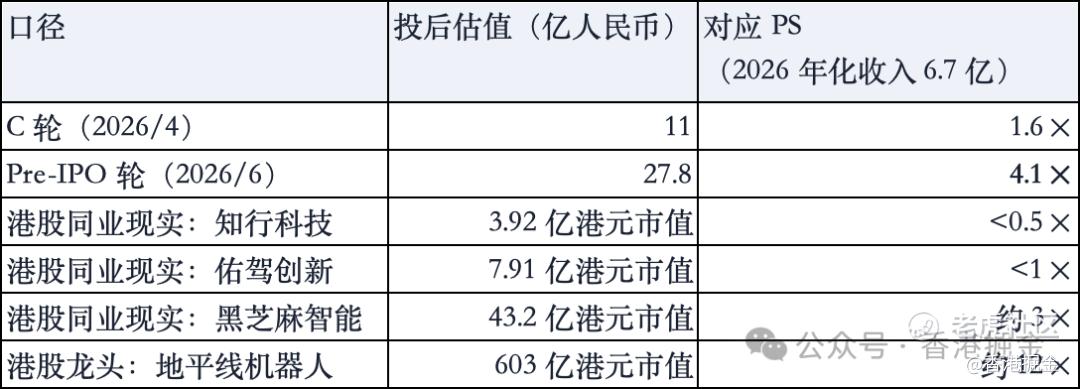
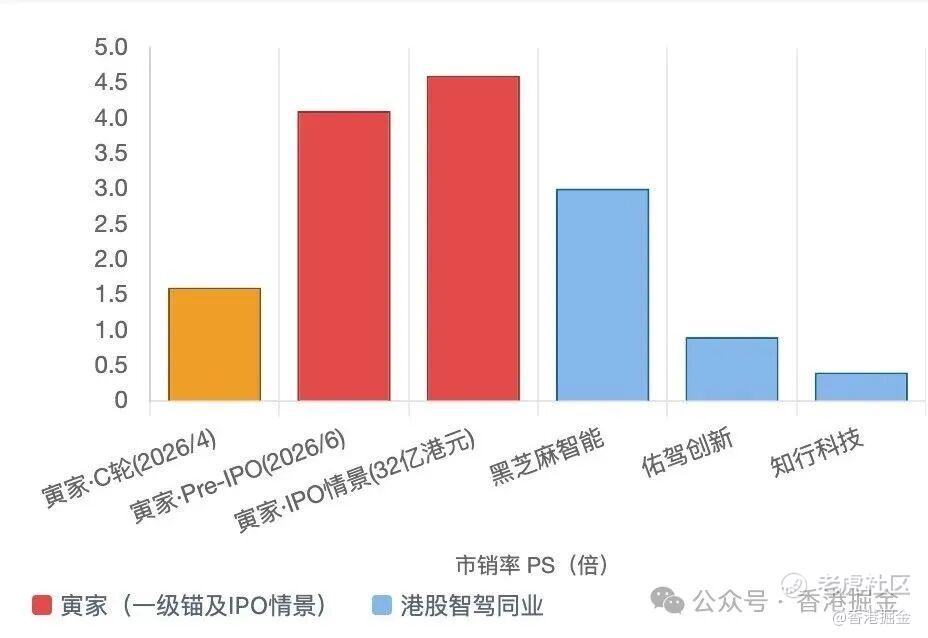
Pre-IPO 阶梯:A 轮(2020)→ B 轮投前 5.0 亿(2023/4,深创投/高新投/富海系进入)→ B+ 轮(2023/12,交银系)投前 7.3 亿 → C 轮投后 11 亿(2026/4)→ Pre-IPO 轮投后 27.8 亿(2026/6)——最后两个月估值翻倍 2.5 倍,而同期收入只翻了约一倍。这个拉升节奏需要 IPO 定价来兑现。
结论:寅家若按最后轮 27.8 亿(≈32 亿港元)定价,PS 约 4–5×——比黑芝麻贵、比知行/佑驾贵 4–8 倍,而它毛利率(17.8%)不到黑芝麻一半、市占率仅 0.6%。它唯一的辩护词是增速(+164% vs 同业个位数到 30%)和盈亏平衡在即。这是一级锚与二级现实差距最大的智驾预审票:一微的锚是"克制",寅家的锚是"拉升后的"。
05打新建议
2.6 / 5
执行框架(等定价落地后执行):
-
招股对应投后 ≤30 亿人民币(PS ≤4×)且基石有真外部机构 → 现金 1–2 手;
-
投后 30–40 亿(PS 4–6×)→ 只打 1 手或不打;投后 >40 亿(PS >6×)→ 一级拉升全由二级买单,放弃;
-
若定价直接贴近 Pre-IPO 轮 27.8 亿之上且基石只有自家机构 → 放弃;
-
招股期智驾板块若有地平线/黑芝麻放量下跌 → 板块锚失稳,放弃。
06小结
寅家 vs 臻驱(同为高增速智驾/电控预审票):臻驱一级锚干净(PS 2.1×、无对赌)但负债 85%;寅家增速更高(164% vs 73%)且盈亏平衡在即,但一级锚被拉升(半年 11→27.8 亿)且净负债。**增速多一倍,估值贵一倍——效率打平,但臻驱的锚更可信**。若两只都上市且按框架价格出现,资金优先臻驱。 $香港交易所(00388)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
