


功率砖中国第一、双电机控制器中国第一,臻驱赴港打新值不值?
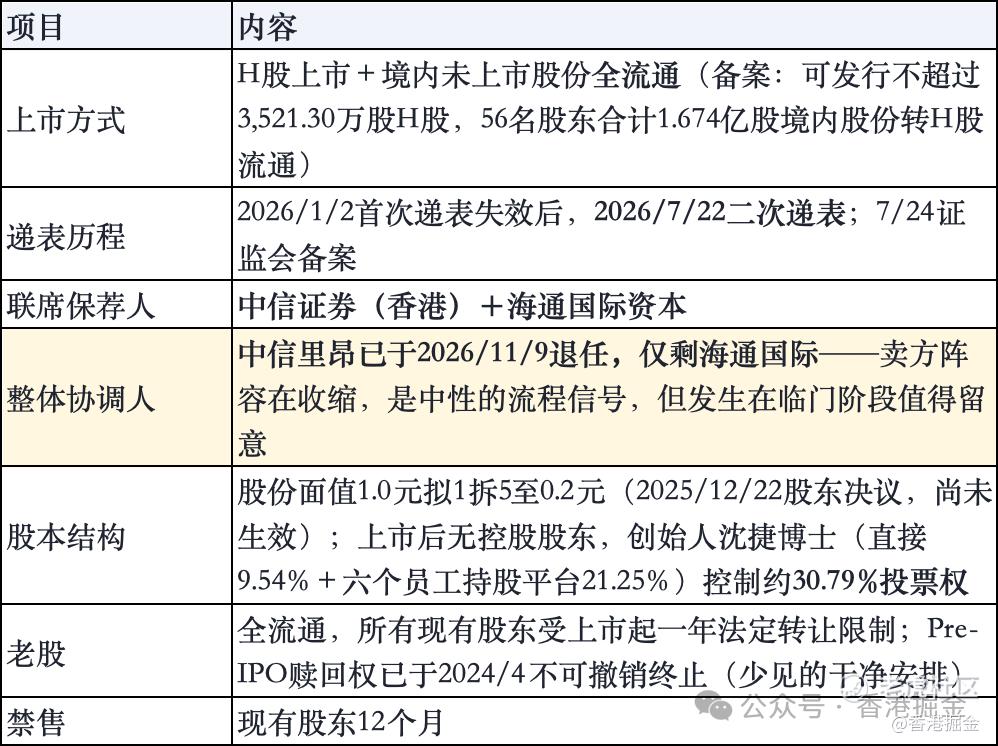
01 发行要素
02 基本面:细分冠军+单一客户依赖的典型电控生意
臻驱是新能源汽车电控解决方案供应商,产品沿电驱动链条分四层:功率模块→电机控制器→功率砖→域控制器。按2025年收入计(弗若斯特沙利文)
-
主驱功率砖:中国第一(先发优势,2021年量产;功率砖在电机控制器渗透率从2022年0.6%升至2025年10.0%,预计2030年39.7%,市场规模42亿→273亿元,CAGR约45%)
-
双电机控制器:中国第一;中国最大的出口汽车电机控制器供应商,2025年海外收入同比+688.2%
-
电机控制器整体中国第六;功率模块中国第七
定点结构:15家主机厂、59个定点、92款车型(74款已量产),进入全球前五大汽车集团中三家的供应链(含大众,经指定一级供应商)。研发373人,309项授权专利(138项发明),2024年国家专精特新"小巨人"。
客户集中度——最大的结构性风险
前五大客户占比86.1%→92.0%→93.5%→91.9%;客户D(安徽主机厂,即中国销量前五、连续23年出口第一的奇瑞)占比10.7%→36.4%→57.1%→50.0%。收入的一半系于一家客户的车型周期,这是电控行业属性,但集中度仍高于同行规范水位。13个定点、27款车型绑定是缓冲,年降压力与主机厂自研是长期利空。
第二曲线:eVTOL+具身智能+AIDC
与御风未来合作开发eVTOL电驱;与智元机器人合作的关节功率砖已量产(当前唯一有实际出货的新场景);SST固态变压器切入AIDC电源。弗若斯特沙利文预计全球eVTOL电机控制器2025年103亿→2030年372亿元、具身智能机器人电机控制器52亿→407亿元。三个新场景目前收入占比极小,是期权而非利润。
03 财务:增长是真的,拐点是真的,负债也是真的
-
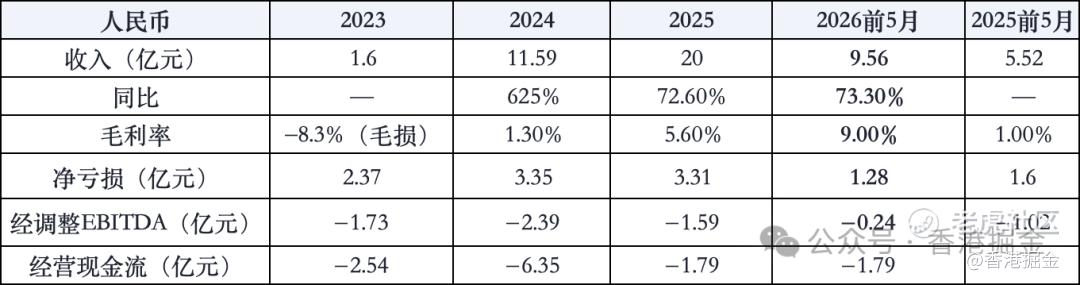
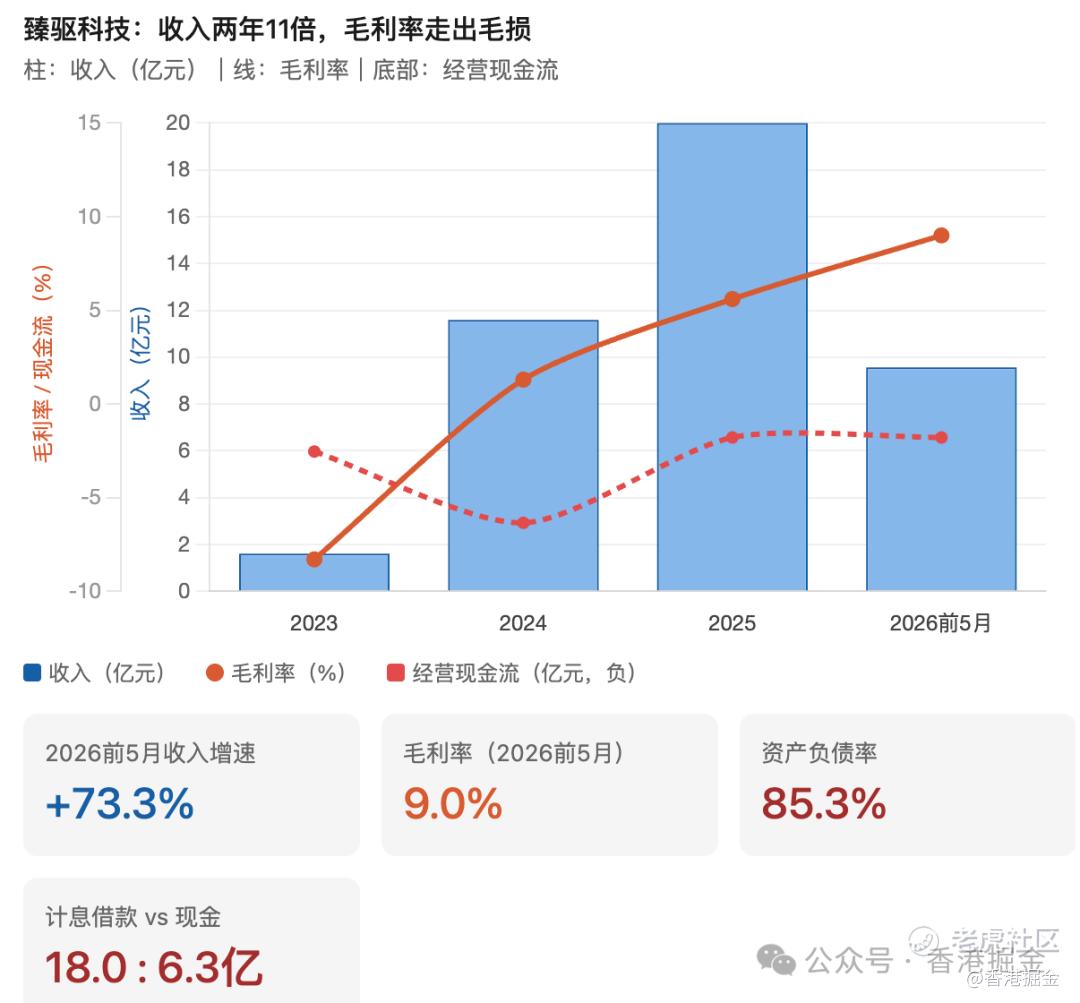
三个真拐点:毛利率一年半从毛损8.3%走到9.0%(电机控制器−4.4%毛损率→8.5%,功率模块5.2%→26.2%);经调整EBITDA五个月收窄77%;2026/6止六个月收入同比增长、6月单月再售8.2万台控制器。
-
但主业盈利极薄:2025年电机控制器毛利率仅2.4%,占收入76%的主业赚不到钱,毛利率改善一半靠功率模块(占比仅3.5%)和国产替代降本。
-
现金流缺口超亏损:四年累计经营净流出12.47亿元>累计净亏损10.31亿元——存货(7.27亿,周转120天)和应收(6.44亿)吃掉现金,部分货款以银票结算错配。
-
负债是这份招股书最重的数字:资产负债率85.3%,计息借款18.01亿元(流动13.27亿+非流动4.74亿)+租赁等总债务约20.24亿,现金仅6.28亿,净资产5.52亿。未动用授信8.84亿+银票额度3.63亿是缓冲。募资用途中明确有一项是偿还短期银行借款——打新募的钱,一部分直接去还债。
04 估值:一级克制,PS 2.1×,是系列里锚最干净的一只
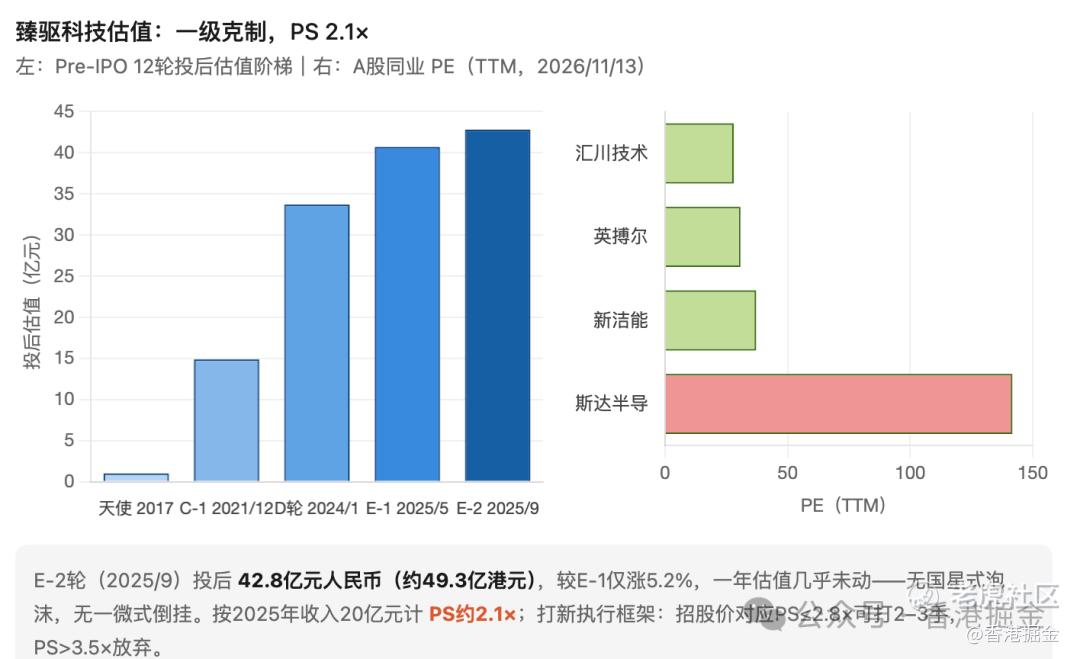
Pre-IPO共12轮、累计募资约17.4亿元人民币,估值阶梯:天使1.0亿(2017)→C-1 14.9亿(2021/12)→D轮33.7亿(2024/1)→E-1 40.7亿(2025/5)→E-2 42.8亿(2025/9)。最后一轮距E-1仅涨5.2%、每股成本24.67元——一年时间估值几乎没动,没有国星式的8年121倍,也没有一微式的倒挂,是一级市场对制造业公司的诚实定价。
股东名册含金量高:君联资本(12.82%)、先进制造基金(国投招商,7.01%)、中金启辰、联想创投,产业资本有舍弗勒、沃尔沃汽车科技基金。保荐人中信证券2026年战绩硬。
按E-2投后42.8亿元人民币(约49.3亿港元)对照2025年收入20亿元:PS约2.1×。对照A股同业2026/11/13 PE:汇川技术28×、英搏尔31×、新洁能37×、斯达半导142×——臻驱尚无利润无PE,但PS口径远低于同业隐含水平。真正的变量是IPO定价相对E-2的溢价幅度:溢价30%以内(PS≤2.8×)仍有安全边际;溢价50%以上(PS>3.2×)则把一级市场给出的克制全部吐回给发行人。
05 打新建议
支撑:功率砖/双电机控制器双第一+出口第一的硬排名;收入增速73%;毛利率、亏损、EBITDA三线拐点同向;一级估值克制无泡沫;全流通但赎回权已终止、老股干净;中信+海通保荐;第二曲线(具身智能关节功率砖已量产)有题材。
压制:负债率85.3%、借款18亿、募资还债;客户D占比50%的单点依赖;主业毛利率仅2.4%;现金流缺口大于亏损;中信里昂临门退任整体协调人;无基石无定价,一切待定。
执行框架
-
招股价对应PS ≤2.8×(较E-2溢价约30%以内)+基石含真外部机构 → 现金申购2–3手,本系列可给中等仓位
-
PS 2.8–3.5× → 只打1手或不打,观察孖展
-
PS >3.5×(较E-2溢价超60%)→ 一级市场的克制被发行人拿走,期望值转负,放弃
-
招股期奇瑞销量数据大幅走弱或电控价格战升级 → 锚失稳,放弃
-
上市后与A股新能源车链(汇川/英搏尔)联动定价,无独立行情
06 小结
臻驱与江丰同为"预审票":江丰赢在盈利与全球份额,臻驱赢在增速与估值锚。若两者同期招股,稳选江丰,博成长选臻驱——但臻驱必须等一个PS≤2.8×的价格,否则3.2分的成色打折。 $江丰电子(300666)$ $香港交易所(00388)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
