


马斯克不给200亿大单,但为中国光伏企业指了一个新方向!
马斯克的光伏大单,最终还是没选中国企业。
华夏能源网获悉,11月11日,SpaceX官方公告显示,公司已与德国太阳能电池设备制造商SINGULUS签署重大供应合同,引进HJT太阳能电池整套生产线,用于配套Starmind卫星项目的产能建设。双方约定首条超6000万欧元生产线将于2027年上半年交付,后续将逐步追加产线,长期规划支持超100GW的生产设备规模。
此前数月,市场一直传闻特斯拉/SpaceX计划向中国厂商采购约200亿元的太阳能整线设备,马斯克团队也曾在年初集中走访中国光伏企业,迈为股份(SZ:300751)、捷佳伟创(SZ:300724)、拉普拉斯(SH:688726)等企业均被列为潜在供应商,这一预期也曾一度拉高几家公司的股价。
然而,随着订单花落德国SINGULUS,几家公司的股价应声下跌。11月11日当天,迈为股份盘中一度大跌超16%,收盘仍跌近10%;捷佳伟创收盘价57.97元/股,下跌2.33%;拉普拉斯开盘41.35元/股,盘中最低37.23元/股,振幅达11.61%。至11月13日收盘,三家公司股价已连跌三天。
马斯克不选择中国光伏设备企业,也并非产品质量和价格问题,更深层次的原因还是政治壁垒。美国政府的补贴政策偏向“非中国设备构建自主产能”,选择中国企业将会影响马斯克获得美国政府的高额补贴。
虽然此次中国企业被排除在马斯克的光伏设备供货名单上,但值得注意的是,随着SpaceX这笔订单确认了P型HJT在太空光伏中的规模化路线,太空光伏的市场增量同步增加,拥有技术储备的中国企业同样可以从中获益。
马斯克为何抛弃中国设备?
在美国补贴规则下,中国设备商的身份被直接挡在了门外。
无论是特斯拉的“Project Crystal Sun”太阳能工厂,还是SpaceX在得州的生产基地,都需要高度依赖美国《通胀削减法案》中的“45X先进制造税收抵免”。据了解,该项补贴是按照产量给钱,电池加组件每瓦合计补贴0.11美元。如果按100GW的规划计算,一年就是110亿美元级别。而且这笔钱是贯穿项目全生命周期的现金流,不是一次性的小钱。
可马斯克如果想要顺利拿到这笔补贴,必须遵循一个硬性条件:供应链里不能有FEOC(受关注外国实体)的深度介入,而中国企业首当其冲。换句话说,SpaceX的供应商中如果含有中国股权、中国债务、中国技术许可中的任何一条,都有可能让马斯克失去这笔补贴资格,或者至少被迫重新过审。
中国的设备固然便宜,但省下的设备差价是一次性的,而丢掉的补贴却是每年上百亿的现金流。为了保住自己的补贴资格,马斯克就不能选择中国设备厂商。并且,近期市场传闻特斯拉与SpaceX将要合并。如果传言为真,SpaceX就更不能选择中国的设备供应商,否则还会波及到特斯拉。
不过,华夏能源网注意到,德国的SINGULUS也并不是最开始就符合美国政策要求的。此前,它的第一大股东是中国建材旗下的凯盛科技集团,持股比例16.75%。同时,公司还欠着凯盛科技方面的债务。如果带着这层关系去接SpaceX的单,同样过不了补贴审查这一关。
为了把SINGULUS改造成一个能过审的主体,马斯克煞费苦心。据了解,2026年3月和10月,SpaceX以“技术伙伴”的身份分两次向SINGULUS注资,而SINGULUS用这笔钱先是偿清了对凯盛科技的2275万欧元债务,紧接着又通过德国投资者受让了凯盛科技的全部股份。
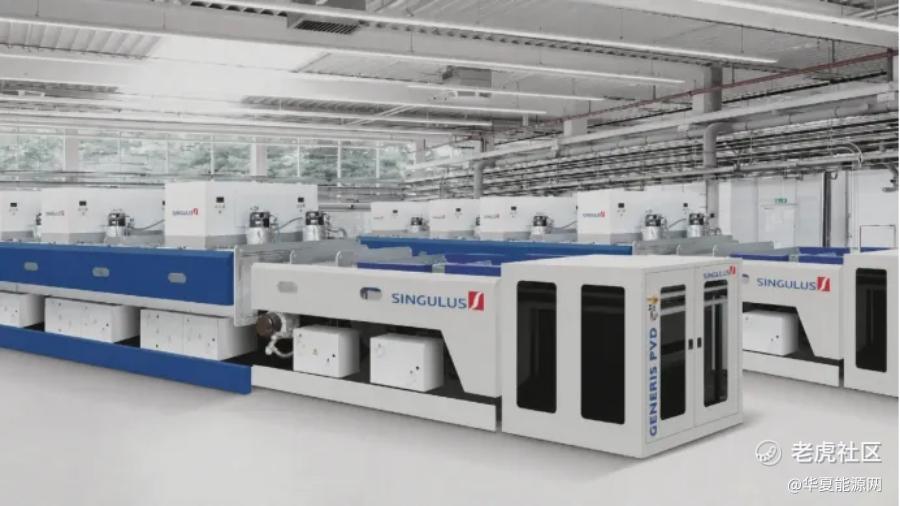
等股权、债务以及控制权三条线索都被清理干净,SINGULUS在法律上成为一个“没有中国关联”的德国公司,三周后SpaceX的合同才正式落地。
实际上,相比国内几家光伏设备厂商,SINGULUS体量很小。公司2026年前九个月营收仅6040万欧元、税前利润仅120万欧元。这也说明,中国光伏设备厂商不是输在技术、产能、公司实力等方面,而是败给了美国政策。
值得注意的是,其实SINGULUS还是有中国“元素”的。SINGULUS在2024年6月与国内的金辰股份(SH:603396)共同成立了合资公司Singulus Solar GmbH,金辰股份持股比例为49%。两家公司分工明确,金辰股份负责提供组件设备的技术,SINGULUS负责电池设备技术。
当然,这只是子公司层面的中国“元素”,母公司层面SINGULUS并不具有中国股东,因此并不会影响到马斯克与SINGULUS的合作。但有意思的是,金辰股份的股价还是受SINGULUS此次订单落地影响,在11月11日、12日、13日连收三个涨停板。
卫星组网与太空算力带来新机遇
马斯克200亿大单,已确定与中国光伏设备商无缘,但SpaceX与SINGULUS的签约却为中国光伏企业指明了另一条康庄赛道。
合同显示,SINGULUS供应的为P型HJT电池生产线。这表明,SpaceX将推动太空光伏领域的P型HJT的规模化量产。HJT电池具有低温系数低、抗辐照性能好、减轻卫星载荷重量等优势,较契合太空环境需求。作为商业航天的领军企业,SpaceX站队HJT,势必将推动HJT成为未来太空光伏领域的主流。
而对中国光伏企业来说,更应该加紧推动P型HJT在国内星座组网中的规模化落地。
据了解,中国星网已计划2026年至2030年部署约1.3万颗低轨卫星;中国首个巨型低轨商业卫星星座千帆星座2030年的目标则是超万颗。数万颗低轨卫星的发射,对太空光伏组件的需求将呈指数级增长。
相比于低轨卫星星座,太空算力预计将会带来更大的需求。
华夏能源网注意到,此次协议中,德国设备商SINGULUS将为SpaceX的Starmind卫星开发高性能太阳能电池及相关生产设备,而Starmind卫星瞄准的正是太空AI算力。据马斯克在近期的巴伦投资大会上对外披露,SpaceX与英伟达联合设计的首批StarMind太空计算设备,计划于2027年第三季度开始发射入轨,2028至2029年进入大规模部署阶段。
实际上,不止SpaceX一家,国外的谷歌,国内的之江实验室、国星宇航、钧达股份(SZ:002865)也都在推进太空AI算力的部署。例如,钧达股份的“星枢计划”规划“十五五”期间部署1000颗天基算力卫星,首颗“星枢一号”设计功率20kW,采用的是柔性钙钛矿-晶硅叠层电池。
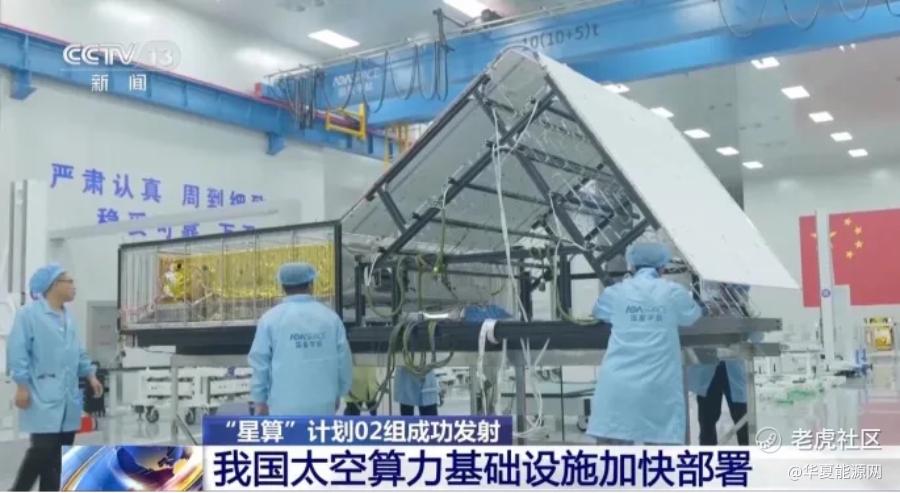
太空算力中心耗电巨大,地面电网难以支撑。而太空光伏不仅不受昼夜、天气影响,而且年发电时长可达8000小时,将成为太空算力最匹配的供电方案。这意味着,光伏的需求将从“给卫星供电”进一步放大到“给算力基础设施供电”,其新增规模甚至有望成为光伏产业的“第二增长曲线”。
双重机遇之下,设备端的迈为股份、捷佳伟创、拉普拉斯、高测股份(SH:688556)、晶盛机电(SZ:300316)、奥特维(SH:688516),以及电池端的东方日升(SZ:300118)等企业或都将从中受益。
对中国光伏企业来说,马斯克的200亿元订单已成“过去式”。国内光伏企业真正该盯住的,是低轨卫星组网和太空算力带来的全球太空光伏需求激增。谁能在这条曲线上卡住位置,谁就有机会把地面光伏的产能纵深,转化为新一轮产业升级的底座。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
