


全球最大绿色航运设备龙头,完成港股上市备案
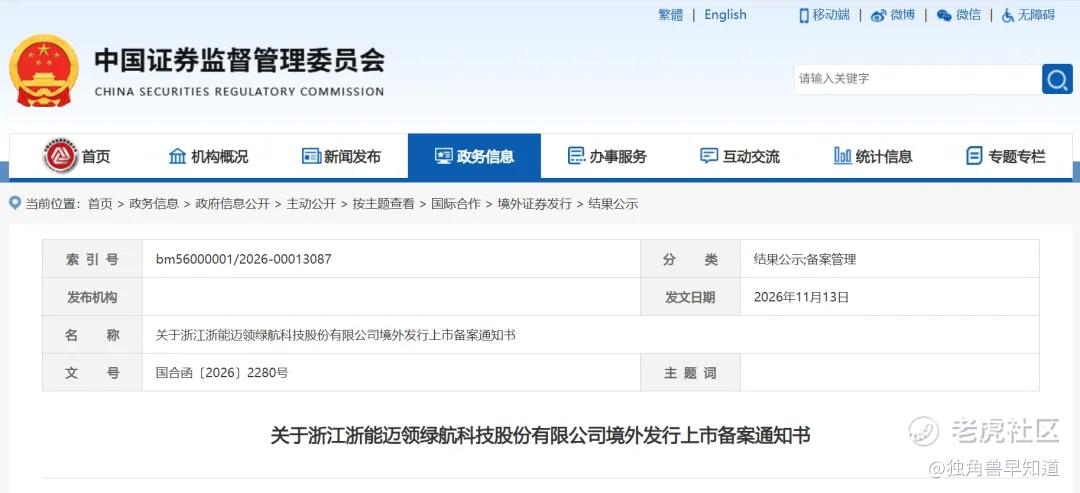
11月13日,中国证监会官网披露,浙江浙能迈领绿航科技股份有限公司境外发行上市备案已获通过。这意味着,这家由浙江省国资委实际控制、按2025年收入计全球最大的绿色航运设备和系统提供商,拿到了港交所主板上市的前置通行证。
综合 | 证监会 招股书 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议

浙能迈领的底色,是一组在环保设备赛道中极为罕见的数字。2025年营收35.01亿元,净利润7.73亿元,净利率超过22%;2026年前五个月营收25.07亿元,同比暴涨89.4%,净利润6.22亿元,几乎追平2025年全年利润。在航运业绿色转型的强制性政策周期里,这家成立仅八年的公司踩中了最确定的需求窗口。
浙能迈领的起点,不在海上,而在陆上电厂。
公司脱胎于浙能集团的陆上电厂超低排放技术,2018年才正式切入船舶尾气净化赛道。彼时,国际海事组织(IMO)2020年“限硫令”即将生效,全球船舶燃料硫含量上限从3.5%骤降至0.5%,船东面临要么改用低硫油、要么加装脱硫塔(EGCS)的刚性选择。浙能迈领用陆上电厂积累的脱硫工艺和工程能力,快速切入了这片刚刚打开的蓝海。
此后,公司围绕船舶环保构建了五大业务线:船舶尾气排放控制及净化系统(EGCS)、船舶能效增益系统、船舶升级改造及相关服务、船舶智能运维系统、船舶新能源系统,覆盖从设备设计生产到船舶改装、上船安装、调试及技术支援的全流程。
公司的旗舰产品EGCS按2025年收入计位居全球第一,市场份额13.5%;船舶能效增益系统(以轴带发电机系统为代表)全球第二,份额7.4%。公司还是全球首个取得船级社认证的温室气体连续排放监测系统(GHG CEMS)供应商。
从“卖设备”到“一站式服务”,是浙能迈领区别于传统海事装备商的核心差异。公司是首家引入“设计-制造-安装-运维”一站式模式的企业,以EGCS为例,开式脱硫塔安装仅需18天,混合式33天,较行业平均缩短40%,年改装量超过100艘船舶,在一个船东最在意停航损失的行业里,交付周期本身就是定价权的一部分。
浙能迈领的业绩爆发,并非单一业务的线性放大,而是一场收入结构的剧烈切换。
2023年,船舶尾气排放控制及净化系统贡献了98.5%的收入,公司本质上是一家EGCS公司;到2025年,该业务收入占比降至44.7%;2026年前五个月进一步降至30.6%。与此同时,船舶能效增益系统收入占比从零起步,2026年前五个月达到34.3%,成为第一大收入来源;船舶升级改造及相关服务占比达到31.9%,两者合计贡献了超过三分之二的营收。
这一切换的产业逻辑是清晰的。EGCS是“合规驱动”的生意,需求高峰集中在IMO限硫令落地前后的存量改造窗口,当全球主要船东的脱硫塔加装基本完成后,EGCS的增长斜率必然放缓。
而船舶能效增益系统(轴带发电机等)对应的是“降本驱动”的生意:地缘冲突推高燃料成本,船东有持续的动力通过节能设备降低运营开支,公司2024年推出轴带发电机系统即实现当年交付,2025年按收入计已成为全球第二大船舶能效增益系统提供商。
从财务结果看,这次切换是成功的。2025年毛利率因新业务爬坡从35.1%降至30.4%,但2026年前五个月已回升至34.8%,说明能效增益和升级改造业务的规模效应正在兑现。
经营活动现金流从2023年的2.51亿元增至2025年的6.33亿元,账上现金及等价物截至2026年5月末为15.04亿元,流动资产净值16.9亿元。业绩的爆发有真实现金流支撑,而非单纯的收入确认前置。
如果只看收入增速和全球份额,浙能迈领的故事近乎完美,但招股书中最需要被注意的一组数字,是客户集中度。
2026年前五个月,前五大客户收入占比88.1%,其中最大单一客户占比68.1%。2023年最大客户占比为36.9%,2024年57.3%,2025年66.0%,2026年前五个月进一步攀升至68.1%,集中度不仅没有随着业务多元化而下降,反而在加速上升。
公司已为全球十大集装箱航运集团中的六家提供服务,客户覆盖的运力约占全球集装箱航运运力的60%,但收入却高度系于其中一家。
这种集中度在环保设备行业中有其成因。大型集装箱航运集团的船舶改造订单规模大、交付周期长,单一客户在特定年份的集中改造计划,足以在当期收入中占据极高比例。
但风险同样直接:如果这家客户在2027年缩减改造预算,或者将订单转向中船集团、韩国现代等正在加码绿色航运设备的竞争者,浙能迈领的收入增长将立刻失去最大的引擎,公司对单一客户的议价能力、交付节奏和定价空间,都会受到结构性约束。
从2018年脱胎于电厂脱硫技术、跨界切入船舶尾气净化,到2025年以35亿元收入成为全球最大的绿色航运设备提供商,浙能迈领用七年时间在一个政策驱动的千亿级赛道上,建立了一个以技术复用效率+一站式交付能力为支点的龙头位置。
全球约40%的现役船舶船龄超过25年,IMO净零框架和欧盟碳排放交易体系持续加码,行业2030年市场规模预计达到1516亿元,复合增速31.7%,需求端的确定性是真实的,公司的先发卡位也是真实的。
浙能迈领已经证明了公司有能力把陆上电厂的技术迁移到海上,并把一项合规生意做成了一站式服务平台;接下来要证明的,是当第一大客户的改造高峰过去之后,能效增益、升级改造和新能源系统这三条新曲线,能否在客户结构更加分散的基础上,接住业绩增长的接力棒。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
