


32亿,长安汽车拟转让阿维塔10%股权,阿维塔称与IPO无关
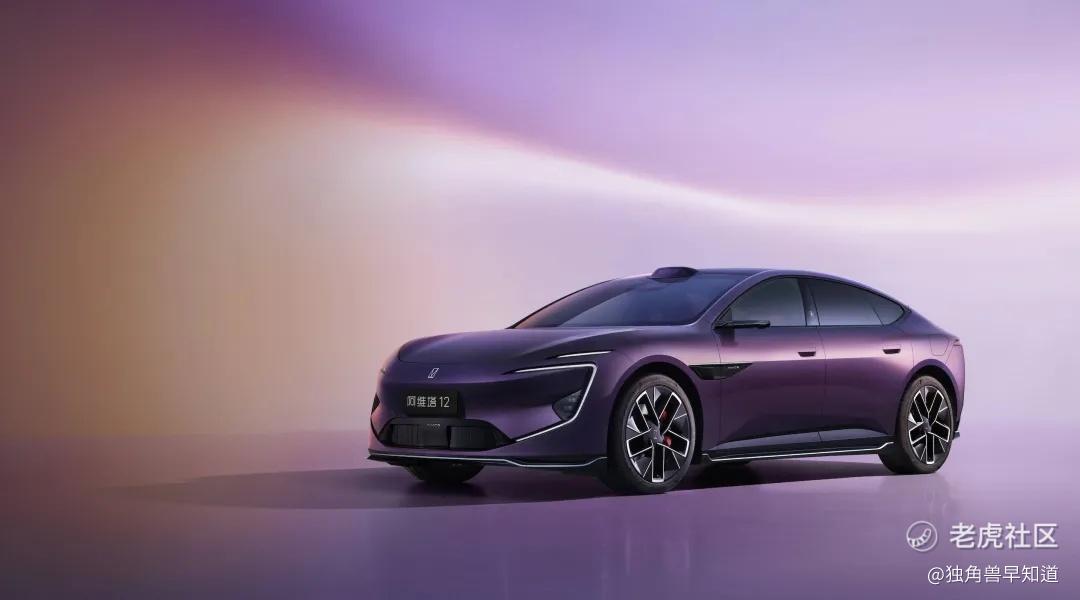
近日,长安汽车(000625.SZ)通过上海联合产权交易所公开挂牌,转让持有的阿维塔科技30651.4667万股股份,占总股本的10%,转让底价为31.828亿元。按底价测算,阿维塔整体估值约318.28亿元,与其C轮融资后的投后估值基本持平,交易完成后,长安汽车持股比例将从40.994%稀释至30.994%,仍为第一大股东。 $长安汽车(000625)$ $宁德时代(300750)$ $宁德时代(03750)$ $阿维塔科技(重庆)股份有限公司(临时代码)(91137)$
2026年6月30日,阿维塔第二次向港交所递交上市申请,联席保荐人为中信证券和中金公司,按六个月有效期计算,这份申请将在12月底前后届满。如果在此之前未能完成聆讯和挂牌,阿维塔将面临第二次递表失效。
长安选择在这个节点挂牌转让10%股权,本质上是在IPO定价正式启动之前,用一笔公开市场的产权交易,为阿维塔的估值提供一个可以被外部验证的锚,同时为新股东进入设定产业协同和资本合规的门槛。
阿维塔科技相关负责人透露,此次长安汽车转让其持有的10%股权,与阿维塔科技IPO无关。“随着品牌进入高端化与全球化并行阶段,我们的核心诉求已从资金支持转向与产品序列、海外布局相匹配的产业资源协同。”阿维塔科技方面表示,本次拟引入的投资方,将重点在高端品牌渠道建设、海外市场拓展等环节提供助力。
综合 | 每日经济新闻 财经杂志 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

31.828亿元对应10%股份,折算整体估值318.28亿元,与阿维塔在2025年营收256.31亿元、2025年全年销量12.27万辆的基本面对应,市销率约1.24倍。
对于一家仍处于亏损期的新能源车企而言,1.24倍PS并不算高,但在港股IPO定价中,这个数字的意义在于提供了一个有据可查的交易锚。
此前阿维塔的估值主要来自一级市场融资的协商定价,缺乏公开市场的验证,此次产权交易所挂牌,要求意向受让方在资格确认后1个工作日内缴纳5亿元保证金,交易价款一次性付清,且受让方须承诺“不影响阿维塔未来上市进程”。这套条件的设计,筛选的不是短期财务投机者,而是愿意在IPO前以公开价格入股、并接受产业协同义务的战略投资者。
阿维塔方面的表态印证了这一意图:品牌已进入“高端化与全球化并行阶段”,核心诉求从资金支持转向与产品序列、海外布局相匹配的产业资源协同,新投资方将重点在高端品牌渠道和海外市场拓展上提供助力。
换言之,长安减持的目的不是单纯套现,而是在IPO前引入一个能在渠道和海外市场补短板的股东,让上市故事从“三大巨头背书”延展为“四方资源协同”。
阿维塔的财务数据,呈现的是一家营收快速放大、亏损持续收窄、但现金消耗同样陡峭的公司。
2023年至2025年,营收从56.45亿元增至151.95亿元和256.31亿元,三年增长超4.5倍;毛利率从-3.0%转正至6.3%和9.4%;2025年经营活动现金流净额23.15亿元,为近年来首次转正;净亏损从36.93亿元、40.18亿元收窄至34.89亿元,三年累计亏损超112亿元。
2025年以115亿元入股**旗下引望、持有10%股权后,当年分占联营公司利润1.82亿元,为账面增添了正向变量。
但现金储备的消耗速度,比亏损收窄的节奏更紧迫。截至2024年末,阿维塔现金及现金等价物为193.23亿元;2025年末降至96.87亿元;截至2026年4月30日进一步降至62.49亿元,16个月减少约130.74亿元,月均减少约8.17亿元。按这一消耗速度,62.49亿元的现金储备大约能够支撑7至8个月。
IPO募资的紧迫性,不在于“补充弹药”的修辞,而在于维持产品迭代和渠道扩张的现金流刚需。
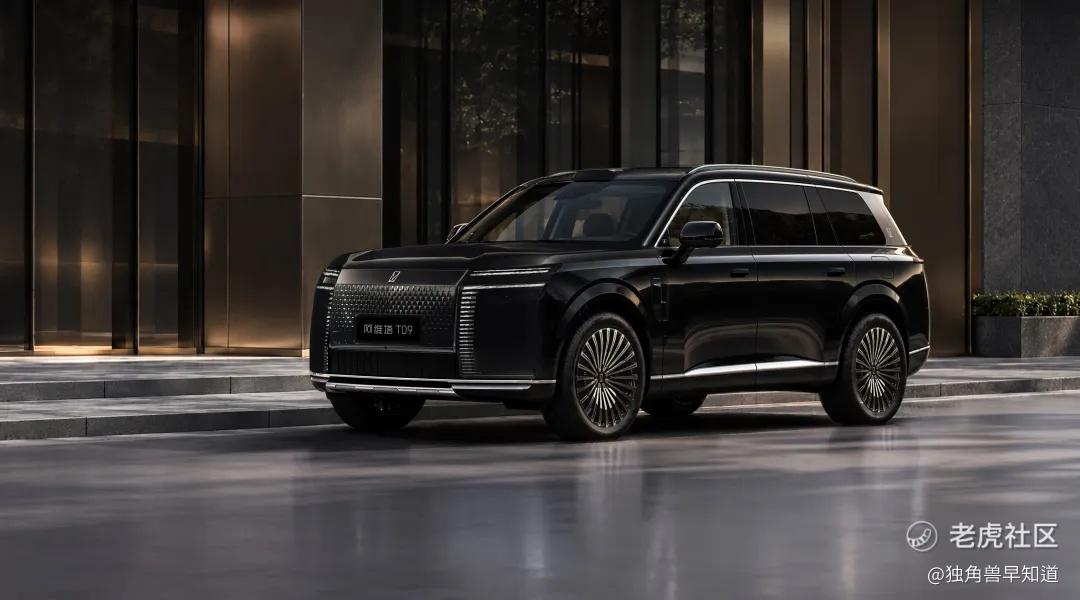
销量端的压力则更为直观。2025年全年交付12.27万辆,同比增长约99.2%;但2026年急转直下,1至5月累计销量仅2.02万辆,其中海外2949辆。10月单月交付7056辆,同比下滑47.8%,环比再降13.8%。前10个月累计交付62,413辆,对年初22万辆目标的完成率仅28.4%。
在零跑、小鹏、小米等头部新势力单月销量站稳3万至10万辆量级的格局下,阿维塔的规模差距在拉大,而非缩小。
这意味着,即便IPO顺利推进,阿维塔在上市后需要向投资者证明的,不是“**+宁德时代+长安”的股东名单有多显赫,而是在月销不足万辆的基数上,如何把9.4%的毛利率和34.89亿元的年度亏损,推进到盈亏平衡的临界点。
阿维塔与**的关系,在第二次递表时被进一步前置。
2025年,阿维塔以115亿元入股**旗下引望智能技术有限公司,持有10%股权。第二次递表的招股书中,提及**的次数升至66次,提及引望的次数达到77次,引望被列为阿维塔的联营公司。
阿维塔计划在2026年第四季度及2027年,在与引望的联合共创模式下推出新车型,对投资者而言,与引望的股权纽带和联合研发关系,是评估阿维塔技术能力和后续车型竞争力的核心变量之一。
但“**赋能”的稀缺性正在下降。鸿蒙智行体系内的问界、智界、享界、尊界,以及奕境、启境等合作品牌,都在强化**技术的用户心智。阿维塔需要在“**技术”的公共标签之上,形成自己在产品定义、设计语言、渠道服务和品牌价值上的独立识别。
资本市场对这一点尤为敏感:当一家公司的技术叙事高度依赖外部合作方,而该合作方的技术同时向多个品牌开放时,估值中为“独家性”支付的溢价就会收窄。阿维塔入股引望10%的股权,在一定程度上将“合作关系”升级为“资本绑定”,但这并不能替代销量和毛利率的独立验证。
长安汽车以32亿元挂牌转让阿维塔10%股权,在IPO窗口期的倒计时中,完成了一次多重目标的资本操作:为阿维塔的估值提供一个公开市场的交易锚,为IPO前引入具备产业协同能力的新股东打开通道,同时以稀释而非退出的方式,保留第一大股东的位置和全链路支持的责任。
但股权结构的优化,不改变阿维塔当前所处的经营阶段。318亿元的估值锚,对应的是2025年256亿元营收和12.27万辆销量;而2026年销量的大幅回撤和月均超8亿元的现金消耗,标注了上市后需要被持续回答的命题:当**的技术赋能不再是独占优势,当长安的体系协同需要以更市场化的方式兑现,阿维塔能否用一款或几款真正走量的车型,把9.4%的毛利率推进到足以覆盖研发和渠道开支的水平。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
