


“国产行星减速器第一股”,IPO成功过会
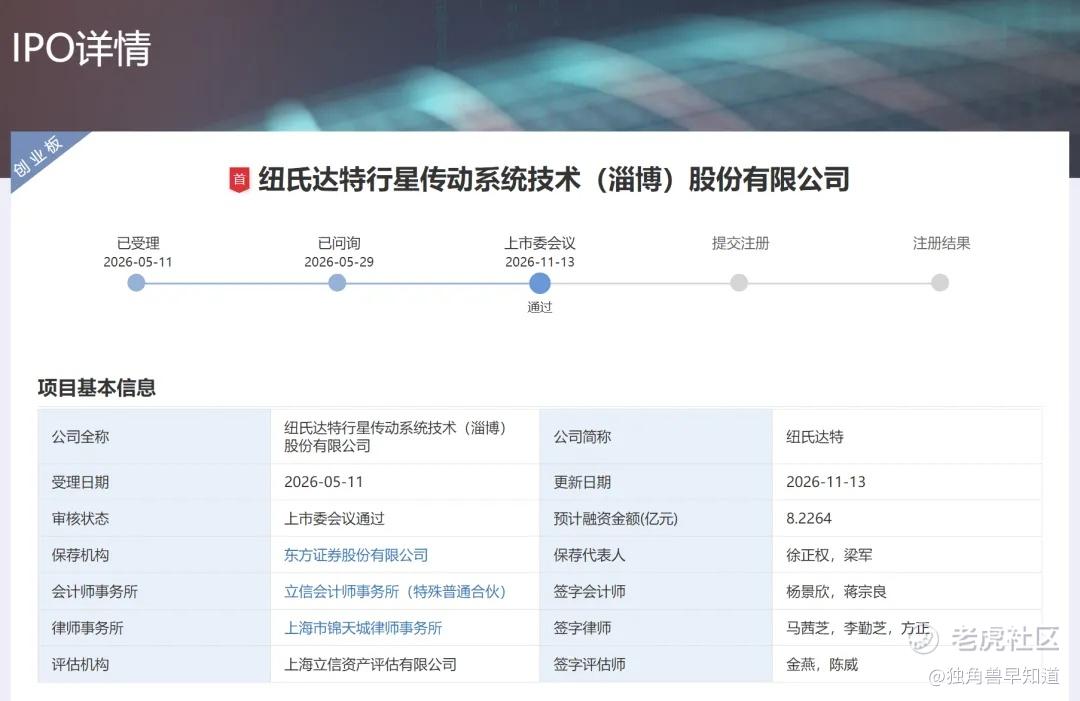
11月13日,深交所上市审核委员会2026年第62次审议会议结果公布,纽氏达特行星传动系统技术(淄博)股份有限公司创业板首发上市申请顺利过会。
从2006年成立、在精密行星减速器这个“藏在机器人关节里”的窄门赛道深耕二十年,到如今以国产精密行星减速器市场份额第一的身份走到A股门口,纽氏达特用一组极具反差的数据完成了上会叙事:2025年具身智能机器人相关收入同比增长1235.46%,而同期主营业务毛利率却从55.60%一路滑落至48.51%。
综合 | 深交所 新京报 全景网 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

在当日的上市委会议现场,深交所对纽氏达特的核心追问,落在了这组反差数据的持续性上:结合下游行业周期、具身智能商业化落地进展,说明公司经营业绩增长的稳定性。
一家“国产第一”的关节部件公司,需要向公开市场证明的,不是其能否抓住具身智能的风口,而是当风口带来的订单以“以价换量”的方式涌入时,公司的利润表能否在规模扩张与单价下行之间找到新的平衡。
纽氏达特在具身智能赛道的位置,建立在一个具体的产品逻辑上:行星减速器是机器人关节的“心脏”。一台人形机器人身上有几十个关节,减速器负责把电机的高转速、低扭矩转化成关节需要的低转速、大扭矩,直接决定机器人手臂会不会抖动、底盘转弯会不会跑偏,在一台工业机器人的成本结构中,减速器占比约30%。
纽氏达特率先研究的是精密行星传动技术在具身智能机器人全关节的应用方案,形成了覆盖肩、肘、腕、腰、髋、膝、踝的系列化关节模组减速器。客户名单几乎是一份中国人形机器人头部厂商的缩影:智元机器人、优必选、众擎机器人、逐际动力、傅利叶智能、璇玑动力、星尘智能、鹿明机器人、自变量机器人均已实现规模化应用或销售,公司连续两年获得智元创新供应商大会“优秀供应商伙伴奖”。
2025年,具身智能机器人精密行星减速器和关节模组收入9662.82万元,同比增长1235.46%;2026年上半年进一步录得5938.91万元,同比增长315.17%。从2023年的30.70万元到2025年的近亿元,这条增长曲线在零部件行业中极为陡峭,构成了纽氏达特区别于传统减速器厂商的核心叙事增量。
但具身智能订单的放量,并没有同步带来利润率的抬升。
2023年至2026年上半年,纽氏达特主营业务毛利率分别为55.60%、52.83%、48.51%和49.30%,累计下滑超过6个百分点。公司在回复中将其归因于光伏锂电行业景气下行、部分产品售价下调,以及面对战略客户(如具身智能头部厂商)作出一定让利以换取市场份额与订单规模。
这是一条经典的“以价换量”路径:在具身智能商业化早期,本体厂商本身面临成本压力,向上游传导降价诉求,减速器供应商用价格换取进入头部供应链的窗口期。
问题的关键在于,这条曲线能否在某个节点止跌回升。深交所在审核中反复追问的正是这一点:主要产品毛利率变动原因,是否存在持续下滑风险。
纽氏达特的回复是,2026年上半年主要产品毛利率已基本保持平稳,毛利率变化受规模效应、终端价格传导、批量订单优惠以及采购议价等因素综合影响。但“基本平稳”与“结构性回升”之间仍有距离,而具身智能订单的单价是否会在规模化后继续下探,取决于本体厂商自身的降本节奏,这是一个不完全由纽氏达特掌控的变量。
纽氏达特的财务曲线,在具身智能叙事之外,还保留着一条传统周期的痕迹。
2023年营收4.79亿元,2024年受光伏、锂电装备投资收缩拖累降至3.41亿元(同比下滑近三成),2025年随具身智能需求放量反弹至4.97亿元;2026年上半年营收3.03亿元,归母净利润9766.90万元。
2026年前三季度,营收进一步增至5.29亿元,同比增长60.45%;归母净利润1.71亿元,同比增长75.19%。产能利用率同步呈现“大起大落”:2023年94.39%,2024年骤降至56.62%,2025年回升至101.81%,2026年上半年93.60%。
这组数据揭示了纽氏达特增长故事的另一面:具身智能的增量,目前尚未完全取代光伏锂电周期对业绩的扰动,2026年前三季度的高增长,在一定程度上是具身智能订单放量与新能源装备需求回升的叠加结果。
新能源装备领域收入占比虽从2023年的51.31%降至2025年的22.18%,但2026年上半年已回升至29.05%,两条下游曲线的节奏并不同步,这既是纽氏达特收入韧性的来源,也意味着业绩的季度波动不会因为具身智能的标签而消失。
纽氏达特此次IPO拟募资8.23亿元,其中6.23亿元投向年产150万台精密行星减速机及传动模组智能制造基地。新基地建成后,新增年产能相当于公司2025年实际年产量的2.6倍。
扩产的合理性建立在满产状态之上,2025年产能利用率101.81%,2026年上半年93.60%,现有产能确实接近饱和。但新增产能的消化,需要两个假设同时成立:具身智能需求持续放量,且产品单价不再大幅下探。界面新闻的测算显示,在相关募投项目的利润模型中,折旧占比达到44.89%,这意味着如果单价继续向成本线靠近,折旧的刚性将直接压缩净利润空间。
资产负债表提供了承受爬坡的余量。截至2026年6月末,母公司资产负债率仅9.74%,货币资金4.15亿元,流动比率9.09倍,经营活动现金流净额报告期内持续为正。扩产有折旧的重量,但没有财务杠杆的重量,这是纽氏达特相对于许多重资产制造业公司的结构性优势。
但现金流效率在下降:2025年经营现金流净额同比下降24.52%,应收账款占营收比例从18.61%升至20.84%,2026年上半年进一步升至51.09%,存货也从3673.62万元增至7368.53万元。规模扩张带来的营运资金占用,正在以更快的速度消耗现金流的弹性。
从淄博高新区一间精密传动车间,到国产精密行星减速器市场份额第一、具身智能关节模组收入两年增长超300倍,纽氏达特用二十年时间在机器人关节这个“看不见但离不开”的环节里,建立了一个以全关节技术覆盖+头部客户量产验证为支点的国产替代样本。
智元、优必选、傅利叶的供应商名单,以及2026年前三季度60%的营收增速,构成了公司IPO的基本面底座。
但上市委的追问已经把这场IPO的核心考题摆在了桌面上:具身智能的订单放量是真实的,毛利率的下行也是真实的;150万台的扩产是对需求的押注,44.89%的折旧占比是对利润的约束。
纽氏达特需要向创业板证明的,不是“国产第一”的份额标签有多稀缺,而是在以价换量抢占具身智能供应链门票的阶段之后,公司能否用规模效应和全关节方案的技术溢价,把毛利率从48%的区间重新拉回上升通道。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
