


段永平2026Q3持仓解读:持仓172亿,减持苹果21.76%、英伟达63.07%
2026 年 11 月 16 日,段永平旗下的 H&H International Investment, LLC 向 SEC 递交了三季度的 13F-HR 持仓报告:16 只标的、171.91 亿美元,比起二季度的 18 只、191.01 亿美元,少了 19.10 亿美元。
单看这个数字,很容易写成"段永平在减仓"。但把二季度的持股原封不动按住、只按 9 月 30 日收盘价重估一遍,这个组合应该是 203.55 亿美元——比 6 月底还涨了 6.6%。也就是说,这三个月市场是在给他赚钱的,那 31.6 亿美元的缺口,是他自己卖出来的。
卖的方向很集中:苹果减 21.76%、英伟达减 63.07%、谷歌减 41.50%、伯克希尔减 9.46%,阿里巴巴、Circle、Innodata 三只全部清掉。买的方向同样集中:拼多多加 11.86%、特斯拉加 20.70%,外加一只全新的 SpaceX。
口径先说清楚:13F 只含美国上市多头,不含港股(他的泡泡玛特)、A 股、现金与短期国债,也不含期权和空头。表上的市值是季末快照,不等于买卖金额,更不等于成本。
一、三季度的 16 只:苹果还是四成
下表按 2026 年 9 月 30 日的持仓市值排序,金额单位为亿美元。
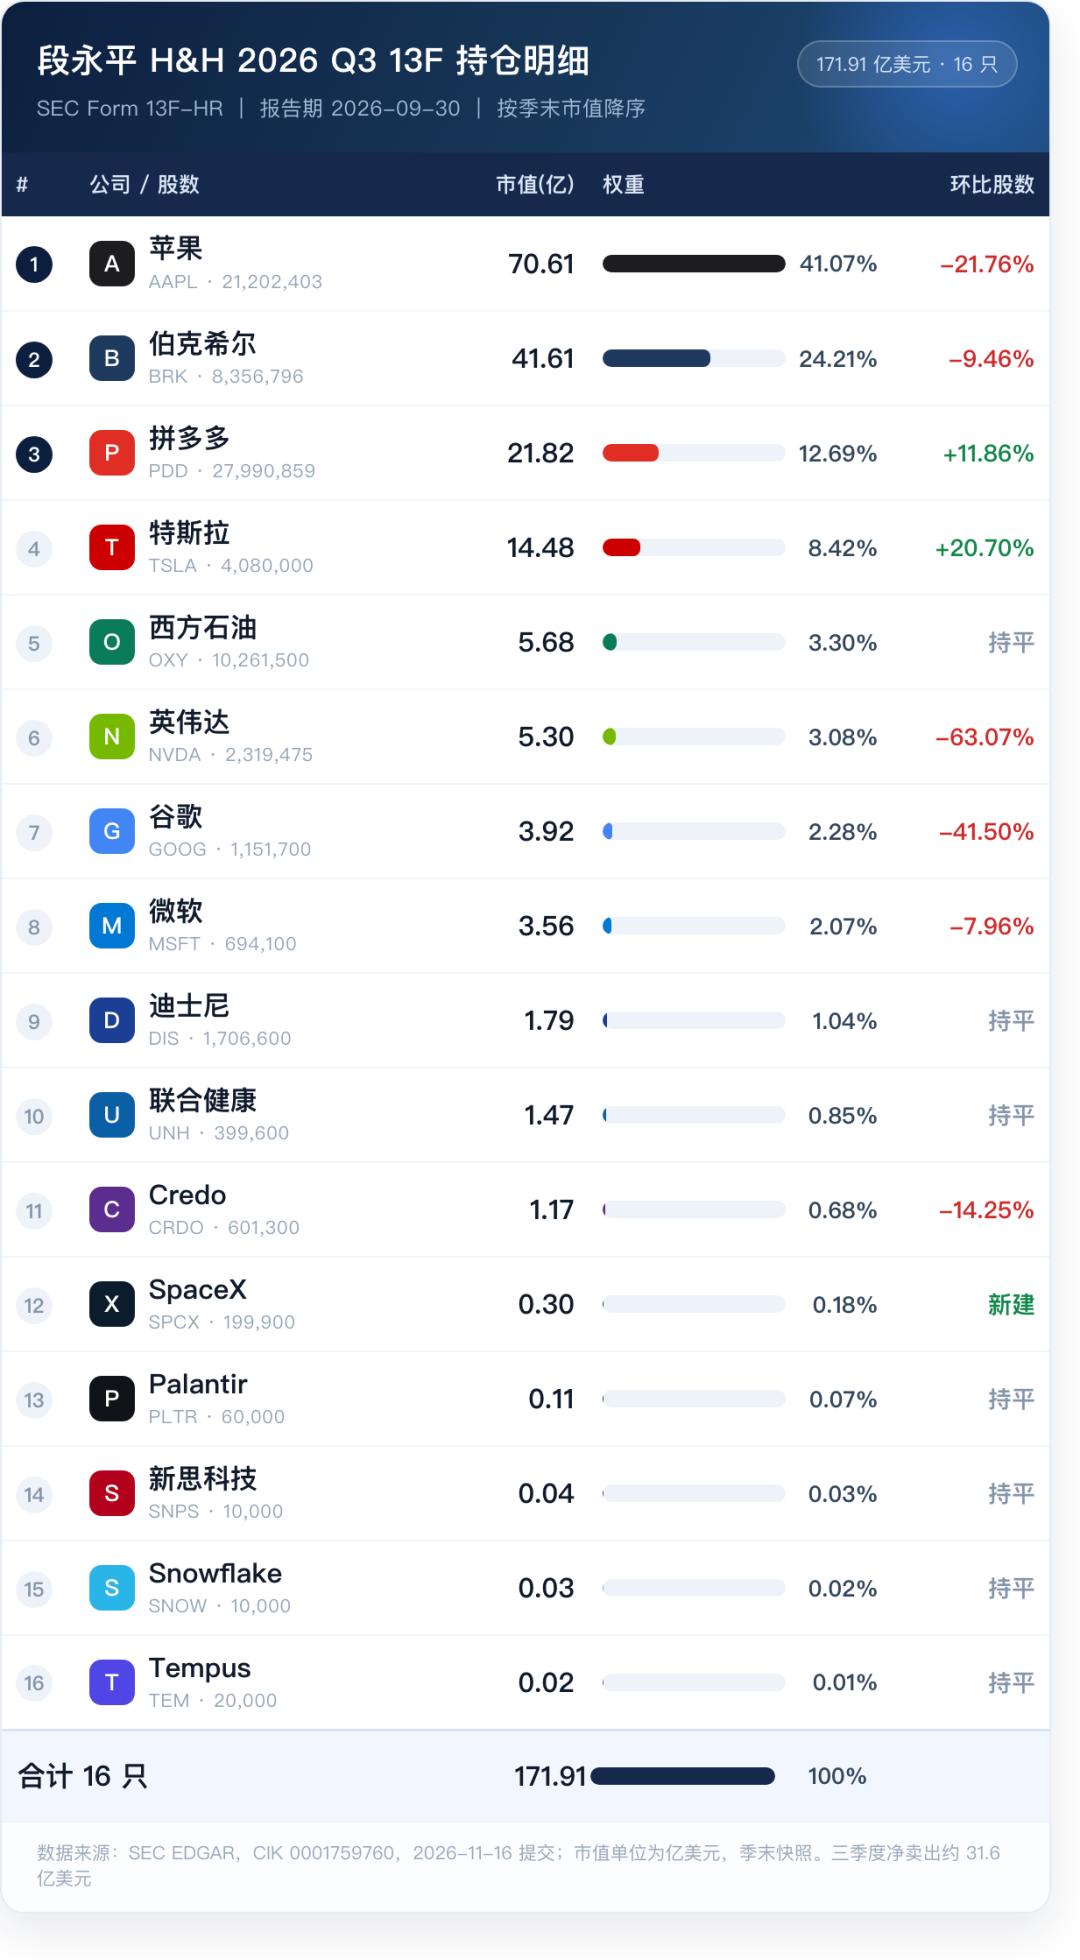
图 1:2026 Q3 全部 16 只持仓。数据来源:SEC EDGAR 13F-HR
苹果 70.61 亿美元、权重 41.07%,仍是唯一超过 40% 的持仓;伯克希尔 41.61 亿美元、24.21%。这两只合计 65.28%,占了组合的三分之二。
拼多多 21.82 亿美元、12.69%,第一次站上两位数权重,稳居第三。特斯拉 14.48 亿美元、8.42%,排在第四。真正的排名变化发生在第五、第六位:西方石油以 3.30% 升到第五,英伟达从二季度的第五掉到第六(3.08%)——一家股数一手没动的油气公司,权重超过了英伟达。
集中度高得有点极端:前五 89.69%(二季度 89.25%),前三 77.97%,前十 99.02%。剩下的六只加起来只有 0.98%,其中 Credo 0.68%、SpaceX 0.18%、Palantir 0.07%、新思 0.03%、Snowflake 0.02%、Tempus 0.01%。
二、减了 590 万股苹果,权重一点没降
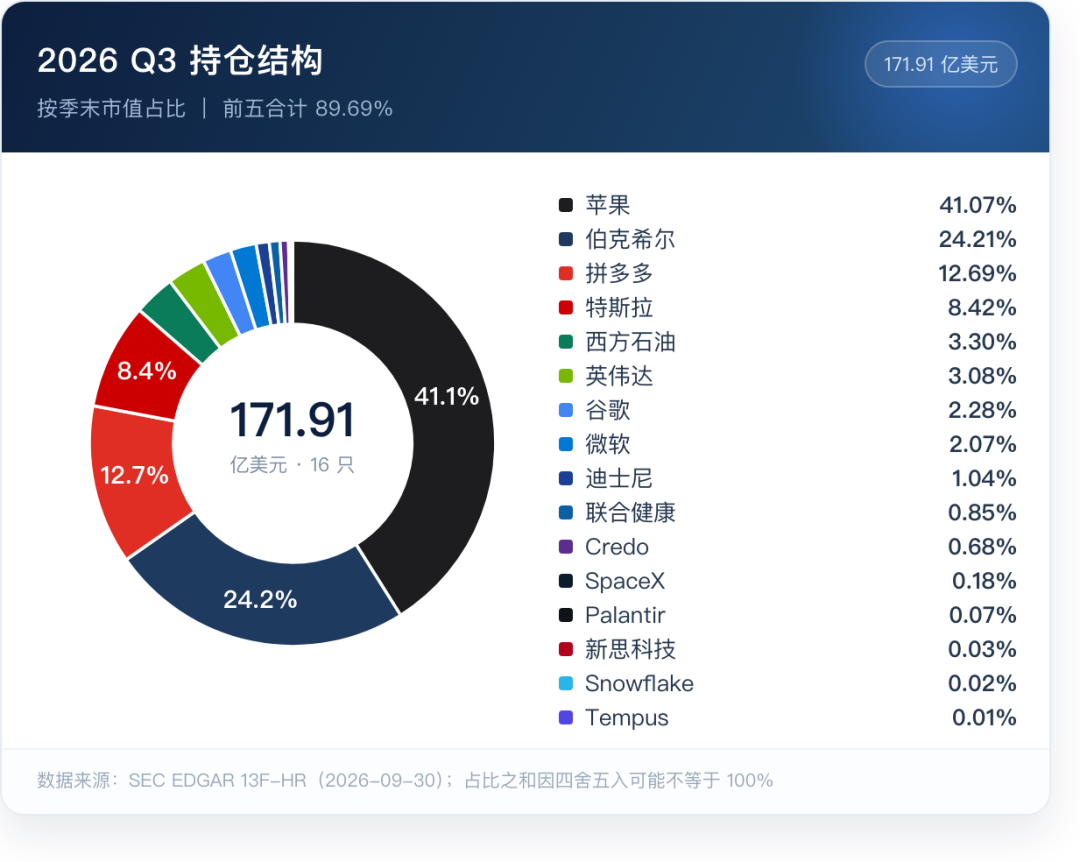
图 2:按季末市值计算的持仓结构
按业务归类,这三个月只动了三处:半导体与 AI 硬件(英伟达+Credo)从 7.58% 降到 3.76%;中概(拼多多+阿里)从 10.14% 升到 12.69%;多了一只航天 0.18%。软件平台从 5.19% 降到 4.47%,能源从 2.61% 升到 3.30%——后者纯粹是权重被动上移,西方石油的股数一股没动。
真正没变的是骨架。苹果二季度 41.05%、三季度 41.07%;伯克希尔 24.18%、24.21%。一个减了 590 万股,一个减了 87 万股,权重却几乎一动不动,因为分母同时缩了 10%。这是整份表最容易被忽略的一处:他卖掉的是仓位里的一小块,不是立场。
三、卖出的 36.7 亿,买入的 5.1 亿
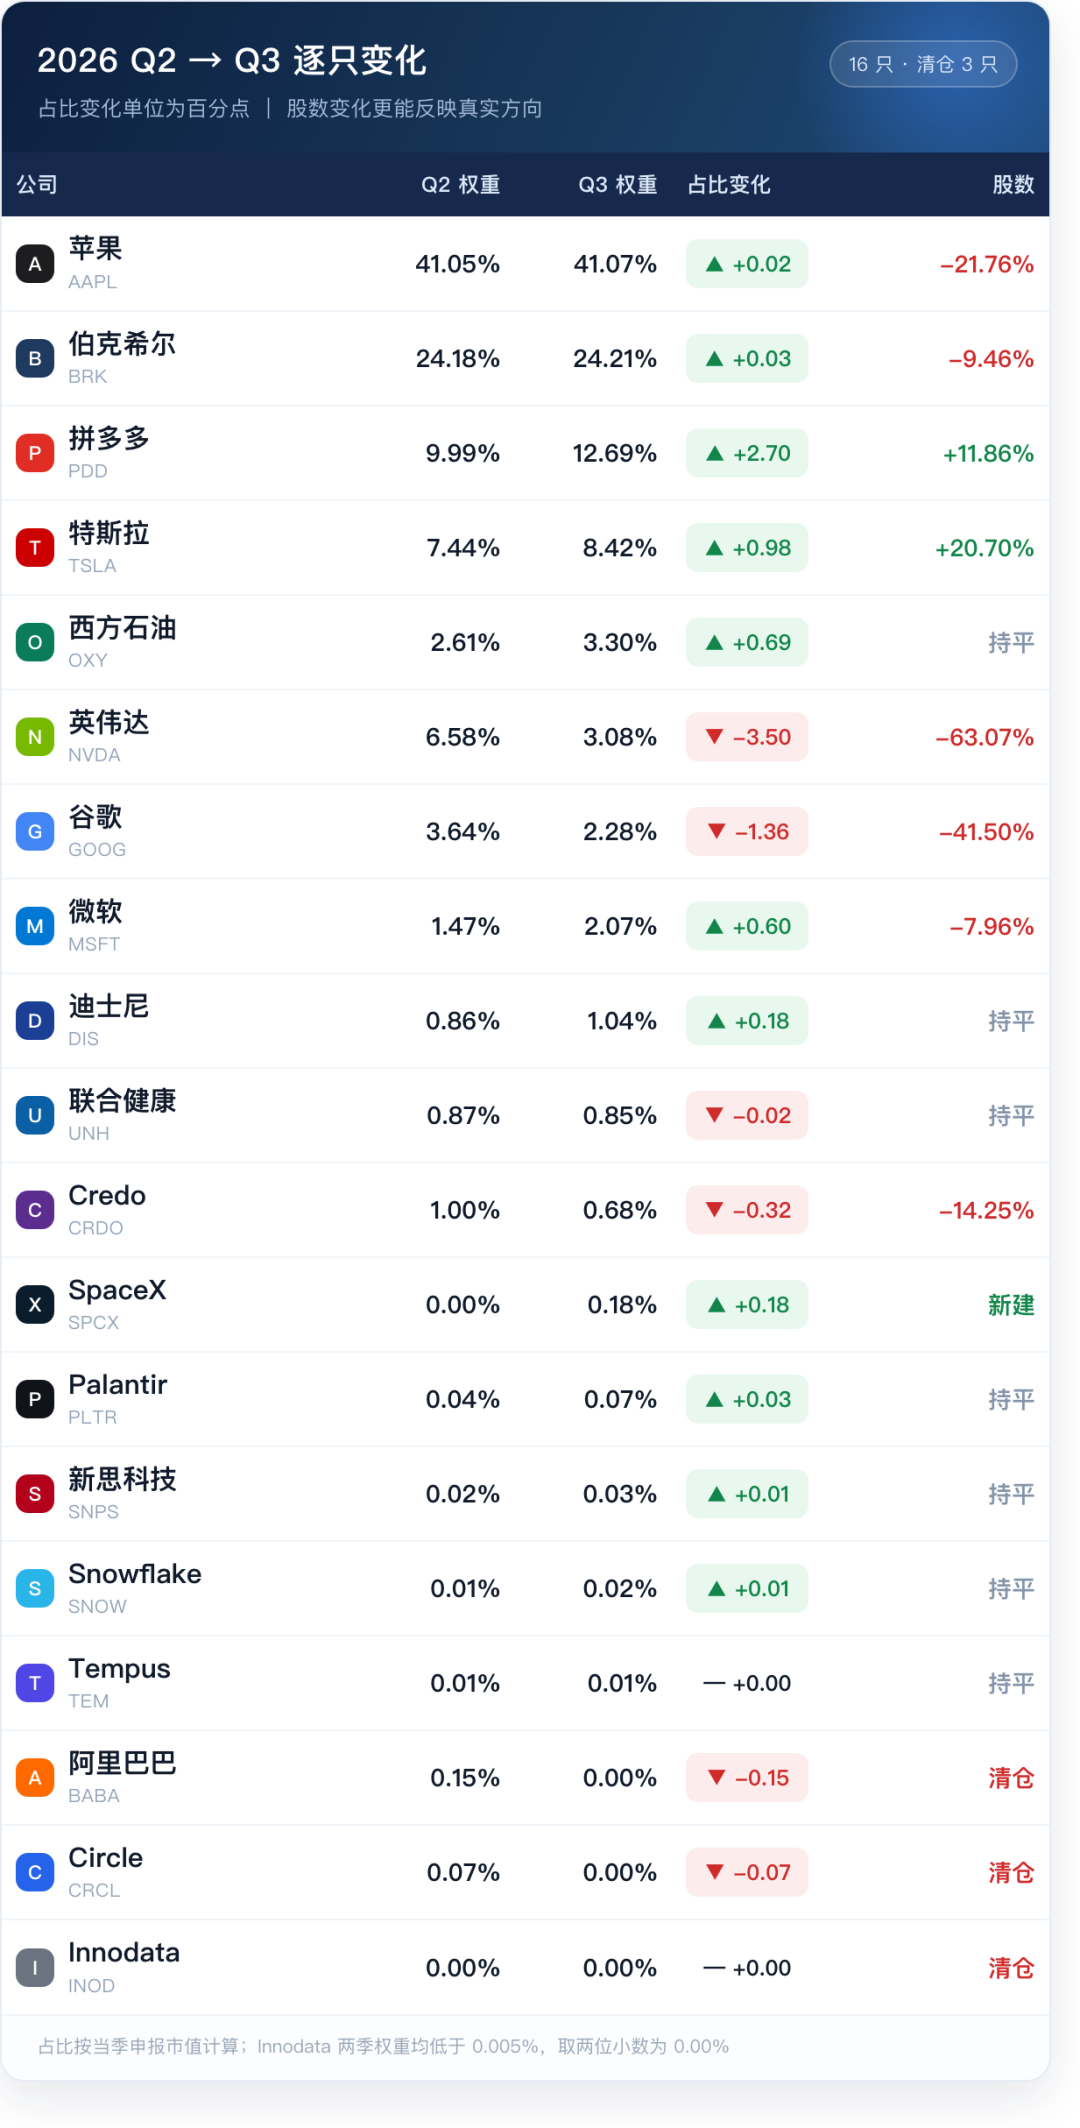
图 3:二季度到三季度,逐只权重与股数变化
按季末价估算,三季度卖出约 36.7 亿美元、买入约 5.1 亿美元,净卖出 31.6 亿,相当于期初组合的 19.2%。这不是微调,是一次接近五分之一的换手。
苹果:减 590 万股,约 19.6 亿美元,单季减幅 21.76%。从 2024 年三季度 5,277 万股的峰值算起,累计减掉 59.8%,且最近五个季度连续下降。但同一季度苹果股价涨了 15%——减了这么多,权重还是 41%。
英伟达:减 396 万股,约 9.1 亿美元,单季减幅 63.07%。从 2026 年一季度 1,384 万股的峰值砍到 232 万股,累计 -83.2%,权重从 6.58% 掉到 3.08%。这是全表动作最大的一笔。
伯克希尔:减 87 万股,约 4.4 亿美元,减幅 9.46%。连加四个季度(338 万股加到 923 万股)之后,第一次松手。幅度不大,但这是"巴菲特溢价"这条线上他第一次往回收。
谷歌:减 82 万股,约 2.8 亿美元,减幅 41.50%。2026 年一季度还有 371 万股,两个季度减到 115 万股,-68.9%。
拼多多:加 297 万股,约 2.3 亿美元,增持 11.86%。连续四个季度加仓,从 2024 年三季度的 391 万股到 2,799 万股,两年加了 6.2 倍。而这个季度拼多多只涨了 2.2%——他是硬加出来的权重,不是涨出来的。
特斯拉:加 70 万股,约 2.5 亿美元,增持 20.70%。同期特斯拉跌了 15.6%。在一个下跌的季度里逆势加两成,这个动作本身值得单独说,下面会讲为什么。
SpaceX:新建 19.99 万股,0.30 亿美元。六月刚上市的新股,季末价 150.86 美元。仓位只有 0.18%,是张门票。
清掉的三只:阿里巴巴 30.14 万股(二季度才重新建仓,一个季度就走)、Circle 20 万股、Innodata 1 万股。加上微软减 6 万股、Credo 减 9.99 万股,构成卖出端的全部。
四、九个季度,三条曲线
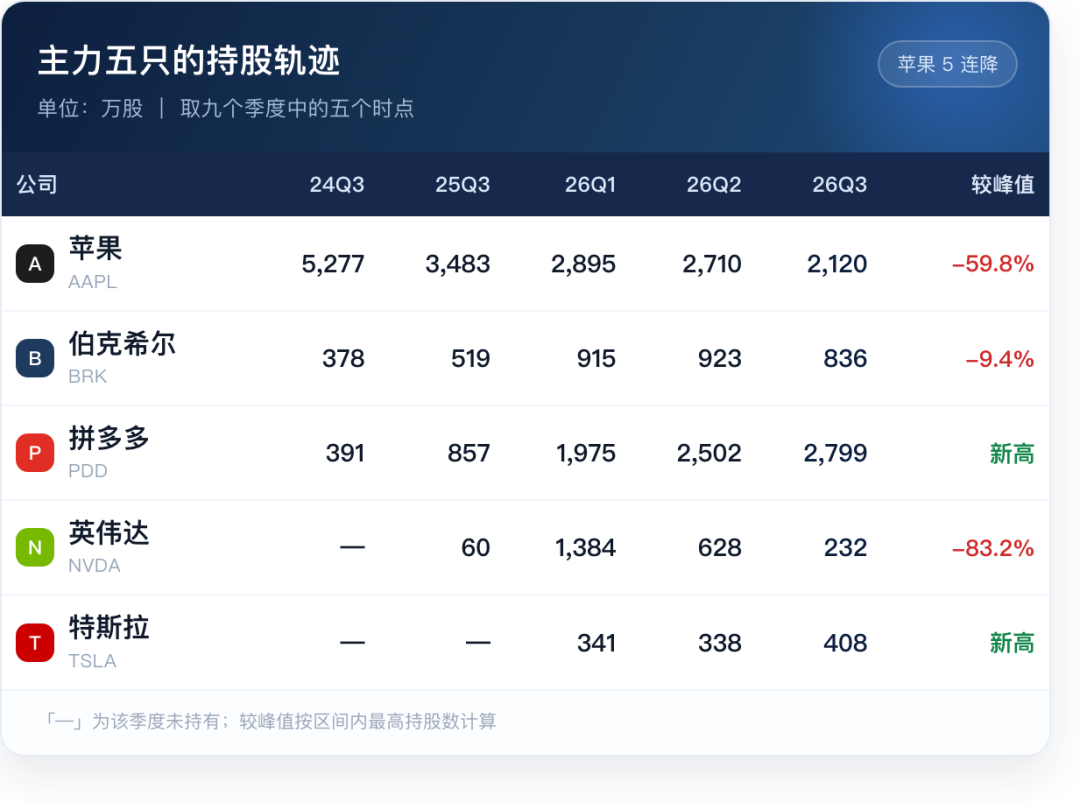
图 4:五只主力持仓在九个季度中的五个时点
这张表把三件事一次说清了。苹果是一条持续两年的下台阶,5,277 万股到 2,120 万股,中间没有一次回头。拼多多是一条上台阶,391 万股到 2,799 万股,中间也没有一次回头。英伟达是一个完整的来回:2025 年四季度建到 724 万股,2026 年一季度加到 1,384 万股,然后两个季度砍回 232 万股——从建仓到清到只剩零头,用了四个季度。
伯克希尔是第四条线,形状最规整:连续四个季度往上加,本季减 9.46%。特斯拉是第五条,2026 年一季度才出现,两个季度几乎不动,本季突然加两成。
五、这张表读不出来的东西
7 月 23 日,有人在雪球问他"不会要减点泡泡玛特仓位去买马斯克的 SpaceX 吧"。他的回答里有一整段,几乎是这份 13F 的注解:
"泡泡玛特我才刚开始买啊!我猜 10 年内大概率是不会卖的。不过,我的水果(苹果)已经比较成熟了,刚刚被 call(看涨期权)走了一些,买了 t-bill(美国短期国债)了。虽然现在价格比 call 走的价格还要低一点点,但这个价位我并不是很想买入。前几天我已经卖了一些 MU(美光科技)的 Put,这几天我会卖点 SpaceX、特斯拉的 Put,还有 PLTR(帕兰提尔公司)也会卖点 Put。AI 是不容被忽视的,努力理解中……"
这段话把三季度的表解释掉了一大半。
第一,苹果那 590 万股里,有一部分是备兑 call 被行权"call 走"的,不是他在盘口上砸出来的。而且回款没有回到股市——买的是短期国债。短债不进 13F,所以这 10% 的规模降幅里,有一部分其实是"变成现金",不是"亏掉",也不是"看空"。
第二,特斯拉那 70 万股和 SpaceX 那 19.99 万股,大概率是卖的 put 被行权、被动接的货。这解释了那个看起来矛盾的动作:特斯拉当季跌 15.6%,他却加了 20.7%——因为卖 put 的人在股价跌到行权价以下时,是"被迫"变成股东的,这在他这里是计划内的事。反过来看 Palantir:他 7 月也说卖过它的 put,但三季度 Palantir 涨了 60.3%,put 全部作废,权利金落袋,所以 6 万股一手没变——账面上什么都看不到,钱却已经收到了。
他自己给过一个比例:苹果"可能 80-90% 都是 put 进来的"。也说过这套做法的收益率:"目前 option 交易差不多有 5%/ 月上下的 premium。"有人质疑他这样会少赚钱,他回:"我没觉得贵,我就是想先收 5%/ 月再说,难道你嫌少吗?"
一个月 5% 的权利金,年化六十个点,这部分收入完全不体现在 13F 的市值里。所以"171.91 亿美元"这个数字,只是他的股票,不是他的全部。
六、他为什么在这个价位减苹果
10 月 18 日,也就是季末之后半个月,段永平在雪球上把苹果的估值算了一遍。方法不新鲜,是巴菲特 1992 年致股东信里那句话的直译:任何资产今天的价值,等于它余生现金流的折现值。他做的是两段式——前十年按 g 增长,十年后零增长、做成永续年金,折现率取当时的十年期美债 5.27%。
他还顺手做了另一道题:同样一笔钱,如果按 5.27% 买十年期国债,十年后是多少。答案是 5 万亿变 8.36 万亿。
这个动作本身比结论重要:他的比较基准是国债,不是同行估值。当一个 40 倍市盈率的资产把折现率锚在 5.27% 的国债上,减仓不需要理由,继续重仓才需要理由。而他在 10 月底做的事,跟这个思路完全一致——卖了 999 张 11 月 4 日到期、行权价 355 美元的苹果备兑 call,权利金 3.2 美元/股,合计 31.97 万美元。翻译过来:他愿意在 355 美元再交出一部分苹果,但等待期的租金要先收掉。
七、时点上的两个反差
三季度他减了英伟达 63%。两个月后,11 月 12 日,黄仁勋辞去英伟达总裁、CEO 与董事职务,即刻生效,当天英伟达开盘一度跌 13%,市值跌破 4 万亿美元。
11 月 13 日,段永平在雪球上回应网友:"目前我不会卖出英伟达,实际上我今天卖了不少 Puts。"他接着写:"英伟达的商业模式是需要有很好的管理团队的,不然 3-5 年后可能就没那么厉害了。不过,AI 才刚刚开始,估计未来十年都会有很好的成长。"
把这两句和三季度的减仓放在一起,逻辑其实是连贯的:他不是在看空英伟达,而是在把"持股"换成"卖 put"——同样的敞口,完全不同的赔率结构。持股跌了要承担全部下跌;卖 put 跌了才接货、不跌就白收权利金。7 月他对特斯拉、SpaceX、Palantir 用的就是同一招。
另一个反差在谷歌。11 月初他说过欣赏谷歌广告收入的韧性,还提到在考虑把资金从苹果挪一部分到谷歌。但 9 月底的账本上,他减了谷歌 41.5%、减了苹果 21.8%。这两件事不矛盾,只是提醒:13F 是三个月前的快照,公开表态是今天的想法,中间隔着一个可以完全改变结论的季度。
八、结语
把这份表读成"段永平在减仓",只读对了一半。他确实卖了 36.7 亿美元,但他同时把 5.1 亿买了回去,还把一大笔钱放进了短期国债和期权权利金——那部分不出现 13F 上,却是这套打法真正的收益来源。
更准确的描述是:他在把"持有的确定性"换成"收租的确定性"。苹果从 5,277 万股减到 2,120 万股,权重还是 41%;英伟达从第五大掉到第六大,卖完还在涨他也不追;拼多多一路加到 12.69%,股价一动不动。三个动作指向同一件事——他不再试图赚价格的钱,他在赚时间和权利金的钱。
这份 13F 有一个数字最能说明问题:前五 89.69%,前十 99.02%。16 只标的里,后十一只加起来只有 10.31%。看起来分散,实际上只有四个判断:苹果、伯克希尔、拼多多、特斯拉,合计 86.39%。其余的都是注释。
数据来源:SEC EDGAR,本文为公开申报数据整理,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
