


伯克希尔2026Q3最新持仓解读:谷歌持仓363亿,现金储备3774亿,96亿回购
2026 年 11 月 16 日,伯克希尔·哈撒韦(CIK 0001067983)向 SEC 递交了三季度的 13F-HR:30 只标的、3,041.97 亿美元,比二季度的 29 只、2,992.54 亿美元多了 49.43 亿,涨幅 1.65%。
钱的方向很集中。买的一边只有四笔加仓加一个新股:莱纳 A 类加 1,292 万股(约 10.54 亿美元)、达美航空加 713 万股(约 5.95 亿)、莱纳 B 类加 25.5 万股、梅西百货加 19 万股,外加一只全新的意大利软件公司 Bending Spoons 2,069 万股(6.89 亿)。卖的一边是美国银行 2,753 万股(约 15.00 亿)、威瑞信 307 万股(约 8.65 亿)、第一资本 185 万股(约 3.57 亿)、克罗格 400 万股(约 2.34 亿)。一句话概括:把钱从银行和域名注册商里抽出来,挪到房子和飞机上,顺手在欧洲买了一个"数字资产的收容所"。
口径先说清楚:13F 只含美国上市多头,不含海外持仓、现金与短期国债、期权和空头,也不含全资子公司。本文所有数字均按 CUSIP 合并,市值是季末快照,不等于成交金额,更不等于成本。
一、30 只、3,042 亿:前十吃掉 89.37%
下表按 2026 年 9 月 30 日的持仓市值排序,金额单位为亿美元。
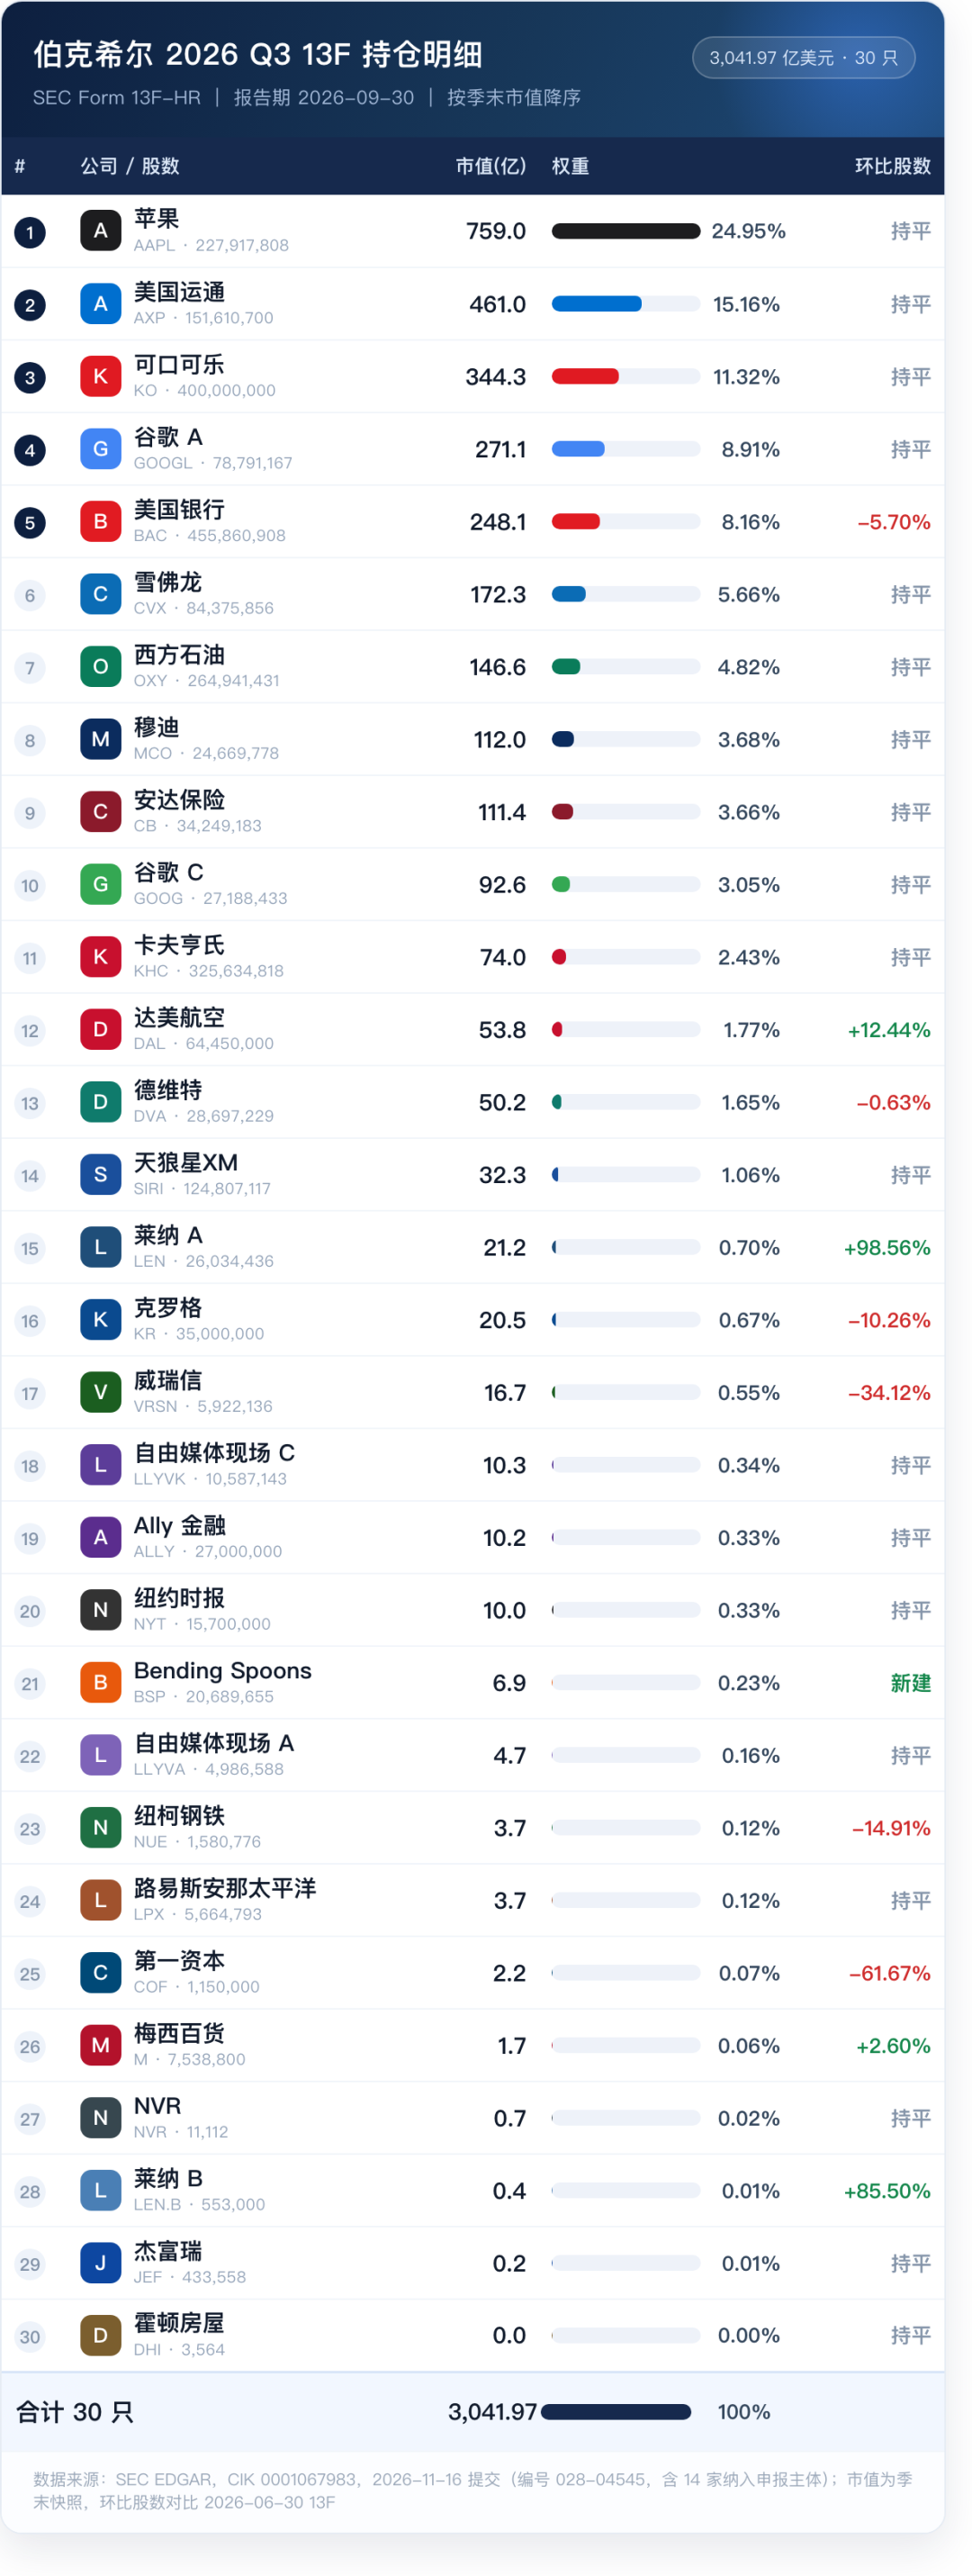
图 1:2026 Q3 全部 30 只持仓。数据来源:SEC EDGAR 13F-HR
苹果 759.01 亿美元、权重 24.95%,是唯一超过 20% 的持仓,而且这个季度一股没动。美国运通 461.05 亿、15.16%,可口可乐 344.32 亿、11.32%,两家也都一股没动。第四、第五是谷歌 A 类 271.10 亿(8.91%)和美国银行 248.13 亿(8.16%)——美国银行是前五里唯一被减的。
把谷歌 A、C 两类加在一起是 363.75 亿、11.96%,实际排在苹果、美国运通之后,是第三大重仓,比可口可乐还多。这层关系在按单行排序的表里看不见——A 类和 C 类是两个 CUSIP、分别申报,各自都不足 9%。
集中度高得惊人:前五 68.50%,前三 51.43%,前十 89.37%,前二十 99.20%。后面十只加起来只有 24.23 亿美元、占 0.80%,其中第一资本 2.22 亿、梅西百货 1.72 亿、NVR 0.68 亿,其余三只均不足 0.5 亿。这些仓位的意义不是贡献收益,是留一个观察窗口。
二、只数的故事:42 只砍到 30 只,市值反而涨了
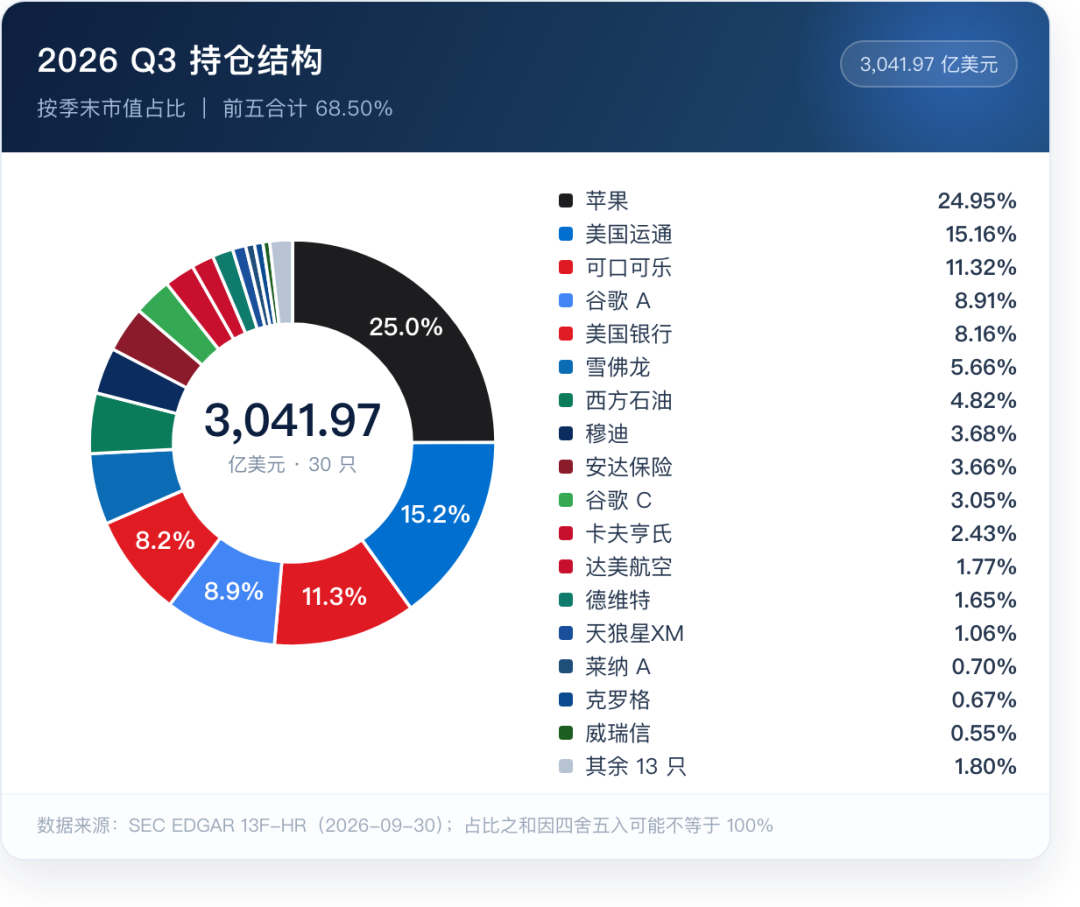
图 2:按季末市值计算的持仓结构
先看一个容易被忽略的序列:2025 年四季度 42 只、2,741.60 亿;2026 年一季度 29 只、2,630.96 亿;二季度 29 只、2,992.54 亿;三季度 30 只、3,041.97 亿。
一季度那一刀砍得极狠:清掉 16 个标的、合计约 119 亿美元,包括 Visa(29.10 亿)、万事达(22.76 亿)、联合健康(16.64 亿)、达美乐比萨(13.96 亿)、怡安(12.71 亿)、Pool Corp(7.02 亿)、亚马逊(5.25 亿)、HEICO(3.27 亿)、Liberty Media(2.97 亿)、Charter 通信(2.21 亿)、Lamar 广告(1.52 亿)、Allegion(1.24 亿)、帝亚吉欧(0.20 亿),以及两家 Liberty Latin America 和亚特兰大勇士控股的零头;同时新建三只。
这是阿贝尔 1 月 1 日接任 CEO 之后的第一个季度。而同一时期组合市值只从 2,741.60 亿掉到 2,630.96 亿——清掉 119 亿的仓位,市值只少了 111 亿,等于说卖出的钱基本没走,换了个地方待着。换到哪儿去了?二季度就看得出答案:谷歌和达美航空。真正的结构性手术在一季度就做完了,后面两个季度是在精简过的骨架上做微调——三季度 30 只里,19 只股数一分未变。
三、唯一的新面孔:一家上市 90 天的意大利公司
整个季度只新建了一只:Bending Spoons(BSP),20,689,655 股、6.89 亿美元、权重 0.23%,季末价 33.32 美元。
这家公司值得单独说,因为它和伯克希尔历史上任何一笔科技投资都不是一类东西。2013 年成立于米兰,创始人 Luca Ferrari,起步资金约 4 万美元。做的只有一件事:买下那些"还活着但不再增长"的成熟数字产品,砍成本、重写技术栈、把现金榨出来,再买下一个。手里的牌面包括 Evernote(2023)、WeTransfer(2024)、StreamYard(2024)、Meetup(2024)、Komoot(2025)、Brightcove(2025)、Vimeo(2025,13.8 亿美元)、AOL(2026 年 1 月)、Eventbrite(2026 年 3 月)。
财务上真转过来了。2023 年收入 3.87 亿、2024 年 6.71 亿、2025 年 13.10 亿美元(+95%),营业利润从 1.27 亿翻到 2.78 亿。2026 年一季度收入 6.01 亿(去年同期 2.59 亿)、净利 2,750 万(去年同期亏 1.12 亿);二季度收入 7.04 亿、净利 1.77 亿。一家连续两年亏损的欧洲公司,在 IPO 前夜变成了印钞机——这套打法本质上和伯克希尔买 See's Candies、买报纸、买能源没区别,只是标的换成了订阅制软件。
6 月 30 日定价,每股 29 美元,比 26—28 美元的区间上限还高 1 美元,募资约 16.8 亿、估值约 190 亿,7 月 1 日在纳斯达克挂牌。伯克希尔 9 月 30 日拿着 2,069 万股、按 IPO 价折 6.00 亿——从挂牌到建仓完成,中间只有 90 天;以这个规模和整数股数看,更像 IPO 配售或基石,而不是二级市场一点点捡的。季末之后它还在涨,11 月 16 日收 40.98 美元,这笔持仓值 8.48 亿,比季末多 23%、比 IPO 价多 41%。
四、真正花钱的地方:房子和飞机
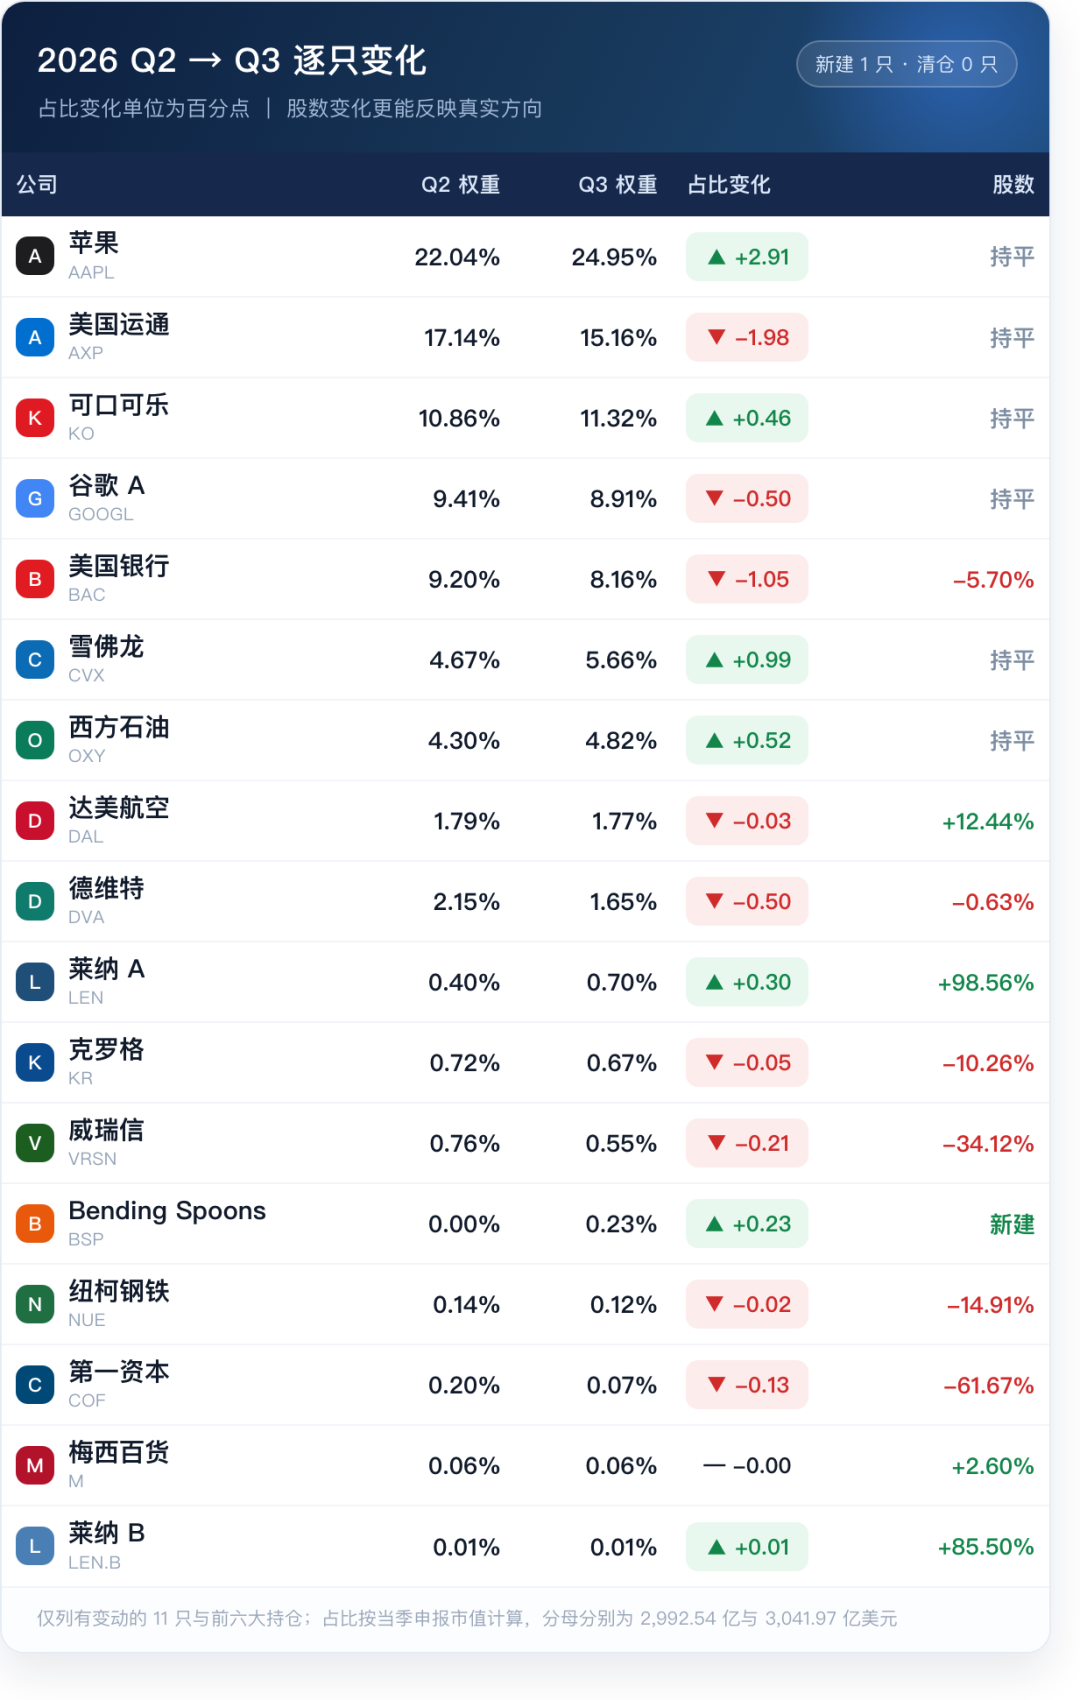
图 3:二季度到三季度,逐只权重与股数变化
莱纳(Lennar)A 类:从 1,311 万股加到 2,603 万股,单季 +98.56%,约 10.54 亿美元;B 类从 29.81 万股加到 55.30 万股,+85.50%。这是全表最大的买入,而且是在跌的时候买的——莱纳 A 类三季度均价 81.59 美元,比二季度的 90.49 美元低 9.8%。从 2025 年二季度的 705 万股算起,五个季度加到 2,659 万股、涨到 3.7 倍,其中一半是这三个月加的。
达美航空:从 5,732 万股加到 6,445 万股,+12.44%,约 5.95 亿美元。三季度均价 83.46 美元,比二季度 93.66 美元低 10.9%,同样是在下跌里加的。这只票 2026 年一季度才出现(3,981 万股),连续两个季度往上加。
把这两笔和表外的事放在一起看,逻辑就清楚了:7 月 24 日,伯克希尔以约 68 亿美元现金完成对住宅建筑商 Taylor Morrison(TMHC)的收购;1 月 2 日,以约 94 亿美元完成对西方石油石化业务 OxyChem 的收购。而它自己本来就有 Clayton Homes(美国最大的预制房屋建造商之一,还通过 BHFC 给购房者放贷)、Benjamin Moore 涂料、Acme Brick 砖块、Shaw 地板。
所以三季度的莱纳不是一笔孤立的股票交易,它是一级市场和二级市场同时下手:68 亿买下 Taylor Morrison 这个公司,10.5 亿买下莱纳的股权,指向同一个判断——美国住宅供给短缺这件事还没结束。阿贝尔在收购公告里的原话是"巩固我们长期以来对美国住宅业的承诺",这句话在 13F 里变成了真金白银。达美则更像对"航空业已经完成整合"这个老判断的追加下注:伯克希尔上一次大举持有航空股是 2016—2020 年,2020 年 4 月清仓认亏,这一次从零建到 6,445 万股用了三个季度。
五、减的是什么:美银第七个季度,第一资本砍掉八成五
美国银行:减 2,753 万股、−5.70%,约 15.00 亿美元。本季最大的一笔卖出。从 2024 年四季度的 6.80 亿股算起连续七个季度下降,累计减掉 33.0%,现在剩 4.56 亿股、248.13 亿、权重 8.16%。但请注意:它仍是第五大重仓。七个季度减了三分之一还在前五——减持和看空是两件不同的事,这是伯克希尔式的"慢慢退出":不砸盘、不公告,每个季度卖一点,让市场自己消化。
第一资本(COF):从 300 万股砍到 115 万股,−61.67%,约 3.57 亿美元。这只票 2024 年四季度还有 745 万股,六个季度砍掉 84.6%,权重只剩 0.07%,已接近清仓线。这是全表动作最狠的一笔——不是"减",是"撤"。
威瑞信(VRSN):减 307 万股、−34.12%,约 8.65 亿美元。2025 年三季度已经砍过一轮(1,329 万股砍到 899 万股,−32%),两轮加起来减掉 55%,现在剩 592 万股。这家公司是全美 .com 域名的独家注册管理机构,生意近乎收租,但增长早就停了。
克罗格:减 400 万股、−10.26%,约 2.34 亿美元。这只票从 2024 年四季度的 5,000 万股一直纹丝不动,直到 2026 年二季度才第一次松手,两个季度减到 3,500 万股。加上纽柯钢铁减 14.91%、德维特减 0.63%(这是德维特连续第七个季度微减,从 3,610 万股一路磨到 2,870 万股),构成卖出端的全部。
一个细节值得记下来:二季度那 29 只,三季度一只都没清。2026 年前两个季度都在做减法(一季度清 16 个,二季度清 3 个),三季度第一次出现"零清仓"。配合净卖出只有 4.26 亿的季报口径,可以说这个季度的调仓是"换仓",不是"撤退"。
六、谷歌:两季买了 286 亿,第三季一动不动,然后跌了 17%
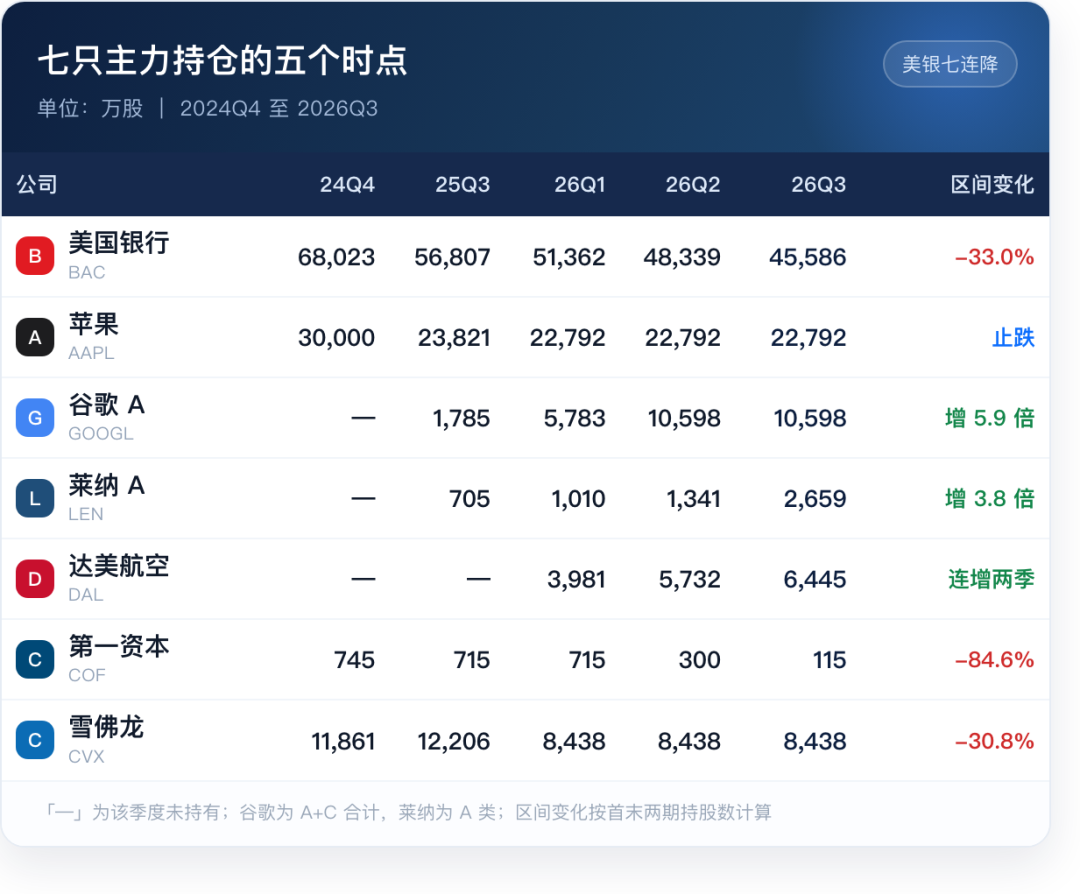
图 4:七只主力持仓在五个时点的股数
这是整份 13F 里最值得盯的一条线,因为它跨了三个季度、两种买法、一次转折。
2025 年三季度首次建仓 A 类 1,785 万股(当时市值约 43 亿,直接进第十大重仓);四季度不动;2026 年一季度 加 204% 到 5,425 万股 A 类、并新建 359 万股 C 类;二季度再加到 7,879 万股 A 类 + 2,719 万股 C 类,合计 1.06 亿股;三季度,一手没动。
二季度那一跳里,有 100 亿是协议认购的。6 月 1 日,Alphabet 宣布总额 800 亿美元的股权融资(300 亿包销 + 400 亿市价发行 + 伯克希尔 100 亿私募),用于扩建 AI 算力基础设施;伯克希尔以每股 351.81 美元认购 50 亿美元 A 类、以 348.20 美元认购 50 亿美元 C 类,折合约 1,421 万股 A 加 1,436 万股 C。这是伯克希尔历史上参与规模最大的股票发行交易之一,也是阿贝尔上任后最重的一次下注。
然后市场没有配合。按季末均价倒推,这两季的买入成本约 286 亿美元,加上 2025 年三季度那 56 亿存量,总成本约 342 亿、折合均价约 322 美元。9 月 30 日持仓市值 363.75 亿,还有 22 亿浮盈;到 11 月 16 日,Alphabet A 类收 283.72 美元(当日 −4.07%)、C 类 282.56 美元,这 1.06 亿股值 300.37 亿美元——季末以来蒸发 63.38 亿,跌幅 17.4%。
那笔 100 亿的私募现在值 80.90 亿,浮亏 19.10 亿美元、−19.1%。注意这个细节:351.81 和 348.20 的定价都低于当时市价,媒体普遍写成"折价买入的大交易"。三个月后,折价没救回趋势——折价买和赚钱是两件不相干的事。
为什么三季度停手?13F 给不出答案,只能列三种可能:一是仓位已到位(1.06 亿股、12% 权重,对一个刚建立两年的科技仓位已不轻);二是等财报(Alphabet 三季度资本开支继续上冲、自由现金流转负,市场在重新给"AI 重资产化"定价);三是还没跌到他认为该加的位置——季末 344 美元,还比他的成本高 7%,谈不上便宜。
关键在四季度。如果 11 月这波跌到 280 附近他继续加,摊薄后的成本会掉到 300 以下,这笔投资的性质就从"参与融资的财务投资"变成"逆势建仓的核心持仓";如果还是不动,那就是在用仓位表达"买了就不再管"——两种态度,对后面几年的组合结构影响完全不同。
七、13F 之外的账:96 亿回购,是买别人股票的 4 倍
只看 13F 会得出"这个季度几乎没做事"的结论:净卖出 4.26 亿,新建一只 0.23% 的小仓位。但同一份季报里另一个数字把结论翻了过来:三季度回购自家股票约 96 亿美元,是年内单季最高,前三季度累计 144 亿。同期买入别家股票 23.7 亿——回购是自己的 4 倍。
账上的钱还在增加。9 月 30 日现金及短期美国国债合计 3,774.35 亿美元,比二季度的 3,655.1 亿又多一百多亿,创历史新高;股东权益 7,614 亿,比年初增 439 亿;保险浮存金 1,785 亿,比年初增 21 亿。
经营端则在变差。三季度营业利润 127.05 亿、同比 −5.8%,其中保险承保利润 13.52 亿、同比 −42.9%,GEICO、伯克希尔基础保险、再保险三大板块全线走低。GEICO 三季度综合成本率 91.4%,比去年同期的 84.3% 高出 7.1 个百分点(赔付率 76.6%、+5.1pt;费用率 14.8%、+2.0pt)。尤其值得注意的是,去年同期有加州山火、约 8.5 亿美元税后损失,今年前三季度一次大灾都没有,承保利润反而掉了四成——这不是一次性扰动。保险投资收益 27.34 亿、−14.1%,原因是短端利率下行。
好消息在铁路、能源、制造:BNSF 净利 17.29 亿(+19.3%)、BHE 16.12 亿(+8.3%)、制造服务零售 40.42 亿(+11.8%),三块合计 73.83 亿,把承保端的窟窿补上大半。
市场给的反应和基本面相反。11 月 16 日 BRK.B 收 592.85 美元,总市值约 1.26 万亿美元,年内总回报 17.96%,离 52 周高点 596.92 只差 4 美元;同期标普 500 在 AI 交易退潮里回调。"利润变薄、现金变厚"这套组合,在别的年份会被骂保守,在 2026 年四季度被当成了防御资产。
数据来源:SEC EDGAR,本文为公开申报数据整理,不构成投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
