


先通招股启动:中位定价33.7亿,较最后一轮投后估值下调35.1%
这是近期十四只新股里第一只正式定价招股的 18A 生物科技票,也是系列里唯一一只IPO 定价低于一级市场成本价的股票——招股书自己写明:按中位数定价,较最后一轮 Pre-IPO 投后估值 51.9 亿元下调约 35.1%。同时它带着一个近在眼前的硬催化:XTR008 预计 2026 年 12 月获批,上市后数周内落地。
01 发行要素
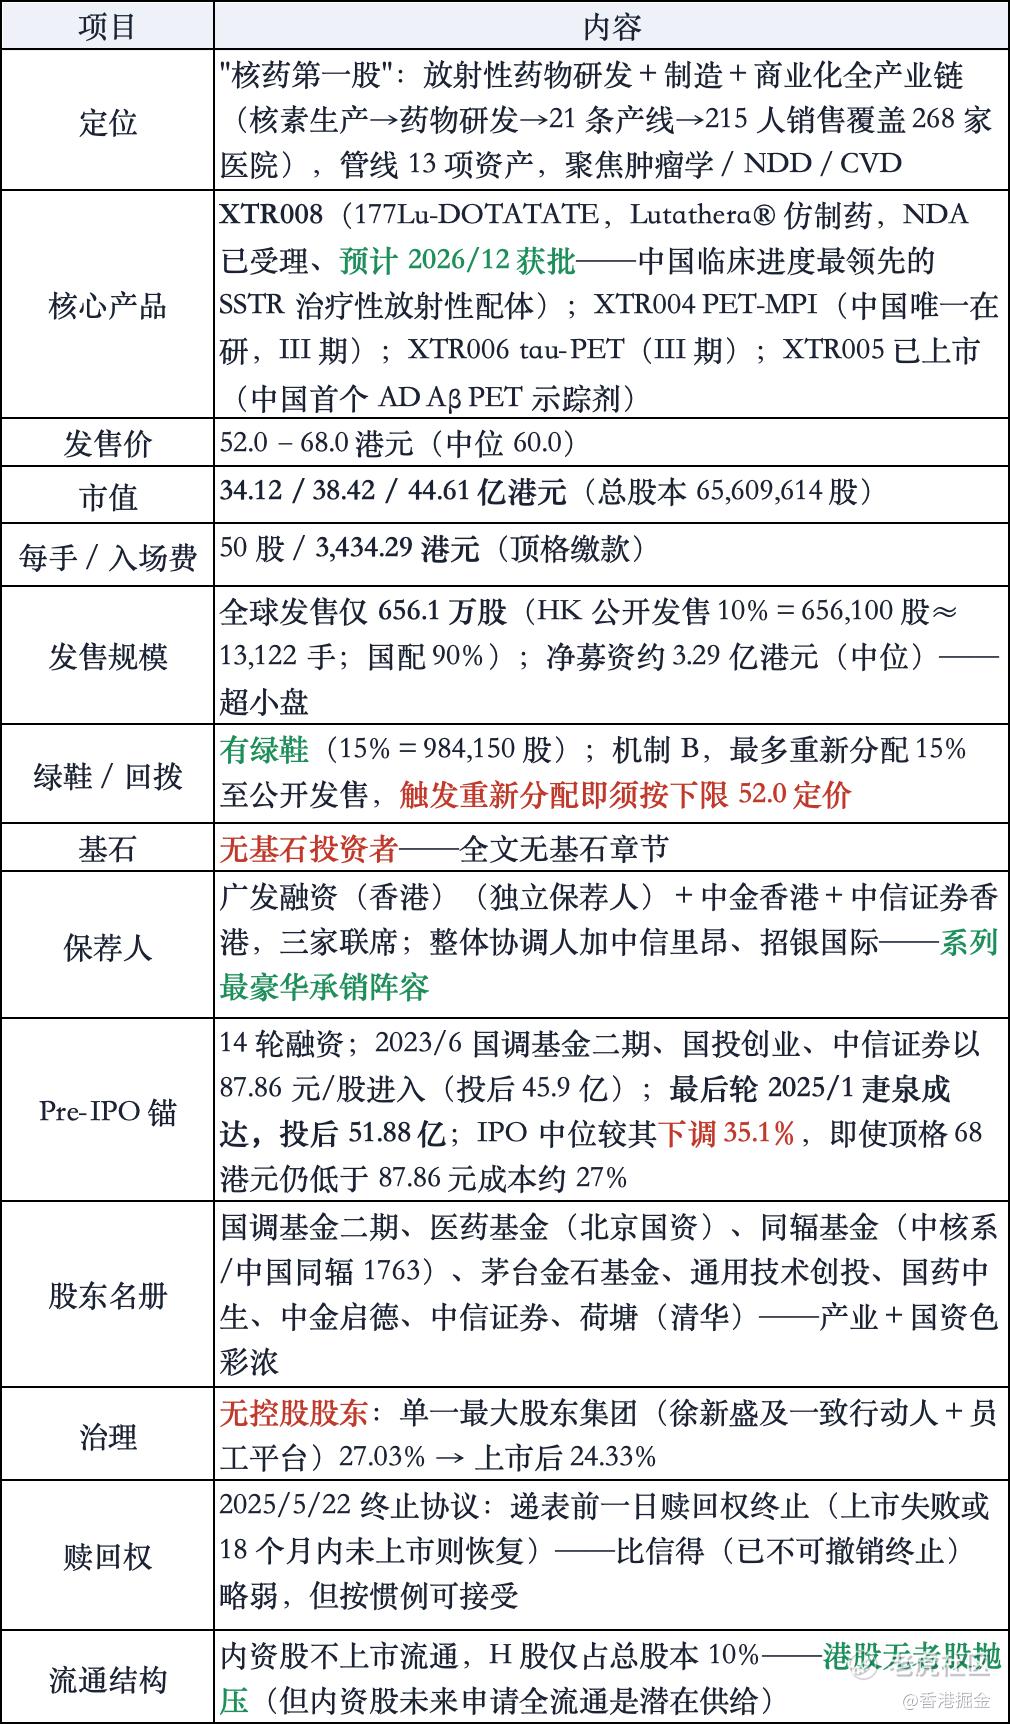
02 基本面
核药这门生意的物理约束是公司真正的壁垒:F-18 半衰期 110 分钟、Lu-177 约 6.7 天,药物必须在极短时间完成生产、质检、配送、注射——依赖外部核素的纯研发型公司在商业化阶段几乎无法稳定交付。先通在无锡、中山、绵阳有三处自建基地(配回旋加速器、核素自主生产)、21 条商业化产线(4 条过 GMP),加上 215 人销售团队覆盖 268 家医院,是国内少数端到端整合的放射性药物企业:中国首家获创新放射性药物上市批准、首家以 MAH 身份获核药生产许可、首家完成治疗用放射性配体注册临床并获 NDA 受理。
管线含金量分层清晰:XTR008 是真催化——全球唯一获批的 GEP-NET 放射性配体疗法 Lutathera® 2025 年全球销售 20 亿美元级别,中国渗透率为零、2036 年预计 40%;XTR008 若 12 月如期获批,将是中国首个 SSTR 治疗性放射性配体,且新适应症(G3 GEP-NET/PPGL/脑膜瘤)是 Lutathera® 全球未覆盖的延伸。诊断端 XTR004(中国唯一在研 PET-MPI)、XTR003(全球首个 18F 心肌脂肪酸显像剂)、XTR006(Lancet 头对头数据的 tau-PET)构成三线期权。
三条裂缝:① INPC 依赖——177Lu 唯一供应商(获批后至少 12–18 个月内)、唯一制造商(至少至 2028 年),且要付两项"低两位数百分比"销售收入分成;② 无控股股东,重大决策靠治理结构而非实控人;③ 收入基数极小(2026H1 仅 0.61 亿元),XTR008 获批后放量还需要爬坡时间。
03 财务
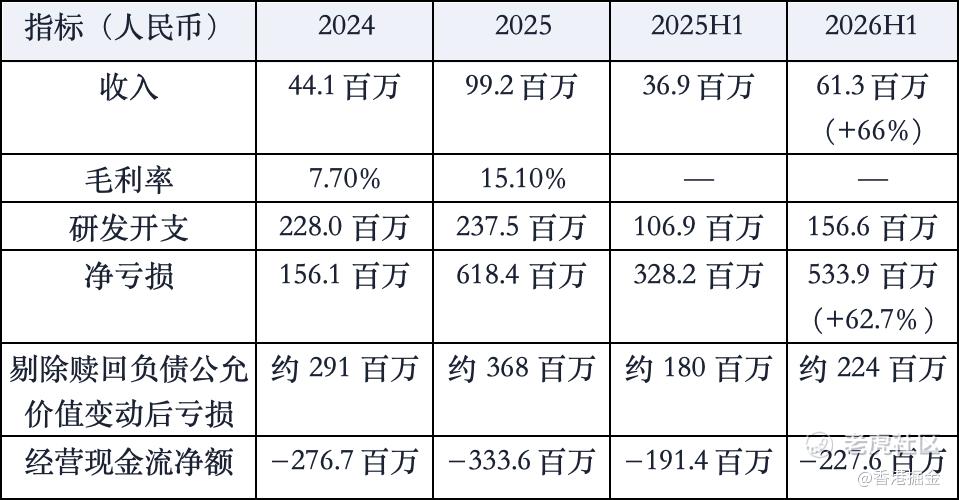
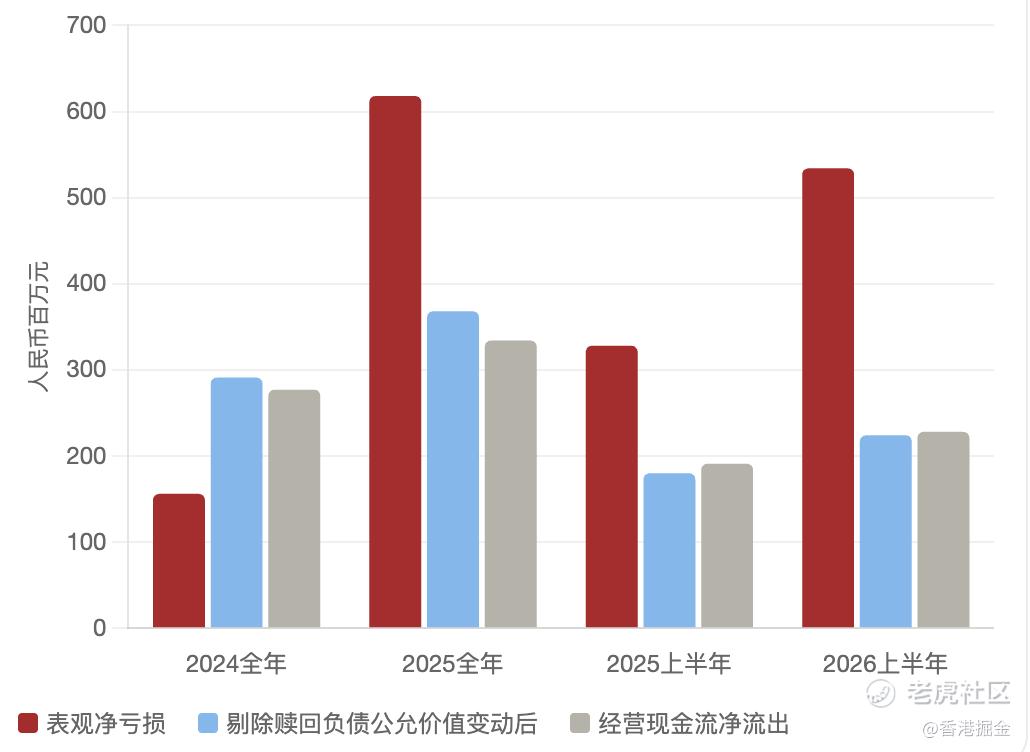
表观亏损巨大但一半是会计数字:权益股份赎回负债 38.04 亿元(2026/6/30),其公允价值变动 2026H1 就吃掉 3.10 亿亏损;上市时特别权利终止、负债转权益,公司将转为净资产状态(备考每股有形净资产 23.13–24.66 港元)。剔除该变动后,2026H1 真实经营亏损约 2.24 亿(同比 1.80 亿略扩大),主要是研发+销售前置投入。资产负债表另一面:期末现金仅 3.42 亿元,公司自估跑道 24 个月(计募资 30 个月)——18A 里偏紧的一档,这正是它急着上市且募资 88% 投研发的原因。
04 估值:系列第一只"破发一级"的 IPO
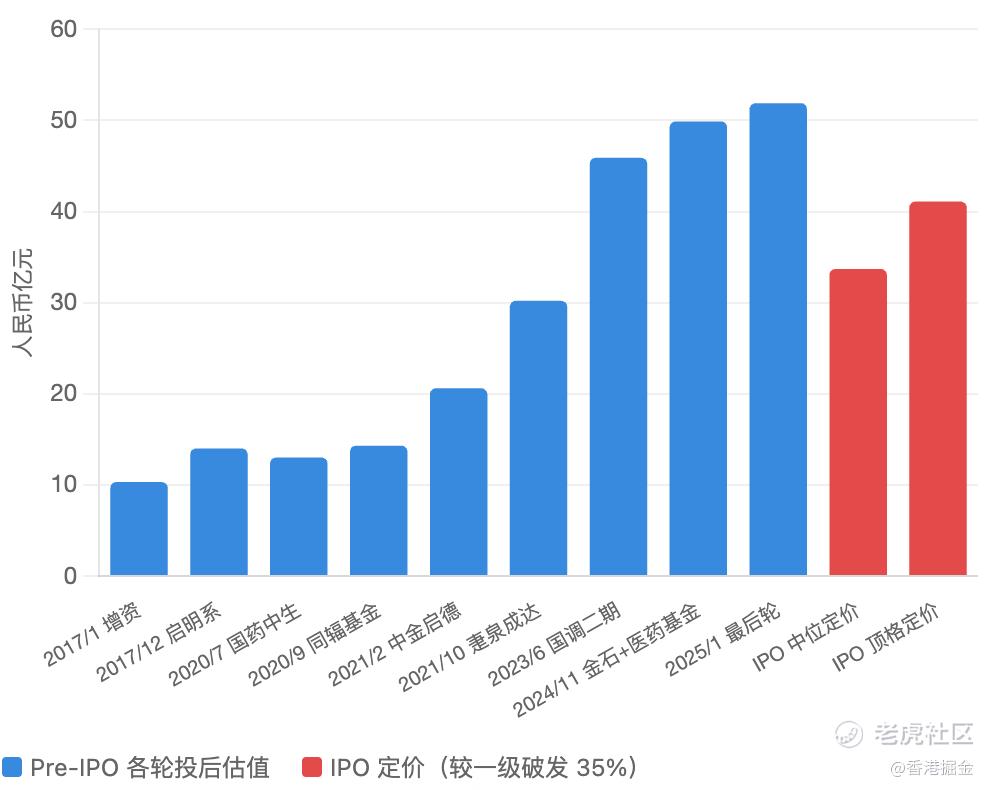
Pre-IPO 阶梯:2017 年 10.3 亿 → 2021/10 30.2 亿 → 2023/6 45.9 亿(国调二期、中信证券等,87.86 元/股)→ 2024/11 49.9 亿 → 2025/1 最后轮 51.88 亿。IPO 中位对应约 33.7 亿元——比最后轮低 35.1%,比 2023 年以来的全部机构成本低 30–37%。换个说法:2023 年之后进来的国调基金、国投创业、中信证券、医药基金、疌泉成达,在 IPO 中位定价下全部浮亏,打新者第一次在价格上占一级投资人的便宜。
二级锚更残酷: $中国同辐(01763)$ 中国同辐(1763.HK)市值仅 38 亿港元、PE TTM 10.2×、PB 0.61×(股价从 52 周高 25 港元腰斩至约 12 港元);A 股 $东诚药业(002675)$ 东诚药业市值约 105 亿元、PE TTM 51×、PS 3.96×。先通 IPO 市值 34–45 亿港元,正好贴着盈利核药龙头中国同辐的市值——按 2026 年收入年化约 1.4 亿元粗算,PS 高达 25–33×。但核药估值不看 PS 而看管线 NPV 与 license 价值,XTR008 若获批,"首个国产治疗性放射性配体"在双寡头格局下有明确的授权/放量化价值空间。行业 β 则在恶化:恒生港股通创新药指数自 9/30 高位已回调 18.3%,招股书自己引用了这段话。
估值结论:一级破发+贴着盈利同业定价=价格上没有泡沫,是这只票相对国星/寅家最大的不同。但它同时把自己最大的卖点(12 月获批)拿去换了一个弱点(无基石),说明国配端对这个价格仍有分歧。
05 打新建议
3.0 / 5 —— 现金 1–2 手,为 12 月获批博弈一手期权
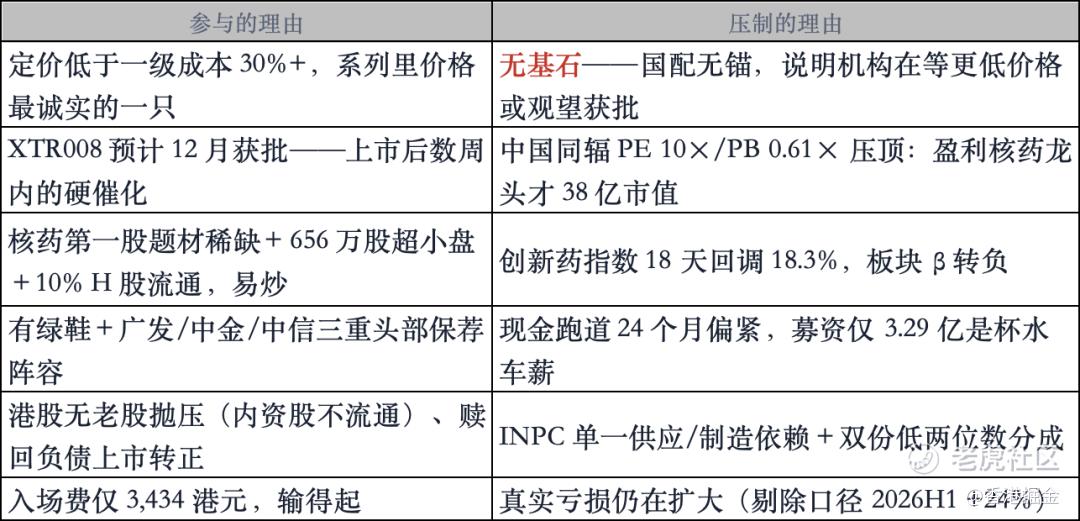
操作框架:
-
定价落在 52–58 港元(下半区间) → 现金申购 1–2 手,赌 XTR008 获批事件;中位 60 → 只打 1 手;顶格 68 定价 → 期望值转负,放弃(顶格仍折让一级 27%,但贴着中国同辐市值上限)。
-
公开发售认购不足 10 倍且未触发重新分配 → 说明散户也无分歧热情,只打 1 手;触发重新分配(锁 52.0 定价)→ 最好结果,可打 2 手。
-
绝不孖展:每手仅 3,434 港元的小票,融资无意义。
-
上市首日兑现为主:若 12 月获批前股价已炒高 30%+,落袋;获批落地后视首日表现与放量数据再谈持有,不带 18A 长线信仰。
-
盯两个变量:① 11/20 最终定价与国配认购倍数;② 12 月 NDA 审批节奏(提前/如期/延后)。
先通一级用脚投票杀到 35% 折价、IPO 沿用——当一级市场已经替你完成砍价时,无基石不再单纯是缺点,而是"机构与新钱同价入场"的诚实定价。叠加硬催化(NDA 落地窗口),这类"破发一级+临近里程碑"的组合,值得在系列里给予独立溢价,但要接受板块 β 的拖累。 $先通医药-B(09941)$ $香港交易所(00388)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
