


对标20亿美元级的Lutathera,先通的XTR008能讲多大故事
先通今天开始招股,11/19 中午截止、11/20 定价、11/24 上市。
它是近期第一只 18A 生物科技票,也是系列里唯一一只 IPO 定价低于一级市场成本价的股票。按中位数定价较最后一轮投后估值 51.9 亿元下调 35.1%。 $先通医药-B(09941)$ $香港交易所(00388)$
01 发行要素
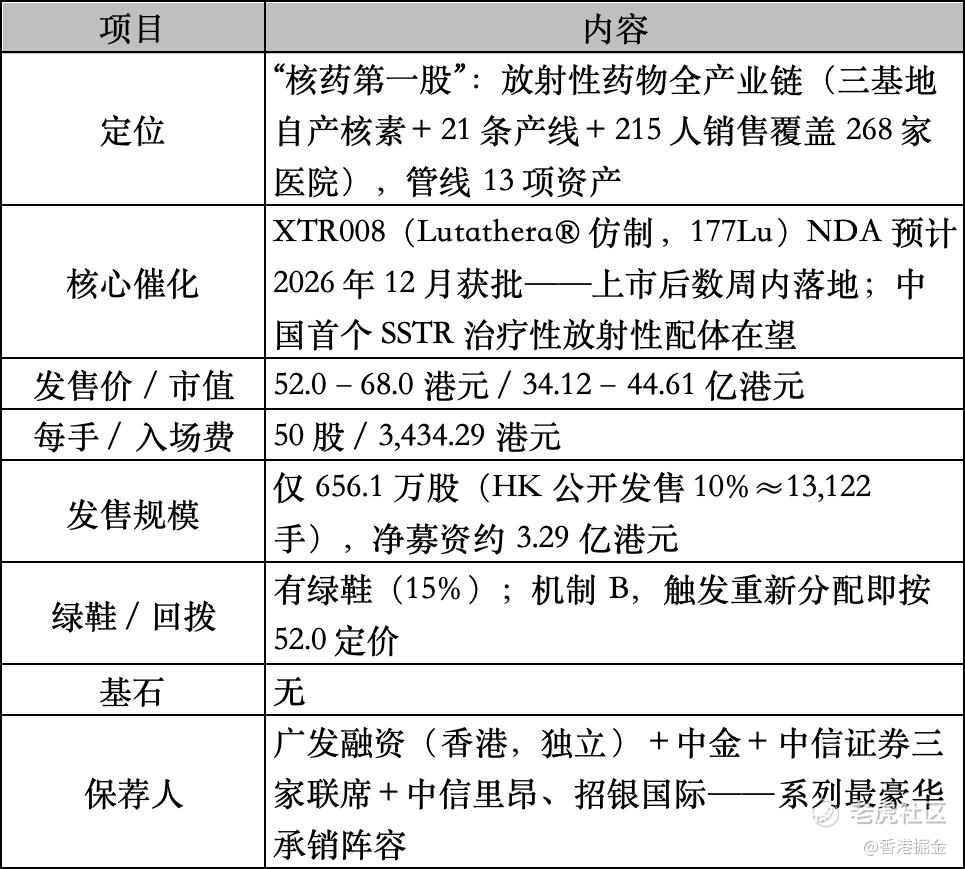
02 基本面
核药的真壁垒是物理约束:F-18 半衰期 110 分钟,药物必须即产即用,依赖外部核素的纯研发公司无法稳定交付——先通的端到端整合(核素自产→制剂→推广)是国内少数派,头衔包括中国首家获创新放射性药物批准、首家 MAH 核药生产许可。裂缝也清楚:177Lu 唯一供应商 INPC 同时是唯一制造商(至少至 2028 年),还要付两项低两位数销售分成;无控股股东(最大股东集团上市后 24.33%)。
03 财务
表观亏损吓人(2026H1 净亏 5.34 亿,+62.7%),但其中 3.10 亿是赎回负债(38.04 亿)公允价值变动的会计噪声——上市时特别权利终止、负债转权益,公司转为净资产状态(备考每股有形净资产 23.13–24.66 港元)。剔除后真实亏损约 2.24 亿(同比 1.80 亿略扩),收入 0.61 亿(+66%)、毛利率 7.7%→15.1%。硬约束是现金:期末仅 3.42 亿,跑道 24 个月(计募资 30 个月)——18A 里偏紧的一档。
04 估值:一级被砍下来,IPO 沿用
Pre-IPO 阶梯 8 年从 10.3 亿走到 51.88 亿(2025/1 最后轮);IPO 中位 33.7 亿元——2023 年后进来的国调基金二期、国投创业、中信证券、医药基金全部浮亏 30%+,顶格 68 港元也低于其 87.86 元成本约 27%。二级锚残酷:中国同辐(1763.HK)市值 38 亿港元、PE 10.2×、PB 0.61(股价一年腰斩),先通 IPO 市值正好贴着这家盈利核药龙头;板块 β 在恶化(创新药指数自 9/30 回调 18.3%)。无基石在此语境下不再是单纯缺点——一级已经替你完成砍价,机构与新钱同价入场。
05 打新建议
3.0 / 5 —— 现金 1–2 手,赌 12 月获批的期权
-
打它的理由:定价最诚实(唯一破发一级)+XTR008 获批硬催化近在眼前+超小盘(656 万股)易炒+绿鞋+三重头部保荐+入场费输得起。
-
压制的理由:无基石、中国同辐 10 倍 PE 压顶、板块回调、跑道偏紧、INPC 依赖、真实亏损仍扩大。
-
操作:定价落 52–58 港元 → 现金 1–2 手;中位 60 → 只打 1 手;顶格 68 → 放弃;触发重新分配(锁 52.0)是最好结果。绝不孖展。上市首日兑现为主,获批后再谈持有;盯 11/20 定价与 12 月审批节奏。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
