


先通医药-B(09941.HK)港股打新分析
本文仅为港股打新数据与公开信息的整理分析,不构成任何投资建议,新股上市后存在破发可能。
基本情况:
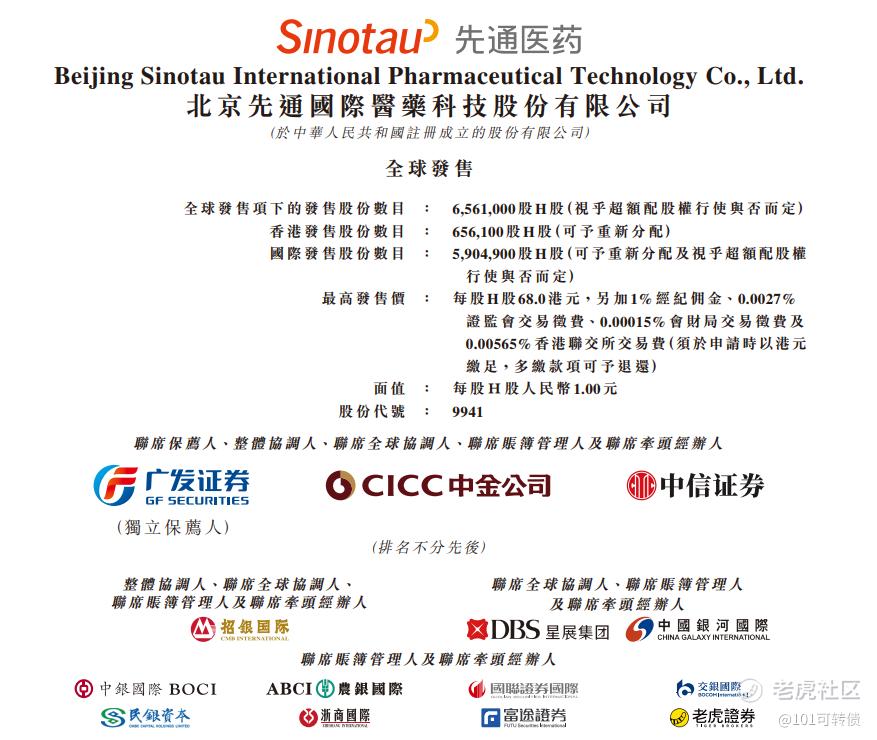
申购时间:11月16日-11月19日,20号出结果,23号暗盘,24号上市;
发行价格:52.00-68.00
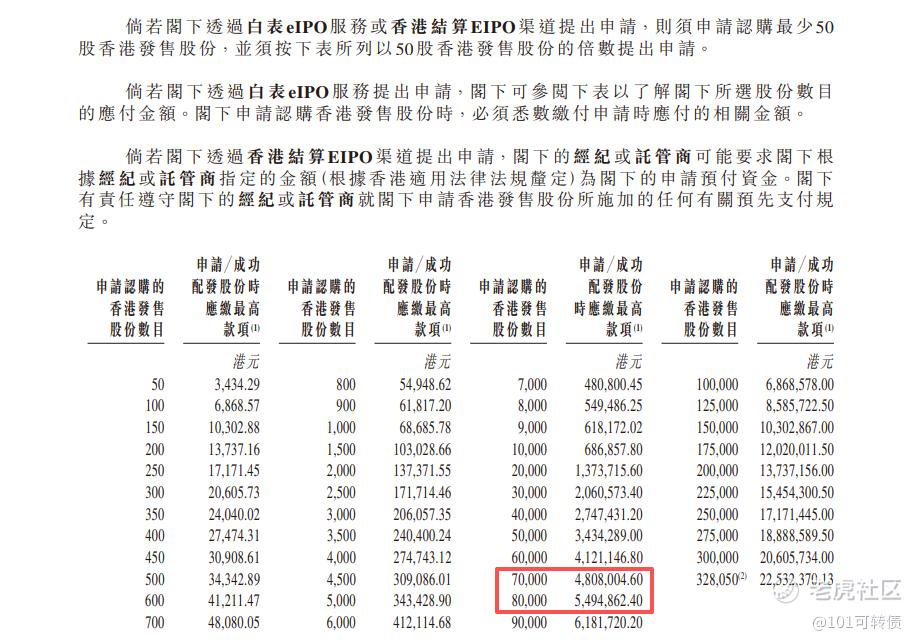
入场费:3434.29
1手:50股
全球发售:656.10万股
公开发售:65.61万股
发行手数:13122手
基石:无
绿鞋:有,中金
保荐人:广发、中金和中信联合保荐
机制:机制B,回拨10%
北京先通国际医药科技股份有限公司成立于2005年,是国内首批实现"核素生产—药物研发—GMP商业化"全产业链整合的放射性药物企业,在无锡、中山、绵阳拥有三处生产基地、21条商业化生产线(4条已通过GMP合规检查),管线13项资产,覆盖肿瘤、神经退行性疾病及心血管三大领域。
已商业化产品包括:
-
欧韦宁(XTR005,阿尔茨海默病相关PET诊断)等,2025年起贡献收入。
-
核心产品XTR008为177Lu标记靶向SSTR的放射性配体(诺华Lutathera仿制药),以化学药品3类提交NDA并获受理,预计2026年12月获批用于神经内分泌肿瘤,III期数据显示客观缓解率显著优于对照。
-
另一核心XTR004为18F标记PET心肌灌注显像剂,处于III期。
-
另有心肌脂肪酸代谢、tau靶向等差异化管线。
股东阵容包含茅台金石基金、中国人寿、中信、中金相关、北京国资、中核产业基金、国投创业、通用技术等,产业与国资背景较浓。
财务表现:
2024年全年收入4,410万元,2025年9,920万元,2026年上半年6,130万元,同比增长约66%,半年收入已接近2024年全年水平。毛利率从2024年的7.7%提升至2026年上半年的29.4%,产品销售收入占比快速上升。
2024年净亏损1.56亿元,2025年扩大至6.18亿元,2026年上半年已达5.34亿元。研发开支是主要消耗项,两年半累计研发投入6.23亿元。
募资用途:
约88.0%用于核心产品研发及注册申报;
约4.9%用于其他候选产品研发;
约1.1%用于销售与营销能力建设;
约1.1%用于天津新生产基地建设;
约5%用作营运资金。
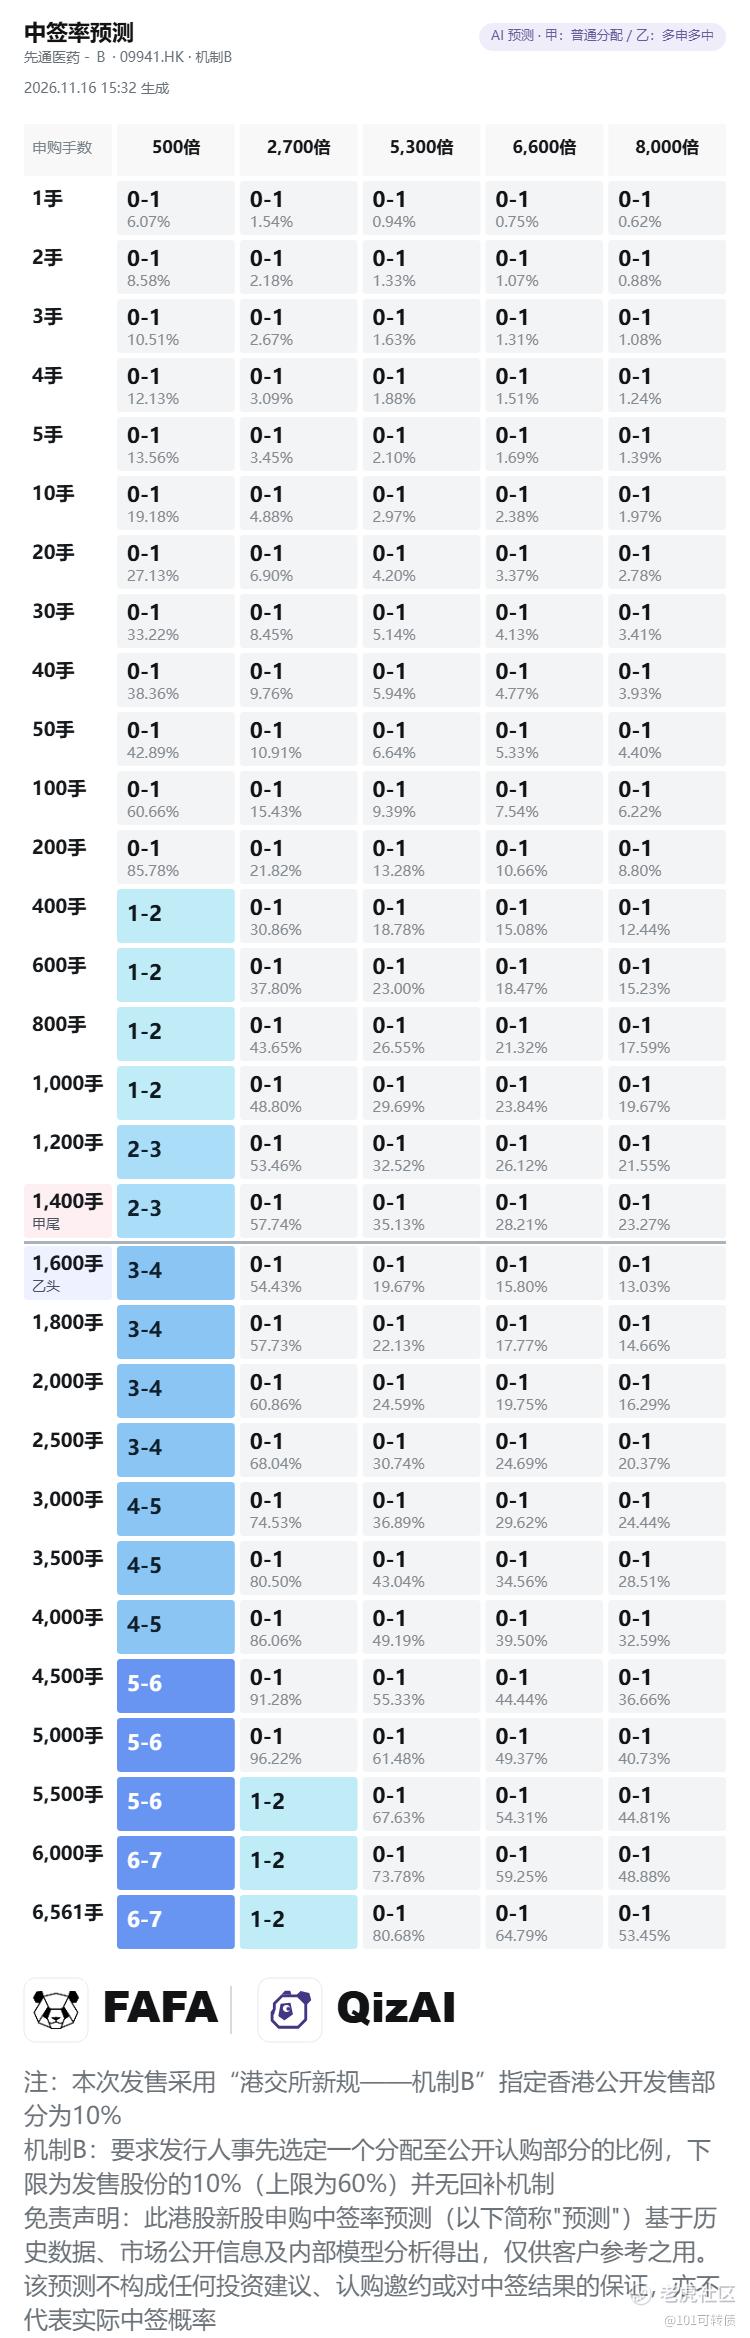
先通医药-B采用机制B,回拨10%;全球发售656.10万股,香港发售65.61万股,一手是50股,共计13122手;甲尾申购需要48.09万本金,乙头申购需54.95万本金;现在倍数是165倍了,预计最终会在2000倍左右;由广发、中金和中信联合保荐,无基石,有绿鞋,中信历史保荐项目不错,中金和广发历史保荐项目还可以。
中国放射性药物市场2025年约80亿元人民币,预计2036年达839亿元,复合年增长率约23.8%。国内每百万人PET/CT装机仅0.6台,国内渗透率低(PET设备密度远低于美国),诊疗一体化趋势与国产替代空间明确,监管与供应链壁垒较高,先通医药的全链条与“首家”地位构成差异化优势。
入通要涨多少(门槛按约96亿港元)
需在上市价基础上再涨约2倍以上方能入通,难度较大,需靠XTR008获批后商业化放量驱动。
综合来看
先通医药09941是一家具备核药产业链布局、拥有商业化产品和临床研发管线的创新药企业,拥有核药行业壁垒、13项研发资产、已有商业化产品以及XTR008潜在的审批和放量机会以及行业高增长与国产替代逻辑清晰;但目前仍处于高研发投入、高亏损阶段,同时公开份额小且无回拨、市值偏小难快速入通,若XTR008获批不及预期或入院节奏慢,估值将会承压。
同类18A对照:映恩生物暗盘+82.9%、首日+116.7%;维立志博+91.7%;劲方医药+106.5%;长风药业+161%;银诺医药+206.5%。翰思艾泰暗盘仅+2.1%,华芢生物首日跌29%。核药赛道稀缺,同类纯核药标的少,以上都是做参考,且先通医药是小盘新股,值得博弈。
甲乙组甲乙中签率预测
免责声明(必读):本文仅作打新信息与数据科普整理,观点仅代表个人基于公开资料的分析,不构成任何投资建议、认购邀约,也不对未来价格或中签结果作任何保证。新股上市后存在破发可能,请务必结合自身风险承受能力独立决策、风险自担。数据来源:招股书、港交所公告及公开市场信息,以官方披露为准。
#港股打新 #港股IPO #先通医药 #09941 #核药第一股
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 101可转债·16:56allin还是打一手?点赞举报
- 101可转债·16:56你会不会申购呢??点赞举报