


从K线到行李转盘:拆解瑞为的“端侧AI”真实账本
这两年看端侧AI,行业的尺子明显换了。以前大家总爱在发布会上比谁家的模型参数大、谁家的终端算力高,但现在业内的共识越来越清晰:AI正在从云端下沉,真正考验商业化能力的,是它能不能在具体的硬件和真实的物理世界里,把生产力给兑现出来。
在这个大逻辑下,大众的目光通常盯着AI手机、AI PC这些消费级硬件,但端侧AI更深水区的应用,往往藏在那些最传统、最苦最累的ToB环节里。比如机器人在复杂场景下的本地推理,又或者是工业现场毫秒级的视觉识别。
在枢纽机场的行李分拣区里,传送带末端堆着刚下来的箱子,两个师傅正一趟趟往拖车上码。那地方环境嘈杂,灯光昏暗,是全机场最不高科技的角落。我后来一直记着这个画面,因为看一家公司到底在做什么,去这种角落比看发布会管用。瑞为的技术真正在跑的地方,就在这儿。
生产一线的真实节拍
先说那台叫晓蚁的行李转运机器人。从公开资料看,它主要走人机协同路线。大约八成的标准行李交给机器去识别和搬运,异形件留给人工兜底。单件处理时间压在18秒,单车能装39件,准确率99.9%,已经接近熟练工的40件。目前他们还在验证柔性件的处理方案,试图把机器处理的占比继续往上推。
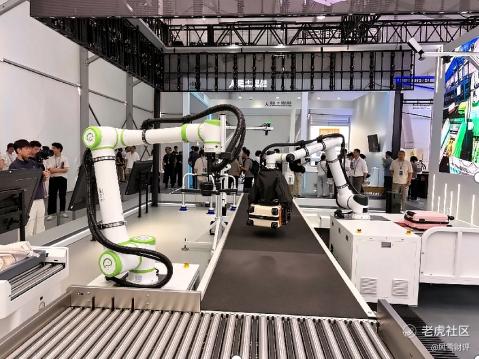
这套数字值钱的地方在于它是常态化作业。今年年初进华东一座千万级客流枢纽机场的生产环境,POC一路跑到年底,中间跨过春运级客流,也和既有传送带、拖车流程磨了一整年。机场这种地方,方案能不能长期转起来,客流会给出答案。
11月初沙利文那本端侧AI蓝皮书在乌镇发布,25个案例里机器人与具身智能占了8席,在这份蓝皮书的产业地图上,瑞为是唯一一个做机场行李转运的,那个位置目前只有它一个名字。
报表里的底层信号
看ToB生意,我平时更关注财报里那些基础科目的变化,它们比利润表能更早反映真实的经营状态。
从最新披露的财务数据来看,不仅应收账款出现了回落,预收款项的规模也有所增加。虽然目前预收款的绝对体量还不算庞大,这种改善的迹象说明客户对交付的认可度在提升,基本盘完全能撑得住公司在机器人业务上的投入期。
民航视觉智能产品覆盖全国三分之二的千万级枢纽机场,2025年市占率8.7%排第一。这个第一是在机场一段一段跑出来的,累计15亿人次。
民航设备这门生意,产品要过认证,还得在真实航班保障里跑够时间。机场换一套系统的代价不低,客户进来之后不太会走。瑞为在这个场景里待了十四年,从旅客通行一路做到行李转运,产品是顺着需求自然长出来的。
重新理解估值逻辑
回到端侧AI的逻辑。蓝皮书里提到,机器人的商业化会优先在任务明确、作业条件可控的地方落地。对于机场来说,账本上只认单件处理时间、装载量以及准确率等硬指标,还要看这套系统会不会打乱原有的运营流程。
董事长詹东晖在WRC2026说的那句话,其实和蓝皮书的判断是一回事:最终衡量我们的,是机器人到底为企业创造了多少生产力。
瑞为选的是让机器人适应场景,这条路不快,但每多跑一年,后来者要补的运行数据就多一年。海外那条线也在推进中,目前他们的智慧通行方案已经在塔什干机场启动POC。9月份去新加坡参加了展会。此外还和上实科技敲定了合作,准备在香港共建具身智能加速器。国际机场协会预计未来十年亚洲及中东机场累计投资约2400亿美元。需求在,看谁能接。
入场券与订单之间:等一个账本算明白
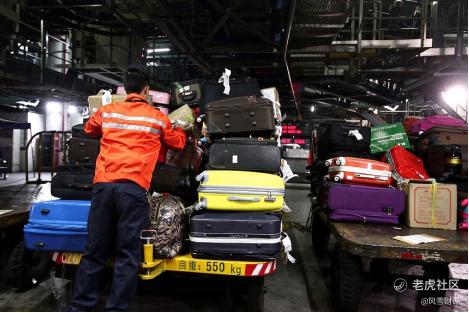
把视角拉远一点,国内机场的行李转运环节,人工兜底仍然是标配。整个行业目前都处于早期探索阶段,大家拼的核心就是稳定性。谁能率先把系统跑通,谁就能拿到下一轮的入场券。
更重要的是,这跑满的一年背后,账本正在发生良性变化。中报显示,公司净亏损同比收窄了6.7%,但研发开支大增51.2%到了近5000万。这说明公司把弹药都打向了机器人业务,现金储备偏紧也是必然代价。结合应收的回落和预收的增加,能看出基本盘的造血能力依然在正常发挥作用。这种财务结构,给了晓蚁下半年正式商用放量足够的底气。
瑞为现在的进度,是在一座千万级枢纽机场跑满了一年。这个记录不算长,在同行里却不短。我愿意按这个节奏等,等行业把账算明白。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
