


李宁还能反超安踏吗?
自2009 年安踏市值首次超过李宁,不断有人认为后者迟早会完成反超,很可惜,时隔 17 年后,双方市值差距并未有缩小的趋势(截至撰稿时,安踏市值为 2306 亿港元,李宁为 399 亿港元)。
2025 年,李宁取代安踏成为中国奥委会新一任官方合作伙伴,今年亚运会期间也获得丰富的曝光度,于是有朋友重新提起上述话题:李宁有没有可能借奥运营销获得新的成长势能,进而缩小与安踏的差距呢?
经过认真分析与研究之后,我们认为李宁与安踏的根本差距并不在营销或是流量,而是销售渠道的管控,核心观点:
其一,除商品和营销视角外,李宁与安踏最大区别在于渠道策略,后者的渠道管控能力远优于前者;
其二,耐克,奔富以及众多运动品牌,近两年一直在收紧渠道,提高DTC 占比;
其三,直播电商将串货问题重新摆在桌面,品牌商继续押注旗舰店。
李宁和安踏最大区别:渠道把控能力
我们首先回顾李宁是如何被安踏超越的,主流观点往往将此归因于:
1)安踏2009年6月与中国奥委会签约,成为2009-2012年中国体育代表团独家合作伙伴,李宁丢掉了体育营销的最大盘子;
2)在产品定位上,安踏一早就锁定中低端大众市场,产品售价比李宁低 20%-30%,李宁则将其定位于“全球顶级运动品牌”,欲与耐克,阿迪一较高下,这使其错过了下沉市场的重要机会。
上述观点均有道理,不过本文我们将关注点放在大家常常忽视的地方:渠道。
在“渠道为王”的运动品牌扩张阶段,安踏和李宁均将线下门店增长视为重要战略,但两者却选择了不一样发展路径:
安踏,采用纯批发模式(省代制),不直接经营零售门店,由省级代理商承担渠道扩张和库存管理,批发价仅为终端零售价的4.1-4.3折,经销商盈利空间大,积极性也就更高,且集团可以掌握更全面的零售数据。
李宁,其渠道建设乃是相当混乱,分为经销商(加盟店),自营门店以及网络销售,优点自然是可以快速动员社会资源,提高渠道规模,稳定市占率,但缺点也是相当明显:
1)经销商担心品牌方利用自营渠道抢占优质市场、挤压加盟商生存空间;
2)自营店可以获得更优的货品配置、更灵活的促销政策;
3)官方甚至承认网络销售占收入的10%,但"公司可控的不到一半";
4)分散的销售渠道,意味着集团对信息的掌握会有失真的风险,2009 年经销商为抢占市场份额,过度乐观地下达期货订单,品牌商为了财报增长,没有抑制这种冲动,反而鼓励经销商多订货,造成了库存大量积压在经销商渠道,后者被迫低价甩货。
在许多时候,分散的渠道设置等同于左右手互搏,尤其在 2009 年行业出现库存积压问题后,经销商开始与自营门店争夺市场,前者折扣从7.5折降至4.7-5.0折(工厂店),品牌形象严重受损。
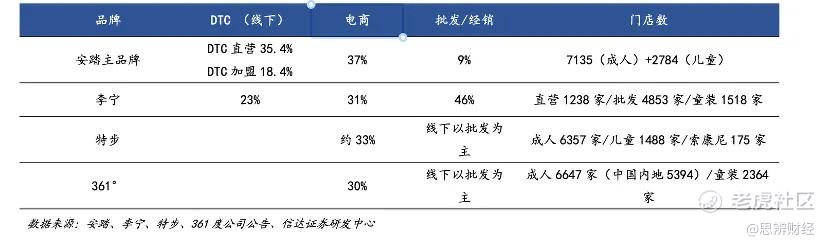
在“渠道为王”这一共识下,李宁和安踏采取了不同的经营策略,并延续至今(上图为2025 年数据),可以看到安踏对渠道的把控是相当严格的,以电商和DTC 直营为主,批发和经销占比不足 10%(甚至在2019 年之后,安踏开始收购加盟商渠道,转为自营模式),收紧渠道,实现产品,品牌和价格的统一化运营,相比之下,李宁渠道仍然较为分散,尤其批发占比仍然接近一半比重,品牌方对零售的管控相对薄弱。
在过去几年,尽管李宁采取了多方举措,试图回到当年的顶峰状态,也及时拿到了“国潮”的红利,但对于渠道改革仍然相对保守,这显然是不利于其“中兴大计”的,换句话说,只要李宁拿不出渠道改革的可行性方案,我本人对其反超安踏不敢有乐观之感。
提高DTC 占比成行业共识
至此,许多朋友可能都会联想到此前的几条消息:
2026年7月,耐克中国通知滔搏,其耐克产品的线上平台销售将于2027年1月1日起全面终止。
2026年9月至10月,奔富中国区一级经销商上海峥嵘连发两份渠道管控文件,直指直播间 “北大酒侠甄选佳酿” 。
结合行业相关动态,我们可以非常明确发现:今年以来,品牌商开始越发收拢渠道,提高对终端销售的管控力度。
为什么会出现这一现象呢?我们本文以耐克为样本,其中国市场长期的渠道碎片化:超过1000个由经销商运营的线上店铺,同一款鞋在不同平台、不同店铺间价差悬殊。各级经销商为完成销售指标、回笼资金,根据各自库存自主定价、打折促销,直播促销、平台补贴、经销商清货相互叠加,价格体系逐渐失控。
为避免步李宁之后尘,耐克不得不提高对渠道的管控力度,提高DTC(直营)销量的占比。
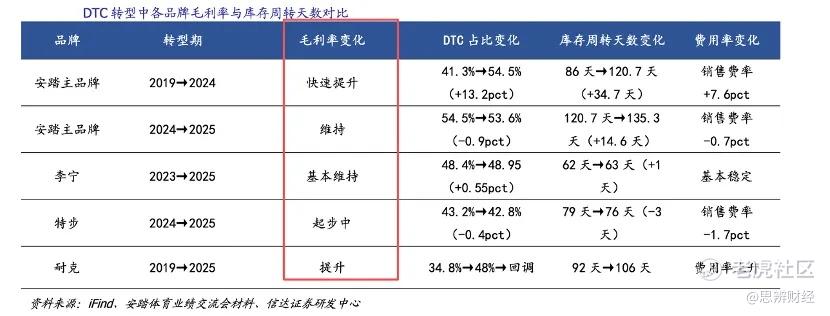
在上图中DTC 占比提高的企业显示了共同优势:毛利率快速回升。这也说明品牌商收紧渠道的目的所在。
至于为何今年零售行业会有如此大变革,原因也非常简单,随着带货直播行业的兴起,网红们可以借流量和粉丝优势进行销售,这就形成了一个非常有争议的现象:
1)头部主播可以与品牌商直接拿货,但中腰部以下网红大多只能跟经销商合作,前文所言的奔富中国区的管控文件,本质上属于经销商的通过直播间进行“串货”;
2)原先经销商体系多以地域进行授权,在平台电商时期也可以通过巡查机制来防止串货行为,但进入直播间带货时代,品牌商的监管能力已经捉襟见肘,以往的经销商体系处在崩溃边缘;
3)为避免情况继续恶化,品牌商近年一方面收紧渠道,另一方面开始强化自身旗舰店建设,以确保品质和价格体系的稳定,回归旗舰店的呼声越发强烈。
过去几年,零售业经历了非常严峻的挑战,一方面总需求仍然相对低迷,行业越发内卷,另一方面新的零售现象又稀释了品牌商的管理能力,加重企业经营负担,相信所有品牌商都在审慎对待直播电商,把控风险与机会。
李宁所遇到的也绝非孤例,提前完成DTC 改革的企业将有望率先上岸。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
